
#axiomquant
axiomquant
909 penayangan
12 Berdiskusi
Populer
Terbaru
Lebih dari 200 views dalam beberapa jam, di tengah malam. Terima kasih kepada komunitas.
Ini mengonfirmasi satu hal:
kalian ingin data yang nyata, bukan janji kosong atau sinyal ajaib dari influencer.
Jadi mari kita bicara konkret.
Ketika saya membagikan backtest bersih dari biaya Binance di Axiom Quant, dengan tingkat keberhasilan yang solid pada #dot , pertanyaan yang sama selalu muncul:
"Ya, tapi dalam kenyataan?"
Dan itu adalah pertanyaan yang tepat.
Karena proyek yang nyata tidak hanya hidup dalam backtest.
Ia harus bertahan dalam kondisi pasar yang sesungguhnya.
Saat ini, kami sedang memvalidasi infrastruktur produksi untuk menghubungkan mesin CatBoost kami secara real-time melalui WebSockets ultra-ringan.
Tujuannya sederhana:
mengirimkan kepada aplikasi mobile probabilitas statistik yang tepat pada setiap penutupan candlestick M5, dengan latensi minimum.
Kami saat ini mempersiapkan 3 horizon eksekusi:
10 menit
20 menit
30 menit
Sekarang, saya punya pertanyaan untuk para scalper dan day trader di sini:
Ketika kalian mencari entry yang bersih, kalian lebih suka unit waktu mana: M1, M5, atau M15?
Tulis jawaban kalian di komentar 👇
Saya ingin melihat siapa yang benar-benar trading di sini.
#AxiomQuant #BuildInPublic #BinanceSquare #TradingQuantitatif #Crypto_Jobs🎯
Ini mengonfirmasi satu hal:
kalian ingin data yang nyata, bukan janji kosong atau sinyal ajaib dari influencer.
Jadi mari kita bicara konkret.
Ketika saya membagikan backtest bersih dari biaya Binance di Axiom Quant, dengan tingkat keberhasilan yang solid pada #dot , pertanyaan yang sama selalu muncul:
"Ya, tapi dalam kenyataan?"
Dan itu adalah pertanyaan yang tepat.
Karena proyek yang nyata tidak hanya hidup dalam backtest.
Ia harus bertahan dalam kondisi pasar yang sesungguhnya.
Saat ini, kami sedang memvalidasi infrastruktur produksi untuk menghubungkan mesin CatBoost kami secara real-time melalui WebSockets ultra-ringan.
Tujuannya sederhana:
mengirimkan kepada aplikasi mobile probabilitas statistik yang tepat pada setiap penutupan candlestick M5, dengan latensi minimum.
Kami saat ini mempersiapkan 3 horizon eksekusi:
10 menit
20 menit
30 menit
Sekarang, saya punya pertanyaan untuk para scalper dan day trader di sini:
Ketika kalian mencari entry yang bersih, kalian lebih suka unit waktu mana: M1, M5, atau M15?
Tulis jawaban kalian di komentar 👇
Saya ingin melihat siapa yang benar-benar trading di sini.
#AxiomQuant #BuildInPublic #BinanceSquare #TradingQuantitatif #Crypto_Jobs🎯
🚀 Axiom Quant V1 : AI yang mengalahkan Bear Market (+154% pada DOT, +146% pada ADA)
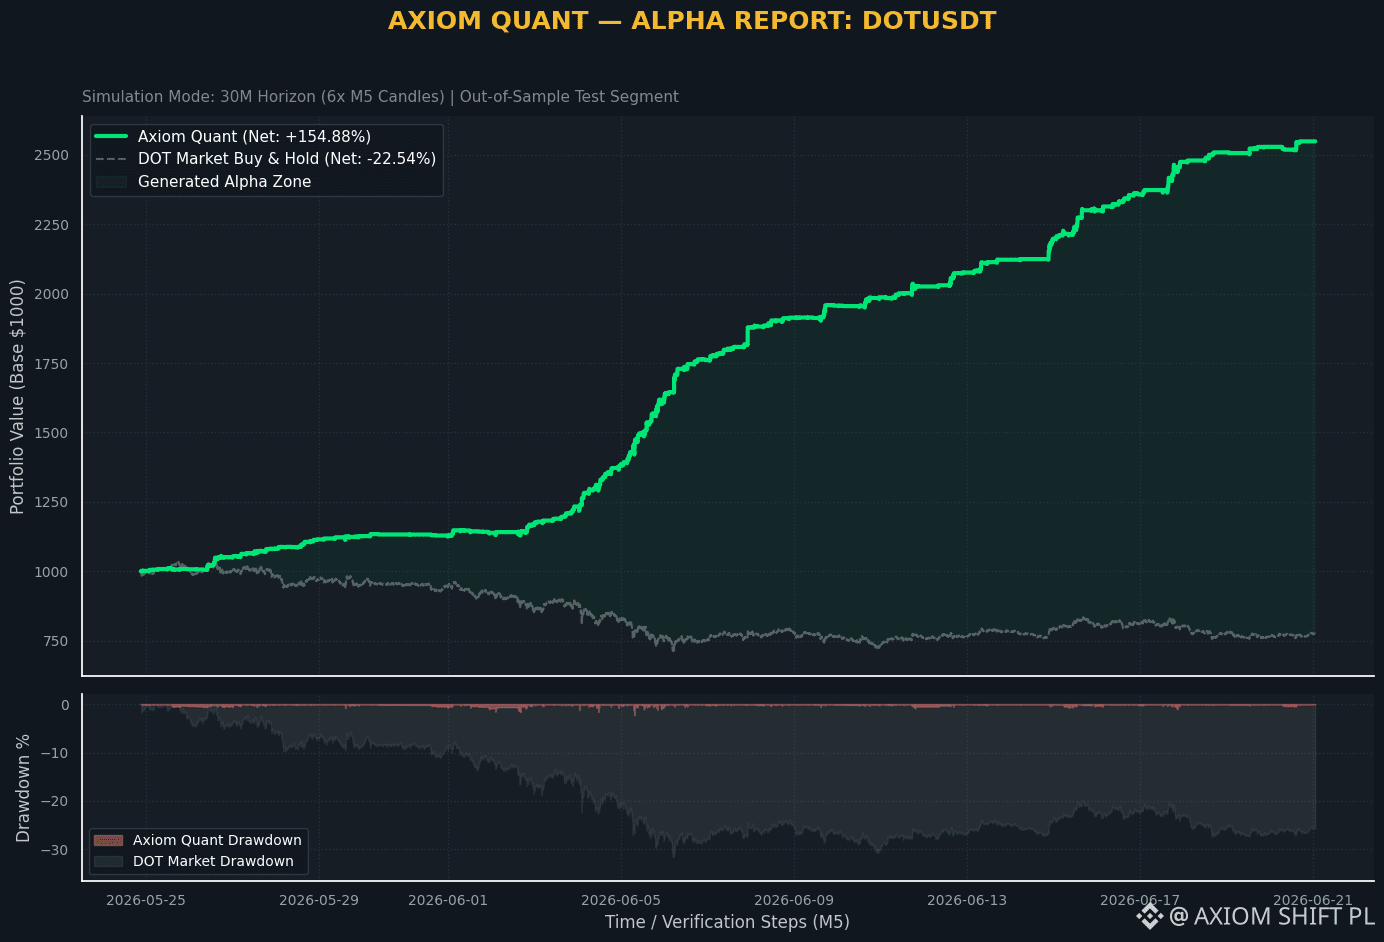
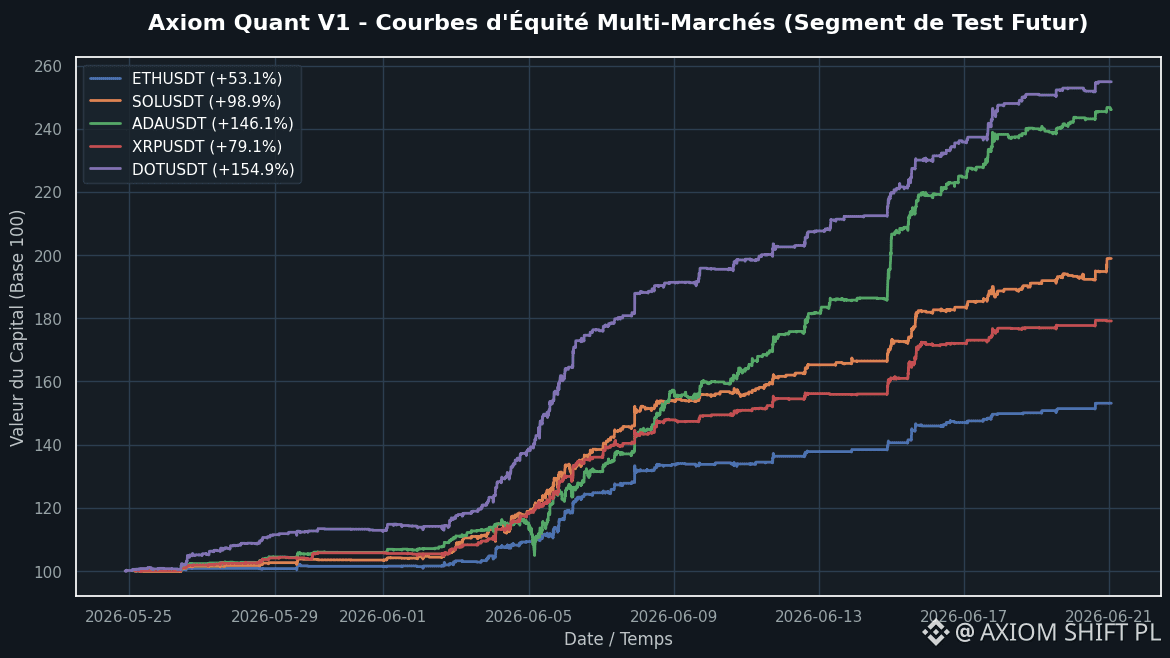
Sementara pasar Spot mengalami koreksi parah beberapa minggu terakhir, infrastruktur algoritmik kami Axiom Quant (diberdayakan oleh CatBoost) telah menghasilkan Alpha historis di lingkungan uji masa depan kami, termasuk biaya Binance:
* 🟣 DOTUSDT : +154.88% (Tingkat keberhasilan : 78.29%) | Pasar : -22.54%
* 🟢 ADAUSDT : +146.06% (Tingkat keberhasilan : 72.32%) | Pasar : -32.43%
* 🟠 SOLUSDT : +98.93% (Tingkat keberhasilan : 68.64%) | Pasar : -13.99%
📱 Apa itu? Aplikasi mobile SaaS 100% berbayar (tidak ada tawaran gratis, fokus pada kinerja murni) yang memindai pasar di M5 untuk mengisolasi peluang bedah dari +0.5% dalam waktu 30 menit.
🗓 Ketersediaan : Pembukaan akses untuk beta privat bulan depan. Tempat akan sangat terbatas untuk menjaga likuiditas sinyal.
🔔 Agar tidak ketinggalan dari belakang layar pengembangan (UI Flutter, Backend Appwrite) dan dapatkan akses ke beta : Ikuti kami dan aktifkan notifikasi!
#TradingQuantitatif #MachineLearningCrypto #AxiomQuant #BTC #DataScience
Sementara pasar Spot mengalami koreksi parah beberapa minggu terakhir, infrastruktur algoritmik kami Axiom Quant (diberdayakan oleh CatBoost) telah menghasilkan Alpha historis di lingkungan uji masa depan kami, termasuk biaya Binance:
* 🟣 DOTUSDT : +154.88% (Tingkat keberhasilan : 78.29%) | Pasar : -22.54%
* 🟢 ADAUSDT : +146.06% (Tingkat keberhasilan : 72.32%) | Pasar : -32.43%
* 🟠 SOLUSDT : +98.93% (Tingkat keberhasilan : 68.64%) | Pasar : -13.99%
📱 Apa itu? Aplikasi mobile SaaS 100% berbayar (tidak ada tawaran gratis, fokus pada kinerja murni) yang memindai pasar di M5 untuk mengisolasi peluang bedah dari +0.5% dalam waktu 30 menit.
🗓 Ketersediaan : Pembukaan akses untuk beta privat bulan depan. Tempat akan sangat terbatas untuk menjaga likuiditas sinyal.
🔔 Agar tidak ketinggalan dari belakang layar pengembangan (UI Flutter, Backend Appwrite) dan dapatkan akses ke beta : Ikuti kami dan aktifkan notifikasi!
#TradingQuantitatif #MachineLearningCrypto #AxiomQuant #BTC #DataScience
9 dari 10 trader kehilangan uang. Model kami menghasilkan keuntungan 8 kali dari 10
ETH/USDT · 5 menit · Backtest ketat.
3 668 perdagangan disimulasikan tanpa look‑ahead.
77,8 % tingkat keberhasilan.
Profit factor 4,64.
Drawdown –1,31 %.
Tidak ada martingale. Tidak ada keberuntungan. Hanya 35 model CatBoost yang sudah berjalan di infrastruktur kami.
Beta privat: 15 Juli. Hanya 150 tempat.
🔗 quant.axiomlabhq.com
#AxiomQuant #scalping #TradingAlgo
ETH/USDT · 5 menit · Backtest ketat.
3 668 perdagangan disimulasikan tanpa look‑ahead.
77,8 % tingkat keberhasilan.
Profit factor 4,64.
Drawdown –1,31 %.
Tidak ada martingale. Tidak ada keberuntungan. Hanya 35 model CatBoost yang sudah berjalan di infrastruktur kami.
Beta privat: 15 Juli. Hanya 150 tempat.
🔗 quant.axiomlabhq.com
#AxiomQuant #scalping #TradingAlgo
Mengapa 90% robot trading gagal di dunia nyata (padahal backtest-nya sempurna)? 🧵
Jika Anda pernah menguji strategi otomatis di Binance, Anda pasti pernah mengalami skenario ini:
1️⃣ Di backtest: kurva profit berupa garis lurus ke atas (+0,03% sampai +0,05% per trade).
2️⃣ Di dunia nyata: modal pelan-pelan terkikis tapi pasti.
Mengapa terjadi perbedaan ini?
Jawabannya satu kata: FRICTIONS (gesekan).
Banyak perancang lupa mengintegrasikan dampak kumulatif dari 3 faktor mematikan pada high frequency:
❌ Biaya transaksi Binance (Taker / Maker)
❌ Spread pasar (selisih beli/jual)
❌ Slippage eksekusi (perbedaan harga saat terjadi lonjakan volatilitas)
Berharap bisa memprediksi arah pergerakan pasar dalam waktu yang sangat singkat untuk mengorek micro-profit adalah jebakan. Kenyataannya, gesekan pasar menghabiskan seluruh margin teoretis.
💡 SOLUSI INSTITUSIONAL: JANGAN LAGI MENEBak ARAH.
Alih-alih bertaruh pada kenaikan atau penurunan $BTC atau $ETH, manajemen kuantitatif modern berfokus pada NETRALITAS PASAR (Market Neutral) dan PENGELOLAAN RISIKO:
• Basis Trading (Arbitrase Spot vs Futures)
• Funding Rate Arbitrage (menangkap tingkat pendanaan)
• Grid Trading Adaptif (memanfaatkan volatilitas yang sideways)
• Protokol Disjonkter (pemutusan otomatis eksposur jika terjadi anomali)
Kita tidak lagi mencari untuk “benar” melawan pasar. Kita berusaha membangun arsitektur matematis yang mampu bertahan dalam semua kondisi.
---
💬 Pertanyaan untuk para trader: Anda lebih sering memakai bot yang bersifat direksional (Trend Following / RSI) atau strategi Delta-Netral di akun Anda?
Mari diskusikan di komentar! 👇
#AxiomQuant #TradingBotSuccess #RiskManagementInTrading #Quantitativetrading $BTC $ETH $SOL
Jika Anda pernah menguji strategi otomatis di Binance, Anda pasti pernah mengalami skenario ini:
1️⃣ Di backtest: kurva profit berupa garis lurus ke atas (+0,03% sampai +0,05% per trade).
2️⃣ Di dunia nyata: modal pelan-pelan terkikis tapi pasti.
Mengapa terjadi perbedaan ini?
Jawabannya satu kata: FRICTIONS (gesekan).
Banyak perancang lupa mengintegrasikan dampak kumulatif dari 3 faktor mematikan pada high frequency:
❌ Biaya transaksi Binance (Taker / Maker)
❌ Spread pasar (selisih beli/jual)
❌ Slippage eksekusi (perbedaan harga saat terjadi lonjakan volatilitas)
Berharap bisa memprediksi arah pergerakan pasar dalam waktu yang sangat singkat untuk mengorek micro-profit adalah jebakan. Kenyataannya, gesekan pasar menghabiskan seluruh margin teoretis.
💡 SOLUSI INSTITUSIONAL: JANGAN LAGI MENEBak ARAH.
Alih-alih bertaruh pada kenaikan atau penurunan $BTC atau $ETH, manajemen kuantitatif modern berfokus pada NETRALITAS PASAR (Market Neutral) dan PENGELOLAAN RISIKO:
• Basis Trading (Arbitrase Spot vs Futures)
• Funding Rate Arbitrage (menangkap tingkat pendanaan)
• Grid Trading Adaptif (memanfaatkan volatilitas yang sideways)
• Protokol Disjonkter (pemutusan otomatis eksposur jika terjadi anomali)
Kita tidak lagi mencari untuk “benar” melawan pasar. Kita berusaha membangun arsitektur matematis yang mampu bertahan dalam semua kondisi.
---
💬 Pertanyaan untuk para trader: Anda lebih sering memakai bot yang bersifat direksional (Trend Following / RSI) atau strategi Delta-Netral di akun Anda?
Mari diskusikan di komentar! 👇
#AxiomQuant #TradingBotSuccess #RiskManagementInTrading #Quantitativetrading $BTC $ETH $SOL
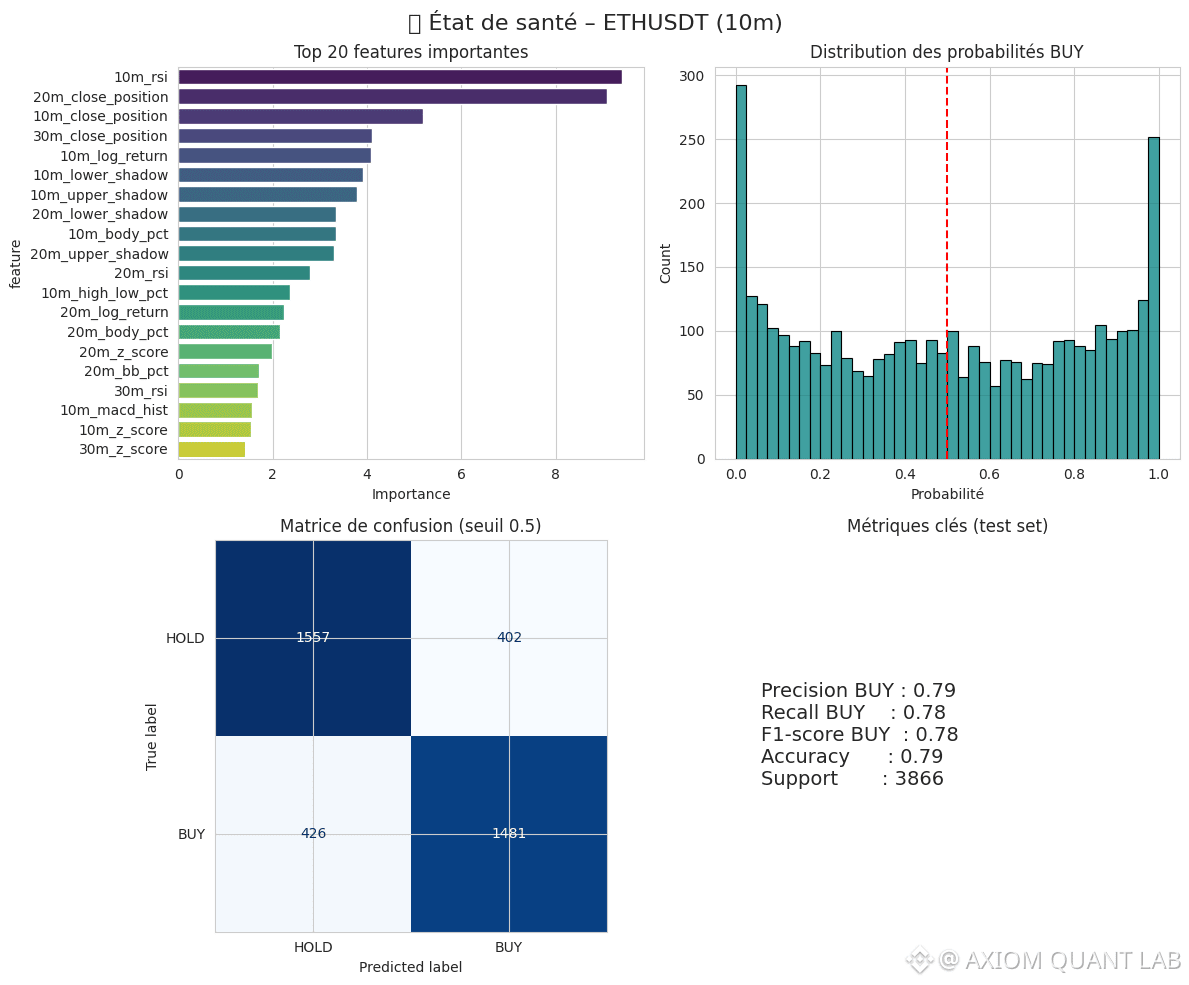
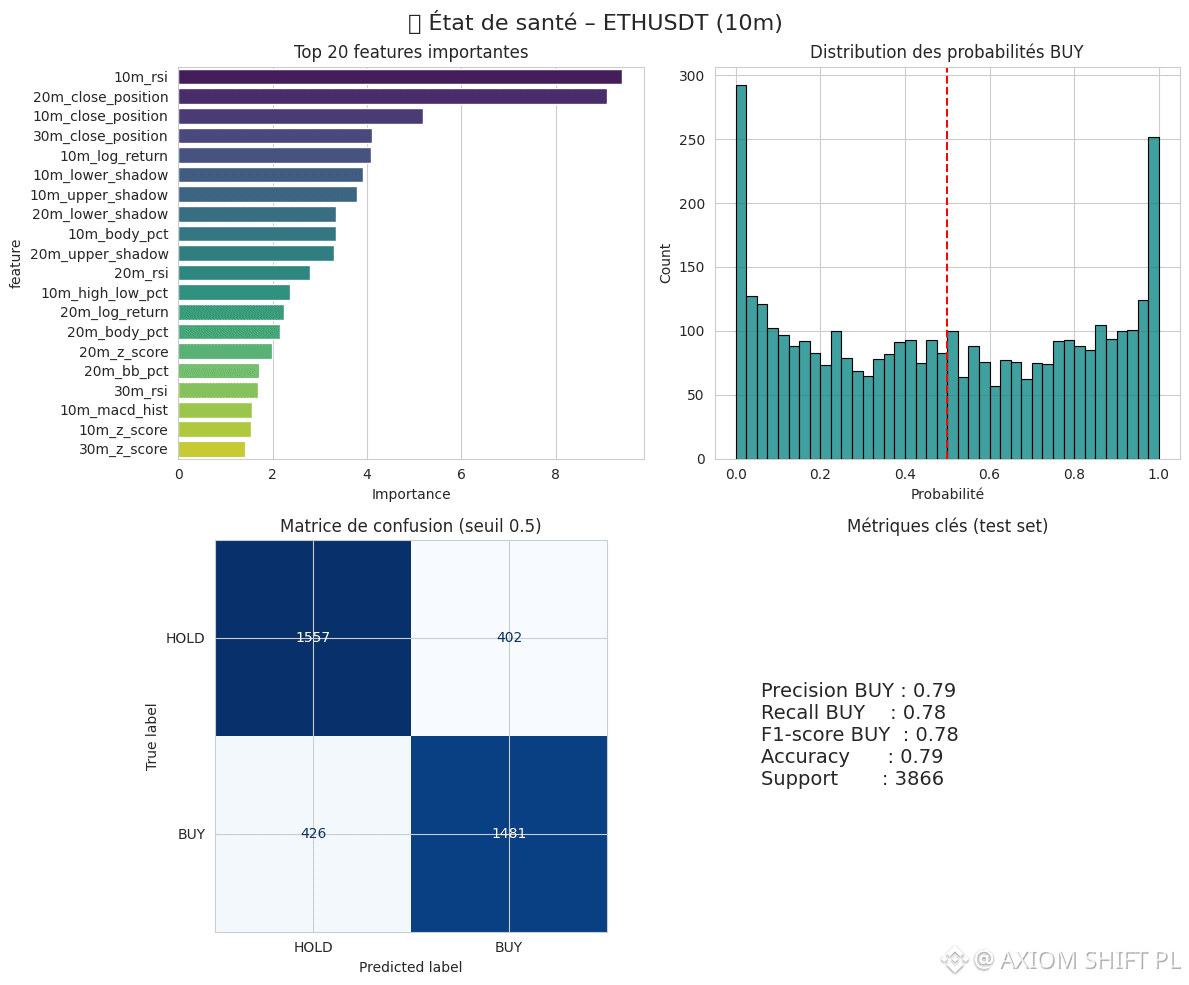
🔥 79% trading menang di Ethereum – Data mentah, bukan omong kosong
Kami telah melatih model AI pada #ETH/USDT dalam 10 menit. Tidak ada copy-paste, tidak ada indikator ajaib. Hanya matematika.
📊 Hasil backtest ketat (periode yang tidak pernah dilihat oleh model) :
· 1.555 trading simulasi
· 79% sinyal positif
· Faktor profit: 5,57 (setiap $ yang hilang, 5,57$ didapat kembali)
· Drawdown maks: -1,19% (tidak ada penyelaman modal)
· +616% pengembalian bersih dalam waktu kurang dari sebulan
Algoritma ini memadukan +40 indikator di 4 kerangka waktu (10m, 20m, 30m, 60m). Ia tidak bermain tebak-tebakan, ia mendeteksi pola statistik yang dapat diulang.
📱 Aplikasi mobile Axiom Quant segera hadir. Ia akan mengirimkan sinyal ini secara langsung dengan titik masuk/keluar yang jelas. Berbayar, karena infrastruktur AI mahal. Bukan mainan gratis.
⚠️ Beta pribadi: hanya 150 tempat.
Untuk mendaftar, jawab pertanyaan ini di kolom komentar:
👉 Apa yang paling menguras uang Anda dalam trading hari ini?
Saya akan membaca semuanya dan memilih profil yang serius.
#AxiomQuant #Ethereum #Trading #Crypto
Kami telah melatih model AI pada #ETH/USDT dalam 10 menit. Tidak ada copy-paste, tidak ada indikator ajaib. Hanya matematika.
📊 Hasil backtest ketat (periode yang tidak pernah dilihat oleh model) :
· 1.555 trading simulasi
· 79% sinyal positif
· Faktor profit: 5,57 (setiap $ yang hilang, 5,57$ didapat kembali)
· Drawdown maks: -1,19% (tidak ada penyelaman modal)
· +616% pengembalian bersih dalam waktu kurang dari sebulan
Algoritma ini memadukan +40 indikator di 4 kerangka waktu (10m, 20m, 30m, 60m). Ia tidak bermain tebak-tebakan, ia mendeteksi pola statistik yang dapat diulang.
📱 Aplikasi mobile Axiom Quant segera hadir. Ia akan mengirimkan sinyal ini secara langsung dengan titik masuk/keluar yang jelas. Berbayar, karena infrastruktur AI mahal. Bukan mainan gratis.
⚠️ Beta pribadi: hanya 150 tempat.
Untuk mendaftar, jawab pertanyaan ini di kolom komentar:
👉 Apa yang paling menguras uang Anda dalam trading hari ini?
Saya akan membaca semuanya dan memilih profil yang serius.
#AxiomQuant #Ethereum #Trading #Crypto
Masuk untuk menjelajahi konten lainnya