

#aaplb
aaplb
9,251 penayangan
286 Berdiskusi
Populer
Terbaru
·
--
Lihat terjemahan
$AAPLB +1.10% | $XPL +1.10% | $TON +0.95%
#AAPLB nudged up to $350.98, ticking higher by 1.10% on $2.0 M of trade activity.
#XPL climbed to $0.0764, also gaining 1.10% while moving a solid $16.8 M in volume, suggesting fresh interest.
#TON slipped modestly to $1.60, up 0.95% with $7.7 M changing hands, a quieter but still positive flow.
👀 Keep an eye on whether XPL’s strong volume can sustain the upside momentum across the next session.
#Write2Earn #Binance
10
·
--
Lihat terjemahan
$AAPLB +0.99% | $DODO +0.95% | $TON +0.95%
#AAPLB nudges up to $350.33, gaining +0.99% on $1.9 M of volume.
#DODO climbs to $0.0244, up +0.95% with $1.4 M changing hands.
#TON edges higher at $1.60, also up +0.95% on a robust $7.7 M flow.
👀 The disparity in volume—TON’s turnover dwarfs the other two—might hint at where buying pressure is concentrating.
#Write2Earn #Binance
1

Zhou Qunfei menduduki puncak daftar perempuan terkaya di Tiongkok dengan kekayaan 127 miliar yuan. Hubungan berita ini dengan AAPLB lebih jauh daripada yang diperkirakan kebanyakan orang, sekaligus lebih dalam.
Mari perjelas dulu sisi yang jauh: daftar Hurun melihat ke belakang. Angka 127 miliar yuan (128 miliar yuan jika kekayaan pasangan digabungkan, peringkat ke-33 dalam daftar keseluruhan) adalah hasil akumulasi nilai pesanan panel kaca yang diperoleh Lens Technology dari Apple selama beberapa tahun terakhir. Peringkat dalam daftar orang terkaya tidak akan membuat Apple memesan satu lembar kaca pun lebih banyak pada kuartal depan, juga tidak akan mengubah satu baris pun arus kas saham induk di balik AAPLB. Inilah jebakan paling umum dalam narasi tentang tokoh: ceritanya paling menarik, tetapi jalur dampaknya paling lemah.
Sisi yang lebih dalam adalah bahwa seorang bos pemasok bisa mencapai kekayaan ratusan miliar yuan berkat komponen struktural penting untuk satu pelanggan saja. Itu sendiri merupakan semacam pemeriksaan kesehatan bagi struktur BOM Apple 👑
Pertama, konsentrasi adalah pedang bermata dua. Fakta bahwa segmen panel kaca bisa melahirkan orang terkaya di sebuah provinsi menunjukkan bahwa konsentrasi pemasok Apple untuk komponen struktural penting masih sangat tinggi. Konsentrasi tinggi memudahkan peningkatan kapasitas produksi, tetapi menyulitkan negosiasi harga. Namun, perusahaan yang sama sedang merambah perakitan perangkat jadi; bagian ini justru menjadi kekuatan yang menekan harga perakitan Apple. Dalam berita yang sama, dampaknya terhadap margin kotor Apple bisa positif sekaligus negatif. Efek bersihnya terlalu kecil untuk dimasukkan ke dalam model; yang benar-benar menentukan adalah bagaimana pangsa pasar berubah dalam dua atau tiga tahun ke depan. Itulah yang dihargai oleh AAPLB, bukan siapa yang duduk di baris mana dalam jamuan kenegaraan.
Kedua, saat melihat struktur pendanaan saham yang ditokenisasi, jangan gunakan kerangka crypto. AAPLB dipatok pada saham induk Apple, dan pergerakan intraday-nya terutama didorong oleh berita sebelum dan sesudah jam perdagangan saham AS. Karena kontrak perpetual aset seperti ini bisa dilindungi nilainya dengan saham induk, tingkat pendanaan dalam jangka panjang tertahan di sekitar garis nol. Akibatnya, tingkat ini sulit terdorong ke ekstrem oleh sentimen seperti produk asli crypto. Jadi, perubahan jumlah posisi terbuka lebih mencerminkan antisipasi sentimen terhadap perdagangan saham AS semalam selama sesi Asia, bukan panasnya spekulasi di dunia crypto. Yang benar-benar perlu dipantau adalah premi dan diskon: ketika harga token terus menyimpang dari saham induknya, itu menandakan kedalaman pasar di sisi tersebut tidak cukup untuk menampung order. Order stop-loss paling mudah tersapu pada saat seperti itu.
Ketiga, yang perlu diperhatikan di rantai adalah penerbitan dan penebusan token. Jumlah pembelian saham yang ditokenisasi mencerminkan alokasi dana sungguhan, sedangkan posisi terbuka kontrak hanya menunjukkan taruhan. Saat keduanya menyimpang, jadikan data on-chain sebagai acuan.
Di mana letak risikonya? Pada korelasi antara narasi dan aset dasarnya yang jauh lebih lemah daripada kesan yang ditimbulkan. Pergantian orang terkaya tidak mengubah sedikit pun porsi pengadaan Apple; sebaliknya, jika suatu hari Apple menaikkan porsi pemasok keduanya, kekayaan Zhou Qunfei akan lebih dulu turun, sementara AAPLB belum tentu ikut turun. Koefisien keterkaitan antara kedua hal ini jauh lebih rendah daripada kesan yang diberikan unggahan tersebut.
Jadi, cara yang tepat untuk menggunakan berita ini dalam konteks AAPLB adalah sebagai jendela untuk mengamati konsentrasi rantai pasok, bukan sebagai alasan untuk membeli. Jika ingin mengikuti perkembangannya, pantau margin kotor dan pergeseran pangsa perakitan dalam laporan keuangan, bukan daftar orang terkaya.
#APPLE #马斯克 #Crypto #AAPLB
3
Apple Store kini bisa melakukan diagnosis tanpa membuka kemasan: cukup pindai kotak iPhone yang masih tersegel dengan perangkat, lalu status kesehatannya akan terbaca. Hasilnya sudah keluar bahkan sebelum perangkat sampai ke tangan pengguna.
Pertama, tentukan posisi dampak finansialnya. Teknologi ini mengurangi tiga jenis biaya: penanganan retur, penilaian untuk rekondisi, dan verifikasi penipuan. Semuanya termasuk biaya operasional. Teknologi ini tidak menghasilkan pendapatan dan tidak memengaruhi tren pendapatan layanan. Jadi, untuk aset seperti AAPLB yang mengikuti saham induk Apple, ini adalah berita yang dampaknya hanya “beberapa angka di belakang koma”. Menganggapnya sebagai katalis positif bagi pendapatan layanan berarti salah arah. Sebaliknya, ada yang mungkin melakukan short karena menganggapnya “bukan kabar baik”—itu juga sangat keliru, karena teknologi ini memang menghemat biaya. Dampaknya akan terlihat pada rasio biaya, hanya saja secara bertahap.
Poin kedua lebih patut diperhatikan: kabar ini nyaris tidak membentuk konsensus di kalangan trader berbahasa Mandarin. Dari dua unggahan terkait perangkat keras Apple di feed, satu hanya mendapat 3 suka dan 1 komentar, sementara yang lain mendapat 1 suka dan 0 komentar—totalnya empat komentar dan empat suka. Angka ini bukan menunjukkan bahwa topiknya “kurang menarik”, melainkan bahwa berita operasional semacam ini tidak memiliki mekanisme penentuan harga di kalangan trader ritel: tidak ada titik diskusi, tidak ada perbedaan pendapat, dan akibatnya tidak ada perubahan posisi. Price discovery AAPLB masih didominasi oleh dana institusional di saham induknya. Token hanya menangkap satu dorongan sentimen yang sangat lemah di luar jam perdagangan, lalu berhenti di situ.
Risikonya ada di sisi lain, dengan arah yang berlawanan. iPhone Duo gagal dalam uji ketahanan debu JerryRigEverything. Berita negatif terkait kontrol kualitas seperti ini menyebar jauh lebih cepat di sektor elektronik konsumen dibandingkan kabar tentang “peningkatan efisiensi toko”. Dampak kedua hal tersebut terhadap pendapatan sama-sama nol, tetapi pasar biasanya merespons kabar buruk dengan kecepatan satu tingkat lebih tinggi. Bagi AAPLB, ini merupakan tekanan sentimen jangka pendek, bukan peristiwa fundamental. Namun, jika terjadi saat likuiditas sedang tipis, volatilitasnya bisa membesar.
Ada satu detail struktural lagi: berita operasional semacam ini biasanya muncul saat pasar saham tutup, sehingga token bergerak lebih dulu dan saham induknya menyusul saat pasar buka. Ini mudah memicu penembusan palsu yang tidak didukung transaksi di pasar spot. Begitu harga di luar bursa muncul, token bisa bergerak kembali ke level sebelumnya. Peluang menang dengan mengejar penembusan seperti ini jauh lebih rendah daripada menilai sendiri sifat suatu peristiwa.
Pandangan saya: berita ini bukan alasan untuk bullish maupun bearish terhadap AAPLB; arahnya memang positif, tetapi bobotnya sangat kecil. Dua komponen biaya terbesar di sisi ritel Apple adalah penanganan retur dan verifikasi penipuan. Menyederhanakan keduanya dengan satu perangkat pemindai adalah bentuk rekayasa biaya. Dampaknya akan terakumulasi dalam rasio biaya operasional dari kuartal ke kuartal, tanpa meninggalkan jejak pada pendapatan kuartalan. Untuk memperhitungkan dampaknya, diperlukan data rasio biaya selama beberapa kuartal berturut-turut; paling cepat pun baru bisa menunggu laporan keuangan berikutnya. Sebelum itu, setiap pergerakan intrahari AAPLB hanyalah fluktuasi likuiditas di tingkat token.
Peringatan risiko: Pada aset yang ditokenisasi, premi dan diskon serta penyimpangan harga di luar jam perdagangan lebih mudah menyebabkan kerugian daripada kesalahan dalam menebak arah.
#AAPLB #Apple #Crypto
14
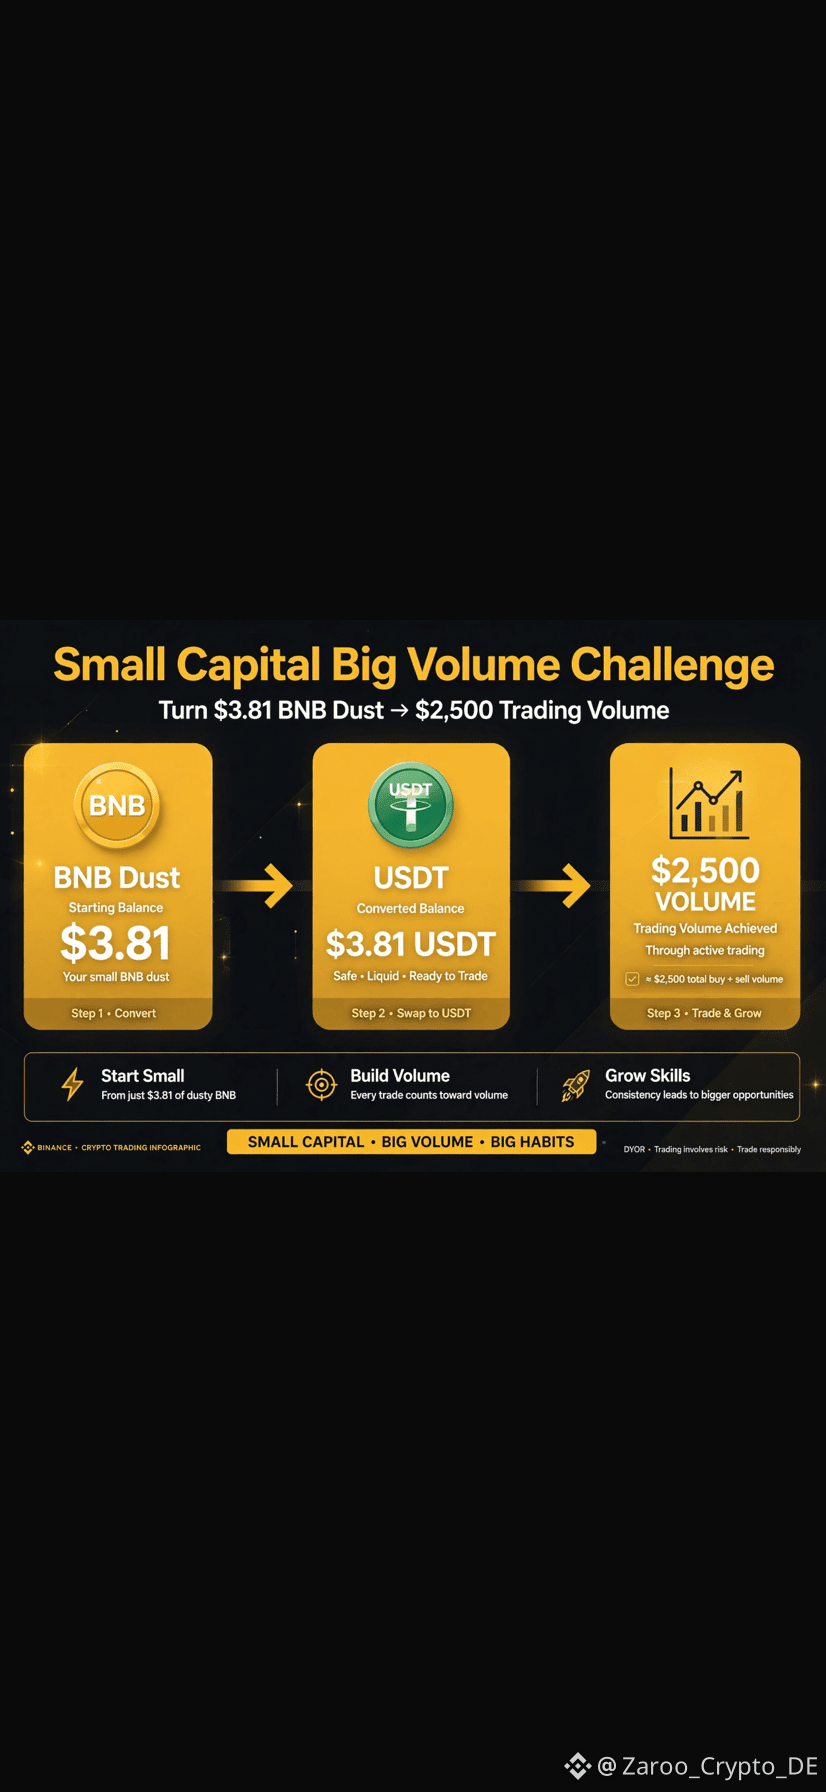
Tantangan Modal Kecil, Volume Besar Hari 1!
Saya baru saja mengonversi Dust saya senilai $3.81 $BNB menjadi $USDT
Target saya adalah mencapai volume $2,500 untuk acara trading $AAPLB hanya dengan $4!
Mungkinkah? Ya, jika saya melakukan 625 transaksi masing-masing sebesar $4
Ikuti saya, saya akan membagikan untung/rugi setiap hari.
Haruskah saya mulai dengan $BTC atau $ETH? Tulis di komentar!
BNB $USDT $ETH
{spot}(BTCUSDT)
{spot}(AAPLBUSDT)
{spot}(BNBUSDT)
#EarningsSeason #BinancePick #AAPLB #bnb #BTC
Tantangan Modal Kecil, Volume Besar Hari 1!
Saya baru saja mengonversi Dust saya senilai $3.81 $BNB menjadi $USDT
Target saya adalah mencapai volume $2,500 untuk acara trading $AAPLB hanya dengan $4!
Mungkinkah? Ya, jika saya melakukan 625 transaksi masing-masing sebesar $4
Ikuti saya, saya akan membagikan untung/rugi setiap hari.
Haruskah saya mulai dengan $BTC atau $ETH? Tulis di komentar!
BNB $USDT $ETH
#EarningsSeason #BinancePick #AAPLB #bnb #BTC
90

⚡ $AAPLB MENGGUNCANG TANGAN-TANGAN LEMAH DALAM PEMBERSIHAN LIKUIDITAS KLASIK SESUAI BUKU TEKS! 🦈
Koreksi kecil pada grafik membuat para pelaku pasar yang bertangan lemah panik, tetapi uang cerdas melihat penurunan rutin ini sebagaimana adanya: reset leverage yang diperhitungkan. 🦈 Para paus hanya sedang menyingkirkan posisi long yang masuk terlambat dan membangun momentum baru sebelum kenaikan berikutnya.
📊 Buku pesanan spot menunjukkan antrean beli besar yang menunggu tepat di bawah permukaan untuk menyerap aksi jual panik tanpa merusak struktur. 💡 Panik saat koreksi rutin tepat sebelum tawaran beli institusional kembali masuk adalah cara investor ritel tertinggal.
💬 Apakah penurunan kecil ini menggoyahkan keyakinan Anda, atau Anda sedang memantau tempat uang cerdas mengakumulasi aset berikutnya? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #AAPLB #Crypto #Altcoins #SmartMoney #Bullish
🚀 ⚡
7
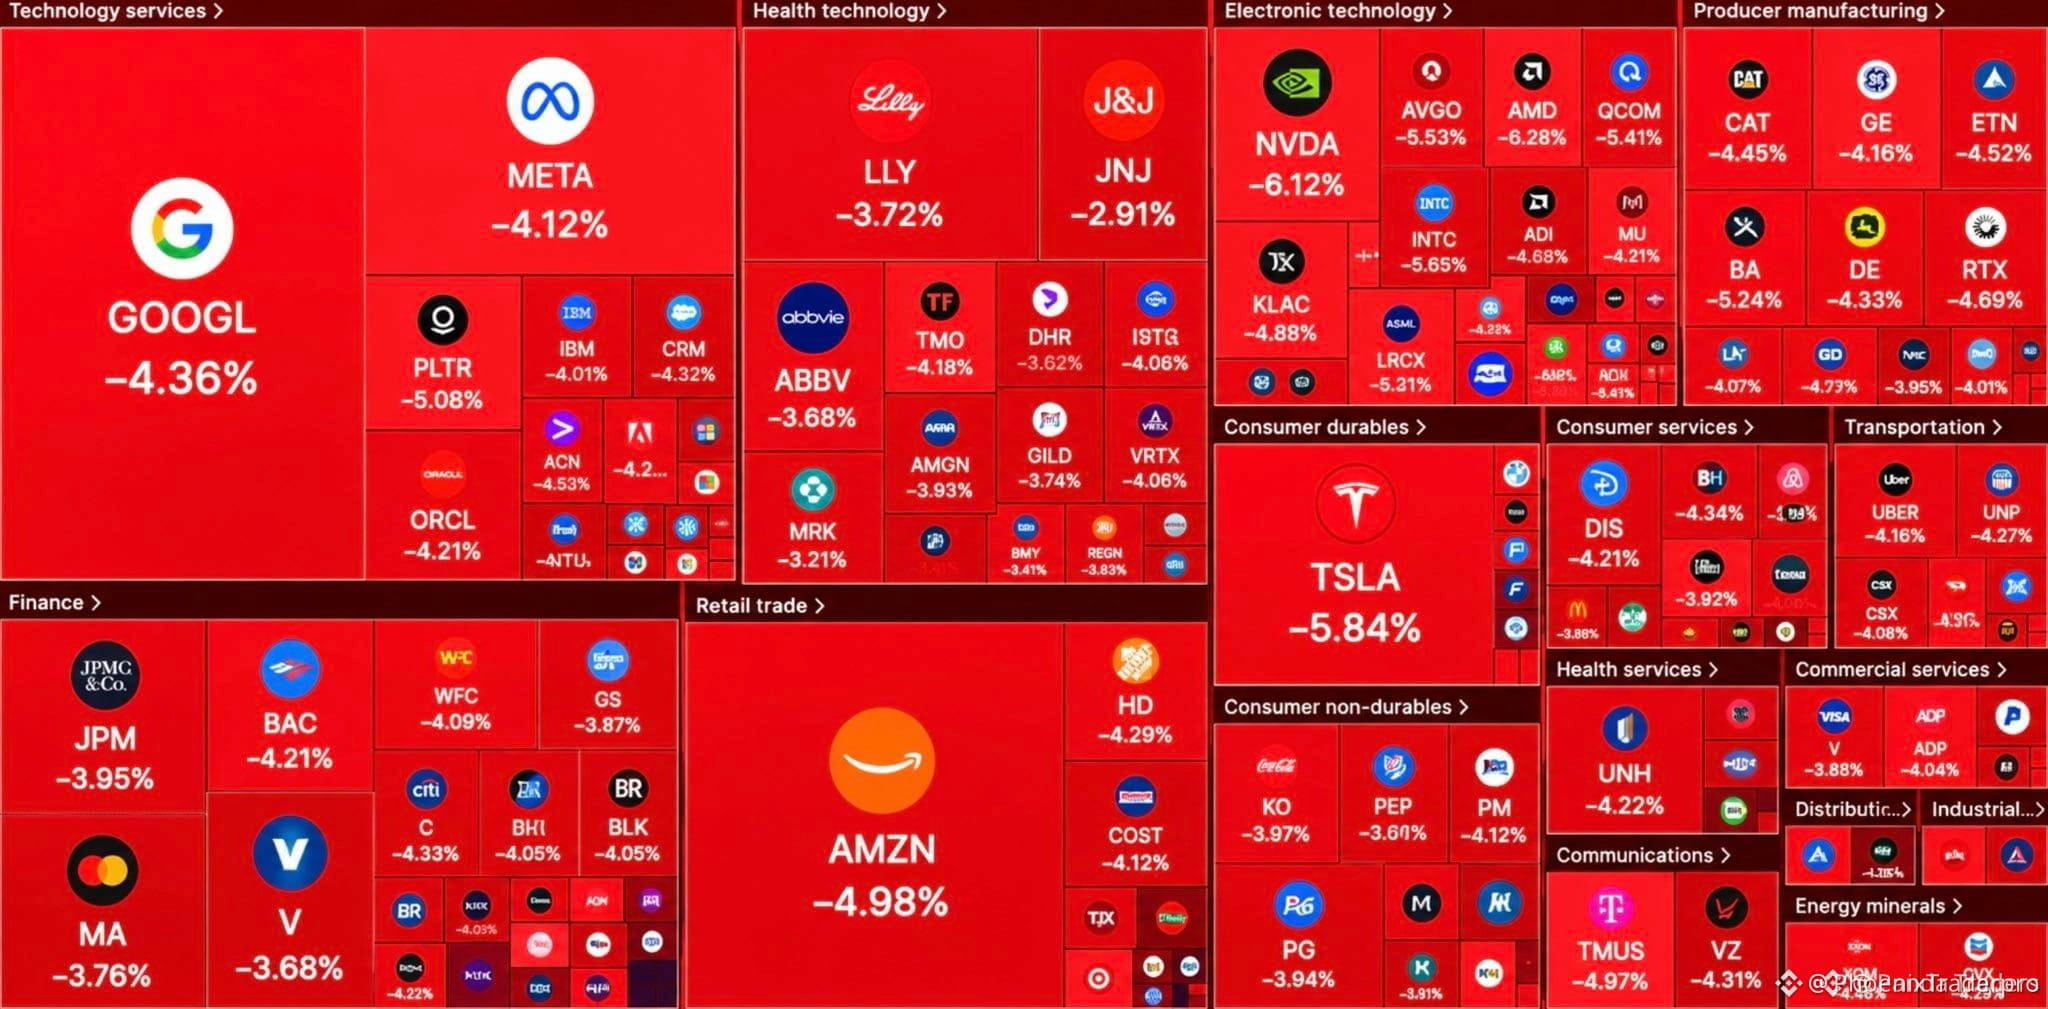
🚨 $AAPLB $NVDAB $AMZNB TERJUN KE DALAM KEKACAUAN SETELAH PASAR SAHAM AS ANJLOK $500B! 💥
📊 Bel pembukaan pasar menghapus kapitalisasi pasar senilai $500 B dari saham AS, memicu aksi sapu likuiditas brutal yang meluas ke ADR yang didominasi saham teknologi. Para hiu bermodal besar sudah mulai mengatur ulang posisi, menyeret saham-saham ini ke aksi jual tajam saat arus pesanan berbalik turun. 🦈
⚡ Volume pada grafik 1 menit melonjak 3×, dan RSI menunjukkan kondisi jenuh beli, mengisyaratkan gelombang berikutnya bisa berupa aksi likuidasi paksa berantai. 📈 Para trader, apakah kalian bersiap menghadapi penurunan yang lebih dalam atau berburu peluang rebound setelah aksi jual panik? 💬
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #AAPLB #ShortSqueeze #MarketCrash #Crypto
🔥 🦈
17

·
--
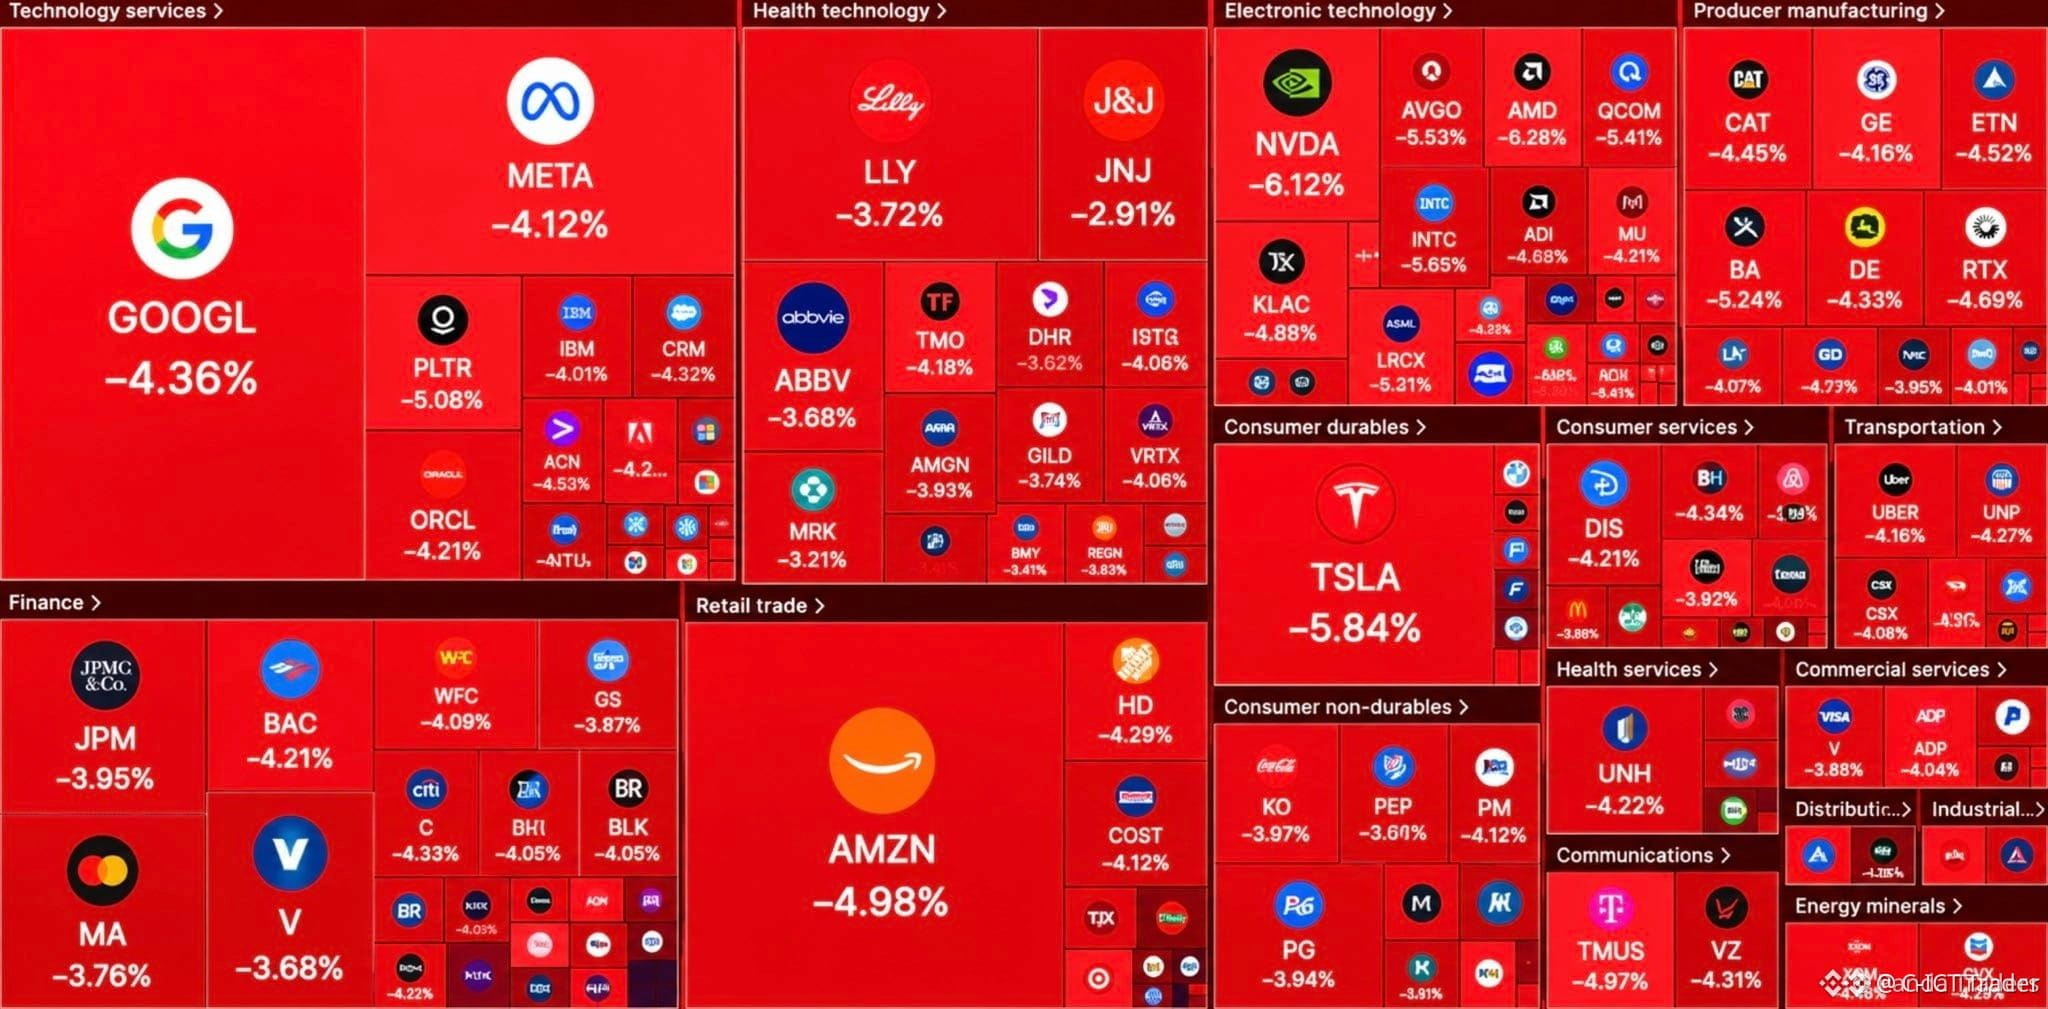
🔴 $AAPLB $NVDAB $AMZNB $500B AKSI JUAL BESAR-BESARAN MELEDAK SAAT PEMBUKAAN! 🚨
Saat bel pembukaan berbunyi, terjadi penyapuan likuiditas terkoordinasi di seluruh klaster $AAPLB , $NVDAB dan $AMZNB , menghapus sekitar $500 B kapitalisasi pasar hanya dalam hitungan detik. 🦈 Blok order pelaku pasar bermodal besar ditembus, menyingkap tekanan jual besar yang telah diakumulasi oleh institusi.
Lonjakan volume pada grafik 5 menit mengonfirmasi tekanan jual agresif, sementara harga menembus zona permintaan sebelumnya, mengubah level support bersejarah menjadi koridor resistance baru. 📊 Kolam likuiditas berikutnya berada tepat di bawah blok order yang ditembus, yang berpotensi menjadi pemicu penurunan lebih lanjut.
💬 Apakah Anda menyesuaikan eksposur short dengan jebakan likuiditas yang mulai terbentuk? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #AAPLB #Selloff #LiquiditySweep #MarketStructure #Crypto
🚀 🦈
10
Ulasan iPhone Duo yang diunggah oleh 影视飓风 dan He Tongxue di X memang membuat penonton luar negeri terkesan. Namun, unggahan yang disalin ke Plaza itu hanya mendapat 5 suka dan 5 komentar. Antusiasmenya memang nyata, tetapi semuanya terpusat pada “siapa yang bisa membuat ponsel terlihat lebih bagus saat direkam”, tanpa satu pun yang membahas jumlah pengiriman, biaya BOM, atau konversi penjualan perdana. Bagi aset seperti AAPLB yang nilainya dipatok pada saham induk Apple, ini adalah jenis kabar baik yang paling berbahaya: sentimen mendahului, sementara fundamental belum menyusul.📉
Berikut empat aspek yang benar-benar saya perhatikan.
Pertama, reputasi memvalidasi kemampuan rekayasa, bukan permintaan. Ulasan dari kedua KOL itu membuktikan bahwa hal-hal seperti sensasi engsel, kendali lipatan, dan penyetelan pencitraan sudah “berhasil diwujudkan”. Namun, apakah ponsel lipat bisa menghasilkan laba bergantung pada apakah biaya engsel, kaca ultra-tipis UTG, dan OLED dua lapis bisa ditekan. Ketiganya sama-sama mengurangi margin laba kotor. Struktur margin Apple ditopang oleh pendapatan layanan dan ponsel konvensional berharga tinggi. Produk lipat generasi pertama kemungkinan besar akan mengencerkan margin, bukan meningkatkannya. Dengan kata lain, semakin bagus reputasi Duo, semakin jelas bahwa Apple masih harus terus berinvestasi pada bentuk produk ini. Tahap investasi tidak akan tercermin dalam laporan laba.
Kedua, mekanisme penemuan harga AAPLB memiliki celah struktural. AAPLB adalah saham yang ditokenisasi dan dihargai dalam USDT, dengan perdagangan berkelanjutan 7×24 jam; saham Apple sendiri hanya diperdagangkan 5 hari dalam seminggu, dengan jam perdagangan reguler 6,5 jam per hari. Artinya, selama jam perdagangan Asia, AAPLB hampir tidak menerima informasi fundamental baru. Harga didorong oleh posisi dan sentimen, sehingga premi bisa menumpuk sebelum pasar saham AS dibuka, lalu terkikis kembali. Saat kamu mengejar harga pada akhir pekan atau sesi Asia, pada dasarnya kamu membayar premi “perbedaan waktu”, bukan harga yang mencerminkan arus kas Apple.
Ketiga, faktor yang benar-benar bisa masuk ke valuasi hanyalah siklus penggantian ponsel dan pembelian kembali saham. Volume pengiriman ponsel lipat saat ini masih sangat kecil dibandingkan seluruh iPhone, sehingga dalam jangka pendek belum bisa mengubah panjang siklus penggantian ponsel. Hal yang bisa mengubah laba per saham adalah laju pertumbuhan pendapatan layanan serta berkurangnya jumlah saham beredar berkat pembelian kembali saham tahunan dalam skala besar. Tidak ada jalur transmisi antara kedua hal ini dan “orang asing sampai terperangah”. Jika ingin memperdagangkan narasi Duo, yang kamu perdagangkan adalah siklus produk; jika ingin memperdagangkan AAPLB, yang kamu perdagangkan adalah kebijakan pengembalian modal. Itu dua hal yang berbeda.
Keempat, ada biaya kepemilikan yang mudah terabaikan. Saham yang ditokenisasi biasanya tidak menyalurkan dividen. Peningkatan nilai per saham dari dividen dan pembelian kembali saham Apple hanya bisa kamu nikmati sebagian lewat kenaikan harga; bagian berupa dividen tunai tidak bisa kamu dapatkan. Selain itu, ada pula premi atau diskon USDT dan risiko pihak lawan dari platform. Berbagai variabel bertumpuk dalam satu kuotasi harga. Volatilitasnya tampak seperti saham Apple, tetapi kemungkinan besar volatilitasnya lebih tinggi daripada saham Apple yang diperdagangkan langsung.
Kesimpulan saya sederhana: ulasan Duo layak ditonton, tetapi itu adalah sinyal produk, bukan sinyal beli AAPLB. Jika harus menunggu katalis, saya akan mengamati kapan kurva biaya model lipat mulai berbalik, serta apakah siklus penggantian ponsel dan pendapatan layanan membaik bersamaan dalam laporan keuangan berikutnya. Sebelum itu, setiap lonjakan AAPLB akibat sentimen lebih saya anggap sebagai jendela likuiditas, bukan awal sebuah tren. Pengaturan tempo posisi selalu berdampak lebih dulu daripada penilaian arah.
#BINANCEPICK #Crypto #AAPLB
1
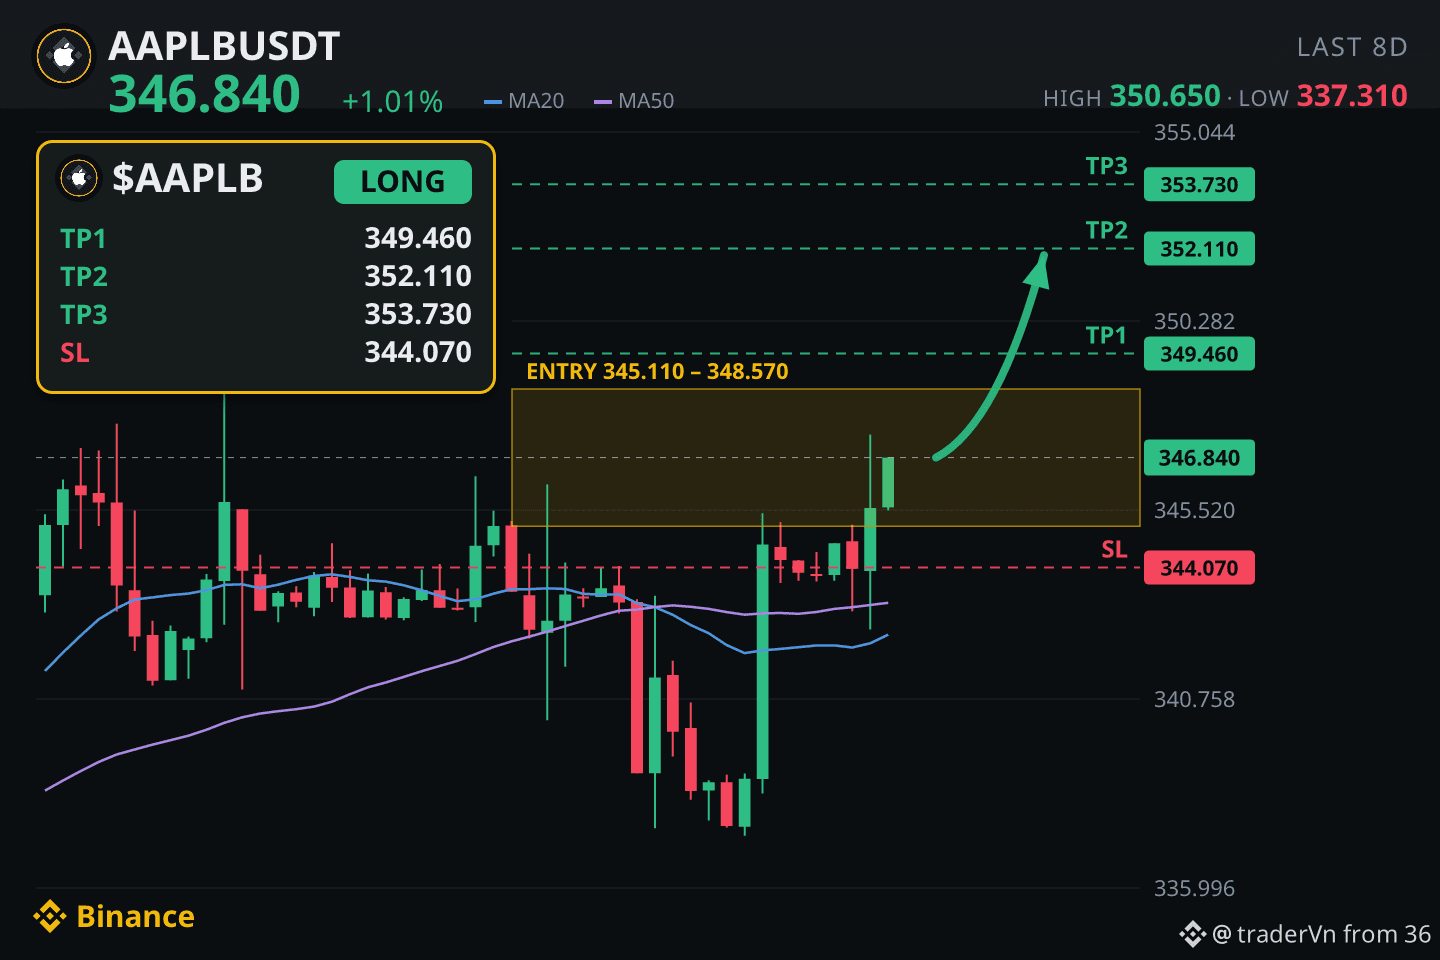
📢 BINANCE STARTER CARNIVAL MENAWARKAN HADIAH UNTUK PERDAGANGAN AAPLB
$AAPLB $IOST $ALT
Harga AAPLB 346.84 USDT · +0.68% dalam 24 jam · Vol 1M
🏷️ Jenis acara: KAMPANYE · dipublikasikan oleh Binance pada 22/10/2026
Pasar terus menyerap sinyal yang beragam, dengan promosi bStock besar yang memberikan likuiditas jangka pendek bagi aset tertentu. Binance Starter Carnival bertujuan meningkatkan aktivitas perdagangan AAPLB, sementara sentimen yang lebih luas masih tertekan oleh penurunan baru-baru ini pada token lain dengan volume perdagangan tinggi.
📈 Data pasar langsung — TREN NAIK
• AAPLB 346.84 · +0.68% · Vol 1M
• IOST · -52.1% · Vol 18M
• ALT · -35.2% · Vol 30M
• LUMIA · -21% · Vol 7M
Pengumuman bursa mengalihkan perhatian ke aset yang disebutkan, dan perhatian datang dengan cepat lalu pergi sama cepatnya.
#AAPLB #Binance
Sumber: https://www.binance.com/vi/support/announcement/ed8ff1366f0e4d4687eb1e105e7f61f1
Hanya sebagai referensi, bukan saran keuangan (DYOR).
8
·
--
📡 Acara|Festival Pemula Binance: Perdagangkan bStocks dan bagikan hadiah AAPLB dan NVDAB senilai hingga 60.000 USDT!
$AAPLB Pantau dulu. Pengumuman yang berkaitan dengan posisi Anda disarankan untuk ditindaklanjuti pada hari yang sama.
#AAPLB
Catatan pribadi, bukan rekomendasi untuk melakukan tindakan tertentu.
$AAPLB Pantau dulu. Pengumuman yang berkaitan dengan posisi Anda disarankan untuk ditindaklanjuti pada hari yang sama.
#AAPLB
Catatan pribadi, bukan rekomendasi untuk melakukan tindakan tertentu.
1
3
·
--
Karnaval Pemula Binance: Trading bStocks dan bagi-bagi hadiah AAPLB serta NVDAB hingga 60.000 USDT!
Sebelum ikut aktivitas trading, hitung dulu perkiraan hadiah, biaya trading yang harus dibayar, dan risiko fluktuasi harga. Ikut hanya jika setelah dihitung memang sepadan.$AAPLB Harga saat ini 344,07.
Ikuti akun ini agar tidak ketinggalan pengumuman terbaru.
#AAPLB
Sebelum ikut aktivitas trading, hitung dulu perkiraan hadiah, biaya trading yang harus dibayar, dan risiko fluktuasi harga. Ikut hanya jika setelah dihitung memang sepadan.$AAPLB Harga saat ini 344,07.
Ikuti akun ini agar tidak ketinggalan pengumuman terbaru.
#AAPLB
2
·
--
🐋 Begitu acara dimulai, volume perdagangan biasanya ikut meningkat.
Karnaval Pemula Binance: Perdagangkan bStocks dan raih bagian dari hadiah AAPLB dan NVDAB senilai hingga 60.000 USDT!
$AAPLB Amati permintaan beli organik selama acara berlangsung. Yang terpenting adalah apakah volume perdagangan dapat bertahan setelah acara berakhir.
#AAPLB
Karnaval Pemula Binance: Perdagangkan bStocks dan raih bagian dari hadiah AAPLB dan NVDAB senilai hingga 60.000 USDT!
$AAPLB Amati permintaan beli organik selama acara berlangsung. Yang terpenting adalah apakah volume perdagangan dapat bertahan setelah acara berakhir.
#AAPLB
3
$AAPLB
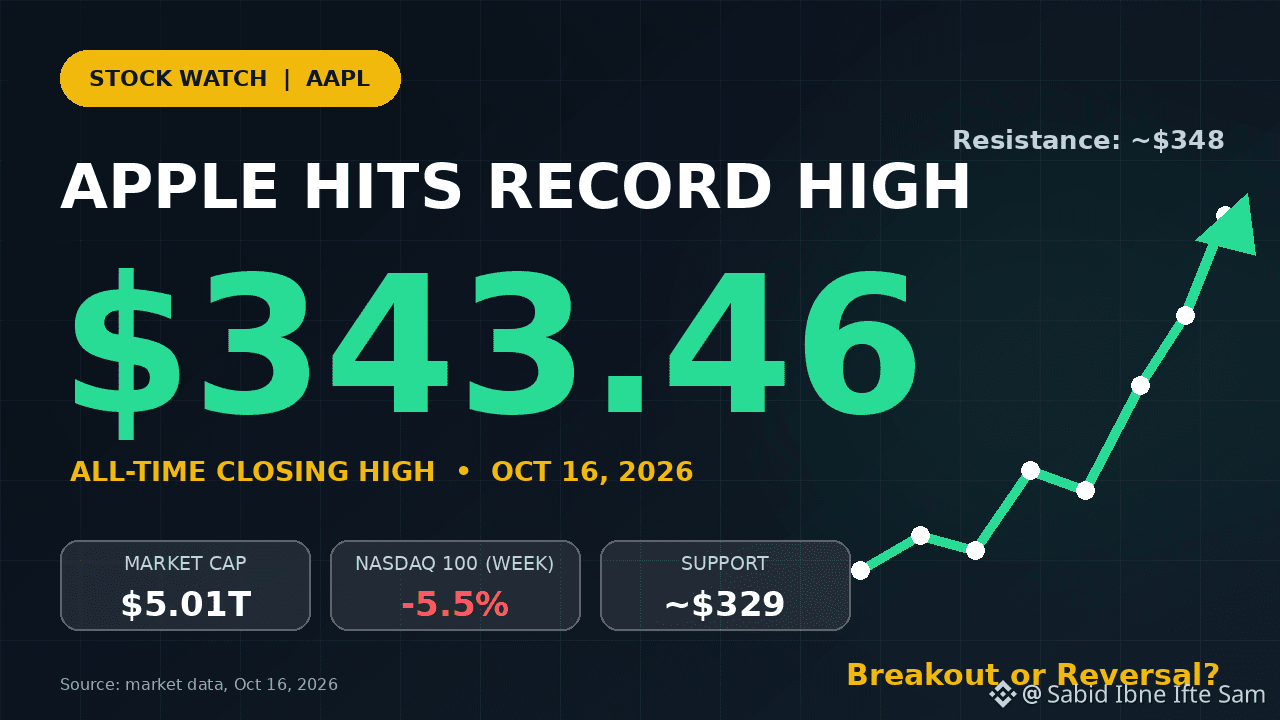
Apple ($AAPLB ): Rekor Tertinggi saat Nasdaq Terpuruk
Nasdaq 100 turun 5,5% pekan ini, tetapi Apple ($AAPLB ) ditutup pada rekor $343.46 pada 16 Oktober, dengan kapitalisasi pasar hampir $5 triliun. (kucoin) (macdailynews)
🔹 Analisis Teknis
Harga berada di atas rata-rata 50 hari (~$325.7) dan rata-rata 200 hari. (financhill)
RSI sekitar 62: momentum kuat, tetapi belum jenuh beli. (financhill)
Level support berada di sekitar $329. Resistansi berada di rekor tertinggi sekitar $348. (journalarta)
🔹 Katalis
iPhone Duo seharga $1,999 dilaporkan habis terjual dalam hitungan menit setelah prapesan dibuka. Evercore menetapkan target $380, sementara UBS memperingatkan bahwa permintaan bisa melemah. (benzinga) (defenseworld)
🔹 Risiko
Rasio P/E sekitar 39, dan target rata-rata analis (~$328) berada di bawah harga saat ini. Tekanan makro dari PPI 6,3% dan imbal hasil tinggi juga masih berlanjut. (Yahoo Finance) (tickernerd)
🔹 Skenario
Bullish: penutupan di atas $348 dapat membuka jalan menuju $350 atau lebih tinggi.
Bearish: penurunan di bawah $329 dapat mendorongnya menuju $325.
{spot}(AAPLBUSDT)
#AAPLB #TechnicalAnalysis #Nasdaq #stockmarket
$AAPLB
Apple ($AAPLB ): Rekor Tertinggi saat Nasdaq Terpuruk
Nasdaq 100 turun 5,5% pekan ini, tetapi Apple ($AAPLB ) ditutup pada rekor $343.46 pada 16 Oktober, dengan kapitalisasi pasar hampir $5 triliun. (kucoin) (macdailynews)
🔹 Analisis Teknis
Harga berada di atas rata-rata 50 hari (~$325.7) dan rata-rata 200 hari. (financhill)
RSI sekitar 62: momentum kuat, tetapi belum jenuh beli. (financhill)
Level support berada di sekitar $329. Resistansi berada di rekor tertinggi sekitar $348. (journalarta)
🔹 Katalis
iPhone Duo seharga $1,999 dilaporkan habis terjual dalam hitungan menit setelah prapesan dibuka. Evercore menetapkan target $380, sementara UBS memperingatkan bahwa permintaan bisa melemah. (benzinga) (defenseworld)
🔹 Risiko
Rasio P/E sekitar 39, dan target rata-rata analis (~$328) berada di bawah harga saat ini. Tekanan makro dari PPI 6,3% dan imbal hasil tinggi juga masih berlanjut. (Yahoo Finance) (tickernerd)
🔹 Skenario
Bullish: penutupan di atas $348 dapat membuka jalan menuju $350 atau lebih tinggi.
Bearish: penurunan di bawah $329 dapat mendorongnya menuju $325.
#AAPLB #TechnicalAnalysis #Nasdaq #stockmarket
67
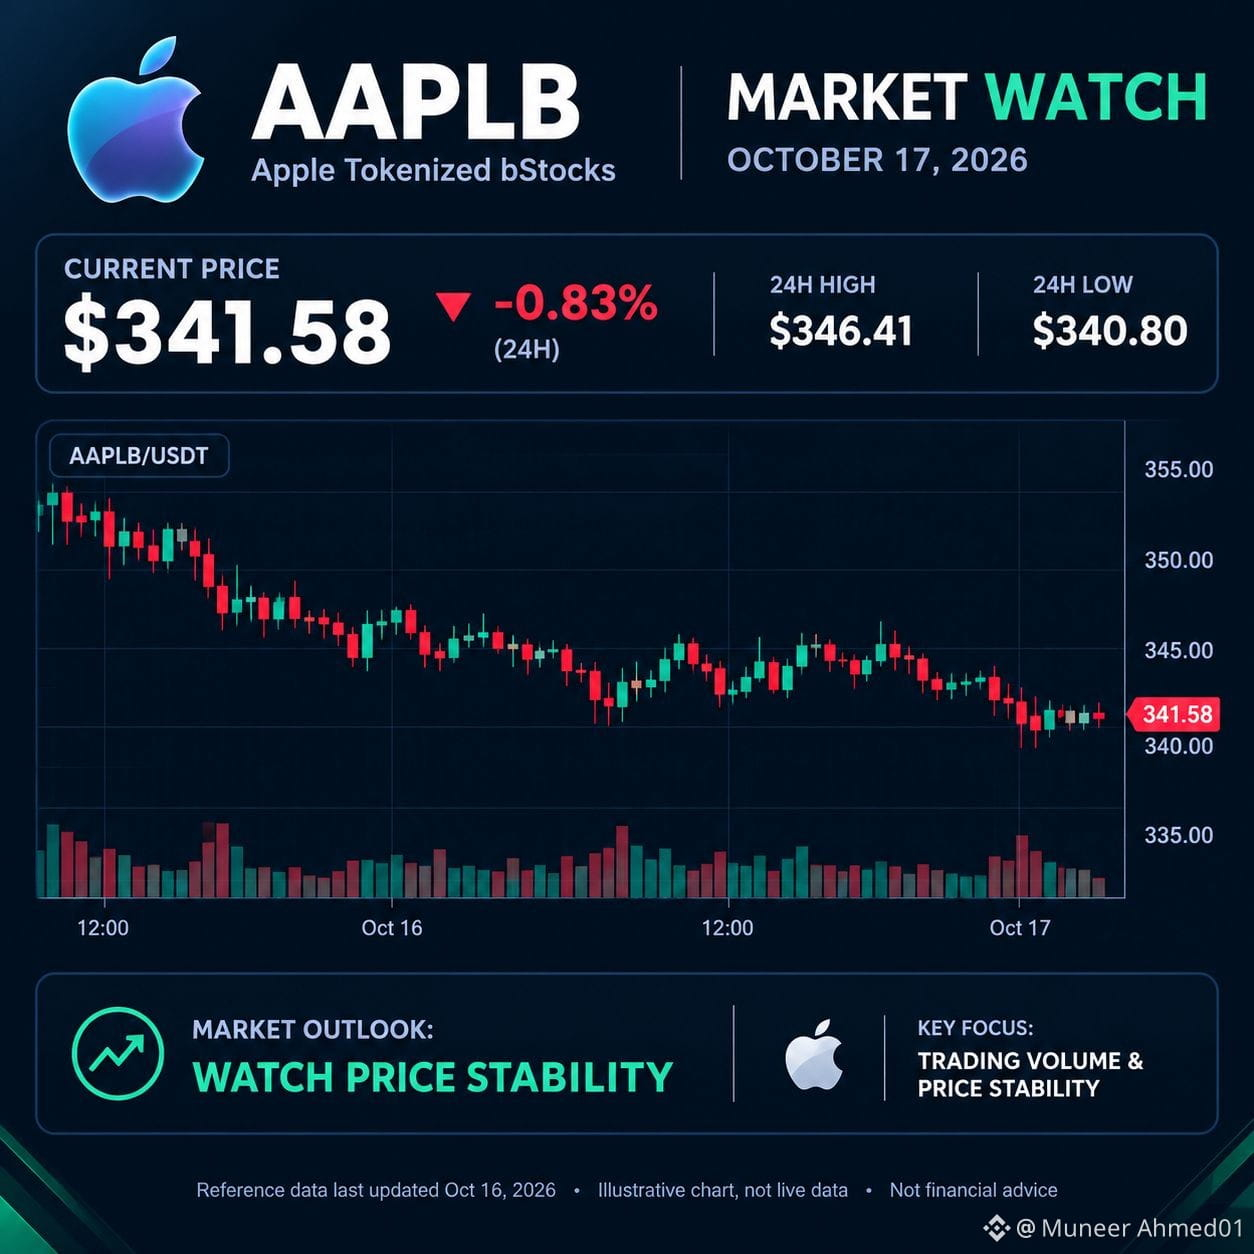
🍎 Pembaruan Pasar AAPLB | 17 Oktober 2026
$AAPLB , Apple Tokenized bStocks, memberikan eksposur ter-tokenisasi terhadap saham Apple. Harganya dipengaruhi oleh harga saham Apple dan sentimen pasar yang lebih luas.
📊 Pantauan Pasar Utama
🔹 Tren: Amati konfirmasi harga
🔹 Fokus: Volume perdagangan dan stabilitas harga
🔹 Prospek: Pantau kinerja saham Apple dan level pasar utama.
⚠️ AAPLB adalah efek yang ditokenisasi, bukan kepemilikan langsung atas saham Apple. Selalu lakukan riset sendiri.
#AAPLB #coinaute #ArgentinaUSDTPriceTops1600Pesos
{spot}(AAPLBUSDT)
🍎 Pembaruan Pasar AAPLB | 17 Oktober 2026
$AAPLB , Apple Tokenized bStocks, memberikan eksposur ter-tokenisasi terhadap saham Apple. Harganya dipengaruhi oleh harga saham Apple dan sentimen pasar yang lebih luas.
📊 Pantauan Pasar Utama
🔹 Tren: Amati konfirmasi harga
🔹 Fokus: Volume perdagangan dan stabilitas harga
🔹 Prospek: Pantau kinerja saham Apple dan level pasar utama.
⚠️ AAPLB adalah efek yang ditokenisasi, bukan kepemilikan langsung atas saham Apple. Selalu lakukan riset sendiri.
#AAPLB #coinaute #ArgentinaUSDTPriceTops1600Pesos
78
·
--
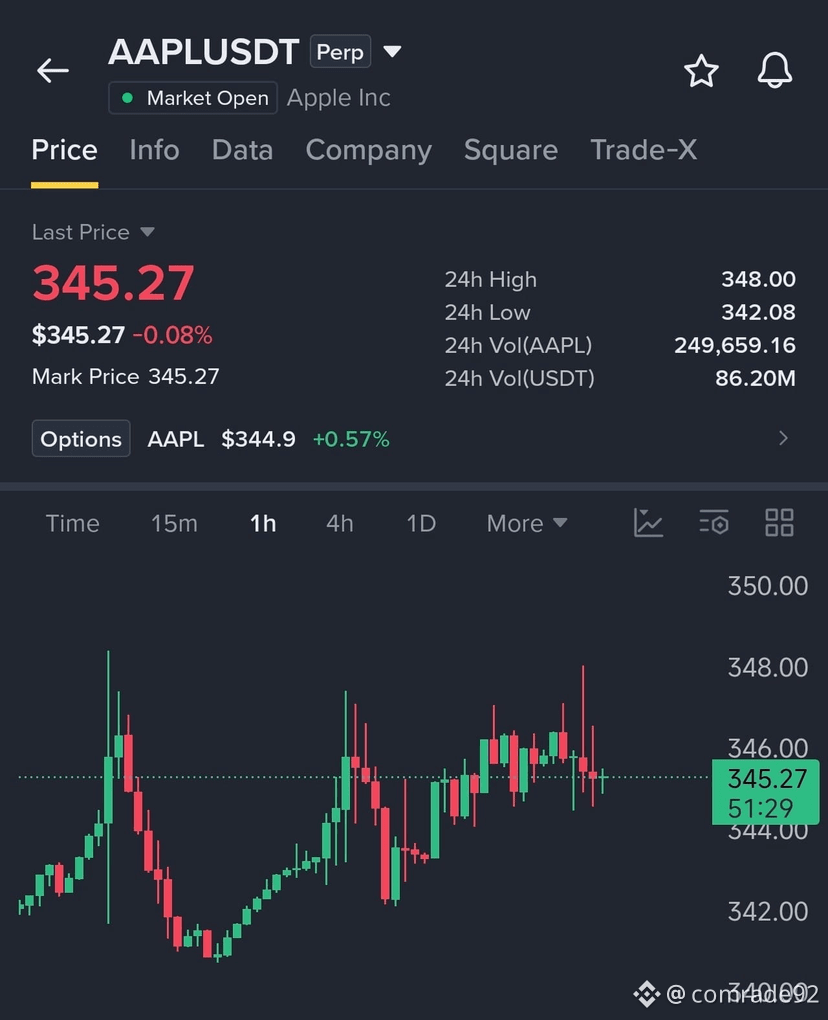
SINYAL PERDAGANGAN: $AAPLB
Aksi: BELI / LONG
Leverage: 15x
Rentang Entry: 341.07 - 344.5
Target Profit: 348.36
Stop Loss: 338.5
Berlaku Hingga: 20 Okt 26
#AAPLB #AAPLUSDT #NEARRisesNearly10% #SouthKoreaTightensOversightOfOverseasPerpetualContracts #RiksbankUrgesLawmakersToPrepareDigitalKronaLegislation
{future}(AAPLUSDT)
SINYAL PERDAGANGAN: $AAPLB
Aksi: BELI / LONG
Leverage: 15x
Rentang Entry: 341.07 - 344.5
Target Profit: 348.36
Stop Loss: 338.5
Berlaku Hingga: 20 Okt 26
#AAPLB #AAPLUSDT #NEARRisesNearly10% #SouthKoreaTightensOversightOfOverseasPerpetualContracts #RiksbankUrgesLawmakersToPrepareDigitalKronaLegislation
Aksi: BELI / LONG
Leverage: 15x
Rentang Entry: 341.07 - 344.5
Target Profit: 348.36
Stop Loss: 338.5
Berlaku Hingga: 20 Okt 26
#AAPLB #AAPLUSDT #NEARRisesNearly10% #SouthKoreaTightensOversightOfOverseasPerpetualContracts #RiksbankUrgesLawmakersToPrepareDigitalKronaLegislation
193
·
--
Sinyal Buy lokal AAPLB 🚀
Struktur naik pada timeframe 1h dikonfirmasi oleh sinyal VMC BullCross, dan entri didasarkan pada zona support 1h/15m Bull OB (342.36-345.35) tanpa adanya resistance kuat (Weak High). Nilai RSI pada timeframe 15m adalah 61.36, yang menunjukkan momentum bullish masih terjaga.
Titik masuk: 344.85$
TP💵: 355.1955$ (+3%)
SL🙊: 337.9530$
⚠️ Penggunaan stop-loss wajib untuk manajemen risiko. Informasi ini hanya bersifat analitis dan bukan nasihat keuangan.
$AAPLB #AAPLB
82

·
--
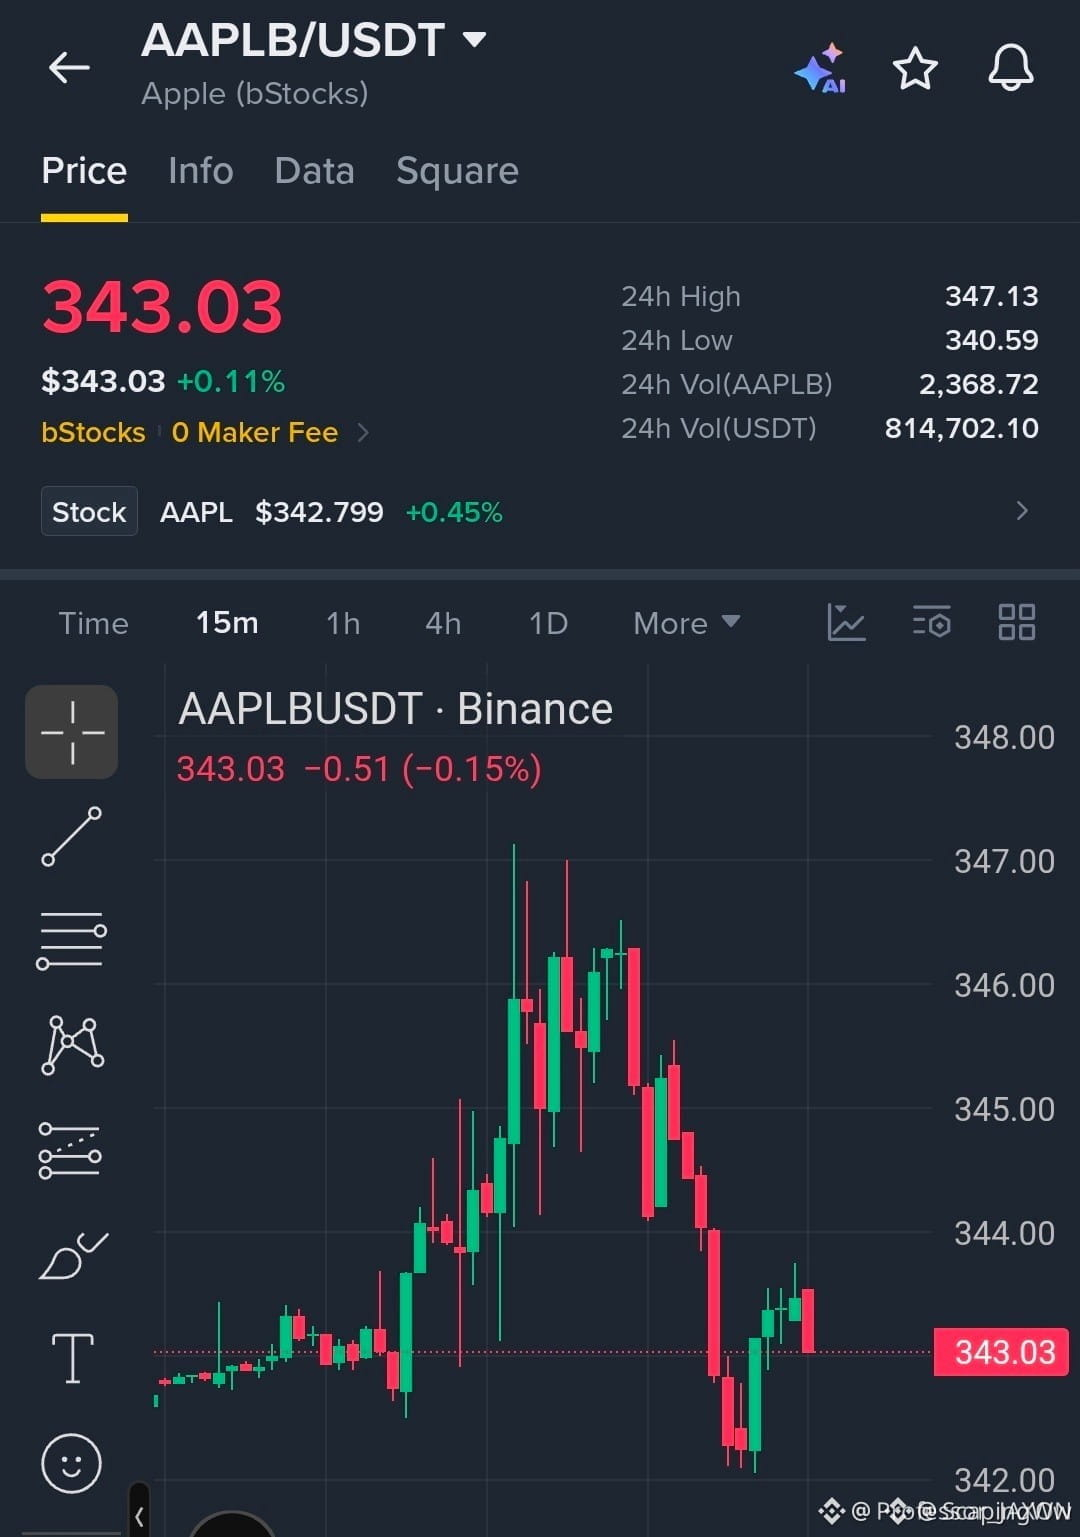
🚨 $AAPLB MENOLAK RESISTANCE KUAT SAAT BEARS MEMPERKETAT TEKANAN! 📉
Entry: 343.00 - 343.50 ⚡
Target: 341.50 🎯
Stop Loss: 344.20 🛑
📌 Para penjual menutup rapat peluang di zona resistance 346.00–347.00, membentuk rangkaian lower high menurun yang sempurna. Pantulan pemulihan baru-baru ini kehilangan tenaga dengan cepat, sementara pembeli mulai kehabisan daya tepat di area dengan pasokan overhead terpadat.
📊 Momentum jelas berpihak pada penjual di sini, dan penurunan tajam menembus level pivot 342.00 akan membuka jalan bagi penurunan yang lebih cepat. 💬 Apakah Anda mengambil posisi short pada retest lemah ini, atau menunggu konfirmasi breakdown di 342.00?
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #AAPLB #ShortSetup #PriceAction #Crypto
📉 🛑
9

·
--
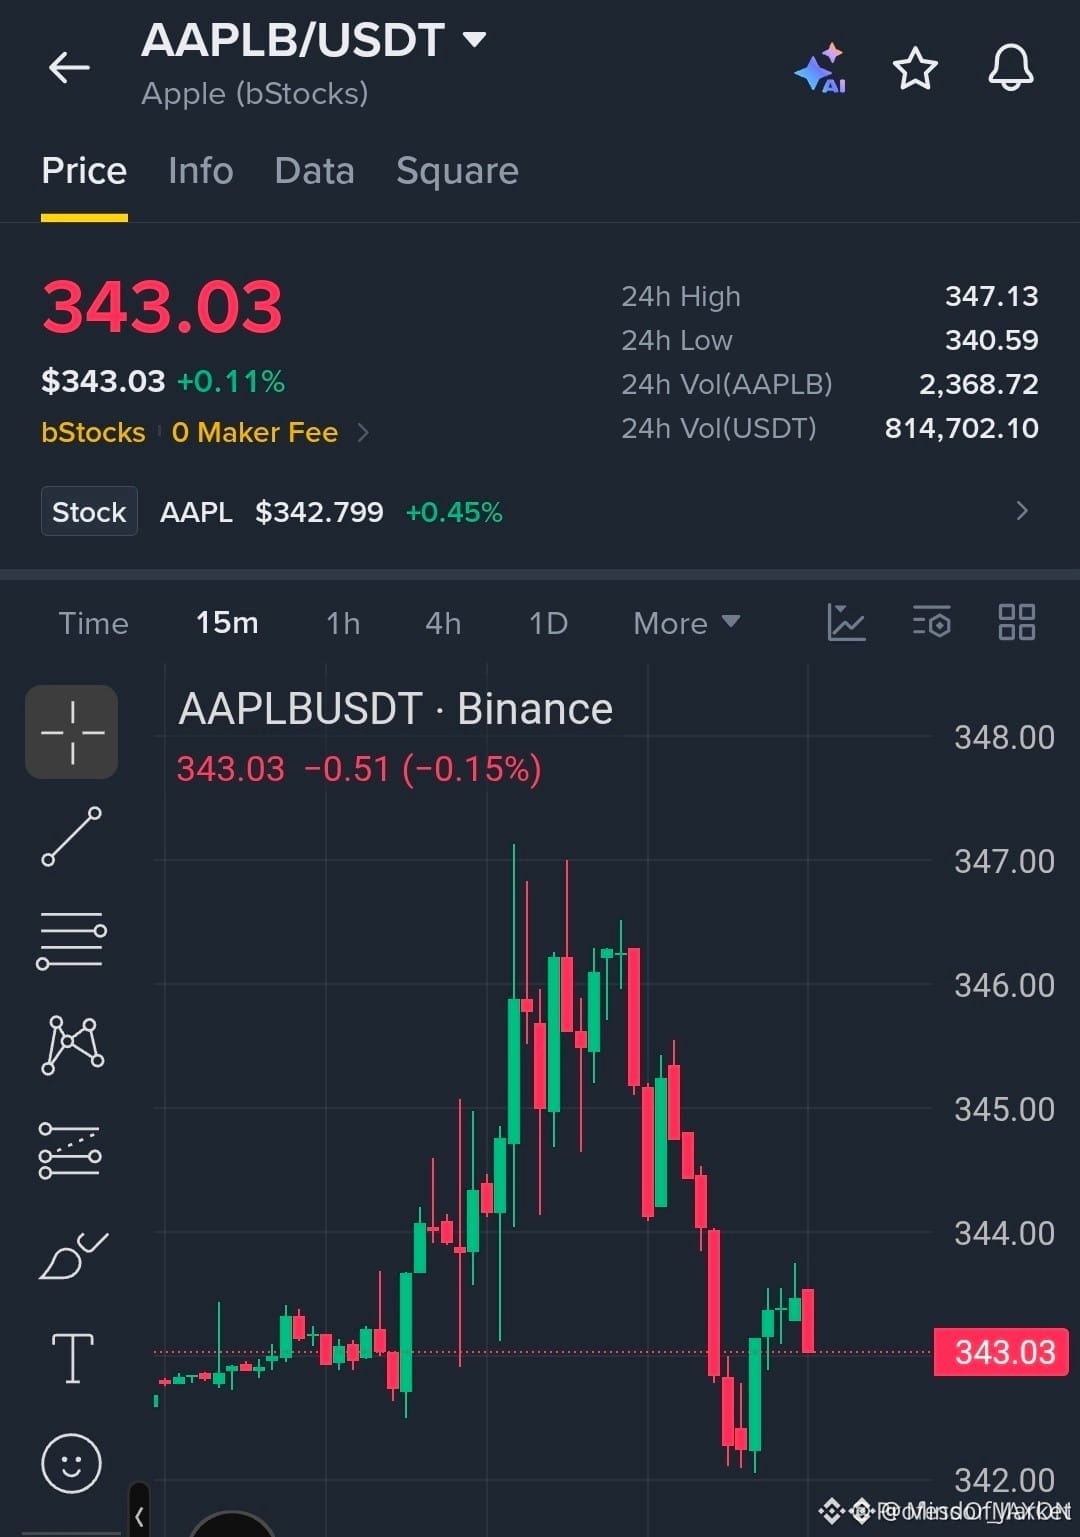
🚨 $AAPLB MENOLAK AREA SUPPLY SAAT DISTRIBUSI INSTITUSIONAL MEMICU PUNCAK YANG LEBIH RENDAH 📉
Entry: 343.00–343.50 ⚡
Target: 341.50 🎯
Stop Loss: 344.20 🛑
Tekanan supply di zona 346.00–347.00 memicu penolakan tegas, dengan cepat mengalihkan kembali arus order intraday ke pihak penjual. 🔍 Rangkaian puncak yang semakin rendah berikutnya menunjukkan distribusi sistematis, membuat pantulan korektif baru-baru ini sepenuhnya kehabisan volume beli.
Penembusan terkonfirmasi di bawah pivot struktural 342.00 membuka jalan langsung menuju likuiditas diskon yang belum tersentuh di 341.50. 📊 Struktur pasar sangat mendukung kelanjutan tren bearish karena momentum melemah di setiap pengujian ulang. 💬 Apakah Anda mengambil posisi saat pullback ini atau menunggu penembusan di bawah 342.00? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #AAPLB #ShortSetup #MarketStructure #PriceAction #Crypto
🎯 🦈
6

·
--
⚡ $AAPLB BERTAHAN DI 345 SAAT PARA PEMBELI MENEMBUS LEVEL TERTINGGI 24 JAM UNTUK EKSPANSI BERIKUTNYA! 📈
Entry: 345.00 - 346.30 ⚡
Target: 347.50 - 352.00 🚀
Stop Loss: 342.80 ⚠️
📌 Sisi bid menyerap setiap tekanan jual di area dasar 345, tak membiarkan harga bergerak di bawah support utama. 📊 Akumulasi agresif terus menekan tepat di bawah level tertinggi 24 jam, menyiapkan squeeze eksplosif pada posisi short yang terjebak.
⚡ Saat arus order menumpuk sekuat ini di dekat resistance lokal, momentum lanjutan akan terbentuk dengan cepat dan dahsyat. 💬 Apakah kamu akan masuk lebih awal untuk mengantisipasi dorongan menuju 352, atau menunggu breakout yang terkonfirmasi? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko. 🛡️
🏷️ #AAPLB #Breakout #Momentum #CryptoTrading #PriceAction
🔥 🎯
13
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#$1.5BInLeveragedCryptoBetsLiquidated
2,889 penayangan
51 Berdiskusi
2
#KOSPIFalls3.53%BackBelow6000
5,863 penayangan
236 Berdiskusi
3
#USMidtermElections
116,482 penayangan
1,489 Berdiskusi
4
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
1,877 penayangan
59 Berdiskusi
5
#BinanceWillListPredictPREDICT
30,551 penayangan
686 Berdiskusi
6
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
1,227 penayangan
69 Berdiskusi
7
#StrategyReports$21BQ3OperatingProfit
1,307 penayangan
41 Berdiskusi
8
#Strategy三季度营业利润210亿美元
18,607 penayangan
71 Berdiskusi
9
#TwoAddressesHoldingAbout1.28BUSDTFrozen
15,619 penayangan
391 Berdiskusi
10
#FirstDigitalBlacklistsAttackerAddressHoldingAbout3.4MFDUSD
541 penayangan
17 Berdiskusi