Nvidia chute de 14 % en une journée, et les doutes de Burry datant d’un an refont surface
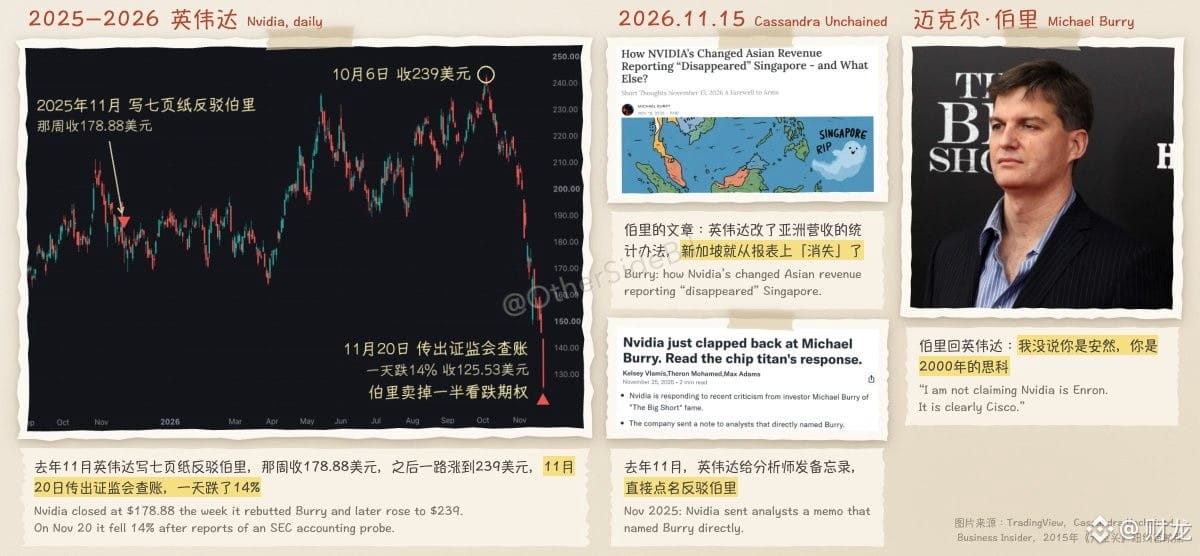
Nvidia a chuté de 14 % vendredi en une seule séance. À l’origine de cette baisse, une rumeur : la SEC américaine enquêterait sur ses comptes.
Pour comprendre, il faut remonter un an en arrière.
À l’époque, celui qui mettait en doute les comptes de Nvidia s’appelait Michael Burry, l’homme qui avait parié contre les prêts hypothécaires à risque en 2008 et dont l’histoire a ensuite été portée à l’écran dans le film The Big Short : Le Casse du siècle. En novembre dernier, il a fermé son fonds pour se consacrer à une newsletter payante. Dans son premier article, il s’en est pris à Nvidia, tout en détenant des options de vente sur le titre.
Son message était simple : les résultats de Nvidia ne sont pas aussi beaux que le laissent croire ses états financiers. Il avançait deux raisons.
Premièrement, l’entreprise distribue trop d’actions à ses employés. Depuis 2018, Nvidia a dépensé plus de 100 milliards de dollars en rachats d’actions. En principe, le nombre d’actions aurait donc dû diminuer au fil des rachats. Or, il a au contraire augmenté de 47 millions. Une bonne partie de l’argent dépensé a en fait servi à racheter les actions distribuées aux employés. Une fois ce coût pris en compte, Burry estime que le bénéfice réellement encaissé par les actionnaires ne représente plus que 50 % du montant affiché dans les comptes.
Deuxièmement, d’où vient l’argent des clients ? Nvidia a pris des participations dans des sociétés d’IA comme OpenAI, qui utilisent ensuite cet argent pour acheter des puces Nvidia. L’argent est d’abord investi, puis revient sous forme de chiffre d’affaires : la demande semble très forte, mais Nvidia en soutient elle-même une partie.
Nvidia a réagi rapidement. Son équipe des relations avec les investisseurs a rédigé une note de sept pages, envoyée en privé aux analystes de Wall Street, pour répondre point par point : le montant des rachats d’actions était de 91 milliards de dollars, et les 112,5 milliards avancés par Burry incluaient aussi les impôts liés aux actions des employés ; la part de l’actionnariat salarié est comparable à celle des entreprises du secteur ; il n’existe aucun financement circulaire. La note soulignait également que Nvidia n’était pas une entreprise frauduleuse comme Enron.
Burry a rétorqué : « Je n’ai pas dit que vous étiez Enron. Vous êtes Cisco en 2000. »
Cisco était un grand fabricant d’équipements réseau à l’époque de la bulle Internet. À l’époque, l’entreprise prêtait aussi de l’argent à ses clients pour qu’ils achètent ses équipements. Lorsque la bulle a éclaté, les commandes se sont évaporées du jour au lendemain et l’action a perdu 89 % par rapport à son sommet.
Mais le marché n’a pas prêté la moindre attention à ses avertissements. Au cours de l’année qui a suivi, Nvidia n’a cessé de grimper, jusqu’à atteindre 239 dollars début octobre de cette année, soit 34 % de plus qu’au moment de la publication de la note.
Le tournant est survenu dimanche dernier. Burry a soulevé un troisième problème : la méthode utilisée pour comptabiliser le chiffre d’affaires par région.
L’an dernier, Nvidia a modifié sa méthode de calcul : au lieu de se baser sur l’adresse de facturation, elle se base désormais sur le siège social du client. À la suite de ce changement, Singapour, qui représentait auparavant 22 % du chiffre d’affaires trimestriel, soit plus de 10 milliards de dollars, a disparu des comptes. Nvidia explique que de nombreux clients centralisaient simplement leur facturation à Singapour, alors que les marchandises étaient en réalité expédiées ailleurs.
Selon Burry, une part importante de ces ventes concerne des entreprises chinoises. Avec ce changement de méthode, il est plus difficile pour les observateurs extérieurs de savoir à quel point Nvidia dépend réellement de la Chine. Il reconnaît toutefois qu’à ce jour, rien ne prouve que les comptes de Nvidia soient erronés.
Cinq jours plus tard, la nouvelle d’une enquête de la SEC a été rendue publique. On ne sait pas encore si elle porte sur l’un de ces points.
Cette semaine, le cours de Nvidia était déjà inférieur de 30 % à son niveau du moment où l’entreprise avait réfuté les accusations de Burry.
Les opérations de Burry lui-même sont également intéressantes. Le jour de la forte baisse de Nvidia, il a vendu la moitié de ses options de vente sur Nvidia et de celles sur les ETF du secteur des semi-conducteurs. Il a conservé l’autre moitié. En revanche, il n’a pas touché à ses options de vente qui parient sur une baisse du Nasdaq 100.
Du début à la fin, Burry n’a jamais contesté la qualité des ventes de puces de Nvidia. Ce qui l’a toujours intéressé, c’est d’où vient l’argent et comment les comptes sont tenus. Il y a un an, le marché ne s’intéressait guère à ces questions. Maintenant, certains commencent à les poser à leur tour.
Nvidia a chuté de 14 % vendredi en une seule séance. À l’origine de cette baisse, une rumeur : la SEC américaine enquêterait sur ses comptes.
Pour comprendre, il faut remonter un an en arrière.
À l’époque, celui qui mettait en doute les comptes de Nvidia s’appelait Michael Burry, l’homme qui avait parié contre les prêts hypothécaires à risque en 2008 et dont l’histoire a ensuite été portée à l’écran dans le film The Big Short : Le Casse du siècle. En novembre dernier, il a fermé son fonds pour se consacrer à une newsletter payante. Dans son premier article, il s’en est pris à Nvidia, tout en détenant des options de vente sur le titre.
Son message était simple : les résultats de Nvidia ne sont pas aussi beaux que le laissent croire ses états financiers. Il avançait deux raisons.
Premièrement, l’entreprise distribue trop d’actions à ses employés. Depuis 2018, Nvidia a dépensé plus de 100 milliards de dollars en rachats d’actions. En principe, le nombre d’actions aurait donc dû diminuer au fil des rachats. Or, il a au contraire augmenté de 47 millions. Une bonne partie de l’argent dépensé a en fait servi à racheter les actions distribuées aux employés. Une fois ce coût pris en compte, Burry estime que le bénéfice réellement encaissé par les actionnaires ne représente plus que 50 % du montant affiché dans les comptes.
Deuxièmement, d’où vient l’argent des clients ? Nvidia a pris des participations dans des sociétés d’IA comme OpenAI, qui utilisent ensuite cet argent pour acheter des puces Nvidia. L’argent est d’abord investi, puis revient sous forme de chiffre d’affaires : la demande semble très forte, mais Nvidia en soutient elle-même une partie.
Nvidia a réagi rapidement. Son équipe des relations avec les investisseurs a rédigé une note de sept pages, envoyée en privé aux analystes de Wall Street, pour répondre point par point : le montant des rachats d’actions était de 91 milliards de dollars, et les 112,5 milliards avancés par Burry incluaient aussi les impôts liés aux actions des employés ; la part de l’actionnariat salarié est comparable à celle des entreprises du secteur ; il n’existe aucun financement circulaire. La note soulignait également que Nvidia n’était pas une entreprise frauduleuse comme Enron.
Burry a rétorqué : « Je n’ai pas dit que vous étiez Enron. Vous êtes Cisco en 2000. »
Cisco était un grand fabricant d’équipements réseau à l’époque de la bulle Internet. À l’époque, l’entreprise prêtait aussi de l’argent à ses clients pour qu’ils achètent ses équipements. Lorsque la bulle a éclaté, les commandes se sont évaporées du jour au lendemain et l’action a perdu 89 % par rapport à son sommet.
Mais le marché n’a pas prêté la moindre attention à ses avertissements. Au cours de l’année qui a suivi, Nvidia n’a cessé de grimper, jusqu’à atteindre 239 dollars début octobre de cette année, soit 34 % de plus qu’au moment de la publication de la note.
Le tournant est survenu dimanche dernier. Burry a soulevé un troisième problème : la méthode utilisée pour comptabiliser le chiffre d’affaires par région.
L’an dernier, Nvidia a modifié sa méthode de calcul : au lieu de se baser sur l’adresse de facturation, elle se base désormais sur le siège social du client. À la suite de ce changement, Singapour, qui représentait auparavant 22 % du chiffre d’affaires trimestriel, soit plus de 10 milliards de dollars, a disparu des comptes. Nvidia explique que de nombreux clients centralisaient simplement leur facturation à Singapour, alors que les marchandises étaient en réalité expédiées ailleurs.
Selon Burry, une part importante de ces ventes concerne des entreprises chinoises. Avec ce changement de méthode, il est plus difficile pour les observateurs extérieurs de savoir à quel point Nvidia dépend réellement de la Chine. Il reconnaît toutefois qu’à ce jour, rien ne prouve que les comptes de Nvidia soient erronés.
Cinq jours plus tard, la nouvelle d’une enquête de la SEC a été rendue publique. On ne sait pas encore si elle porte sur l’un de ces points.
Cette semaine, le cours de Nvidia était déjà inférieur de 30 % à son niveau du moment où l’entreprise avait réfuté les accusations de Burry.
Les opérations de Burry lui-même sont également intéressantes. Le jour de la forte baisse de Nvidia, il a vendu la moitié de ses options de vente sur Nvidia et de celles sur les ETF du secteur des semi-conducteurs. Il a conservé l’autre moitié. En revanche, il n’a pas touché à ses options de vente qui parient sur une baisse du Nasdaq 100.
Du début à la fin, Burry n’a jamais contesté la qualité des ventes de puces de Nvidia. Ce qui l’a toujours intéressé, c’est d’où vient l’argent et comment les comptes sont tenus. Il y a un an, le marché ne s’intéressait guère à ces questions. Maintenant, certains commencent à les poser à leur tour.