$AAVE et $ZEC ont généré tous les gains hors échantillon, et la stratégie a quand même échoué.
Backtest Lab nº 2 : quand un altcoin s’éloigne du BTC, revient-il vers lui ?
L’idée : retirer la composante BTC de chaque altcoin (bêta calculé sur les 90 jours précédents), additionner le mouvement résiduel sur 5 ou 7 jours et, lorsqu’il atteint 1,5 à 2,5 écarts-types, prendre la position opposée en couvrant le risque lié au BTC. Conserver la position pendant 1, 3 ou 5 jours. Frais et glissement : 0,25 % par transaction.
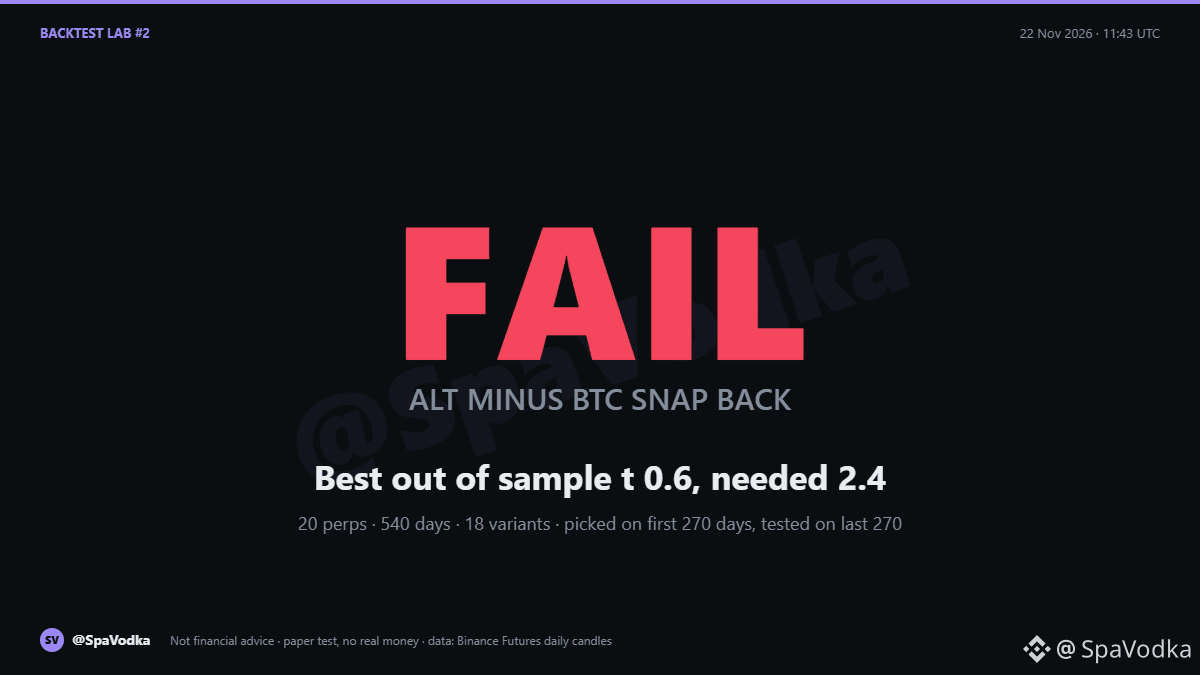
Données : 20 contrats perpétuels USDT, 540 jours de chandelles quotidiennes, 18 variantes. Paramètres sélectionnés sur les 270 premiers jours, puis testés sur les 270 derniers, que le modèle n’avait jamais vus. Avec 18 variantes, un véritable avantage nécessite un t d’au moins 2,4.
Résultat : les 18 variantes ont perdu de l’argent pendant la première moitié. Celle qui a été sélectionnée sur cette période (écart sur 5 jours, 2,5 sigmas, conservation pendant 5 jours) a rapporté +1,7 % par semaine hors échantillon (rendements des transactions additionnés par semaine), t = 0,6, 59 % de transactions gagnantes, 33 % de probabilité d’une période de 30 jours dans le rouge. 9 variantes sur 18 ont terminé dans le vert hors échantillon : pile ou face. Presque tout le résultat provenait de deux paires : AAVE et ZEC ont apporté 98 points, tandis que les autres paires ont perdu 32 points au total.
Verdict : ÉCHEC. Aucun avantage pendant la première moitié, et la seconde tient à deux coups de chance.
Ce que j’en fais : je ne la trade pas.
À tester ensuite : les extrêmes de financement, les périodes de déblocage, du vendredi au lundi. Lequel devrais-je tester ensuite ?
Ceci ne constitue pas un conseil financier.
#Backtesting #TradingStrategy #AAVE
Backtest Lab nº 2 : quand un altcoin s’éloigne du BTC, revient-il vers lui ?
L’idée : retirer la composante BTC de chaque altcoin (bêta calculé sur les 90 jours précédents), additionner le mouvement résiduel sur 5 ou 7 jours et, lorsqu’il atteint 1,5 à 2,5 écarts-types, prendre la position opposée en couvrant le risque lié au BTC. Conserver la position pendant 1, 3 ou 5 jours. Frais et glissement : 0,25 % par transaction.
Données : 20 contrats perpétuels USDT, 540 jours de chandelles quotidiennes, 18 variantes. Paramètres sélectionnés sur les 270 premiers jours, puis testés sur les 270 derniers, que le modèle n’avait jamais vus. Avec 18 variantes, un véritable avantage nécessite un t d’au moins 2,4.
Résultat : les 18 variantes ont perdu de l’argent pendant la première moitié. Celle qui a été sélectionnée sur cette période (écart sur 5 jours, 2,5 sigmas, conservation pendant 5 jours) a rapporté +1,7 % par semaine hors échantillon (rendements des transactions additionnés par semaine), t = 0,6, 59 % de transactions gagnantes, 33 % de probabilité d’une période de 30 jours dans le rouge. 9 variantes sur 18 ont terminé dans le vert hors échantillon : pile ou face. Presque tout le résultat provenait de deux paires : AAVE et ZEC ont apporté 98 points, tandis que les autres paires ont perdu 32 points au total.
Verdict : ÉCHEC. Aucun avantage pendant la première moitié, et la seconde tient à deux coups de chance.
Ce que j’en fais : je ne la trade pas.
À tester ensuite : les extrêmes de financement, les périodes de déblocage, du vendredi au lundi. Lequel devrais-je tester ensuite ?
Ceci ne constitue pas un conseil financier.
#Backtesting #TradingStrategy #AAVE