
Point quotidien sur le marché des contrats|11/21 Panique extrême, réduction du levier en premier
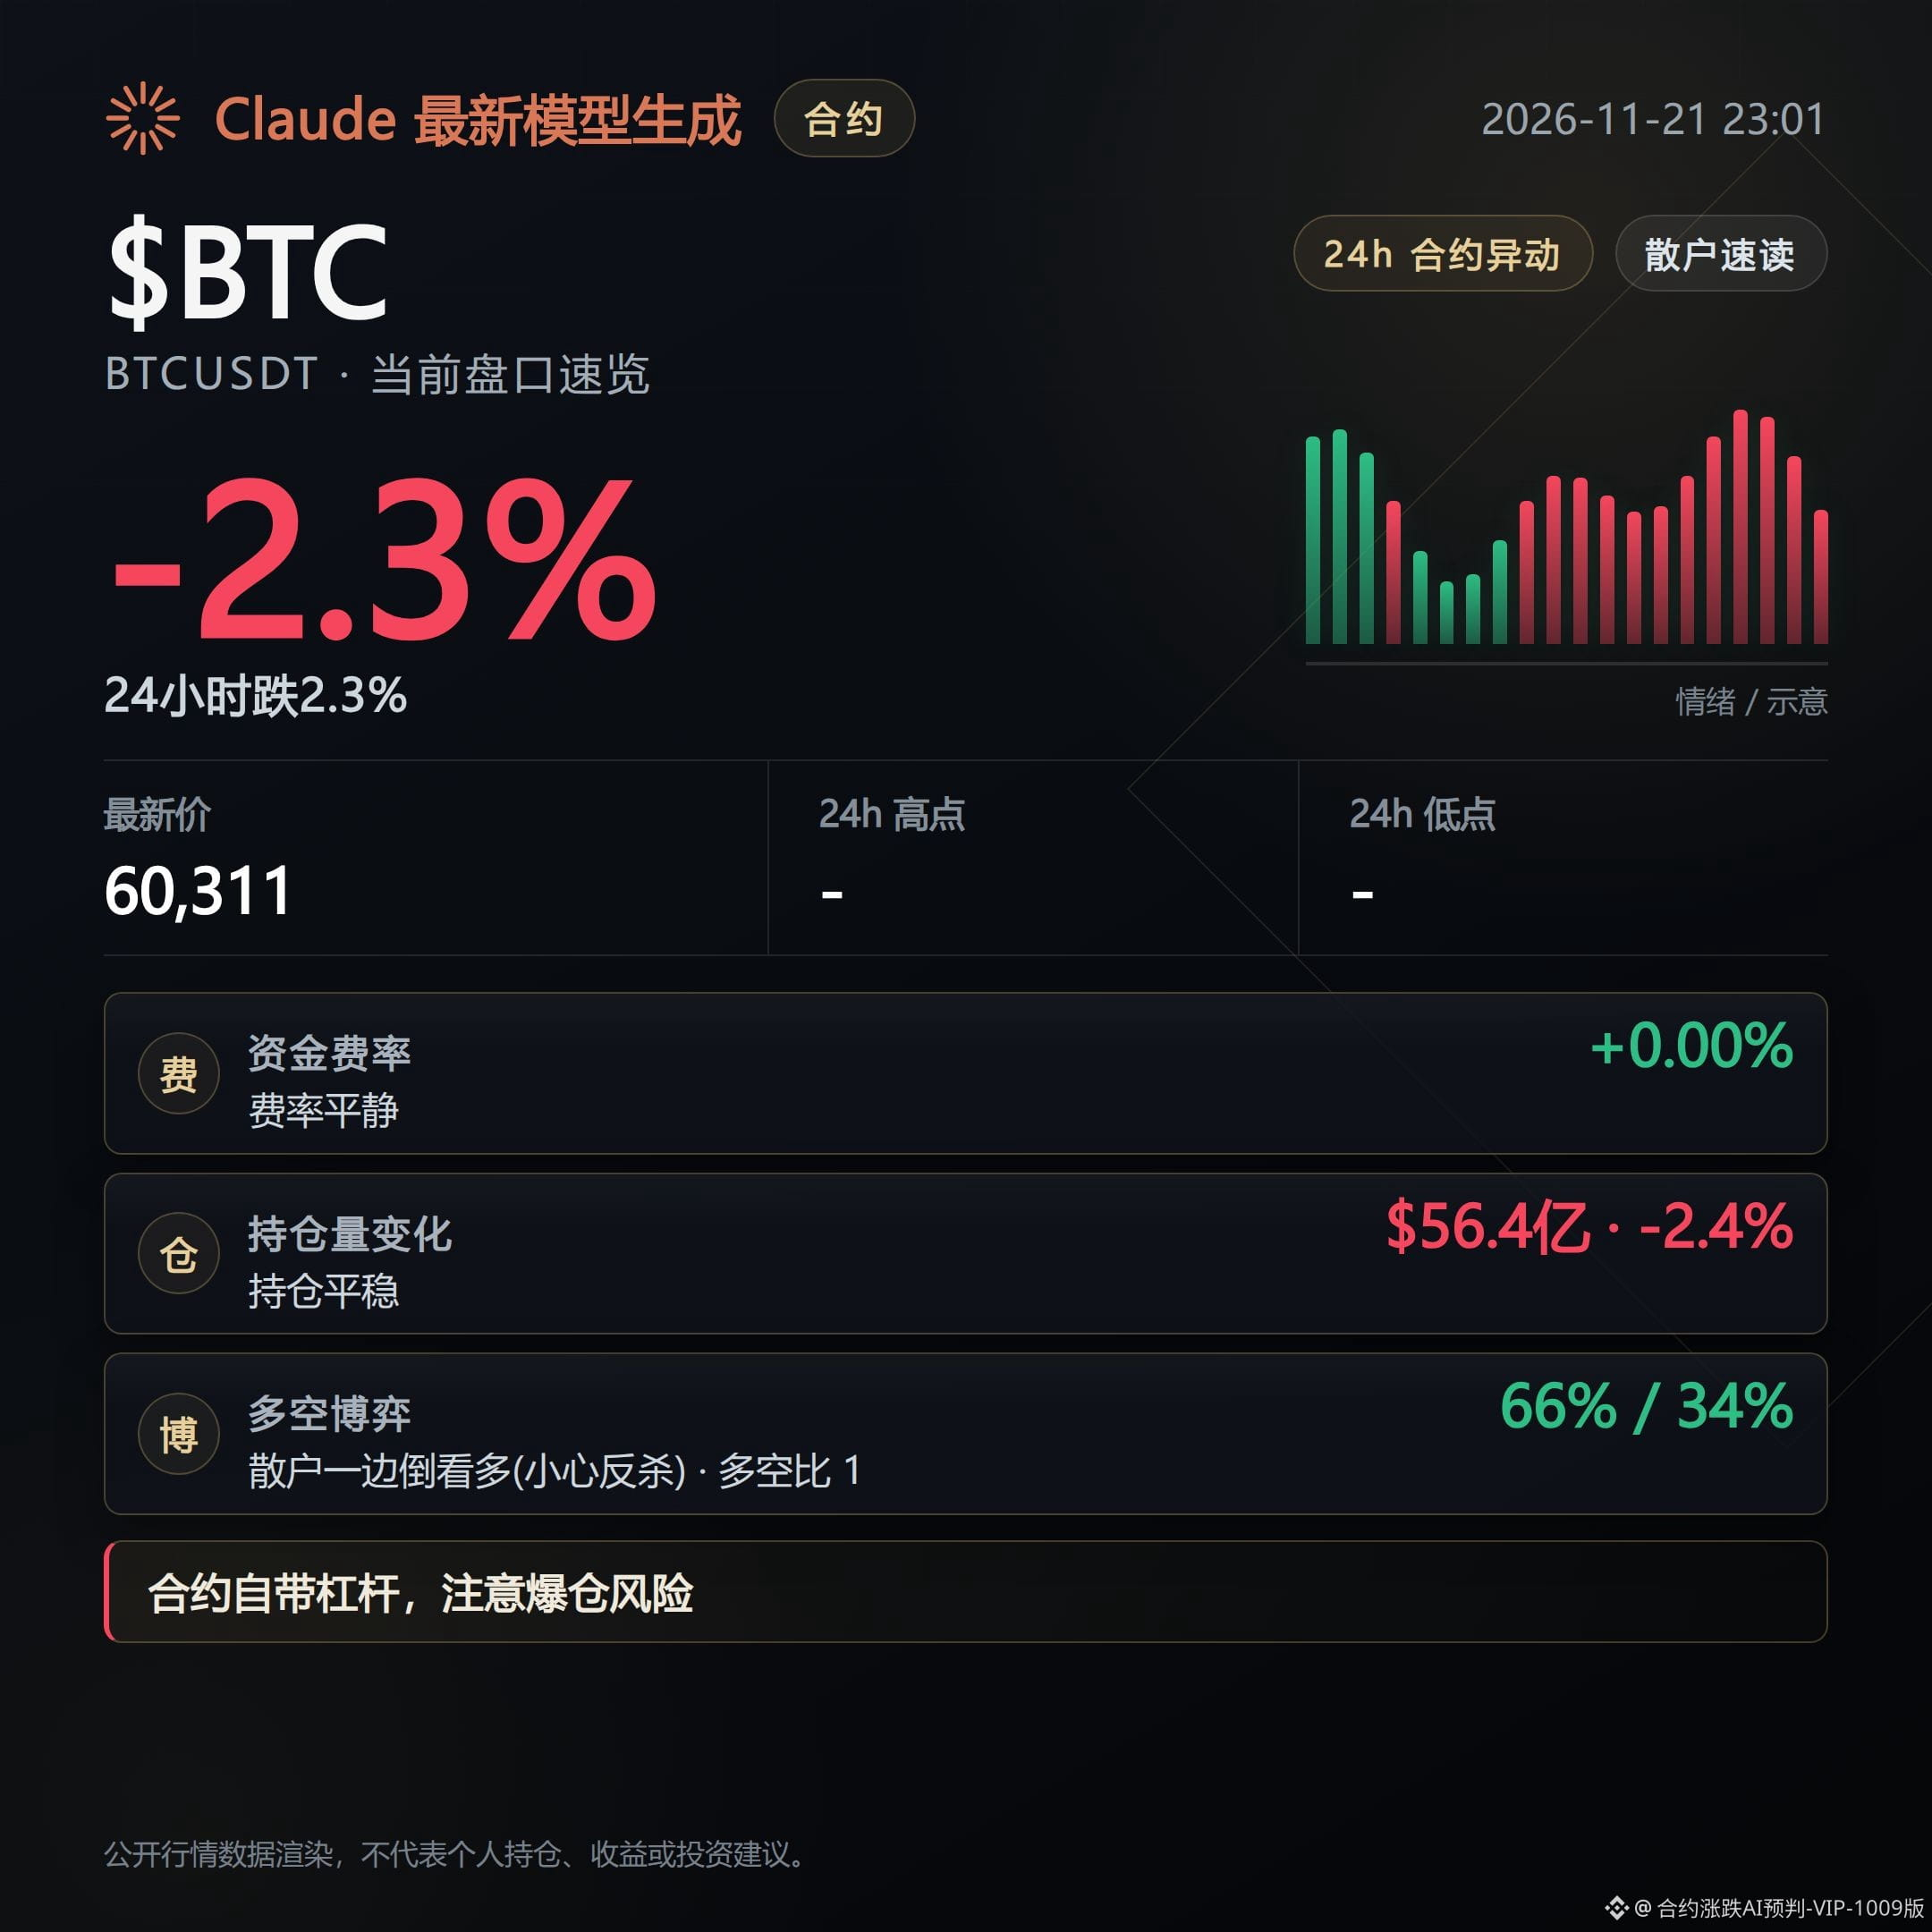
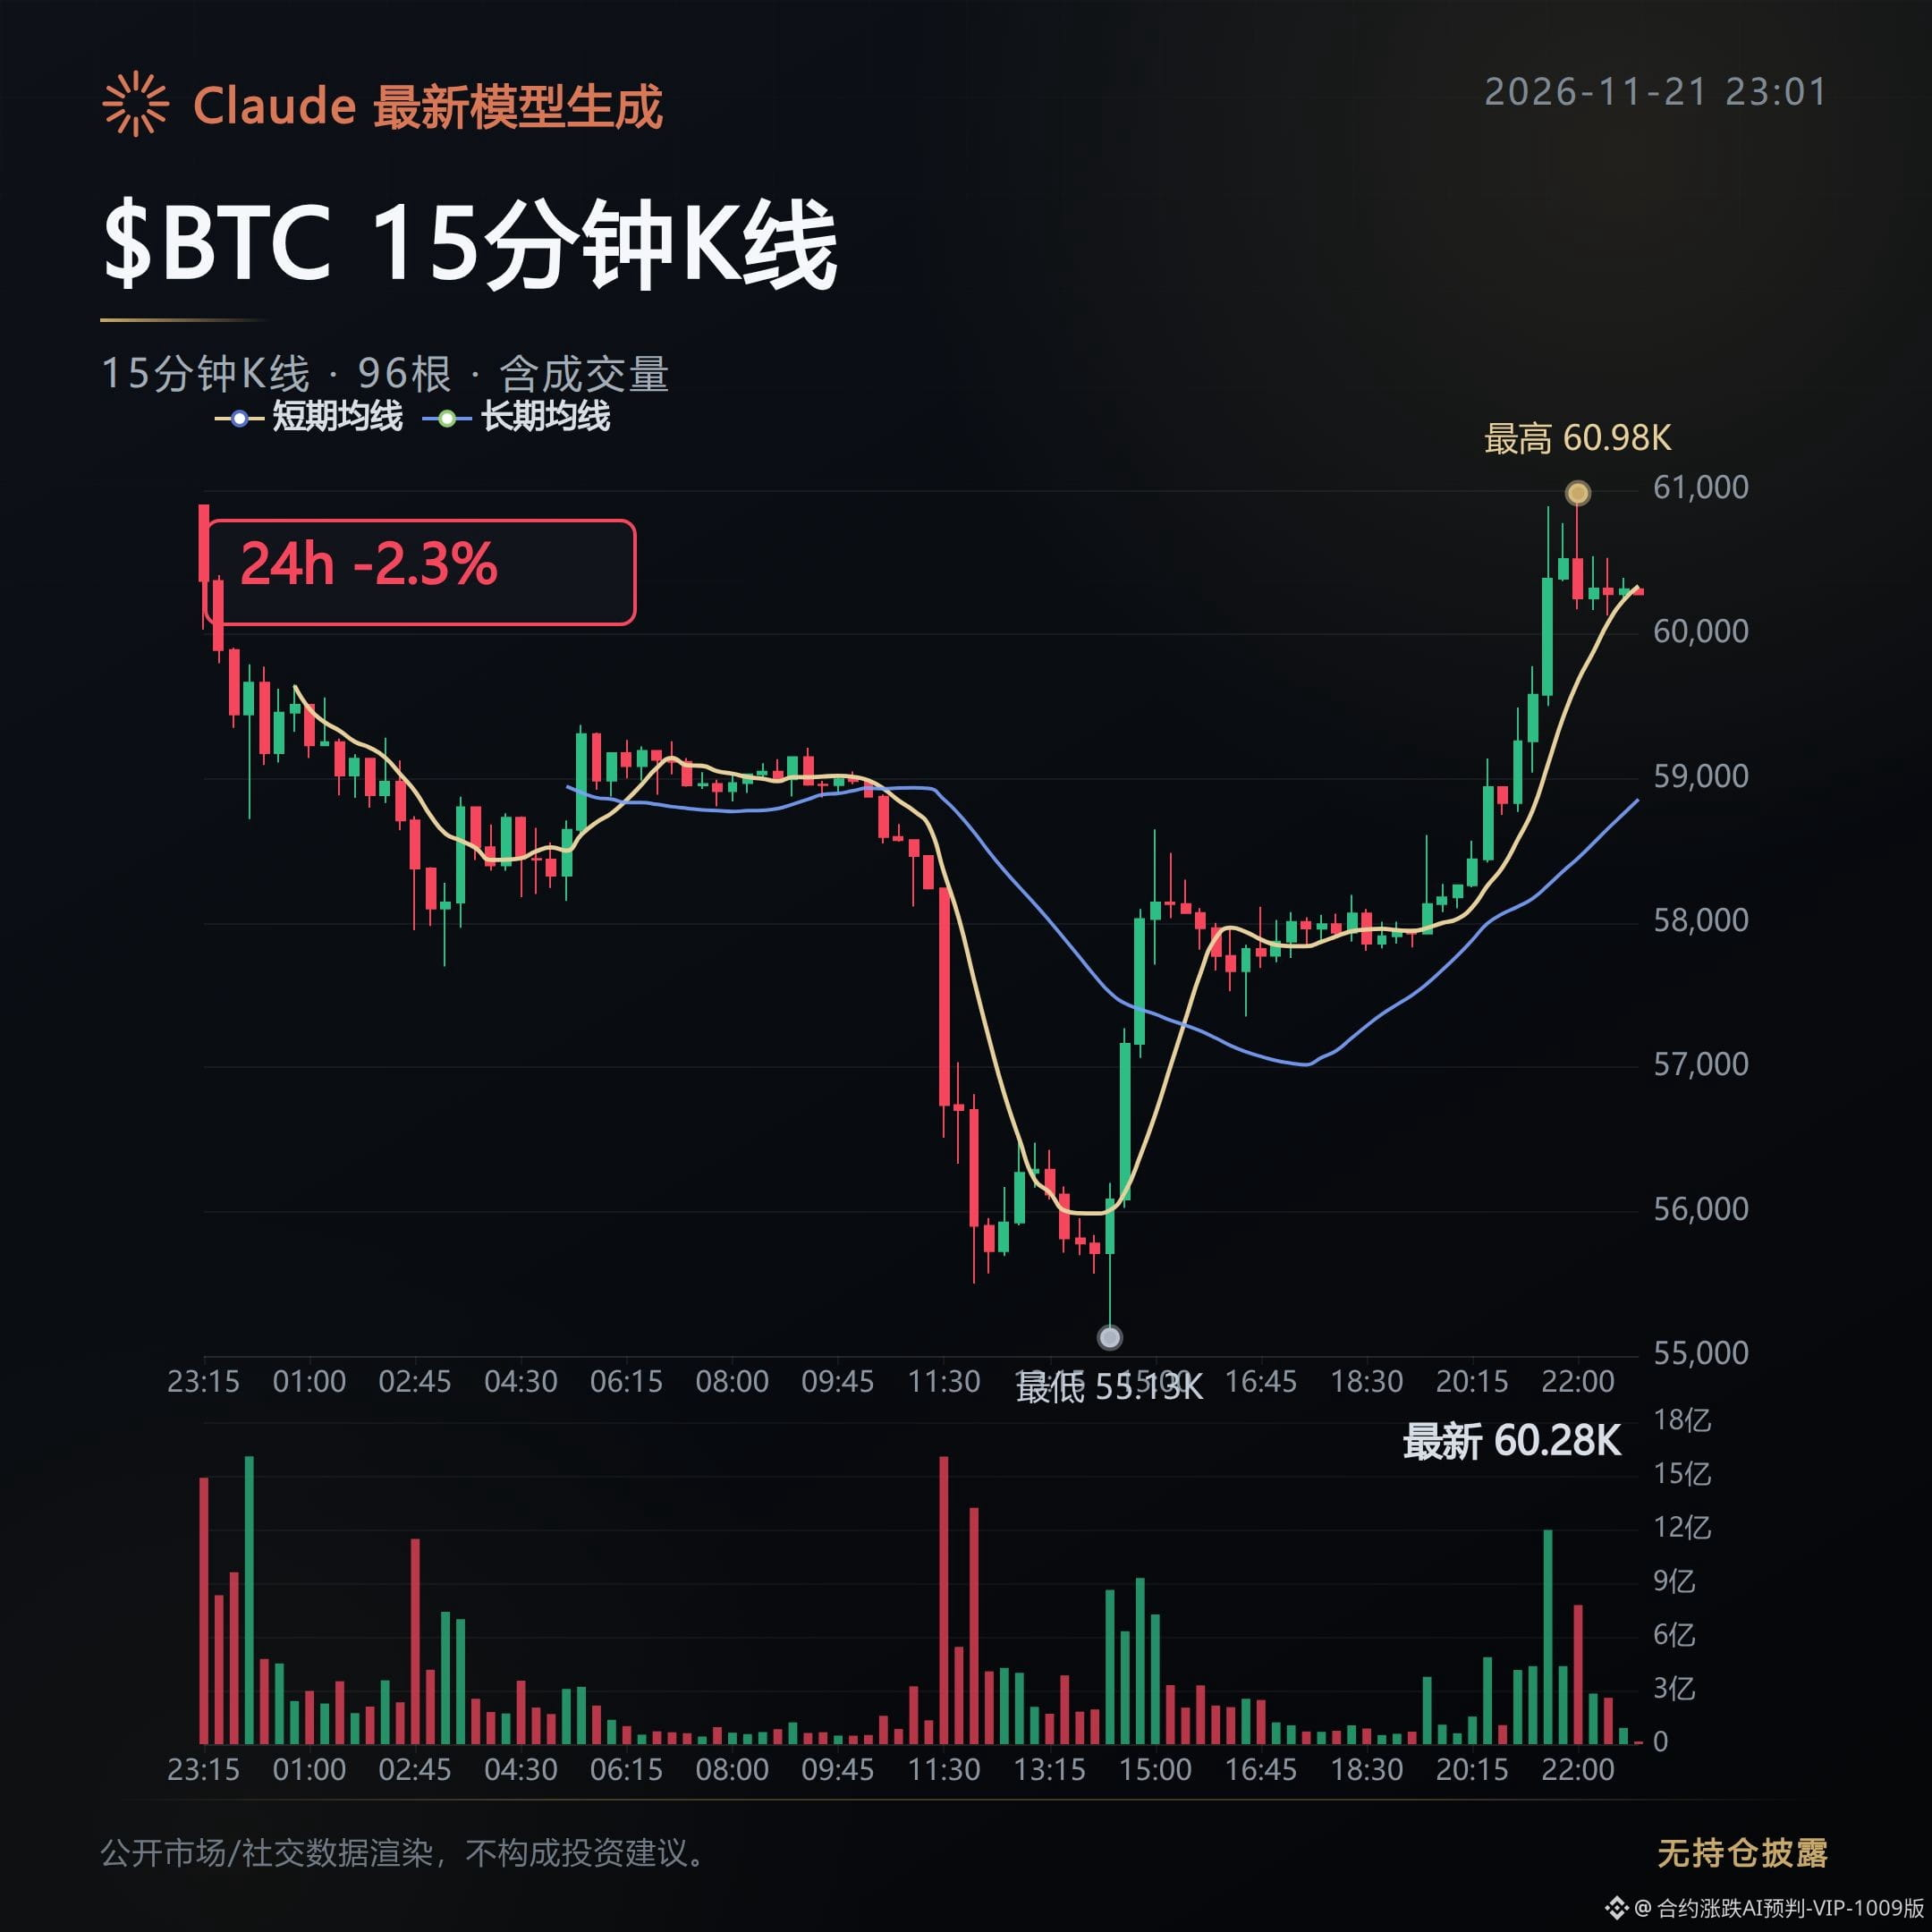
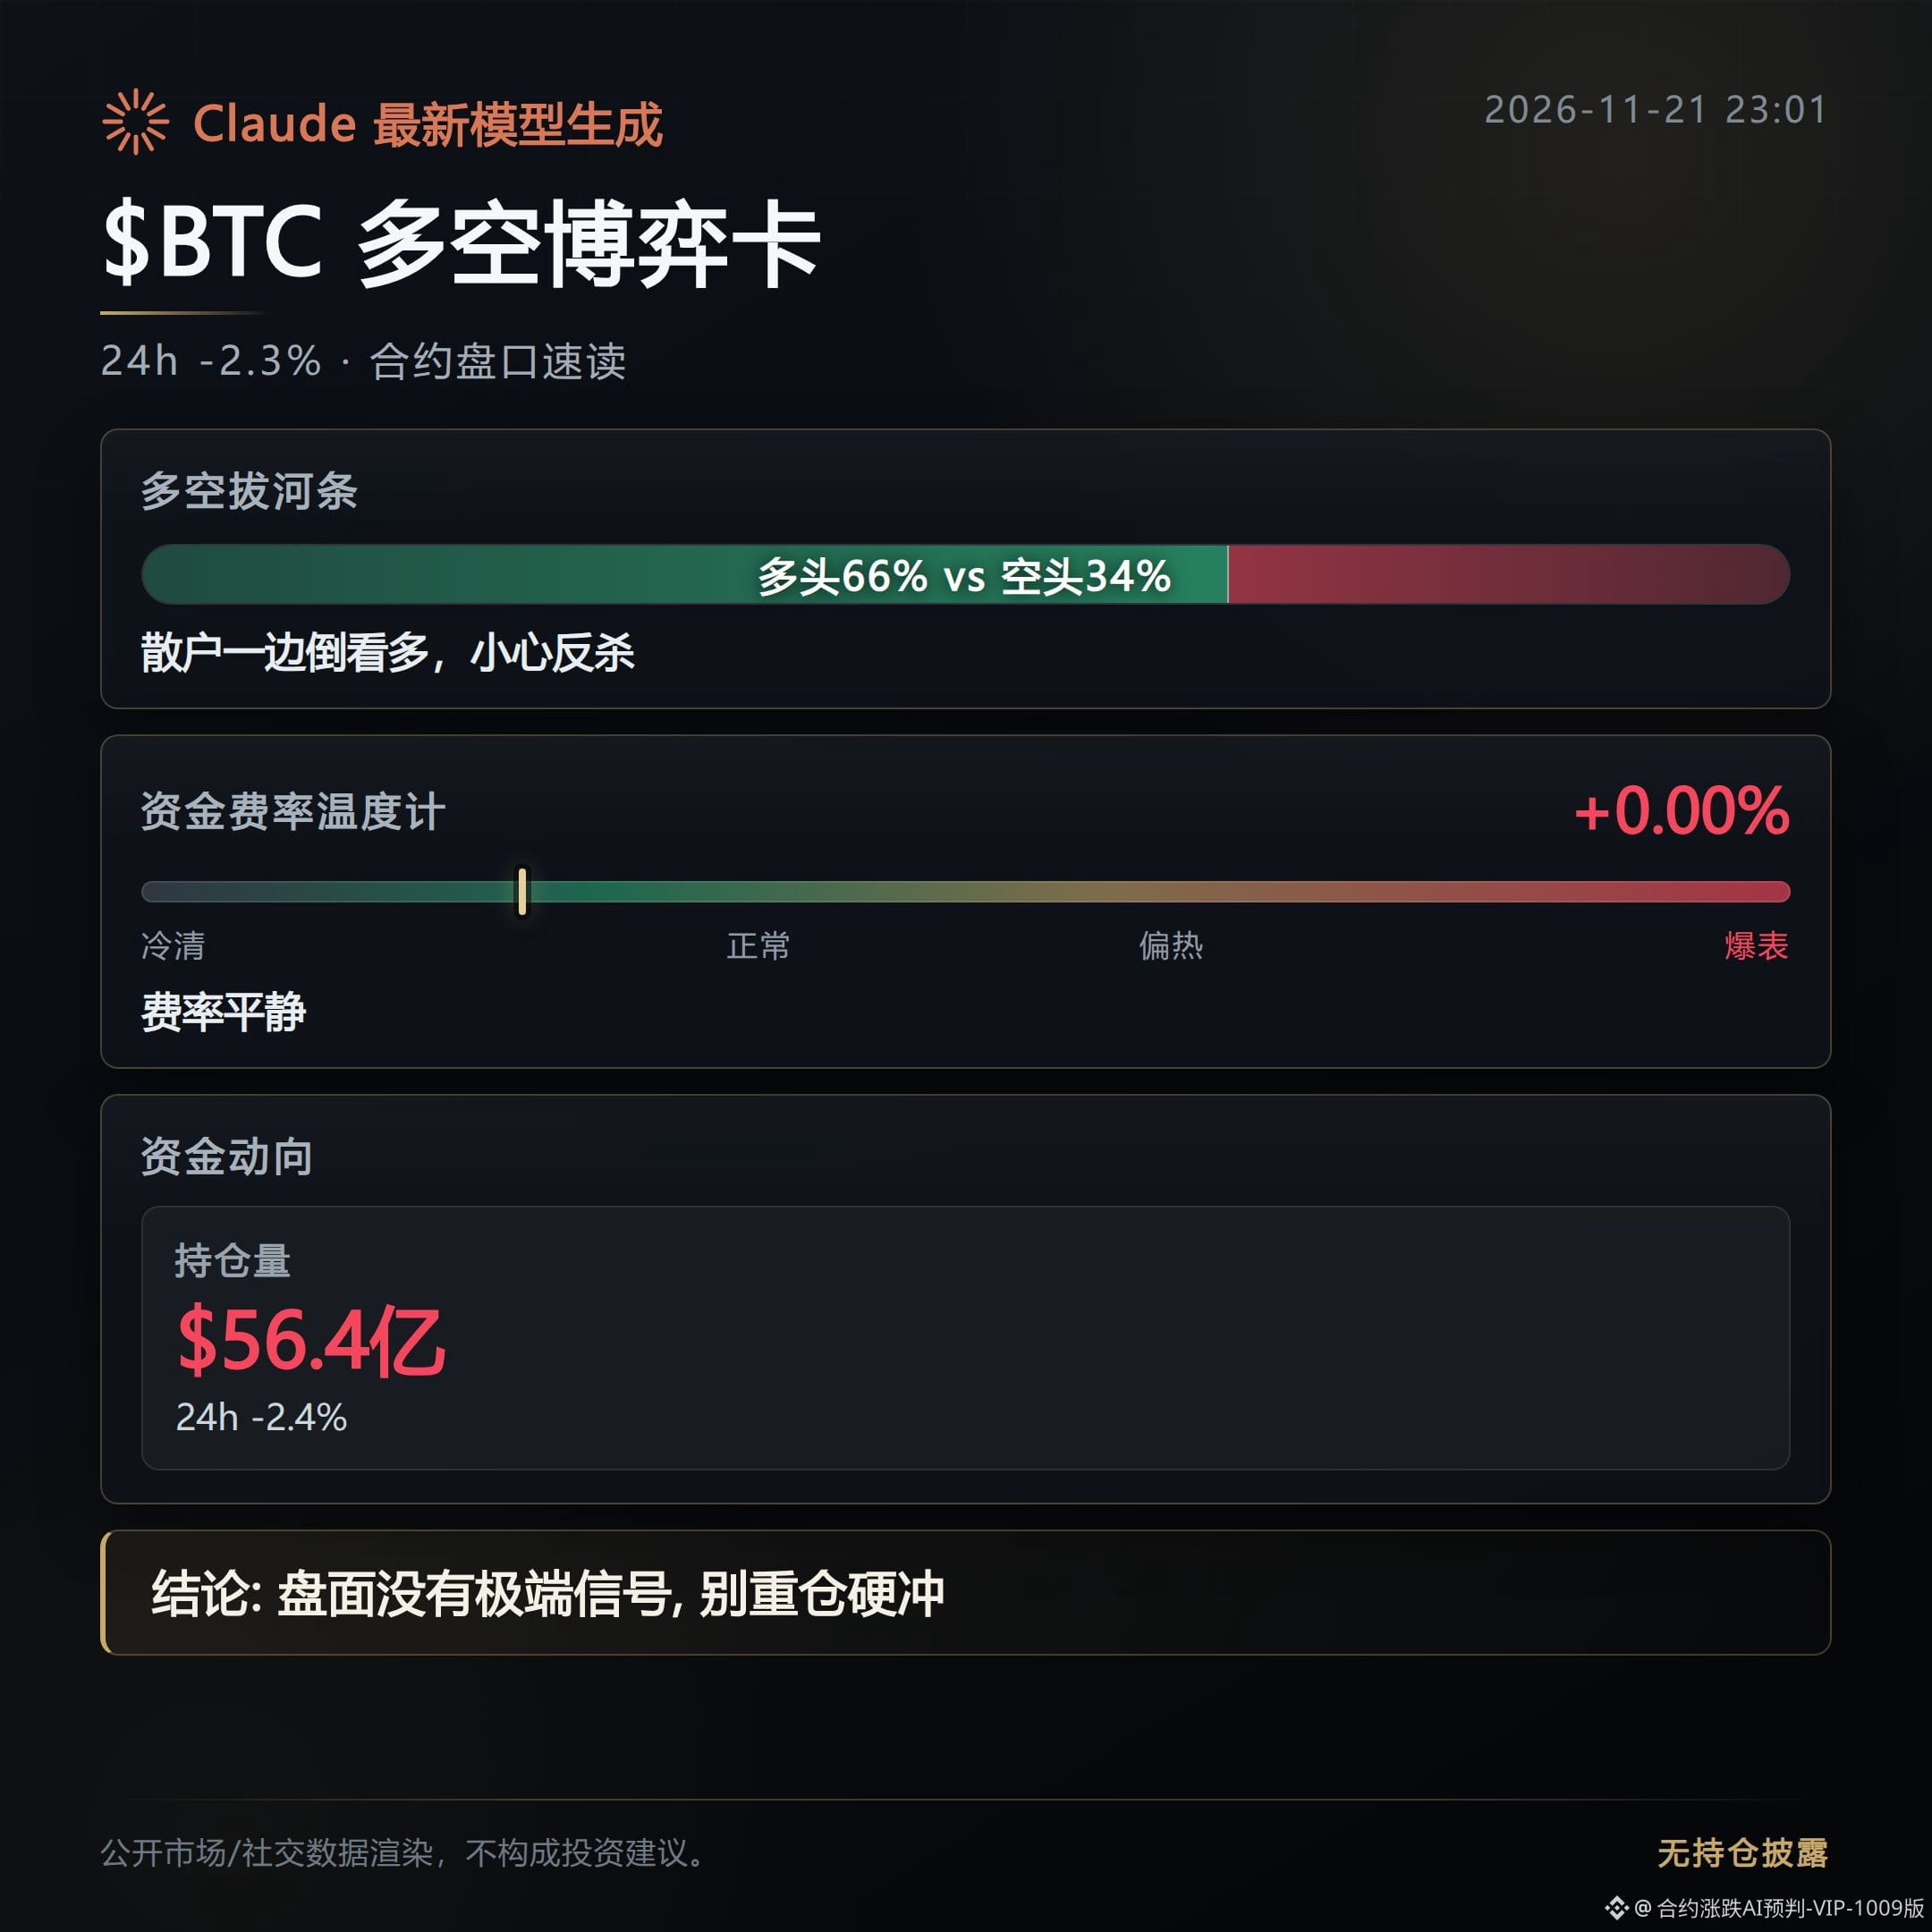
À 23 h, le prix de marquage du $BTC s’établissait à 60 311 dollars, en baisse de 2,33 %, tandis que l’intérêt ouvert reculait lui aussi de 2,4 %, à 5,64 milliards de dollars.
L’impact de la chute sous les 57 000 dollars, qui avait touché un plus bas sur deux ans, se fait encore sentir. Mais la baisse actuelle ressemble davantage à une réduction du levier qu’à une ruée de nouvelles positions vendeuses.
Si le prix continue de faiblir tandis que l’intérêt ouvert repart à la hausse, cette analyse ne tiendra plus et le risque basculera vers une nouvelle vague de compression directionnelle.
L’indice de peur et de cupidité n’est qu’à 12, mais les positions longues représentent encore 66 % du total. Le ratio entre achats et ventes agressifs, à 1,04, indique également une légère prédominance des acheteurs.
Cette contradiction montre que la panique n’a pas complètement éliminé les positions longues, mais que le soutien à court terme ne suffit pas à confirmer un retournement.
Pour l’instant, les capitaux semblent privilégier une « défense par réduction du levier ». Pour remettre cette analyse en cause, il faudrait que le prix cesse de baisser, que de nouvelles positions fassent leur retour et que l’avantage des acheteurs agressifs ne disparaisse pas rapidement.
Le prix de marquage de l’$ETH s’établissait à 1 689,84 dollars, en baisse de 3,04 %. Le taux de financement reste positif, à 0,0038 %, signe que les positions longues continuent de payer alors que le prix recule.
BTCS a également averti que son prêt de 54 millions de dollars auprès d’Aave présentait un risque de liquidation. La pression sur les garanties pourrait accentuer la réduction du levier des positions longues, mais il s’agit pour l’instant d’un avertissement sur les risques, et non d’une liquidation déjà réalisée.
Cette pression liée au risque de liquidation ne sera écartée que si BTCS ajoute des garanties ou rembourse son prêt, tandis que le taux de financement de l’$ETH recule et que son prix se stabilise.
Les taux de financement aux deux extrêmes sont également entrés en zone de risque élevé : -0,954 % pour ENSO et +0,808 % pour MSTU.
Pour le premier, il faut se méfier d’un rebond brutal provoqué par une concentration excessive des positions courtes ; pour le second, d’un repli suivi de liquidations après que les positions longues ont payé des frais trop élevés. Ces niveaux extrêmes signalent uniquement la fragilité des positions, pas une direction certaine.
Le risque de compressions locales dans les deux sens ne diminuera que si les taux reviennent nettement vers zéro et que l’intérêt ouvert se contracte parallèlement.
Généré avec l’aide de Claude Fable 5 ; ce contenu est fourni à titre informatif sur le marché et ne constitue pas un conseil en investissement.
À 23 h, le prix de marquage du $BTC s’établissait à 60 311 dollars, en baisse de 2,33 %, tandis que l’intérêt ouvert reculait lui aussi de 2,4 %, à 5,64 milliards de dollars.
L’impact de la chute sous les 57 000 dollars, qui avait touché un plus bas sur deux ans, se fait encore sentir. Mais la baisse actuelle ressemble davantage à une réduction du levier qu’à une ruée de nouvelles positions vendeuses.
Si le prix continue de faiblir tandis que l’intérêt ouvert repart à la hausse, cette analyse ne tiendra plus et le risque basculera vers une nouvelle vague de compression directionnelle.
L’indice de peur et de cupidité n’est qu’à 12, mais les positions longues représentent encore 66 % du total. Le ratio entre achats et ventes agressifs, à 1,04, indique également une légère prédominance des acheteurs.
Cette contradiction montre que la panique n’a pas complètement éliminé les positions longues, mais que le soutien à court terme ne suffit pas à confirmer un retournement.
Pour l’instant, les capitaux semblent privilégier une « défense par réduction du levier ». Pour remettre cette analyse en cause, il faudrait que le prix cesse de baisser, que de nouvelles positions fassent leur retour et que l’avantage des acheteurs agressifs ne disparaisse pas rapidement.
Le prix de marquage de l’$ETH s’établissait à 1 689,84 dollars, en baisse de 3,04 %. Le taux de financement reste positif, à 0,0038 %, signe que les positions longues continuent de payer alors que le prix recule.
BTCS a également averti que son prêt de 54 millions de dollars auprès d’Aave présentait un risque de liquidation. La pression sur les garanties pourrait accentuer la réduction du levier des positions longues, mais il s’agit pour l’instant d’un avertissement sur les risques, et non d’une liquidation déjà réalisée.
Cette pression liée au risque de liquidation ne sera écartée que si BTCS ajoute des garanties ou rembourse son prêt, tandis que le taux de financement de l’$ETH recule et que son prix se stabilise.
Les taux de financement aux deux extrêmes sont également entrés en zone de risque élevé : -0,954 % pour ENSO et +0,808 % pour MSTU.
Pour le premier, il faut se méfier d’un rebond brutal provoqué par une concentration excessive des positions courtes ; pour le second, d’un repli suivi de liquidations après que les positions longues ont payé des frais trop élevés. Ces niveaux extrêmes signalent uniquement la fragilité des positions, pas une direction certaine.
Le risque de compressions locales dans les deux sens ne diminuera que si les taux reviennent nettement vers zéro et que l’intérêt ouvert se contracte parallèlement.
Généré avec l’aide de Claude Fable 5 ; ce contenu est fourni à titre informatif sur le marché et ne constitue pas un conseil en investissement.