Saylor affirme qu’il ne vendra jamais de bitcoins, mais il prépare déjà le terrain pour pouvoir en vendre.
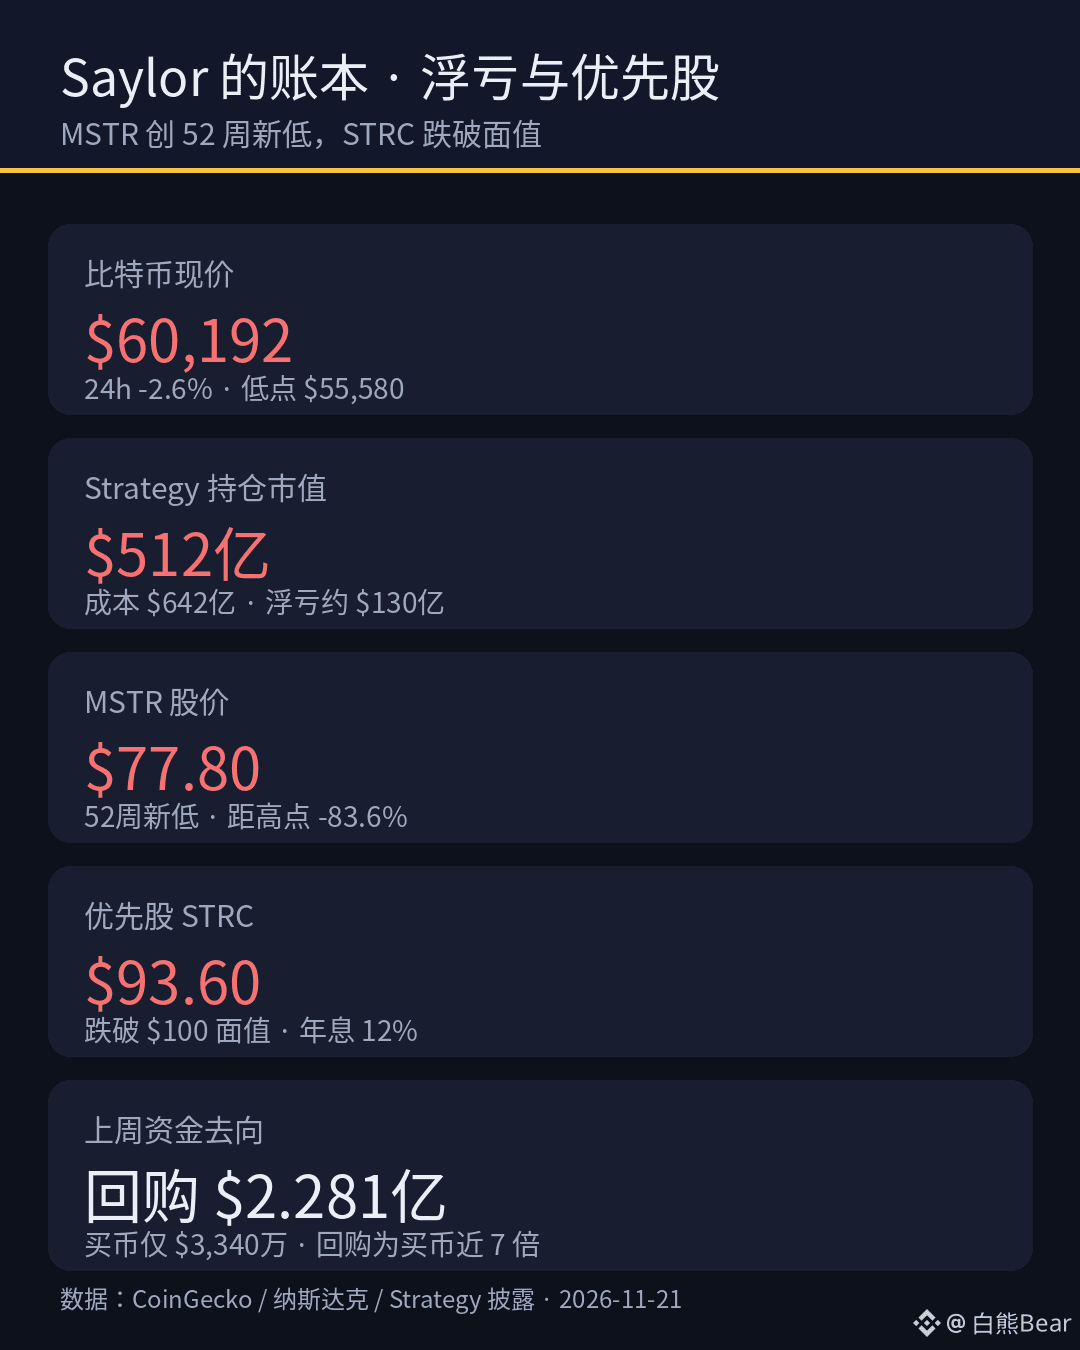
Strategy détient 850 849 bitcoins, achetés à un prix moyen de 75 454 dollars, pour un coût total de 64,2 milliards de dollars. Lorsque le bitcoin est tombé à son plus bas, à 55 580 dollars, ces avoirs ne valaient plus que 47,3 milliards de dollars, soit une moins-value latente d’environ 17 milliards. Même en prenant le cours actuel, remonté à 60 192 dollars, la moins-value reste d’environ 13 milliards.
Mais c’est le cours de l’action qui frappe le plus. MSTR a clôturé vendredi dernier à 77,80 dollars, un plus bas sur 52 semaines, après une chute de 31 % en cinq jours. Le titre a perdu 83,6 % par rapport à son sommet de 473,83 dollars atteint en novembre 2024. Le bitcoin a baissé d’environ 55 % depuis son sommet lors de ce cycle, mais l’action de Saylor a chuté encore davantage. Cela montre que le marché ne la considère plus comme un pari à effet de levier sur le bitcoin, mais qu’il applique une décote à son bilan.
Le vrai point de pression n’est pas le cours du bitcoin, mais l’action préférentielle STRC. Cette action préférentielle, qui verse un intérêt annuel de 12 % et est ancrée sur une valeur nominale de 100 dollars, est tombée à 93,60 dollars. La semaine dernière, Strategy a dépensé 228,1 millions de dollars pour racheter des STRC, contre seulement 33,4 millions de dollars pour acheter des bitcoins : près de sept fois plus. Saylor lui-même a fini par lâcher du lest : il pourrait réduire la taille de STRC à 5 milliards de dollars, voire vendre des bitcoins pour protéger les actionnaires préférentiels. Une fois ces propos tenus, son image d’homme qui « ne vendra jamais de bitcoins » est déjà écornée.
Je ne pense pas que Saylor se mette à vendre immédiatement. Il dispose encore de 5,07 milliards de dollars de réserves de trésorerie, de quoi couvrir environ 40 mois de dividendes et d’intérêts. Ses réserves nettes s’élèvent à 35 milliards de dollars et ses bitcoins ne sont grevés d’aucune sûreté : sa position est bien plus solide qu’en 2022. Mais la logique a changé : auparavant, l’entreprise émettait des actions pour acheter des bitcoins ; maintenant, elle en émet pour racheter des actions préférentielles. Le rythme de dilution des actionnaires n’a pas changé, mais l’argent ne va plus au bitcoin. Le 30 novembre, MSCI doit aussi exclure MSTR de ses indices : les ventes liées aux fonds indiciels passifs n’ont pas encore commencé.
À mon avis, MSTR n’est plus aujourd’hui un amplificateur des mouvements du bitcoin, mais un baromètre du jeu financier de Saylor. Si le cours du bitcoin se stabilise, l’action ne suivra pas forcément la hausse ; s’il baisse encore, le trou dans les actions préférentielles pourrait d’abord le contraindre à agir.
À votre avis, Saylor vendra-t-il d’abord des bitcoins, ou continuera-t-il à diluer les actionnaires pour protéger STRC ?
$BTC #Strategy #比特币财库
Strategy détient 850 849 bitcoins, achetés à un prix moyen de 75 454 dollars, pour un coût total de 64,2 milliards de dollars. Lorsque le bitcoin est tombé à son plus bas, à 55 580 dollars, ces avoirs ne valaient plus que 47,3 milliards de dollars, soit une moins-value latente d’environ 17 milliards. Même en prenant le cours actuel, remonté à 60 192 dollars, la moins-value reste d’environ 13 milliards.
Mais c’est le cours de l’action qui frappe le plus. MSTR a clôturé vendredi dernier à 77,80 dollars, un plus bas sur 52 semaines, après une chute de 31 % en cinq jours. Le titre a perdu 83,6 % par rapport à son sommet de 473,83 dollars atteint en novembre 2024. Le bitcoin a baissé d’environ 55 % depuis son sommet lors de ce cycle, mais l’action de Saylor a chuté encore davantage. Cela montre que le marché ne la considère plus comme un pari à effet de levier sur le bitcoin, mais qu’il applique une décote à son bilan.
Le vrai point de pression n’est pas le cours du bitcoin, mais l’action préférentielle STRC. Cette action préférentielle, qui verse un intérêt annuel de 12 % et est ancrée sur une valeur nominale de 100 dollars, est tombée à 93,60 dollars. La semaine dernière, Strategy a dépensé 228,1 millions de dollars pour racheter des STRC, contre seulement 33,4 millions de dollars pour acheter des bitcoins : près de sept fois plus. Saylor lui-même a fini par lâcher du lest : il pourrait réduire la taille de STRC à 5 milliards de dollars, voire vendre des bitcoins pour protéger les actionnaires préférentiels. Une fois ces propos tenus, son image d’homme qui « ne vendra jamais de bitcoins » est déjà écornée.
Je ne pense pas que Saylor se mette à vendre immédiatement. Il dispose encore de 5,07 milliards de dollars de réserves de trésorerie, de quoi couvrir environ 40 mois de dividendes et d’intérêts. Ses réserves nettes s’élèvent à 35 milliards de dollars et ses bitcoins ne sont grevés d’aucune sûreté : sa position est bien plus solide qu’en 2022. Mais la logique a changé : auparavant, l’entreprise émettait des actions pour acheter des bitcoins ; maintenant, elle en émet pour racheter des actions préférentielles. Le rythme de dilution des actionnaires n’a pas changé, mais l’argent ne va plus au bitcoin. Le 30 novembre, MSCI doit aussi exclure MSTR de ses indices : les ventes liées aux fonds indiciels passifs n’ont pas encore commencé.
À mon avis, MSTR n’est plus aujourd’hui un amplificateur des mouvements du bitcoin, mais un baromètre du jeu financier de Saylor. Si le cours du bitcoin se stabilise, l’action ne suivra pas forcément la hausse ; s’il baisse encore, le trou dans les actions préférentielles pourrait d’abord le contraindre à agir.
À votre avis, Saylor vendra-t-il d’abord des bitcoins, ou continuera-t-il à diluer les actionnaires pour protéger STRC ?
$BTC #Strategy #比特币财库