#BlackRockIBITPostsRecord$541MSingleDayOutflow
🚨DIVERGENCE DES CAPITAUX INSTITUTIONNELS : LES INVESTISSEURS AVISÉS QUITTENT-ILS LE BITCOIN OU SE FONT-ILS PLUS SÉLECTIFS ?🏦₿
Le 19 novembre a apporté l’un des développements les plus intéressants concernant les flux institutionnels sur le marché du Bitcoin.
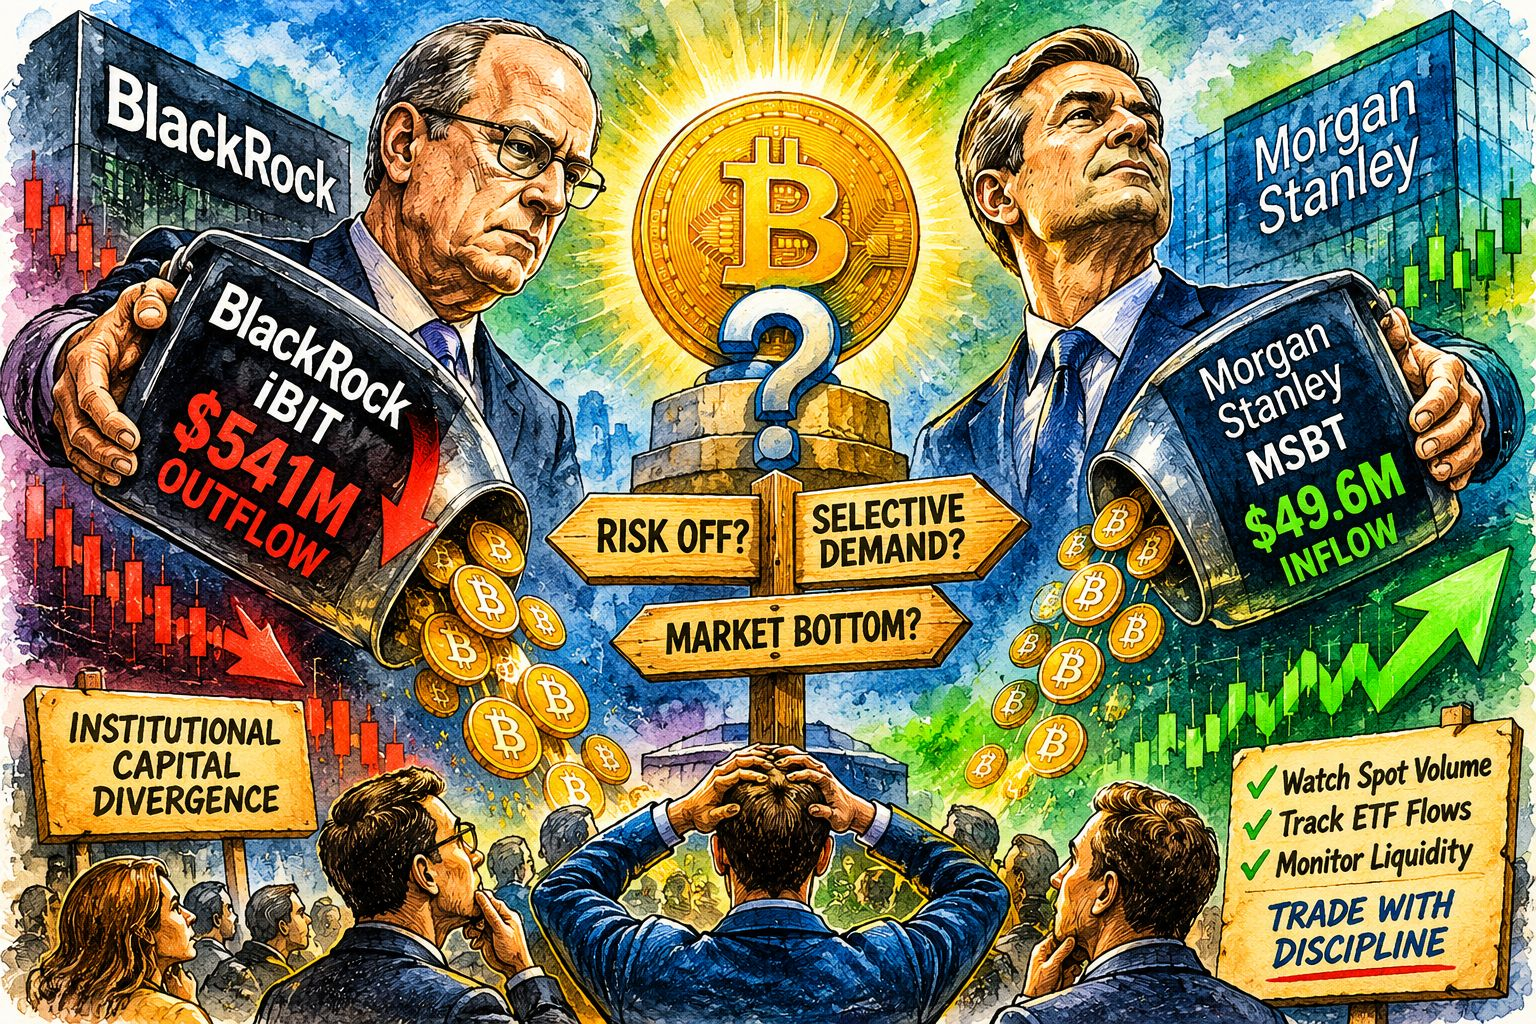
🔴 IBIT de BlackRock a enregistré une sortie nette record de 541,1 MILLIONS de dollars en une seule journée.
🟢 MSBT de Morgan Stanley a attiré 49,6 MILLIONS de dollars de nouveaux capitaux le même jour.
Mais l’enjeu plus important se précise lorsque l’on met en relation les rachats d’ETF avec la structure des prix du Bitcoin, les ventes au comptant, le positionnement sur les produits dérivés et la liquidité liée aux liquidations.
Examinons ce que nous révèlent les données réelles. 👇
🔴 1. CAPITAUX INSTITUTIONNELS — QUE RÉVÈLENT LES FLUX DES ETF ?
Selon les données de flux des ETF du 19 novembre
💸 Sorties d’IBIT sur une journée : -541,1 M$.
🟢 Entrées de MSBT sur une journée : +49,6 M$.
📉 Sorties nettes totales des ETF Bitcoin au comptant américains : environ -582,2 M$.
⚠️ IBIT représentait environ 93 % du total des retraits nets lors de cette séance.
Examinons la tendance générale des flux :
🔴 Flux nets d’IBIT au cours du mois écoulé : environ -3,1 MILLIARDS $.
🟢 Flux nets de MSBT au cours du mois écoulé : environ +119,4 MILLIONS $.
💰 Entrées nettes cumulées d’IBIT depuis son lancement : environ +63,4 MILLIARDS $.
💰 Entrées nettes cumulées de MSBT : environ +919,1 MILLIONS $.
Qu’est-ce que cela nous apprend ?
IBIT subit d’importantes pressions liées aux rachats, tandis que MSBT continue d’attirer une demande sélective.
Toutefois, les entrées de MSBT sont bien inférieures aux retraits d’IBIT.
Cela ne permet PAS d’établir un transfert direct de capitaux de BlackRock vers Morgan Stanley.
Cela montre que les comportements des investisseurs diffèrent selon les produits d’investissement en Bitcoin.
🧠 2. POURQUOI MORGAN STANLEY ATTIRE-T-IL DES CAPITAUX ?
Plusieurs raisons structurelles méritent d’être examinées.
💰 Frais de gestion moins élevés
MSBT facture des frais de sponsor annuels de 0,14 %, contre 0,25 % pour IBIT.
Cela représente un avantage potentiel en matière de coûts pour les investisseurs qui évaluent une exposition à long terme aux ETF Bitcoin.
🏦 Distribution par la gestion de patrimoine
Morgan Stanley dispose d’un réseau établi de conseillers financiers et d’une infrastructure d’investissement traditionnelle.
Sa capacité à proposer une exposition au Bitcoin par l’intermédiaire de canaux de gestion de patrimoine familiers pourrait attirer les investisseurs qui privilégient les institutions financières traditionnelles.
🌱 Adoption d’un nouveau produit
MSBT a été lancé en avril 2026.
Ses entrées de capitaux peuvent en partie refléter l’adoption d’un nouveau produit et des allocations initiales, plutôt qu’un rejet soudain d’IBIT par les institutions.
⚖️ Des stratégies d’investissement différentes
Certains investisseurs réduisent peut-être leur exposition globale, tandis que d’autres allouent sélectivement leurs capitaux à des produits qui correspondent mieux à leurs préférences d’investissement.
La distinction importante :
Les flux positifs de MSBT ne prouvent pas que les investisseurs d’IBIT migrent vers MSBT.
🌎 3. PRESSION MACROÉCONOMIQUE — POURQUOI LE BITCOIN EST-IL CONFRONTÉ À DES CONDITIONS DIFFICILES ?
La faiblesse du Bitcoin s’inscrit dans un contexte d’incertitude plus générale sur les marchés financiers.
Trois canaux macroéconomiques méritent attention :
🇺🇸 La hausse des coûts d’emprunt et des rendements des bons du Trésor peut augmenter le coût d’opportunité de la détention d’actifs sans rendement.
💵 La vigueur du dollar peut exercer une pression supplémentaire sur les actifs sensibles au risque.
📉 Les inquiétudes liées aux valorisations élevées des valeurs technologiques et aux investissements dans l’IA ont contribué à la faiblesse généralisée des marchés actions.
Ces conditions peuvent inciter les gestionnaires de portefeuille institutionnels à réduire leur exposition globale au risque.
Toutefois, il faut les considérer comme des facteurs de pression sur les marchés, et non comme des causes directes avérées du rachat d’IBIT.
📉 4. STRUCTURE DU PRIX DU BITCOIN — LA PRESSION VENDEUSE EST VISIBLE
Relions maintenant les flux institutionnels au comportement réel du marché.
La bougie journalière BTCUSDT de Binance du 20 novembre a clôturé près de 58 951,5 $, après une baisse d’environ 4,9 %.
Le 21 novembre, le marché a enregistré un creux intrajournalier autour de 55 130 $ dans les données journalières disponibles.
C’est important, car les retraits des ETF ont lieu en même temps qu’une forte faiblesse des prix.
La structure des prix mérite davantage d’attention que le seul gros titre.
Principaux niveaux techniques à court terme :
🔴 Zone de résistance : 59 050–59 800 $.
🟡 Niveau intermédiaire de référence : 58 950 $.
🟢 Niveau de référence proche pour la liquidité/les offres d’achat : 56 600 $.
⚠️ Creux intrajournalier du 21 novembre : environ 55 130 $.
Une reprise durable au-dessus de la résistance, soutenue par la demande au comptant, améliorerait la structure à court terme.
Une clôture journalière confirmée sous le récent creux signalerait une nouvelle détérioration technique.
Il s’agit de niveaux de référence, et non de niveaux de support ou de résistance garantis.
🐋 5. MARCHÉ AU COMPTANT ET CONTRATS À TERME SUR BINANCE — QUI VEND RÉELLEMENT ?
C’est là que le marché devient plus intéressant.
Les instantanés des flux d’ordres du 21 novembre montrent :
🔴 Flux des preneurs de liquidité au comptant liés à Binance sur une journée : environ -452,19 M$.
🔴 Flux des preneurs de liquidité sur les contrats à terme sur une journée : environ -935,15 M$.
Dans les données disponibles sur une journée, les marchés au comptant et à terme ont tous deux affiché d’importantes ventes nettes agressives.
Mais une divergence intrajournalière importante est à noter :
🟢 Flux des contrats à terme sur une heure : environ +8,03 M$.
🔴 Le flux au comptant sur une heure est resté autour de -14,33 M$.
L’instantané sur quatre heures a également montré un flux positif sur les contrats à terme, tandis que le flux au comptant restait négatif.
Interprétation :
Les achats à court terme sur les contrats à terme ne constituent pas automatiquement une véritable accumulation au comptant.
Si les achats de produits dérivés augmentent tandis que les vendeurs au comptant restent agressifs, une reprise risque de manquer de confirmation solide du marché au comptant sous-jacent.
Nous devons observer des achats au comptant durables avant de considérer un rebond tiré par les contrats à terme comme un signal de retournement plus fort.
🔥 6. INTÉRÊT OUVERT ET CARTE THERMIQUE DES LIQUIDATIONS — OÙ SE SITUE LE RISQUE LIÉ À L’EFFET DE LEVIER ?
L’instantané des liquidations du 21 novembre apporte un autre indice important.
Activité de liquidation estimée au cours des 24 heures précédentes :
🔴 Liquidations de positions longues : environ 255,0 M$.
🟢 Liquidations de positions courtes : environ 15,3 M$.
📉 Variation de l’intérêt ouvert : environ -1,1 % en contrats sur 24 heures, selon le fournisseur de la carte thermique.
Cette combinaison suggère d’importantes liquidations de positions longues, ainsi qu’une certaine réduction de l’effet de levier en cours.
Cela correspond davantage à un épisode de désendettement qu’à la conclusion simpliste selon laquelle de nouvelles positions courtes domineraient l’ensemble du marché.
Concentrations estimées des liquidations :
🔥 Autour de 57 029 $ : zone proche de concentration des liquidations de positions longues.
🟢 Autour de 56 603 $ : mur d’achats notable et visible.
🔴 Autour de 59 058 $ : concentration d’ordres de vente au-dessus du cours.
🔴 Autour de 59 800 $ : un autre important mur d’offres à la vente.
La carte thermique estimait également environ 552 M$ de liquidations potentielles de positions longues dans les 3 % sous le prix de référence, contre environ 6,7 M$ de liquidations de positions courtes dans les 3 % au-dessus.
Il s’agit d’estimations fondées sur des modèles, et non d’exécutions garanties ni de futurs objectifs de prix confirmés.
⚖️ 7. TROIS SCÉNARIOS DE MARCHÉ — QUE VA-T-IL SE PASSER ENSUITE ?
🔴 POURSUITE DE LA BAISSE
Si les sorties des ETF se poursuivent, que les ventes au comptant restent agressives et que le BTC passe sous le récent creux de 55 130 $, le risque de baisse pourrait s’accentuer.
De nouvelles liquidations de positions longues pourraient amplifier la pression vendeuse.
🟢 REPRISE HAUSSIÈRE
Si les retraits des ETF ralentissent, que le CVD au comptant devient positif, que les acheteurs absorbent l’offre et que le BTC repasse dans la zone des 59 050–59 800 $, la structure du marché pourrait commencer à s’améliorer.
Une baisse de l’intérêt ouvert parallèlement à une reprise des prix pourrait indiquer que l’excès d’effet de levier est en train de disparaître.
🟡 CONSOLIDATION
Si les flux des ETF restent mitigés, que la demande au comptant se stabilise et que le prix se maintient au-dessus des récents creux sans repasser au-dessus de la résistance, le Bitcoin pourrait entrer dans une phase de consolidation.
Dans cette situation, la patience et la confirmation comptent davantage que la prédiction du prochain mouvement.
🎯 CONCLUSION FINALE — SUIVEZ LES FAITS, PAS VOS ÉMOTIONS !
La sortie de 541,1 M$ d’IBIT est importante, mais la situation globale du marché est plus complexe.
🔴 BlackRock connaît des rachats considérables.
🟢 Morgan Stanley attire des capitaux de manière sélective.
📉 La structure du prix du Bitcoin est faible.
🔥 Les liquidations de positions longues dominent dans les données de liquidation disponibles.
⚠️ Les flux d’ordres au comptant et sur les contrats à terme indiquent tous deux une pression vendeuse sur la période globale d’une journée.
La conclusion la plus solide est que le Bitcoin connaît une divergence des flux institutionnels, parallèlement à un important épisode de désendettement du marché.
Mais nous avons encore besoin de connaître les flux ultérieurs des ETF, d’observer une reprise de la demande au comptant et d’obtenir une confirmation des prix pour déterminer si cette faiblesse est temporaire ou fait partie d’un repli plus durable.
LA GRANDE QUESTION POUR LE MARCHÉ :
Les institutions abandonnent-elles le Bitcoin, ou les investisseurs deviennent-ils simplement plus sélectifs quant à leur exposition tandis que les traders à effet de levier sont contraints de sortir du marché ?
Une sortie record ne confirme pas à elle seule un effondrement.
Une entrée positive dans un ETF ne confirme pas à elle seule une accumulation.
Et un seul épisode de liquidation ne suffit pas à établir un plancher de marché.
📊 Suivez les flux de capitaux.
🐋 Suivez la liquidité.
🧠 Comprenez la psychologie des institutions.
⚖️ Laissez l’évolution des prix confirmer le récit.
Négociez en vous fondant sur les faits, pas sur la peur.
Faites vos propres recherches | Gestion des risques | Discipline de marché.