Strategy披露净储备359亿美元 比特币持仓全部无抵押
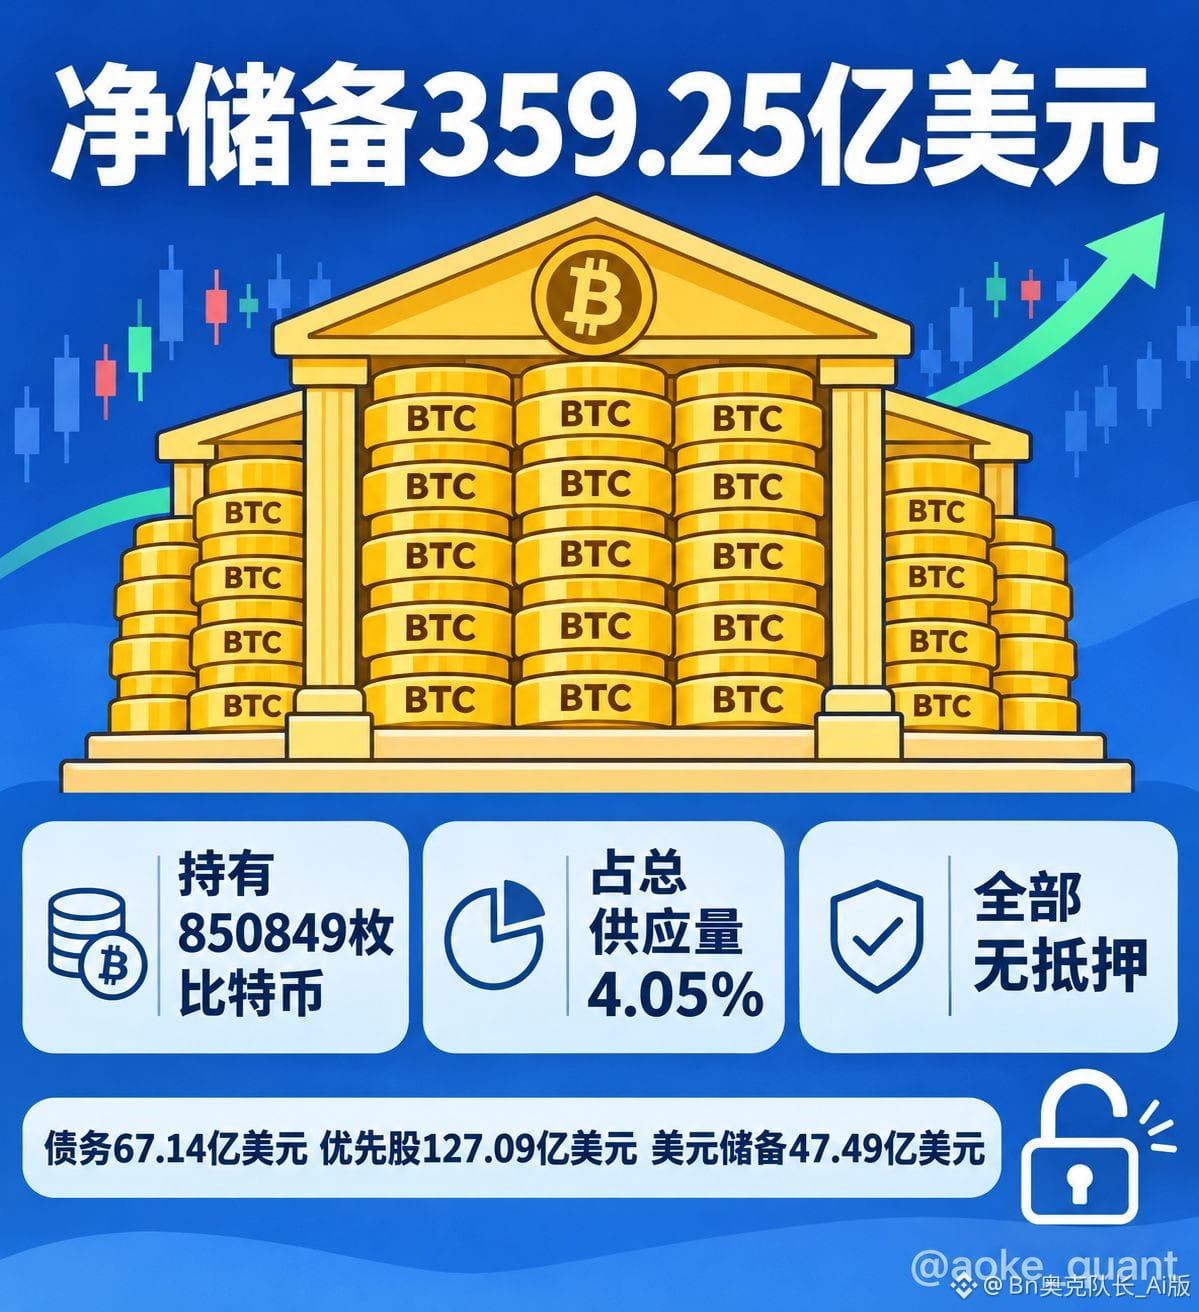
11月20日,前身为MicroStrategy的上市公司Strategy更新其比特币财库数据:官网仪表盘显示净储备为359.25亿美元,公司对外表述约350亿美元。净储备的定义是资产减去优先索偿后的净值,衡量的是扣除债务与优先股后归属于股东的余额,而非账面浮盈。
核心事实有三层。其一,公司持有850,849枚比特币,占比特币总供应量的4.05%,按披露口径市值约553.5亿美元,平均买入成本约每枚75452美元,成本基础约642亿美元。其二,这批持仓全部无抵押、不受任何留置权约束;负债端为67.14亿美元债务与127.09亿美元优先股,另有47.49亿美元美元储备和1.51亿美元现金,用于在不触碰比特币的前提下覆盖利息与优先股股息。其三,与2022年对照鲜明:当时约三分之一持仓质押给了贷款方,净储备一度为负。
逻辑上,这笔账可以还原:以553.5亿美元持仓市值减去67.14亿美元债务、再减去127.09亿美元优先股,结果约为359.25亿美元,与仪表盘数字基本吻合,说明口径自洽。无抵押的金融含义在于,资产不作为担保品质押,价格下行时贷款方无从追缴保证金、也无从处置资产;公司以发股筹资、按计划买入的方式积累持仓,虽稀释股东权益,但不引入强平链条。
对加密市场的影响路径(以下为推断):占供应量4.05%的持仓集中于一家公司且无质押,意味着2022年那种抵押品螺旋引发被动抛售的传导机制目前不存在;美元储备专门覆盖刚性支出,进一步降低了被迫卖币的概率。但反向风险同样明确:净储备随币价同步波动,而债务与优先股规模固定,若比特币出现明显下跌,储备数字会加速收缩,且披露口径下的持仓市值仍低于约642亿美元的成本基础。
编辑观察:真正值得留意的是结构变化而非单一数字——从三分之一持仓被锁、净储备为负,到全仓无负担并预留现金缓冲,公司应对下行周期的周旋空间明显扩大。另有一个细节:消息发布时MSTR市值约348.54亿美元,略低于净储备,即市场对优先索偿清偿后归属股东的比特币给出的估值,与普通股定价大体相当。优先股规模接近债务两倍,是后续最值得跟踪的变量。以上内容不构成投资建议。
#Strategy净储备达350亿美元 #BTC #ETH #BNB
11月20日,前身为MicroStrategy的上市公司Strategy更新其比特币财库数据:官网仪表盘显示净储备为359.25亿美元,公司对外表述约350亿美元。净储备的定义是资产减去优先索偿后的净值,衡量的是扣除债务与优先股后归属于股东的余额,而非账面浮盈。
核心事实有三层。其一,公司持有850,849枚比特币,占比特币总供应量的4.05%,按披露口径市值约553.5亿美元,平均买入成本约每枚75452美元,成本基础约642亿美元。其二,这批持仓全部无抵押、不受任何留置权约束;负债端为67.14亿美元债务与127.09亿美元优先股,另有47.49亿美元美元储备和1.51亿美元现金,用于在不触碰比特币的前提下覆盖利息与优先股股息。其三,与2022年对照鲜明:当时约三分之一持仓质押给了贷款方,净储备一度为负。
逻辑上,这笔账可以还原:以553.5亿美元持仓市值减去67.14亿美元债务、再减去127.09亿美元优先股,结果约为359.25亿美元,与仪表盘数字基本吻合,说明口径自洽。无抵押的金融含义在于,资产不作为担保品质押,价格下行时贷款方无从追缴保证金、也无从处置资产;公司以发股筹资、按计划买入的方式积累持仓,虽稀释股东权益,但不引入强平链条。
对加密市场的影响路径(以下为推断):占供应量4.05%的持仓集中于一家公司且无质押,意味着2022年那种抵押品螺旋引发被动抛售的传导机制目前不存在;美元储备专门覆盖刚性支出,进一步降低了被迫卖币的概率。但反向风险同样明确:净储备随币价同步波动,而债务与优先股规模固定,若比特币出现明显下跌,储备数字会加速收缩,且披露口径下的持仓市值仍低于约642亿美元的成本基础。
编辑观察:真正值得留意的是结构变化而非单一数字——从三分之一持仓被锁、净储备为负,到全仓无负担并预留现金缓冲,公司应对下行周期的周旋空间明显扩大。另有一个细节:消息发布时MSTR市值约348.54亿美元,略低于净储备,即市场对优先索偿清偿后归属股东的比特币给出的估值,与普通股定价大体相当。优先股规模接近债务两倍,是后续最值得跟踪的变量。以上内容不构成投资建议。
#Strategy净储备达350亿美元 #BTC #ETH #BNB