Comment Buffett a réagi lors d’un krach boursier
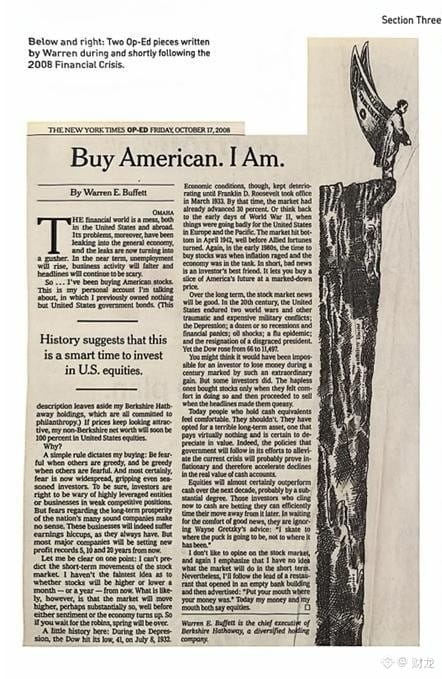
Le 16 octobre 2008, alors que les marchés américains s’effondraient, Buffett publia un article dans le New York Times, avec un titre tout simple : « Buy American. I Am. » (Achetez américain. C’est ce que je fais.)
Le contexte, tout le monde le connaît : la crise des subprimes battait son plein, et les marchés financiers américains et étrangers étaient en plein chaos. Le problème s’était propagé du système financier à l’économie réelle. Selon ses mots, « les fuites s’étaient transformées en torrent déchaîné ». Il ne minimisait pas non plus les mauvaises nouvelles : à court terme, le chômage allait augmenter, l’activité commerciale stagner et les gros titres resteraient alarmants.
C’est précisément à ce moment-là qu’il se mit à acheter des actions américaines avec son compte personnel. Jusqu’alors, ce compte ne contenait que des bons du Trésor américain. Les placements de Berkshire n’étaient pas concernés : il avait déjà décidé de léguer cette part à des œuvres caritatives. Il ajouta que si les cours restaient aussi intéressants, il convertirait bientôt l’ensemble de son patrimoine net, en dehors de Berkshire, en actions américaines.
La raison était toute simple : sa célèbre maxime — « Soyez craintif quand les autres sont avides, et avide quand les autres sont craintifs. »
La peur était partout, et même les investisseurs chevronnés avaient du mal à tenir bon. À ses yeux, il était tout à fait normal d’éviter les entreprises lourdement endettées et peu compétitives. Mais craindre aussi les perspectives à long terme d’un grand nombre d’entreprises de qualité n’avait aucun sens. Leurs bénéfices fluctueraient à court terme, comme toujours, mais sur cinq, dix ou vingt ans, la plupart des grandes entreprises finiraient par enregistrer des bénéfices records.
Il préféra aussi prévenir : il ne savait pas si la Bourse serait en hausse ou en baisse dans un mois ou dans un an. Il ne jugeait qu’une chose : les marchés se redresseraient avant le moral des investisseurs et l’économie réelle, et probablement bien plus tôt et bien plus fortement. Il prit une image : attendre le retour des merles pour agir, c’est laisser le printemps passer.
Il s’appuya sur l’histoire pour illustrer son propos.
Pendant la Grande Dépression, le Dow Jones tomba à son plus bas, à 41 points, le 8 juillet 1932. Pourtant, l’économie continua de se dégrader jusqu’à l’arrivée de Roosevelt au pouvoir, en mars 1933. À ce moment-là, la Bourse avait déjà progressé de 30 %.
Au début de la Seconde Guerre mondiale, les forces américaines essuyèrent une série de revers en Europe et dans le Pacifique. Pourtant, la Bourse avait atteint son point bas dès avril 1942, bien avant que les Alliés ne renversent le cours de la guerre.
Au début des années 1980, alors que l’inflation était hors de contrôle et que l’économie s’enlisait, le recul montra que c’était justement le bon moment pour acheter des actions.
Sa conclusion était donc la suivante : les mauvaises nouvelles sont les meilleures amies des investisseurs, car elles permettent d’acheter à prix réduit une part de l’avenir des États-Unis.
Prenons maintenant un peu de recul. Au cours du XXe siècle, les États-Unis ont mené deux guerres mondiales et plusieurs conflits militaires très coûteux. Ils ont connu la Grande Dépression, une douzaine de récessions et des paniques financières, ainsi que des crises pétrolières, des épidémies de grippe et la démission d’un président à la suite d’un scandale. Malgré tout, le Dow Jones est passé de 66 à 11 497 points.
Après plus d’un siècle de hausse, on pourrait croire qu’il est difficile de perdre de l’argent. Pourtant, nombreux sont ceux qui y sont parvenus. La raison est simple : ils achètent quand les marchés sont au beau fixe et qu’ils se sentent en confiance, puis vendent quand les nouvelles font peur et qu’ils paniquent.
Buffett estimait que ceux qui se sentaient rassurés en gardant leur argent en liquide se trompaient. Les liquidités ne rapportent presque rien et leur valeur diminue forcément. De plus, les mesures prises par les pouvoirs publics pour sauver les marchés risquaient fort de faire grimper l’inflation, ce qui éroderait encore davantage leur pouvoir d’achat réel.
Selon lui, les actions surclasseraient presque certainement les liquidités au cours des dix années suivantes, et souvent de loin. Ceux qui s’obstinaient à garder leur argent en liquide faisaient comme s’ils pouvaient choisir le moment idéal pour revenir sur les marchés, attendant que les bonnes nouvelles leur donnent le courage d’agir. Il cita Wayne Gretzky, la légende du hockey : « Je patine vers l’endroit où le palet va arriver, pas là où il se trouve. »
À la fin de son article, il insista une nouvelle fois : il n’aimait pas donner son avis sur la Bourse et ne savait vraiment pas comment elle évoluerait à court terme. Il reprit le slogan publicitaire d’un restaurant installé dans un ancien bâtiment bancaire inoccupé : « Nous joignons le geste à la parole. » Ce jour-là, son argent comme son opinion étaient investis en Bourse.
Aujourd’hui, chaque fois que les marchés plongent, relire cet article reste instructif, surtout pour la méthode de Buffett : il reconnaissait ne pas savoir prévoir les fluctuations à court terme, mais pour ses convictions à long terme, il mettait réellement son argent en jeu.
Le 16 octobre 2008, alors que les marchés américains s’effondraient, Buffett publia un article dans le New York Times, avec un titre tout simple : « Buy American. I Am. » (Achetez américain. C’est ce que je fais.)
Le contexte, tout le monde le connaît : la crise des subprimes battait son plein, et les marchés financiers américains et étrangers étaient en plein chaos. Le problème s’était propagé du système financier à l’économie réelle. Selon ses mots, « les fuites s’étaient transformées en torrent déchaîné ». Il ne minimisait pas non plus les mauvaises nouvelles : à court terme, le chômage allait augmenter, l’activité commerciale stagner et les gros titres resteraient alarmants.
C’est précisément à ce moment-là qu’il se mit à acheter des actions américaines avec son compte personnel. Jusqu’alors, ce compte ne contenait que des bons du Trésor américain. Les placements de Berkshire n’étaient pas concernés : il avait déjà décidé de léguer cette part à des œuvres caritatives. Il ajouta que si les cours restaient aussi intéressants, il convertirait bientôt l’ensemble de son patrimoine net, en dehors de Berkshire, en actions américaines.
La raison était toute simple : sa célèbre maxime — « Soyez craintif quand les autres sont avides, et avide quand les autres sont craintifs. »
La peur était partout, et même les investisseurs chevronnés avaient du mal à tenir bon. À ses yeux, il était tout à fait normal d’éviter les entreprises lourdement endettées et peu compétitives. Mais craindre aussi les perspectives à long terme d’un grand nombre d’entreprises de qualité n’avait aucun sens. Leurs bénéfices fluctueraient à court terme, comme toujours, mais sur cinq, dix ou vingt ans, la plupart des grandes entreprises finiraient par enregistrer des bénéfices records.
Il préféra aussi prévenir : il ne savait pas si la Bourse serait en hausse ou en baisse dans un mois ou dans un an. Il ne jugeait qu’une chose : les marchés se redresseraient avant le moral des investisseurs et l’économie réelle, et probablement bien plus tôt et bien plus fortement. Il prit une image : attendre le retour des merles pour agir, c’est laisser le printemps passer.
Il s’appuya sur l’histoire pour illustrer son propos.
Pendant la Grande Dépression, le Dow Jones tomba à son plus bas, à 41 points, le 8 juillet 1932. Pourtant, l’économie continua de se dégrader jusqu’à l’arrivée de Roosevelt au pouvoir, en mars 1933. À ce moment-là, la Bourse avait déjà progressé de 30 %.
Au début de la Seconde Guerre mondiale, les forces américaines essuyèrent une série de revers en Europe et dans le Pacifique. Pourtant, la Bourse avait atteint son point bas dès avril 1942, bien avant que les Alliés ne renversent le cours de la guerre.
Au début des années 1980, alors que l’inflation était hors de contrôle et que l’économie s’enlisait, le recul montra que c’était justement le bon moment pour acheter des actions.
Sa conclusion était donc la suivante : les mauvaises nouvelles sont les meilleures amies des investisseurs, car elles permettent d’acheter à prix réduit une part de l’avenir des États-Unis.
Prenons maintenant un peu de recul. Au cours du XXe siècle, les États-Unis ont mené deux guerres mondiales et plusieurs conflits militaires très coûteux. Ils ont connu la Grande Dépression, une douzaine de récessions et des paniques financières, ainsi que des crises pétrolières, des épidémies de grippe et la démission d’un président à la suite d’un scandale. Malgré tout, le Dow Jones est passé de 66 à 11 497 points.
Après plus d’un siècle de hausse, on pourrait croire qu’il est difficile de perdre de l’argent. Pourtant, nombreux sont ceux qui y sont parvenus. La raison est simple : ils achètent quand les marchés sont au beau fixe et qu’ils se sentent en confiance, puis vendent quand les nouvelles font peur et qu’ils paniquent.
Buffett estimait que ceux qui se sentaient rassurés en gardant leur argent en liquide se trompaient. Les liquidités ne rapportent presque rien et leur valeur diminue forcément. De plus, les mesures prises par les pouvoirs publics pour sauver les marchés risquaient fort de faire grimper l’inflation, ce qui éroderait encore davantage leur pouvoir d’achat réel.
Selon lui, les actions surclasseraient presque certainement les liquidités au cours des dix années suivantes, et souvent de loin. Ceux qui s’obstinaient à garder leur argent en liquide faisaient comme s’ils pouvaient choisir le moment idéal pour revenir sur les marchés, attendant que les bonnes nouvelles leur donnent le courage d’agir. Il cita Wayne Gretzky, la légende du hockey : « Je patine vers l’endroit où le palet va arriver, pas là où il se trouve. »
À la fin de son article, il insista une nouvelle fois : il n’aimait pas donner son avis sur la Bourse et ne savait vraiment pas comment elle évoluerait à court terme. Il reprit le slogan publicitaire d’un restaurant installé dans un ancien bâtiment bancaire inoccupé : « Nous joignons le geste à la parole. » Ce jour-là, son argent comme son opinion étaient investis en Bourse.
Aujourd’hui, chaque fois que les marchés plongent, relire cet article reste instructif, surtout pour la méthode de Buffett : il reconnaissait ne pas savoir prévoir les fluctuations à court terme, mais pour ses convictions à long terme, il mettait réellement son argent en jeu.