
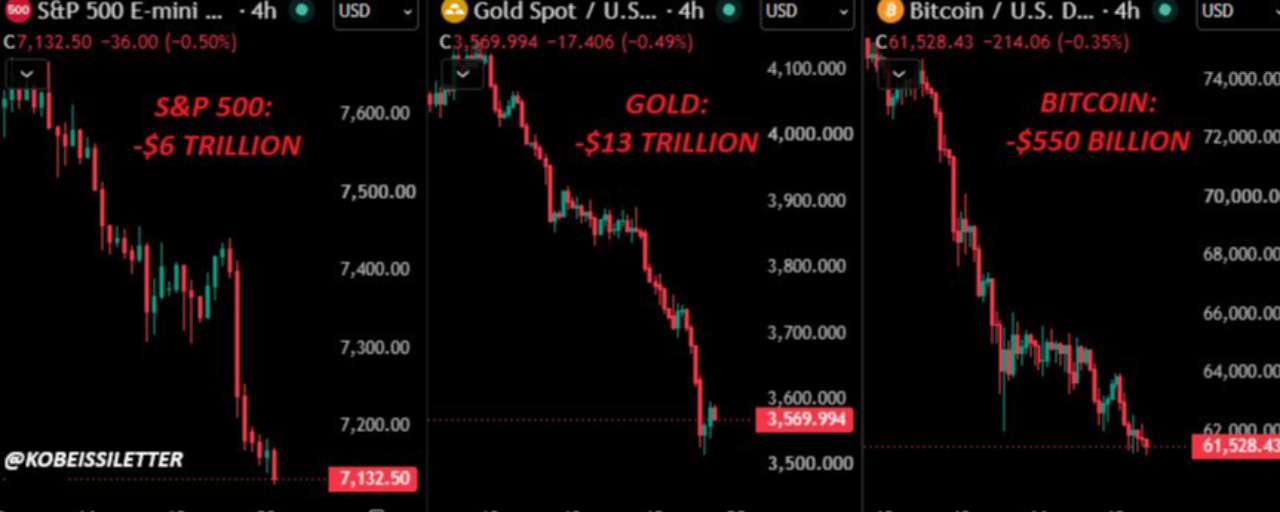


Les actions américaines ont perdu en moyenne 225 milliards de dollars de valeur boursière par jour pendant 31 séances consécutives, et 6 000 milliards depuis que le S&P 500 a atteint un record pour la dernière fois, le 6 octobre. Dans une nouvelle note, The Kobeissi Letter estime que cette baisse relève d’une correction normale plutôt que du dégonflement d’une bulle de l’IA.
La lettre de recherche désigne les dépenses d’investissement comme élément déclencheur. Les dépenses d’investissement cumulées d’Amazon, d’Alphabet, de Meta et de Microsoft ont augmenté de 36,9 milliards de dollars au troisième trimestre, pour atteindre un record de 201,9 milliards, soit plus du double du niveau enregistré un an plus tôt et une hausse de 356 % depuis le premier trimestre 2024. Les géants de la tech ont dépensé 1 600 milliards de dollars en trois ans, et les investisseurs commencent à se demander quand ces dépenses porteront leurs fruits.
Les bénéfices ont bien résisté. Les entreprises du S&P 500 ont fait état d’une croissance annuelle du bénéfice par action de 31,9 % au troisième trimestre, la plus forte depuis au moins quatre ans, et ont dépassé les prévisions pendant 13 trimestres consécutifs.
Selon la lettre, la politique explique un autre mouvement de baisse. Elle estime que la victoire démocrate aux élections de mi-mandat a mis fin à ce qu’elle appelle le « Trump Put » — l’idée que le président interviendrait lorsque les marchés chutent — et que les investisseurs intègrent désormais une réglementation agressive de l’IA, voire une interdiction, une fois que les démocrates auront pris le pouvoir en janvier 2027. Elle juge ces craintes exagérées, au motif qu’une interdiction aux États-Unis céderait à la Chine la première place dans la course à l’IA.
La Fed accentue la pression. Le président Warsh a fait de l’inflation à 2 % sa priorité, l’inflation américaine dépasse la cible depuis 67 mois consécutifs et la guerre en Iran approche de son 300e jour. Les émissions d’obligations de qualité devraient atteindre 175 milliards de dollars en novembre, soit une hausse de 27 % par rapport à l’année précédente et un record pour ce mois.
L’introduction en bourse d’Anthropic a asséché les liquidités au pire moment. La demande des investisseurs institutionnels a atteint 400 milliards de dollars et les ordres des particuliers, 100 milliards, soit près de huit fois les 64,4 milliards que l’entreprise visait initialement au prix de 78 dollars l’action.
Dans le secteur des puces, Nvidia a chuté de 40 % en quelques semaines après que le conseil d’administration a évincé Jensen Huang, et un rapport publié le 19 novembre par un vendeur à découvert a accusé AMD de faire entrer clandestinement des puces en Chine, une allégation que la lettre juge loin d’être étayée. Le ratio cours/bénéfice prévisionnel du secteur technologique est à son plus bas niveau depuis mars 2020, et Nvidia se négocie à 9 fois les bénéfices, ce qui, selon la lettre, signifie que le marché refuse de croire à ses prévisions d’environ 750 milliards de dollars de chiffre d’affaires pour l’exercice 2028.
Les indicateurs de sentiment sont à des niveaux extrêmes. Le VIX a progressé de plus de 100 % par rapport à son point bas d’octobre et a enregistré le 5 novembre sa plus forte hausse en une journée depuis février 2018, tandis que les fonds spéculatifs ont connu leur plus importante sortie nette des valeurs technologiques sur six semaines depuis plus de dix ans.
La lettre ne va pas jusqu’à annoncer un point bas et avertit que la volatilité restera élevée et que de nouvelles pertes sont possibles. Elle affirme qu’une nouvelle baisse de 10 % laisserait encore le S&P 500 dans la fourchette d’une correction saine et conteste les prévisions de chute de plus de 30 % qui circulent actuellement. Selon elle, la persistance de taux élevés, une réglementation agressive, les faibles rendements de l’IA et l’incertitude entourant de grandes entreprises sont déjà intégrés dans les cours, ce qui laisse place à des surprises positives. Une fois les liquidités revenues, elle s’attend à ce que les acheteurs à la baisse se tournent de nouveau vers les valeurs technologiques de qualité, comme ils l’ont fait en avril 2025.