
#IsAnthropic’s$1.5TMarketCapJustified?
Une valorisation de 1 500 milliards de dollars, ce n’est pas quelque chose que j’accepterais simplement parce qu’une entreprise développe des produits d’IA impressionnants. J’ai suivi suffisamment de cycles boursiers pour savoir à quelle vitesse les investisseurs peuvent s’emballer lorsqu’un nouveau secteur commence à attirer des capitaux importants. D’abord, l’enthousiasme monte, puis les annonces de financement s’enchaînent, et tôt ou tard, quelqu’un doit expliquer comment toutes ces dépenses se traduisent en bénéfices réels. C’est la question que je me poserais au sujet d’Anthropic.
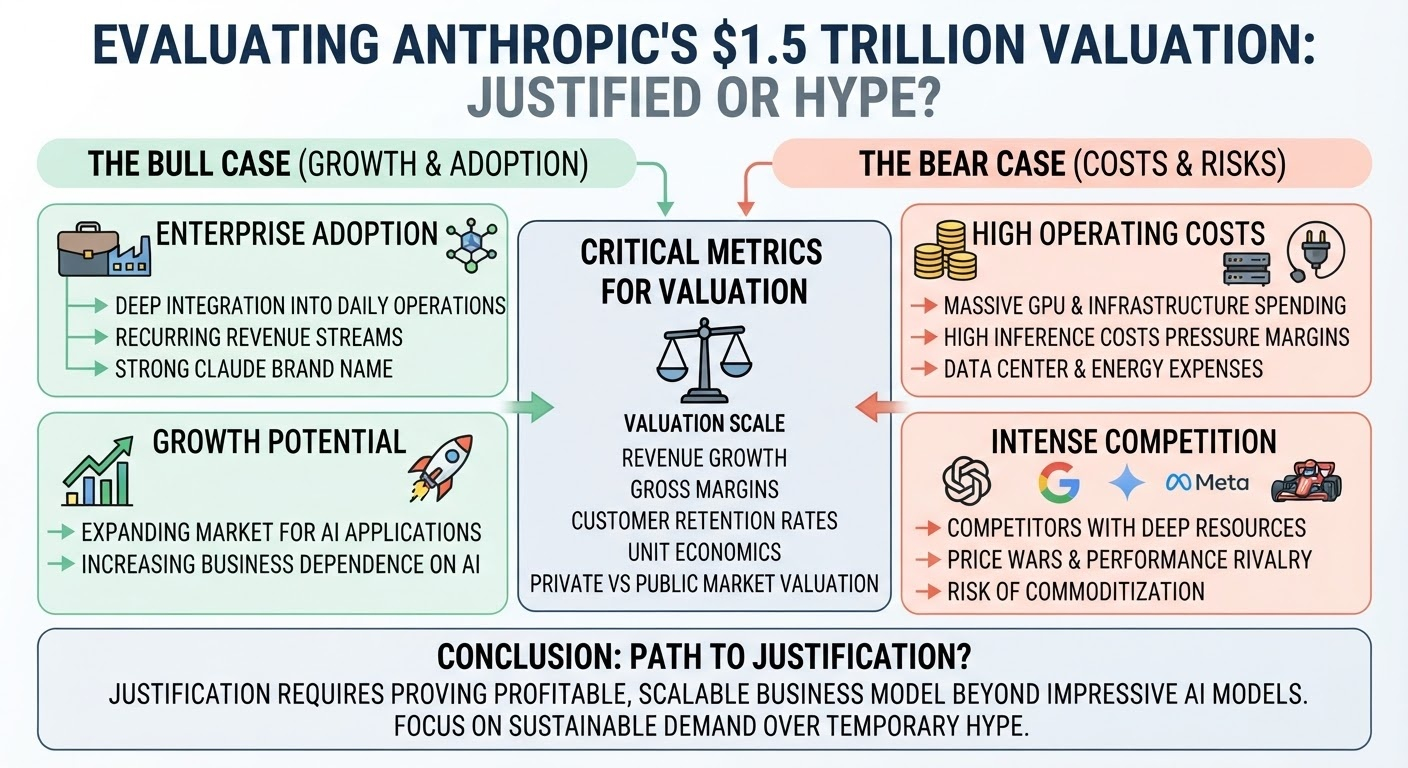
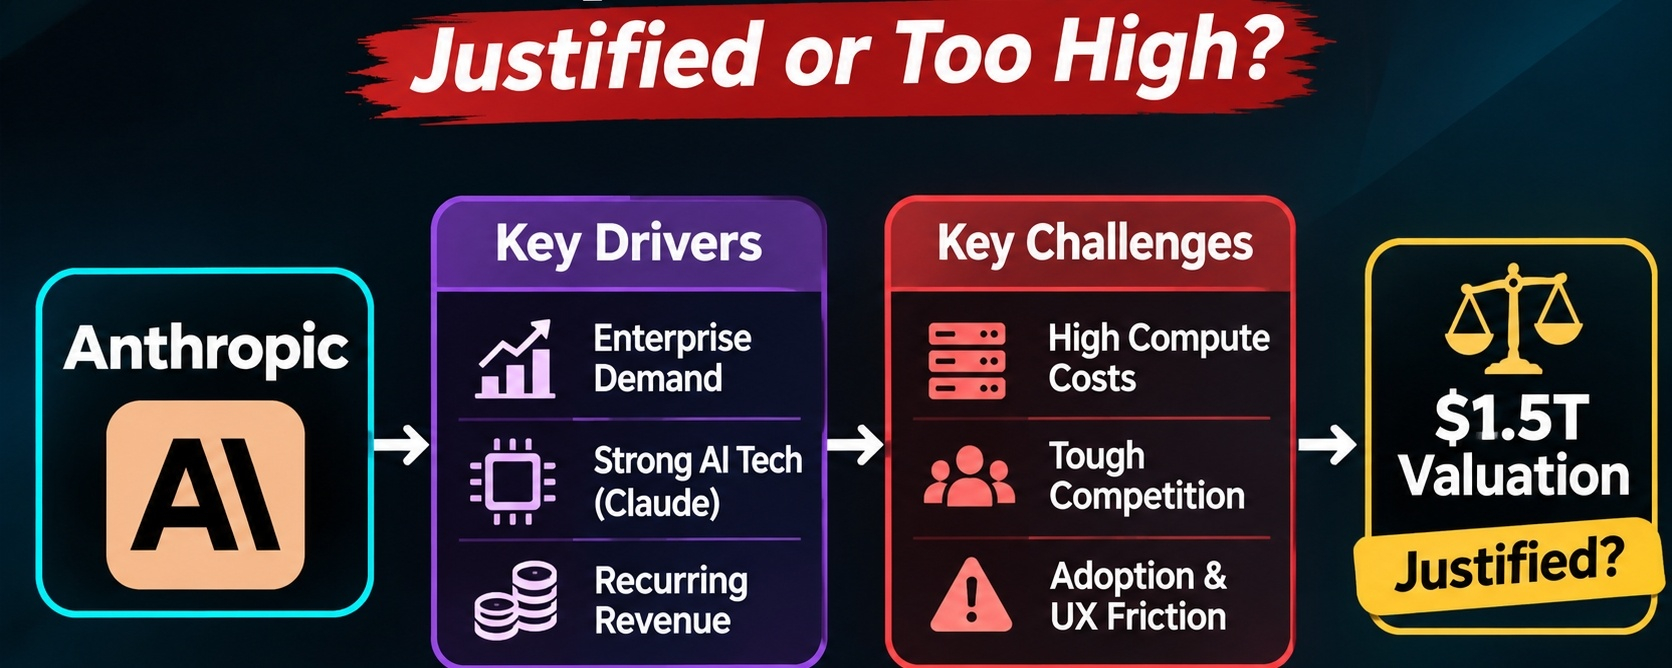
On ne peut pas nier que Claude soit devenu un acteur important dans le domaine de l’IA. Les entreprises l’utilisent pour le codage, la recherche, l’automatisation et leurs opérations internes. Il ne s’agit pas simplement de gens qui ouvrent un chatbot, posent quelques questions au hasard et l’oublient dès le lendemain. L’adoption par les entreprises est importante, car celles-ci peuvent devenir des clients réguliers, surtout lorsque l’IA s’intègre à leurs activités quotidiennes. Si les employés commencent à dépendre de ces outils pour faire leur travail, il existe une véritable occasion de bâtir autour d’eux une entreprise rentable.
Mais j’ai un problème avec le fait de considérer l’adoption comme une preuve de réussite financière. Faire tourner de puissants modèles d’IA coûte une fortune. Les GPU, la capacité de calcul, les centres de données et l’électricité finissent par représenter des sommes considérables, et les coûts d’inférence peuvent réellement peser sur les marges à mesure que l’utilisation augmente. Avoir plus de clients semble formidable, jusqu’à ce qu’on regarde ce qu’il en coûte pour les servir. Une entreprise peut afficher une croissance impressionnante tout en dépensant des sommes colossales pour maintenir son infrastructure en état de marche (un aspect que les investisseurs ne devraient pas balayer d’un revers de main lorsqu’ils évoquent des valorisations de plusieurs milliers de milliards de dollars).
La concurrence rend le calcul encore plus difficile. OpenAI, Google et Meta ont les ressources nécessaires pour continuer à développer leurs propres modèles, à améliorer leurs performances et à se livrer une concurrence tarifaire. Anthropic peut avoir un avantage dans certains domaines aujourd’hui, mais cela ne garantit pas que les clients lui resteront fidèles pour toujours. Les entreprises clientes se soucient des performances, de la sécurité, de la fiabilité des API et des coûts d’intégration. Si un autre fournisseur offre des résultats similaires pour moins cher, changer de fournisseur devient une option tout à fait réaliste.
L’adoption de l’IA comporte un aspect pratique qui reçoit peu d’attention dans les discussions sur les valorisations. Intégrer un modèle aux systèmes existants d’une entreprise peut vite devenir un casse-tête. Les développeurs doivent composer avec les limites des API, la documentation, les exigences de sécurité et les problèmes de compatibilité. Vient ensuite l’expérience utilisateur. Si le produit crée trop de frictions, les employés ne l’utiliseront pas régulièrement, aussi impressionnant que puisse paraître le modèle sous-jacent. J’ai observé des problèmes similaires dans divers projets crypto, où les équipes investissent massivement dans le développement, mais sous-estiment les connexions aux portefeuilles, les frais de gas et les enjeux élémentaires d’ergonomie. Un produit techniquement solide a tout de même besoin de personnes qui ont réellement envie de l’utiliser.
Je m’intéresserais aussi davantage à la fidélisation des clients qu’aux seuls chiffres d’adoption mis en avant. Les entreprises paient-elles pour Claude parce qu’il leur apporte une valeur mesurable, ou expérimentent-elles avec plusieurs fournisseurs d’IA tant qu’elles disposent de budgets ? Il y a une grande différence entre un client qui s’inscrit et un client qui renouvelle son contrat année après année. Le même principe s’applique à la crypto : une activité temporaire stimulée par des incitations ne révèle pas grand-chose sur la pérennité de la demande. Il faut voir si les utilisateurs reviennent une fois les récompenses supprimées.
Les détails financiers comptent encore davantage à ce niveau de valorisation. La croissance du chiffre d’affaires, les marges brutes, les dépenses d’infrastructure, les besoins en capitaux et la concentration de la clientèle figureraient tous sur ma liste de vérifications. Je voudrais aussi obtenir des précisions sur la valorisation dont il est réellement question. Anthropic est une entreprise privée ; une valorisation rapportée sur les marchés privés n’équivaut donc pas automatiquement à une capitalisation boursière. Les tours de financement et les transactions sur le marché secondaire peuvent produire des chiffres accrocheurs qui ne reflètent pas nécessairement le prix que l’ensemble de l’entreprise atteindrait sur un marché ouvert.
Anthropic pourrait-elle finir par justifier une valorisation de 1 500 milliards de dollars ? C’est possible, surtout si l’IA s’intègre profondément aux activités des entreprises et si la société parvient à transformer sa technologie en un service rentable et pérenne. Mais il s’agit d’un scénario futur, et non d’un fait établi que je tiendrais pour acquis aujourd’hui.
Mon approche serait simple : surveiller les résultats financiers, les renouvellements de contrats par les clients et les marges avant d’adhérer au discours sur la valorisation. Les modèles impressionnants méritent qu’on s’y intéresse, mais je voudrais voir les fondamentaux économiques de l’entreprise avant de qualifier Anthropic de société valant 1 500 milliards de dollars.