$AAVE 的流动性,是否应该让大额借款慢一点?LlamaRisk在11月11日的动态借款上限提案里,把这道风控取舍写成了可执行规则:总额度仍受治理硬上限约束,但可借空间分批补充,给异常资金流出争取响应时间。
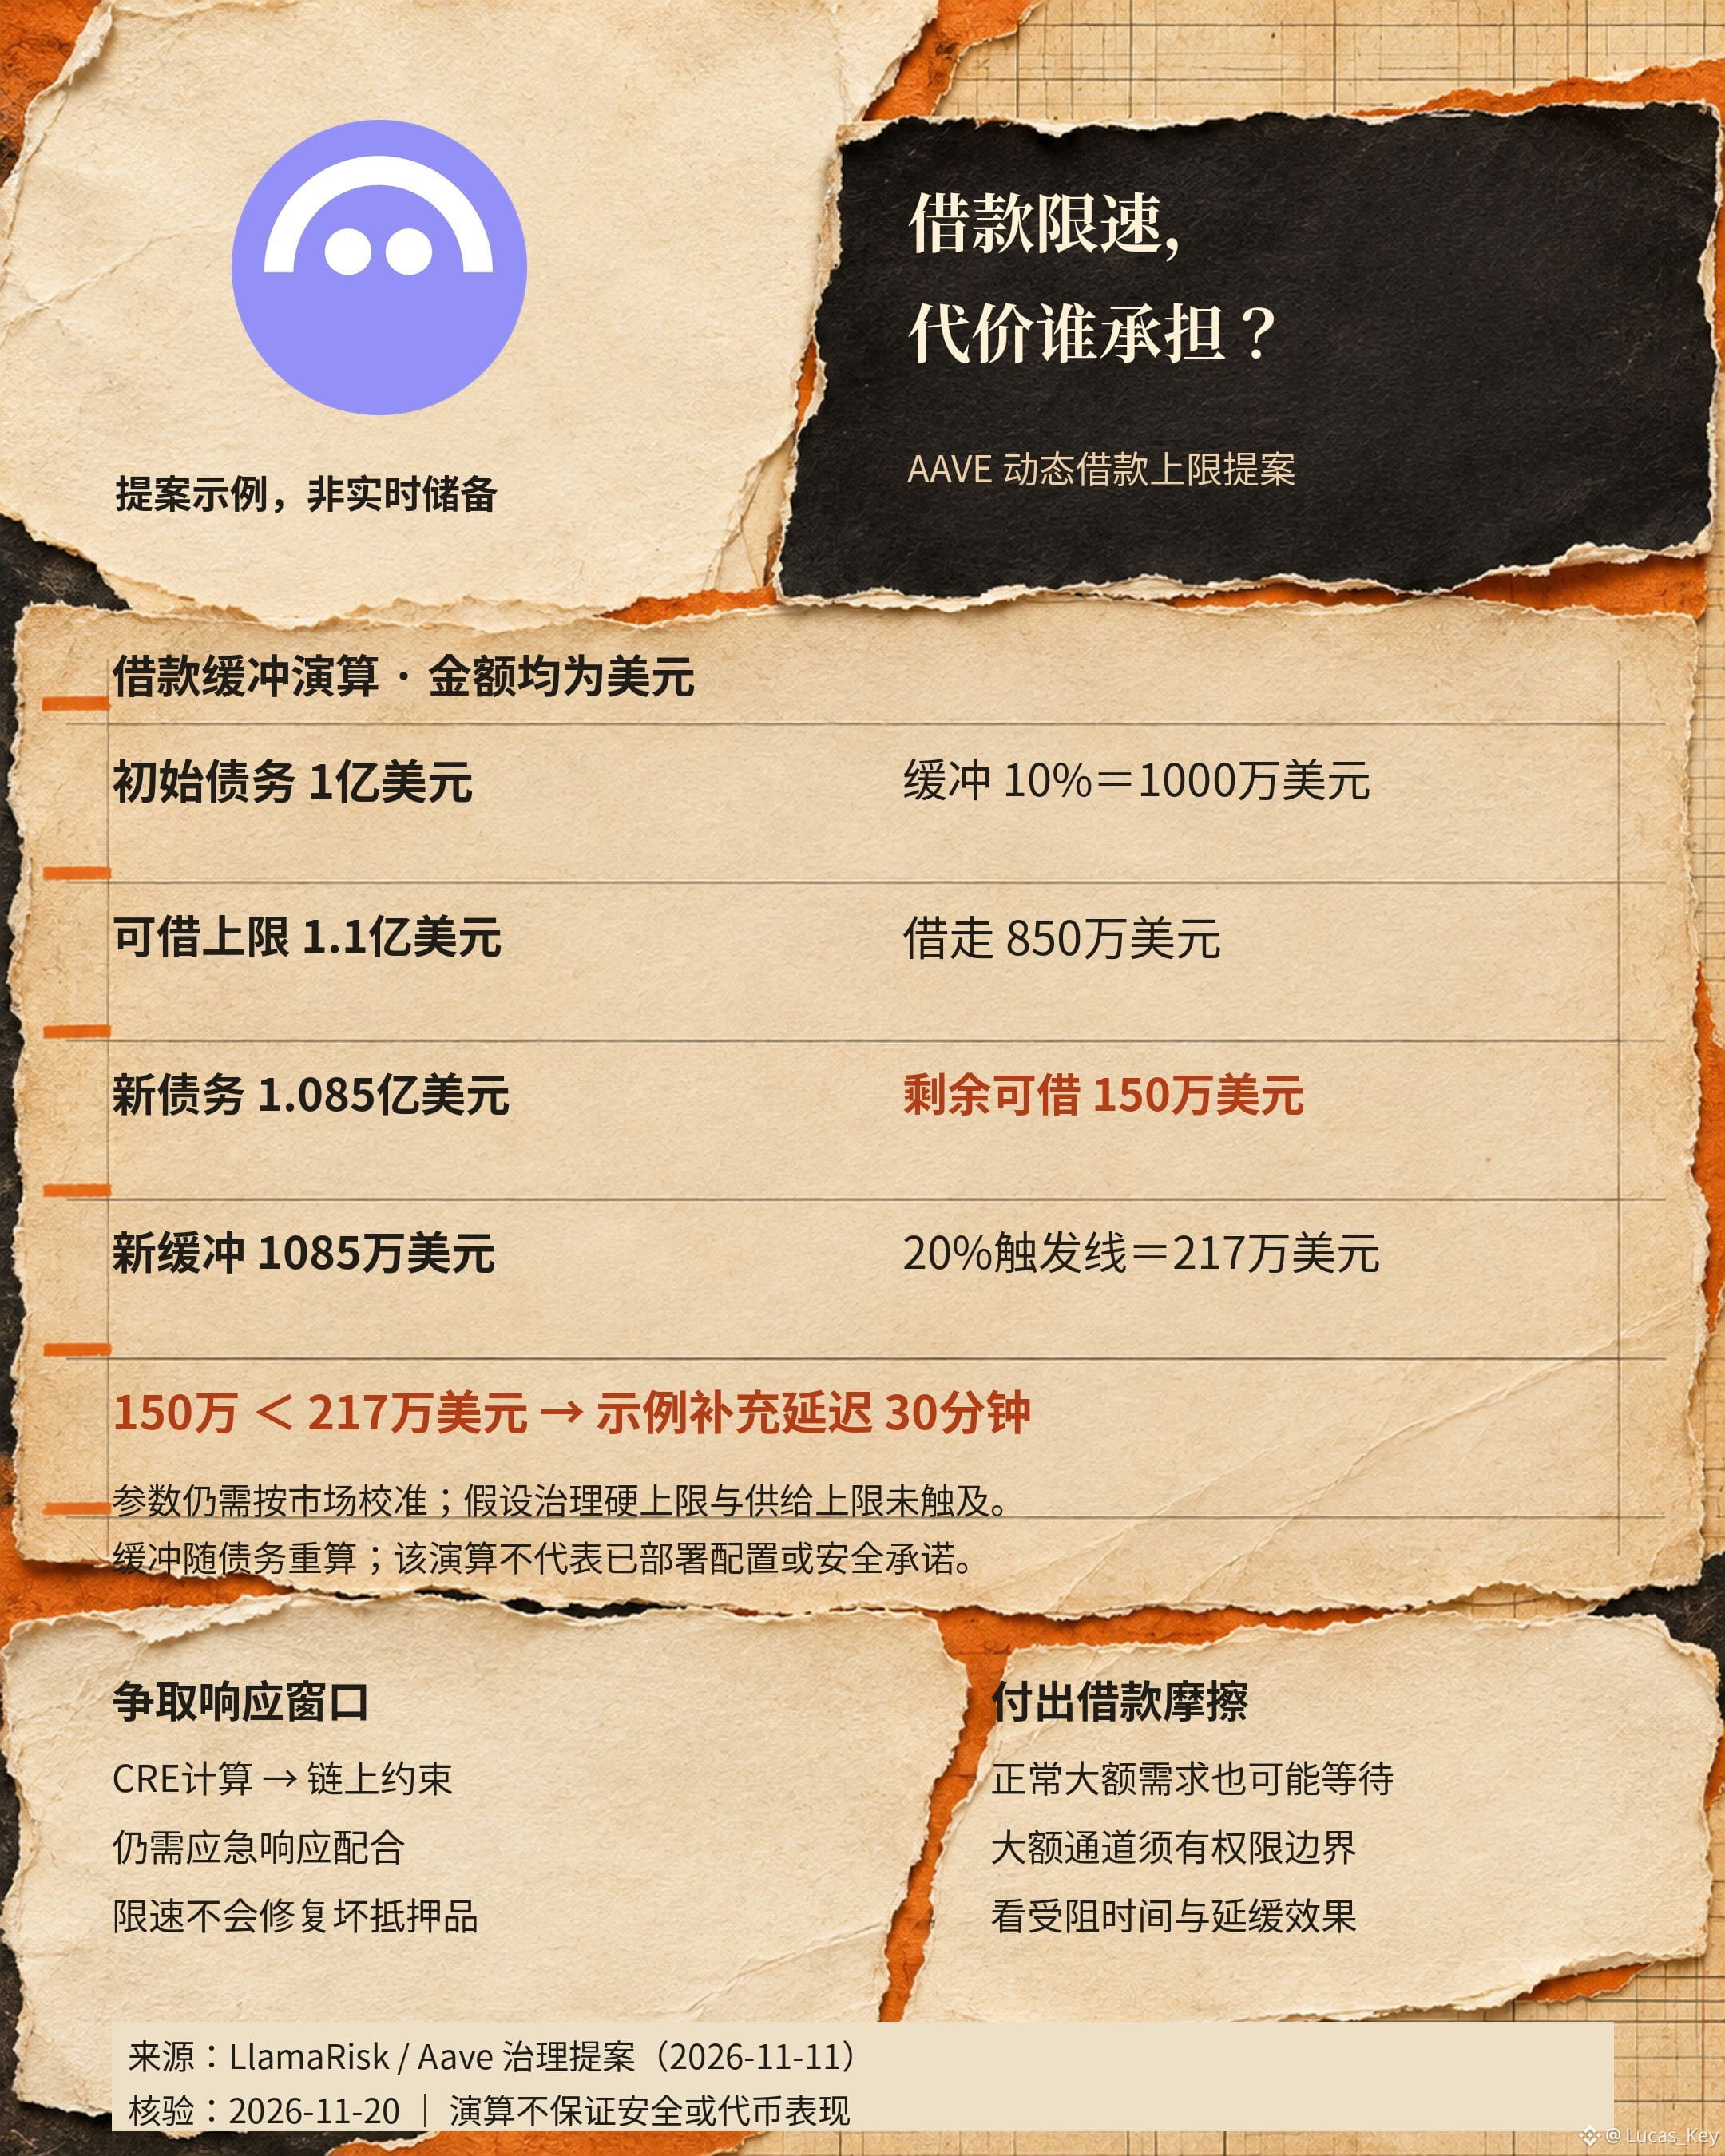
提案示例以1亿美元债务、10%缓冲起步,可借上限为1.1亿美元。借走850万美元后,债务变为1.085亿美元,剩余可借150万美元;缓冲随债务增至1085万美元,20%触发线是217万美元。150万已低于触发线,补充需等待示意的30分钟延迟。这些是演算参数,实际部署前仍需按市场校准,不能当成实时储备数据。
支持限速的一面很直接:静态上限只限制最多借多少,却不限制多快借走。异常抵押品进入后,自动补充间隔有机会给应急响应留出窗口。提案中的上调计算由Chainlink CRE承担,链上检查约束每次能增加多少;它限制借出节奏,不会修复抵押品或价格本身。
反对增加摩擦也有合理依据:合法大额借款、杠杆调整与异常流出可能同样急。把空间收紧,普通用户也可能排队;给获批大额借款人另设通道,又必须解释授权、审计与撤销边界。
这让$ETH的WETH借贷需求、$LINK 对应的CRE计算环节与AAVE治理自然连在一起,但三者承担的角色不同。我的验证条件是:后续校准能否同时披露正常借款受阻时间、异常流出的延缓效果,以及大额通道权限。没有这些数据,单凭“自动风控”四个字还判断不了净收益。来源:Aave治理提案及示例,2026年11月20日核验。风险提示:本文讨论提案设计,不保证安全或代币表现。本帖可能获得平台创作奖励。
提案示例以1亿美元债务、10%缓冲起步,可借上限为1.1亿美元。借走850万美元后,债务变为1.085亿美元,剩余可借150万美元;缓冲随债务增至1085万美元,20%触发线是217万美元。150万已低于触发线,补充需等待示意的30分钟延迟。这些是演算参数,实际部署前仍需按市场校准,不能当成实时储备数据。
支持限速的一面很直接:静态上限只限制最多借多少,却不限制多快借走。异常抵押品进入后,自动补充间隔有机会给应急响应留出窗口。提案中的上调计算由Chainlink CRE承担,链上检查约束每次能增加多少;它限制借出节奏,不会修复抵押品或价格本身。
反对增加摩擦也有合理依据:合法大额借款、杠杆调整与异常流出可能同样急。把空间收紧,普通用户也可能排队;给获批大额借款人另设通道,又必须解释授权、审计与撤销边界。
这让$ETH的WETH借贷需求、$LINK 对应的CRE计算环节与AAVE治理自然连在一起,但三者承担的角色不同。我的验证条件是:后续校准能否同时披露正常借款受阻时间、异常流出的延缓效果,以及大额通道权限。没有这些数据,单凭“自动风控”四个字还判断不了净收益。来源:Aave治理提案及示例,2026年11月20日核验。风险提示:本文讨论提案设计,不保证安全或代币表现。本帖可能获得平台创作奖励。