把$BTC、$BCH和$LTC的减半都解释成“卖压少一半”,容易漏掉矿工这一端。今天回看2019—2020年的三次减半,是想给下一轮周期推演补上一条因果线,而非拿旧走势套现在。
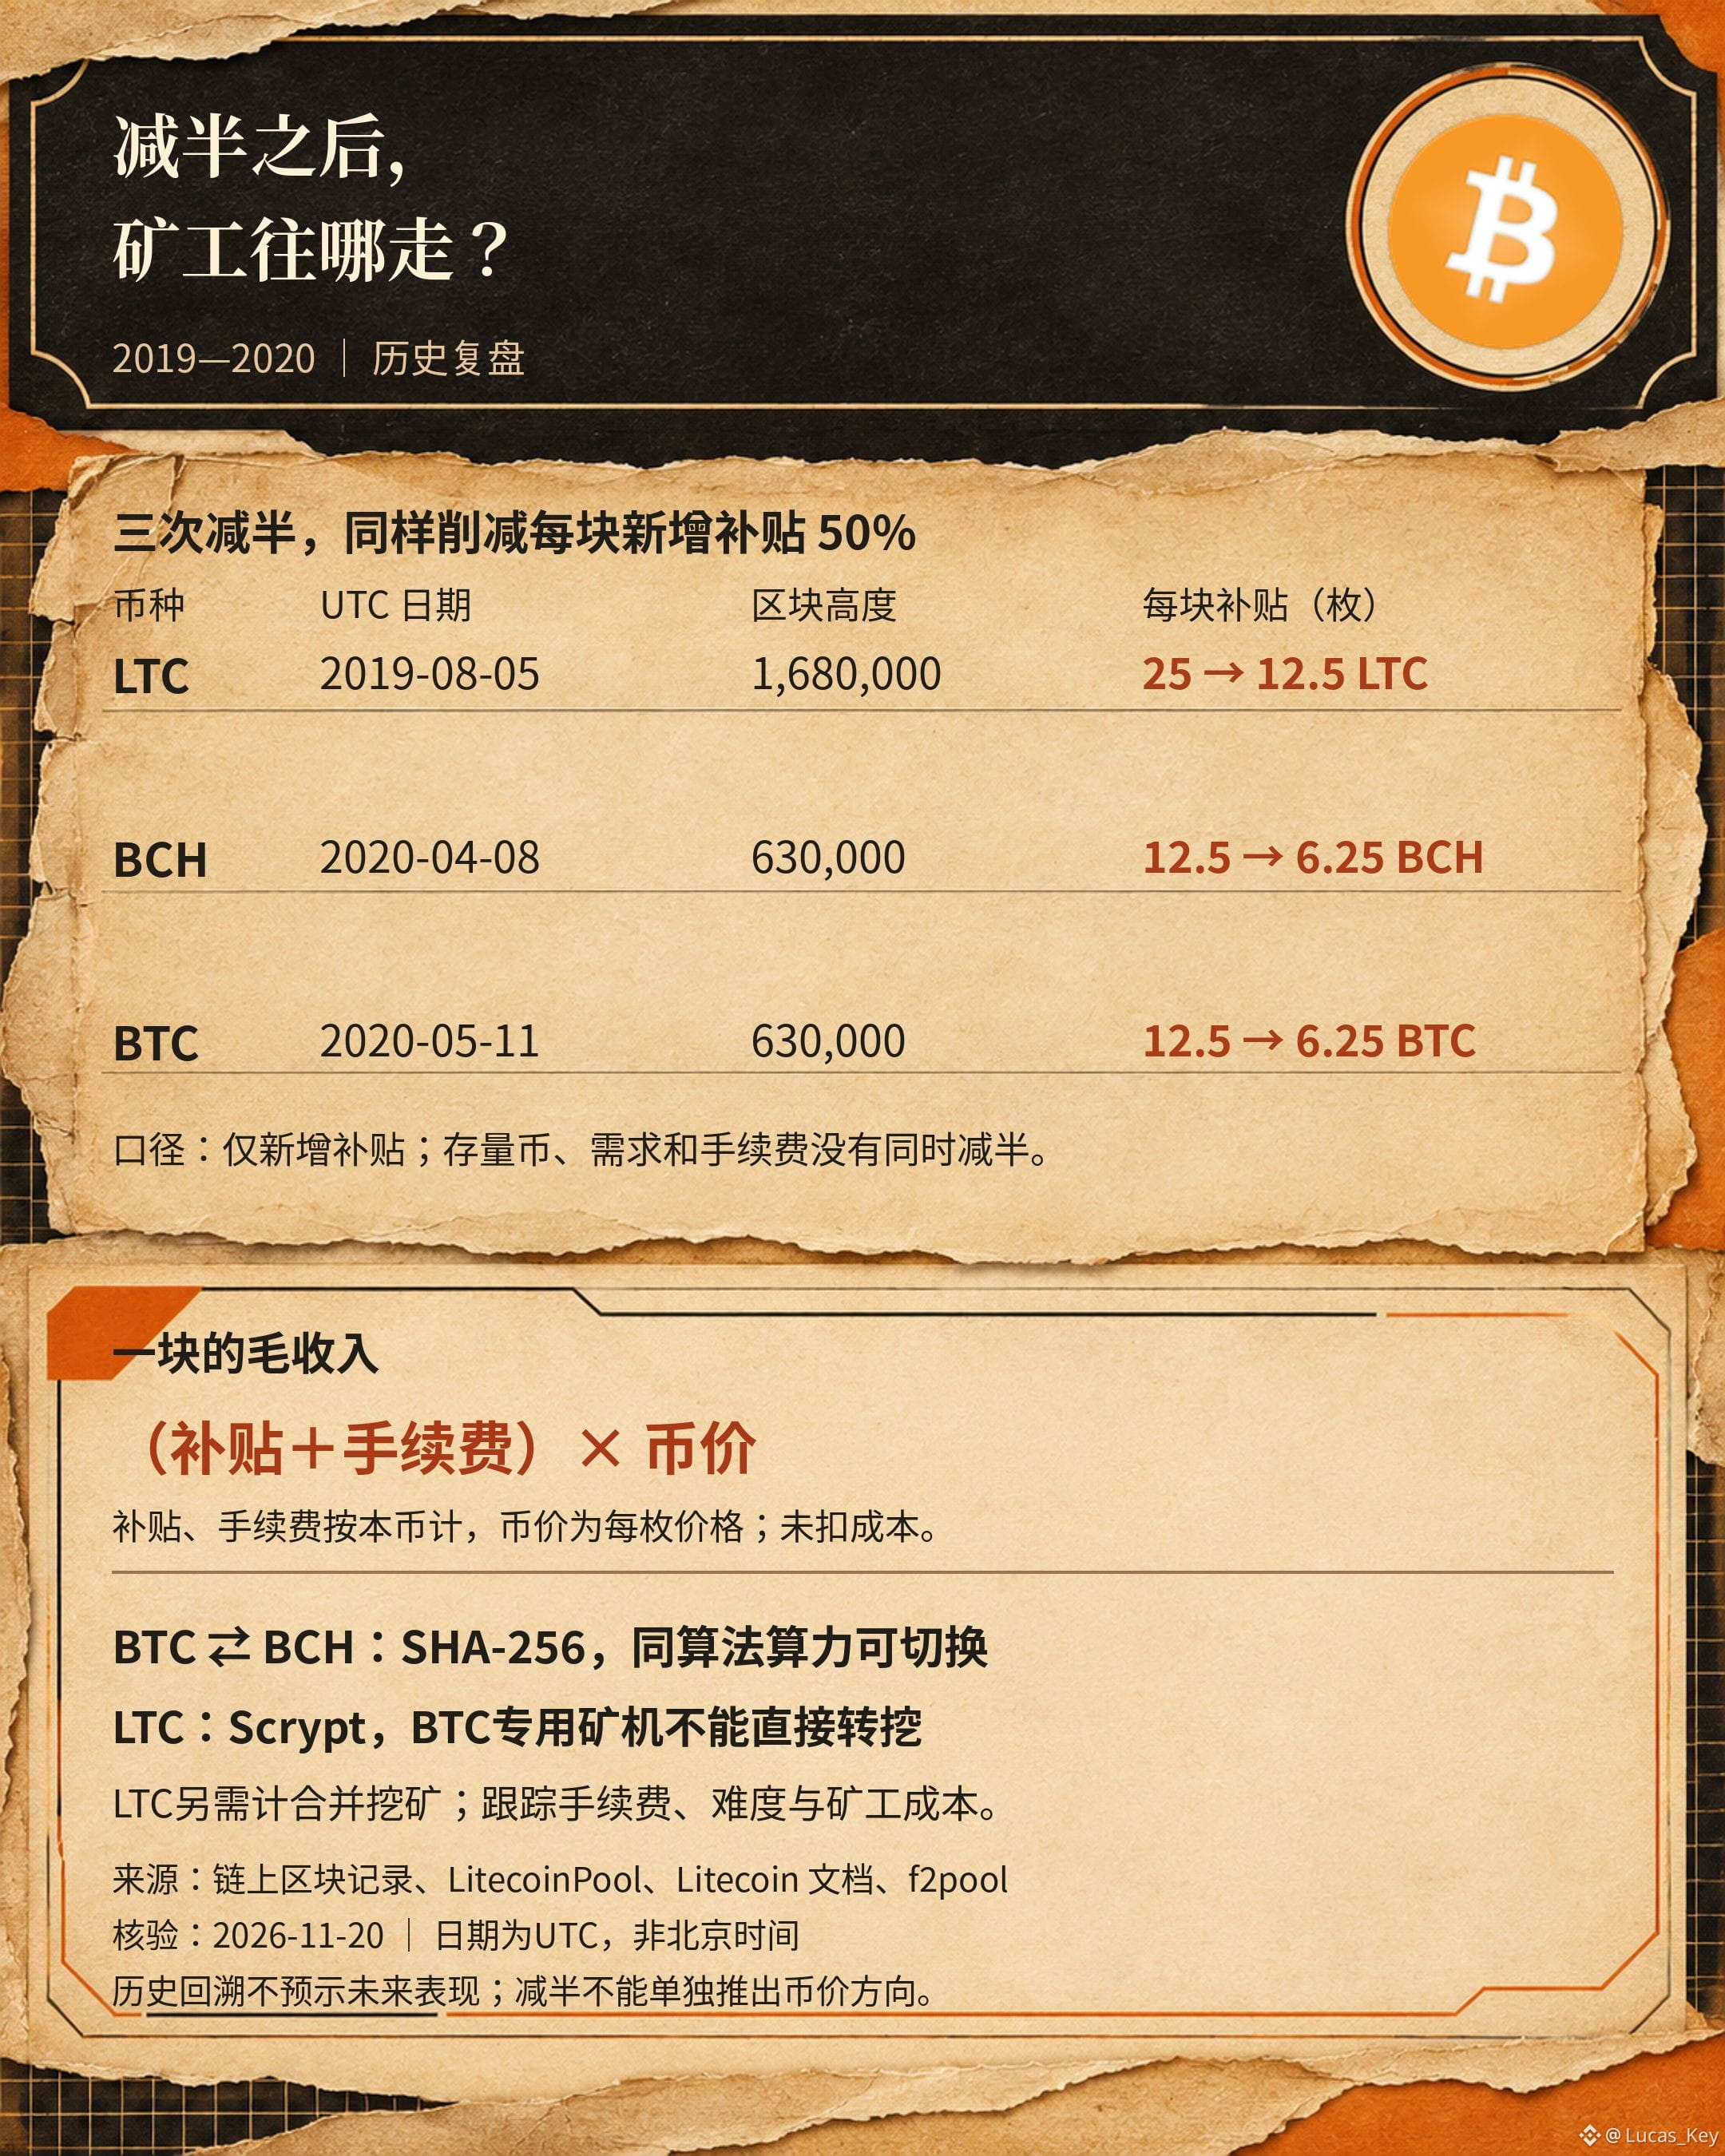
按UTC日期:LTC在2019年8月5日、区块1,680,000,将每块补贴从25降至12.5 LTC;BCH在2020年4月8日、区块630,000,从12.5降至6.25 BCH;BTC在2020年5月11日、区块630,000,从12.5降至6.25 BTC。三个事件都把每块新增补贴削减50%,没有把存量币、交易需求或手续费一起减半。
支持稀缺性叙事的依据成立:相同出块数量下,新发行的币确实更少。但矿工要先算收入。一块的毛收入=(补贴+手续费)×币价,电费和机器效率则决定能否继续开机。补贴下降,既可能减少新增供给,也可能先挤压低效率矿工;产出的币也并非全部立即卖出。
这里三者不能机械类比。BTC与BCH使用SHA-256,部分矿工可以在两条链间切换。矿池f2pool在2020年7月复盘中记录,BTC减半后曾有算力转向BCH等同算法链,收益差在数小时内收敛。LTC采用Scrypt,BTC的专用矿机不能直接转过去,评估其矿工收入还需考虑合并挖矿。
我更关注手续费能否补位、难度调整后矿工收益能否覆盖成本,以及算力是否持续稳定。只有这些条件交代清楚,“少发行”才算接上了矿工行为这一环,仍不足以单独推出币价方向。来源:链上区块记录、LitecoinPool、Litecoin技术文档与f2pool复盘,2026年11月20日核验。风险提示:历史回溯不预示未来表现。本帖可能获得平台创作奖励。
按UTC日期:LTC在2019年8月5日、区块1,680,000,将每块补贴从25降至12.5 LTC;BCH在2020年4月8日、区块630,000,从12.5降至6.25 BCH;BTC在2020年5月11日、区块630,000,从12.5降至6.25 BTC。三个事件都把每块新增补贴削减50%,没有把存量币、交易需求或手续费一起减半。
支持稀缺性叙事的依据成立:相同出块数量下,新发行的币确实更少。但矿工要先算收入。一块的毛收入=(补贴+手续费)×币价,电费和机器效率则决定能否继续开机。补贴下降,既可能减少新增供给,也可能先挤压低效率矿工;产出的币也并非全部立即卖出。
这里三者不能机械类比。BTC与BCH使用SHA-256,部分矿工可以在两条链间切换。矿池f2pool在2020年7月复盘中记录,BTC减半后曾有算力转向BCH等同算法链,收益差在数小时内收敛。LTC采用Scrypt,BTC的专用矿机不能直接转过去,评估其矿工收入还需考虑合并挖矿。
我更关注手续费能否补位、难度调整后矿工收益能否覆盖成本,以及算力是否持续稳定。只有这些条件交代清楚,“少发行”才算接上了矿工行为这一环,仍不足以单独推出币价方向。来源:链上区块记录、LitecoinPool、Litecoin技术文档与f2pool复盘,2026年11月20日核验。风险提示:历史回溯不预示未来表现。本帖可能获得平台创作奖励。