
Une cryptomonnaie d’environ 1 MILLIARD de dollars.
⠀
Environ 3,79 MILLIARDS de jetons en circulation.
⠀
Environ 2,9 MILLIONS de jetons sont déverrouillés chaque jour selon le calendrier publié.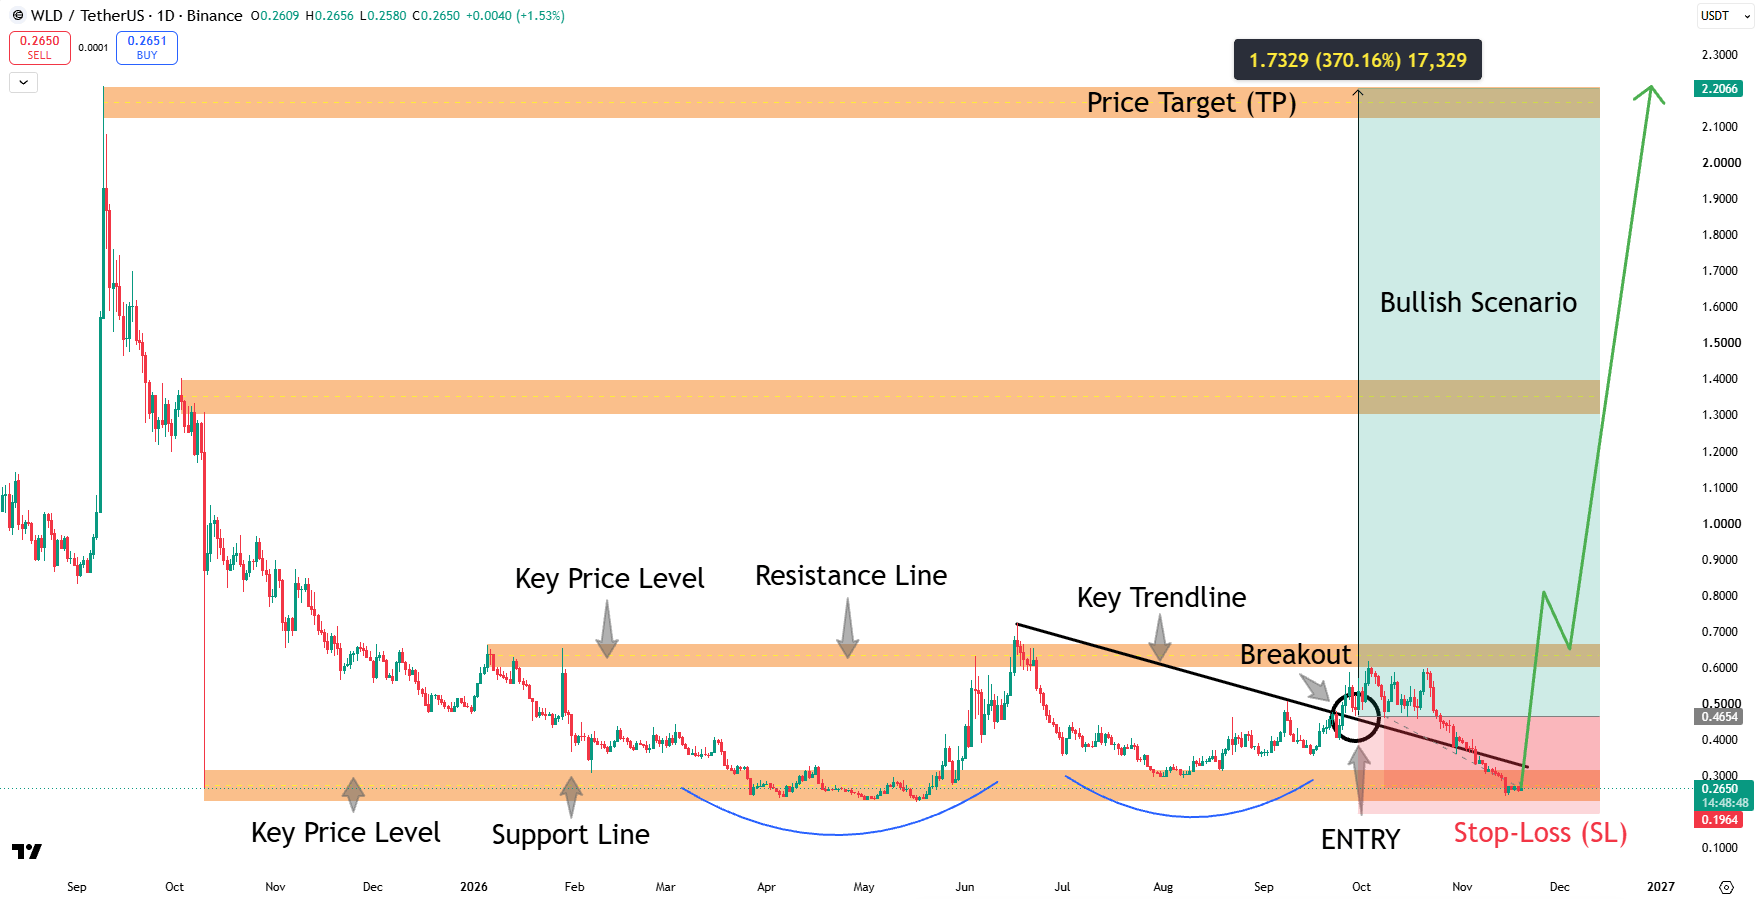
⠀
Et un jeton qui se négocie à environ 97,8 % sous son plus haut historique.
⠀
Mais voici le paradoxe.
⠀
Prouver que quelqu’un est humain pourrait devenir une infrastructure Internet précieuse.
⠀
Cela ne fait pas automatiquement du jeton associé un investissement intéressant.
⠀
$WLD est-il un pari négligé sur l’identité dans un monde dominé par l’IA ?

⠀
Ou World ID peut-il réussir tandis que les détenteurs de jetons font face à une dynamique d’offre difficile ?
⠀
Examinons les chiffres.
⠀
01 | QU’EST-CE QUE WORLD ?
⠀
World construit un réseau d’identité et financier.
⠀
World ID fournit des justificatifs que les applications peuvent utiliser pour vérifier des attributs tels que le fait d’être une personne unique.
⠀
L’Orb soutient son processus de vérification biométrique.
⠀
World Chain fournit une infrastructure blockchain.
⠀
Le WLD est le jeton associé.
⠀
Ces composants sont liés.
⠀
Ils ne sont pas interchangeables.
⠀
Un produit d’identité performant peut créer des services utiles sans générer automatiquement une demande proportionnelle de WLD.
⠀
La thèse d’investissement doit établir un lien clair entre l’adoption, les paiements et l’économie du jeton.
⠀
Un problème de grande ampleur représente une opportunité.
⠀
Le mécanisme de paiement détermine ce dont bénéficient les détenteurs.
⠀
02 | LES CHIFFRES QUI COMPTENT
⠀
Données au 19 novembre 2026 :
⠀
Cours du WLD : ~0,2646 $
Capitalisation boursière : ~1,00 Md $
Valorisation entièrement diluée sur la base de l’offre initiale : ~2,65 Md $
Offre en circulation : ~3,792 Md WLD
Offre initiale de jetons : 10 Md WLD
Offre en circulation / offre initiale : ~37,9 %
Volume d’échange du WLD sur 24 h : ~205,82 M $
Plus haut historique : ~11,82 $
Baisse depuis le plus haut historique : ~97,8 %
⠀
CADRE DE L’OFFRE :
⠀
Taux agrégé de déblocage publié : ~2,9 M WLD par jour
Montant approximatif débloqué sur 30 jours : ~87 M WLD
Valeur indicative au cours observé : ~23 M $
⠀
La valorisation entièrement diluée est calculée sur la base de l’offre initiale de 10 milliards de jetons.
⠀
Ce chiffre ne doit pas être présenté comme un plafond définitif et inconditionnel.
⠀
Le déblocage ne signifie pas non plus que chaque jeton arrive immédiatement sur le marché.
⠀
L’éligibilité, la distribution et la vente sont des événements distincts.
⠀
03 | LA THÈSE DE L’IA N’EST QUE LA PREMIÈRE ÉTAPE
⠀
Les bots, les comptes synthétiques et l’usurpation d’identité créent un marché potentiel pour la vérification des personnes réelles.
⠀
Mais identifier un problème ne prouve pas qu’une solution donnée s’imposera.
⠀
Les applications peuvent évaluer plusieurs approches.
⠀
Les utilisateurs peuvent refuser les frictions supplémentaires lors de l’inscription.
⠀
Et les clients peuvent intégrer un service sans accepter tous les tarifs proposés.
⠀
Pour le WLD, la séquence pertinente est la suivante :
⠀
Les applications ont besoin de vérification.
⠀
Elles choisissent World ID.
⠀
Elles continuent de l’utiliser.
⠀
Elles paient selon un modèle tarifaire opérationnel.
⠀
Et ces paiements créent un avantage identifiable pour le jeton.
⠀
Passer sous silence les dernières étapes transforme une thèse d’investissement en simple récit.
⠀
04 | LES PERSONNES VÉRIFIÉES NE SONT PAS DES CLIENTS PAYANTS
⠀
Le nombre cumulé de vérifications mesure les inscriptions.
⠀
Il ne renseigne pas sur l’utilisation mensuelle active.
⠀
Les téléchargements d’applications ne prouvent pas que les utilisateurs restent actifs.
⠀
Et le fait que des utilisateurs réclament des jetons distribués ne prouve pas que des applications tierces paient pour la vérification.
⠀
Les indicateurs commerciaux les plus probants seraient notamment :
⠀
Les utilisateurs vérifiés actifs.
⠀
Les authentifications répétées.
⠀
Les applications avec une utilisation payante récurrente.
⠀
Et la fidélisation des clients après la fin des incitations.
⠀
Ces indicateurs répondent à des questions différentes.
⠀
Un réseau d’identité en croissance peut avoir de la valeur.
⠀
Sa valeur commerciale devient plus évidente lorsque des clients externes paient régulièrement pour le service.
⠀
05 | LE MODÈLE TARIFAIRE DE WORLD ID
⠀
Les documents officiels décrivent des frais World ID payables en WLD.
⠀
La structure prévue facture les applications tout en maintenant la gratuité de l’utilisation du protocole pour les utilisateurs finaux.
⠀
Les émetteurs d’identifiants peuvent percevoir des frais liés à ces identifiants.
⠀
Des frais distincts liés au protocole contribuent à son financement.
⠀
Cela crée un lien potentiel entre des services d’identité utiles et la demande de jetons.
⠀
Mais la capacité ne signifie pas que le mécanisme est activé.
⠀
La publication d’une grille tarifaire ne prouve pas que des revenus ont été perçus.
⠀
Les documents consultés n’ont pas permis d’établir un montant récurrent actuel et vérifié des frais.
⠀
La monétisation projetée doit donc rester une opportunité future, et non être présentée comme un revenu existant.
⠀
06 | LES FRAIS NE SIGNIFIENT PAS AUTOMATIQUEMENT DES DESTRUCTIONS DE JETONS
⠀
Le cadre publié par World autorise différentes utilisations des revenus issus des frais.
⠀
Les émetteurs d’identifiants peuvent décider de l’utilisation de leur part.
⠀
Les frais du protocole peuvent financer ses activités ou inclure une part destinée à la destruction de jetons.
⠀
Cela ne prouve pas que tous les frais sont détruits.
⠀
Cela ne crée pas non plus de dividende automatique pour les détenteurs de WLD.
⠀
Il faut vérifier le mécanisme de répartition effectivement en vigueur.
⠀
Quel montant a été perçu ?
⠀
Qui l’a reçu ?
⠀
Quelle part a été conservée, distribuée ou détruite ?
⠀
Un mécanisme potentiel de destruction élargit l’éventail des résultats possibles.
⠀
Des destructions effectivement réalisées et récurrentes établissent l’effet réel sur l’offre.
⠀
07 | LA RÉDUCTION DES DÉBLOCAGES DE JUILLET
⠀
Le calendrier officiel a réduit d’environ 43 % les déblocages quotidiens agrégés le 24 juillet 2026.
⠀
Le taux publié est passé d’environ 5,1 millions de WLD à environ 2,9 millions.
⠀
Il s’agit d’une réduction importante du rythme auquel de nouveaux jetons deviennent transférables.
⠀
L’acquisition progressive n’est pas terminée pour autant.
⠀
Le taux réduit représente encore environ 87 millions de jetons sur 30 jours.
⠀
Les investisseurs devraient évaluer le taux restant par rapport à la demande, au lieu de se réjouir uniquement de la réduction en pourcentage.
⠀
Un flux d’offre plus faible peut améliorer la situation.
⠀
Son importance dépend de la part de ce flux qui devient liquide et de la réaction des acheteurs.
⠀
08 | L’OFFRE DÉBLOQUÉE N’EST PAS L’OFFRE EN CIRCULATION
⠀
Les informations officielles de World distinguent les jetons débloqués de ceux en circulation.
⠀
Une allocation peut devenir transférable tout en restant sous le contrôle d’une organisation.
⠀
Les jetons peuvent ensuite être distribués au fil du temps à différentes fins.
⠀
Un pourcentage unique de déblocage ne donne donc qu’une image incomplète de l’offre potentielle.
⠀
Pour les investisseurs, il est utile de suivre les distributions de trésorerie, les soldes des bénéficiaires, les transferts vers les plateformes d’échange et l’évolution de l’offre en circulation déclarée.
⠀
Un transfert vers une plateforme d’échange ne prouve pas qu’une vente a été conclue.
⠀
Mais il peut modifier le contexte immédiat du marché.
⠀
La bonne approche consiste à suivre les mouvements réels.
⠀
Elle ne présume ni que chaque déblocage est vendu, ni que les allocations conservées sont sans importance.
⠀
09 | DIX MILLIARDS : LE CADRE INITIAL
⠀
Le livre blanc fixe l’offre initiale à 10 milliards de WLD.
⠀
L’inflation supplémentaire ne peut commencer avant le 24 juillet 2038.
⠀
Le taux par défaut est nul.
⠀
Tout taux et toute répartition futurs sont soumis à la gouvernance, avec une limite annuelle de 1,5 %.
⠀
Ce n’est pas la même chose qu’un plafond définitif et immuable de 10 milliards de jetons sur toute la durée de vie du projet.
⠀
Pour l’horizon d’investissement actuel, la question la plus immédiate concerne la distribution de l’offre initiale.
⠀
Selon les données citées, environ 37,9 % seulement sont considérés comme étant en circulation.
⠀
Une disposition sur l’inflation à long terme et la croissance de l’offre en circulation à court terme sont deux questions distinctes.
⠀
Les deux doivent être examinées selon le bon horizon temporel.
⠀
10 | QUESTIONS DE RÉSEAU ET DE VALORISATION
⠀
World Chain utilise l’ETH comme actif natif.
⠀
Les facilités de paiement associées au WLD ne doivent pas être confondues avec le fait de faire du WLD l’actif natif utilisé pour payer le gas.
⠀
De même, les transactions sur le réseau ne génèrent pas automatiquement des achats équivalents de WLD.
⠀
Sur la base de l’offre initiale de 10 milliards :
⠀
Un WLD à 0,50 $ implique une valorisation de 5 Md $.
À 1,00 $, elle serait de 10 Md $.
À 2,00 $, elle serait de 20 Md $.
À 5,00 $, elle serait de 50 Md $.
À 11,82 $, elle serait de 118,2 Md $.
⠀
Il s’agit d’illustrations de valorisation fondées sur l’offre initiale, et non d’objectifs de cours.
⠀
Elles montrent pourquoi le retour à un ancien cours exige davantage d’analyse que la simple mesure de la baisse.
⠀
Le dénominateur et l’offre en circulation ont changé.
⠀
La demande doit être suffisante pour soutenir cette valorisation.
⠀
11 | SCÉNARIO HAUSSIER ET SCÉNARIO BAISSIER
⠀
SCÉNARIO HAUSSIER :
⠀
World ID devient une couche de vérification utile.
⠀
Les applications fidélisent des utilisateurs vérifiés et actifs.
⠀
Un modèle tarifaire opérationnel attire des clients payants.
⠀
Les revenus du protocole génèrent une demande mesurable de jetons.
⠀
Et cette demande croît plus vite que l’offre liquide.
⠀
SCÉNARIO BAISSIER :
⠀
Les inscriptions débouchent sur peu d’utilisations répétées.
⠀
Les applications refusent les frais ou choisissent d’autres solutions.
⠀
L’intégration reposant sur du matériel limite la distribution.
⠀
Les incitations aux utilisateurs stimulent l’activité sans établir de demande commerciale.
⠀
Et les distributions continues l’emportent sur les avantages économiques du jeton.
⠀
Un réseau d’identité utile peut réussir sur le plan opérationnel tandis que son jeton reste un investissement difficile.
⠀
Le lien entre les deux doit être démontré.
⠀
12 | CONCLUSION FINALE
⠀
World représente une opportunité identifiable.
⠀
Vérification des personnes réelles.
⠀
Justificatifs d’identité.
⠀
Intégrations dans les applications.
⠀
Et un modèle tarifaire proposé qui relie l’utilisation au WLD.
⠀
Mais la thèse d’investissement reste conditionnelle.
⠀
Une capitalisation boursière d’environ 1 milliard de dollars.
⠀
Environ 2,65 milliards de dollars sur la base de l’offre initiale.
⠀
Moins de 40 % de cette offre est considérée comme étant en circulation.
⠀
Et des déblocages quotidiens se poursuivent, tandis que la monétisation demande à être mieux étayée.
⠀
Mon évaluation :
⠀
Le WLD est une thèse de commercialisation de la preuve d’humanité, confrontée à un défi majeur d’absorption de l’offre.
⠀
Un plus grand nombre de personnes vérifiées étend la portée du réseau.
⠀
Une utilisation répétée démontre son utilité.
⠀
Des applications payantes établissent une demande commerciale.
⠀
Le mécanisme de répartition des frais en vigueur détermine comment cette demande profite au jeton.
⠀
La question décisive est de savoir si ces avantages peuvent croître plus vite que l’offre liquide.
⠀
Une baisse de 97,8 % ne permet pas d’y répondre.
⠀
Pas plus qu’un gros titre sur l’IA.
⠀
Enregistrez cette analyse avant la prochaine vague liée à l’identité et à l’IA.
⠀
Préféreriez-vous investir dans l’application d’identité, l’infrastructure de vérification ou le jeton associé ?
⠀
Et quels éléments vous convaincraient que l’adoption de World ID se transforme en une demande durable de WLD ?
⠀
Donnez votre avis ci-dessous.