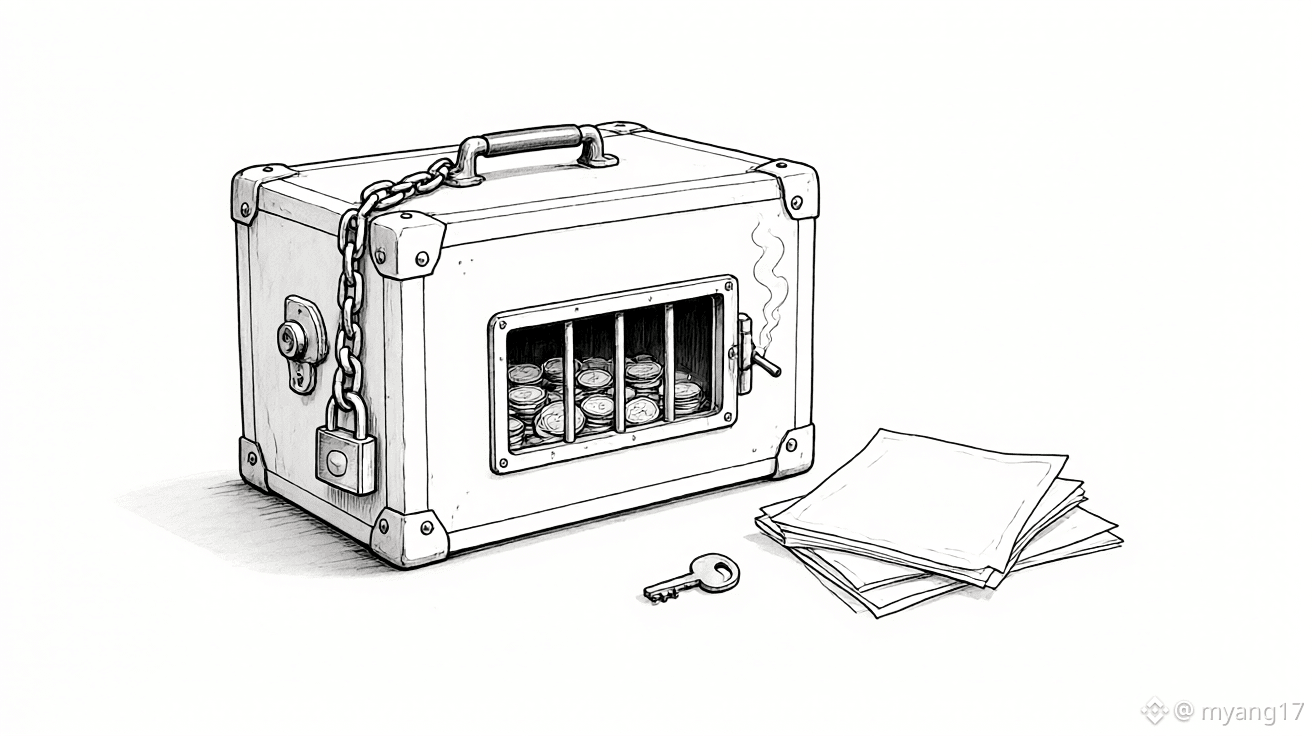
« Où est donc passé le fonds censé servir de filet de sécurité ? » a lancé quelqu’un dans le groupe. Lors de la réunion sur la politique des marchés financiers du 13 novembre, Lee Jae-myung a été interrogé sur le fonds de stabilisation du marché boursier et a répondu avec prudence : il faut réexaminer la question, voir dans quelles conditions cet outil pourrait être utilisé et quelle taille serait appropriée. $ETH
Lors de cette même réunion, le président de la Commission des services financiers a encore davantage tempéré les attentes. Il a déclaré que ce type de fonds était réservé aux situations extrêmement urgentes, temporaires et exceptionnelles — autrement dit, nous n’en sommes pas encore là. Les professionnels du secteur des valeurs mobilières ne partagent pas cet avis : ils ont insisté à plusieurs reprises pendant la réunion pour que le fonds soit activé rapidement, plutôt que de laisser cet outil inutilisé. $CL
Il suffit de se pencher sur les précédents pour comprendre que les appels à agir ne sont pas faciles à suivre d’effet. Ce fonds, doté de 10 000 milliards de wons, a été constitué pendant la pandémie, en 2020. Depuis, il n’a jamais acheté la moindre action. Ni pendant la pandémie, ni lors de la vague de 2022, ni lors du choc des droits de douane. Quelqu’un a plaisanté en disant qu’il n’avait même pas dépensé 10 wons. $BNB
Bien sûr, certains ne sont pas d’accord. Des personnes du secteur financier craignent que si tout le monde est convaincu qu’un acheteur interviendra forcément en cas de baisse, les investisseurs prennent davantage de risques et que ceux-ci s’accumulent. C’est le vieux problème du risque moral.
Mais quelle taille faudrait-il au fonds pour qu’une intervention soit efficace ? Une institution a fait ses calculs : pour avoir un effet psychologique, il faudrait au moins 20 000 milliards de wons. Or, les volumes quotidiens dépassent souvent aujourd’hui les 40 000 milliards ; en dessous de 25 000 à 30 000 milliards, l’intervention ne ferait guère plus de bruit qu’un pétard mouillé.
Une autre mesure a déjà été prise. Du 9 novembre à la fin janvier de l’année prochaine, le seuil de 140 % imposé par les sociétés de courtage au ratio de maintien de la garantie des prêts sur marge a été temporairement suspendu, afin d’éviter qu’en cas de chute brutale, les liquidations forcées ne s’enchaînent et ne s’amplifient.
Le 6 novembre, l’indice a clôturé en baisse de 6,02 %, après avoir chuté de plus de 8 % en séance : c’était le onzième déclenchement du mécanisme de suspension des échanges depuis le début de l’année. Le fonds est toujours enfermé dans son placard, mais on a déjà desserré d’un cran le frein.
Opinion personnelle ; ceci ne constitue pas un conseil en investissement. Vous assumez seul vos gains et vos pertes.
#KOSPI en baisse de 2,59 %, clôture au plus bas depuis février
Lors de cette même réunion, le président de la Commission des services financiers a encore davantage tempéré les attentes. Il a déclaré que ce type de fonds était réservé aux situations extrêmement urgentes, temporaires et exceptionnelles — autrement dit, nous n’en sommes pas encore là. Les professionnels du secteur des valeurs mobilières ne partagent pas cet avis : ils ont insisté à plusieurs reprises pendant la réunion pour que le fonds soit activé rapidement, plutôt que de laisser cet outil inutilisé. $CL
Il suffit de se pencher sur les précédents pour comprendre que les appels à agir ne sont pas faciles à suivre d’effet. Ce fonds, doté de 10 000 milliards de wons, a été constitué pendant la pandémie, en 2020. Depuis, il n’a jamais acheté la moindre action. Ni pendant la pandémie, ni lors de la vague de 2022, ni lors du choc des droits de douane. Quelqu’un a plaisanté en disant qu’il n’avait même pas dépensé 10 wons. $BNB
Bien sûr, certains ne sont pas d’accord. Des personnes du secteur financier craignent que si tout le monde est convaincu qu’un acheteur interviendra forcément en cas de baisse, les investisseurs prennent davantage de risques et que ceux-ci s’accumulent. C’est le vieux problème du risque moral.
Mais quelle taille faudrait-il au fonds pour qu’une intervention soit efficace ? Une institution a fait ses calculs : pour avoir un effet psychologique, il faudrait au moins 20 000 milliards de wons. Or, les volumes quotidiens dépassent souvent aujourd’hui les 40 000 milliards ; en dessous de 25 000 à 30 000 milliards, l’intervention ne ferait guère plus de bruit qu’un pétard mouillé.
Une autre mesure a déjà été prise. Du 9 novembre à la fin janvier de l’année prochaine, le seuil de 140 % imposé par les sociétés de courtage au ratio de maintien de la garantie des prêts sur marge a été temporairement suspendu, afin d’éviter qu’en cas de chute brutale, les liquidations forcées ne s’enchaînent et ne s’amplifient.
Le 6 novembre, l’indice a clôturé en baisse de 6,02 %, après avoir chuté de plus de 8 % en séance : c’était le onzième déclenchement du mécanisme de suspension des échanges depuis le début de l’année. Le fonds est toujours enfermé dans son placard, mais on a déjà desserré d’un cran le frein.
Opinion personnelle ; ceci ne constitue pas un conseil en investissement. Vous assumez seul vos gains et vos pertes.
#KOSPI en baisse de 2,59 %, clôture au plus bas depuis février