Aujourd’hui, partout on voit passer « le TVL de Robinhood Chain dépasse le milliard de dollars, et sa croissance est fulgurante ». J’ai vérifié sur DefiLlama : le titre a au moins un mois de retard.
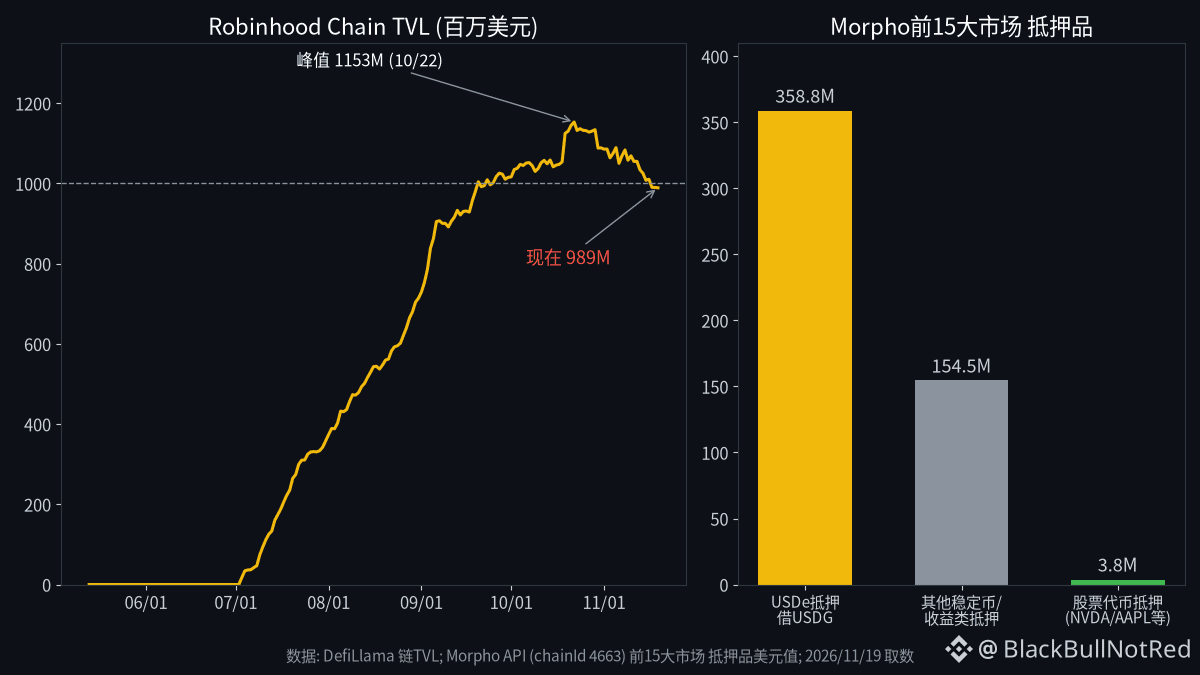
Le TVL de cette chaîne a culminé le 22 octobre à environ 1,153 milliard de dollars. Il est maintenant à 989 millions, soit une baisse d’environ 14 % par rapport au sommet, et vient de repasser sous le milliard. Pour être précis, il faudrait donc dire « il avait dépassé le milliard il y a un mois et il est en baisse depuis », pas « il vient de franchir le milliard ».
Ce qui est plus intéressant, c’est de voir ce que fait réellement cet argent. Sur les 989 millions, Morpho Blue représente à lui seul environ 597 millions, soit 60 %. En consultant ensuite l’API de Morpho pour les 15 principaux marchés de prêt sur cette chaîne, on constate que le plus important consiste à déposer de l’USDe en garantie pour emprunter de l’USDG : environ 359 millions de dollars de garanties pour 318 millions empruntés, avec un taux d’utilisation proche de 89 %. Les marchés suivants reposent, pour l’essentiel, eux aussi sur le dépôt de stablecoins rémunérés en garantie pour emprunter de l’USDG.
Vient ensuite la partie dont Robinhood parle le plus : les jetons d’actions. Dans les 15 principaux marchés, les garanties en jetons NVDA, AAPL, GOOGL, SPY et SPCX représentent au total moins de 4 millions de dollars.
Autrement dit, sur cette chaîne censée « mettre les actions américaines sur la blockchain », l’essentiel des prêts on-chain repose sur des opérations d’arbitrage entre stablecoins, et n’a presque rien à voir avec les actions. En déposant de l’USDe en garantie pour emprunter de l’USDG, on cherche à profiter de l’écart entre le rendement de l’USDe et le taux d’emprunt de l’USDG. Je ne peux pas confirmer directement à partir des données si cela implique un effet de levier qui s’amplifie de couche en couche, mais ce type de capitaux a une caractéristique : dès que l’écart se resserre, ils s’en vont vers l’endroit où les incitations sont les plus élevées. La baisse du TVL depuis la fin octobre n’a probablement pas grand-chose à voir avec l’activité liée aux actions sur la chaîne ; elle ressemble plutôt à un retrait de ces capitaux d’arbitrage.
Mon avis : le TVL ne permet presque pas de savoir si les jetons d’actions de Robinhood Chain sont utilisés. Pour juger si la promesse de cette chaîne tient la route, il faut suivre le volume des garanties en jetons d’actions et les volumes réels des contrats perpétuels sur actions, pas le TVL total. Aujourd’hui, ce chiffre est de 4 millions de dollars : on est encore loin de « bouleverser le courtage ».
Données : TVL de la chaîne sur DefiLlama et API de Morpho ; données relevées le 19/11. Seuls les 15 principaux marchés ont été examinés ; les petits marchés de longue traîne ne sont pas inclus.
#RobinhoodChain #DeFi
Le TVL de cette chaîne a culminé le 22 octobre à environ 1,153 milliard de dollars. Il est maintenant à 989 millions, soit une baisse d’environ 14 % par rapport au sommet, et vient de repasser sous le milliard. Pour être précis, il faudrait donc dire « il avait dépassé le milliard il y a un mois et il est en baisse depuis », pas « il vient de franchir le milliard ».
Ce qui est plus intéressant, c’est de voir ce que fait réellement cet argent. Sur les 989 millions, Morpho Blue représente à lui seul environ 597 millions, soit 60 %. En consultant ensuite l’API de Morpho pour les 15 principaux marchés de prêt sur cette chaîne, on constate que le plus important consiste à déposer de l’USDe en garantie pour emprunter de l’USDG : environ 359 millions de dollars de garanties pour 318 millions empruntés, avec un taux d’utilisation proche de 89 %. Les marchés suivants reposent, pour l’essentiel, eux aussi sur le dépôt de stablecoins rémunérés en garantie pour emprunter de l’USDG.
Vient ensuite la partie dont Robinhood parle le plus : les jetons d’actions. Dans les 15 principaux marchés, les garanties en jetons NVDA, AAPL, GOOGL, SPY et SPCX représentent au total moins de 4 millions de dollars.
Autrement dit, sur cette chaîne censée « mettre les actions américaines sur la blockchain », l’essentiel des prêts on-chain repose sur des opérations d’arbitrage entre stablecoins, et n’a presque rien à voir avec les actions. En déposant de l’USDe en garantie pour emprunter de l’USDG, on cherche à profiter de l’écart entre le rendement de l’USDe et le taux d’emprunt de l’USDG. Je ne peux pas confirmer directement à partir des données si cela implique un effet de levier qui s’amplifie de couche en couche, mais ce type de capitaux a une caractéristique : dès que l’écart se resserre, ils s’en vont vers l’endroit où les incitations sont les plus élevées. La baisse du TVL depuis la fin octobre n’a probablement pas grand-chose à voir avec l’activité liée aux actions sur la chaîne ; elle ressemble plutôt à un retrait de ces capitaux d’arbitrage.
Mon avis : le TVL ne permet presque pas de savoir si les jetons d’actions de Robinhood Chain sont utilisés. Pour juger si la promesse de cette chaîne tient la route, il faut suivre le volume des garanties en jetons d’actions et les volumes réels des contrats perpétuels sur actions, pas le TVL total. Aujourd’hui, ce chiffre est de 4 millions de dollars : on est encore loin de « bouleverser le courtage ».
Données : TVL de la chaîne sur DefiLlama et API de Morpho ; données relevées le 19/11. Seuls les 15 principaux marchés ont été examinés ; les petits marchés de longue traîne ne sont pas inclus.
#RobinhoodChain #DeFi