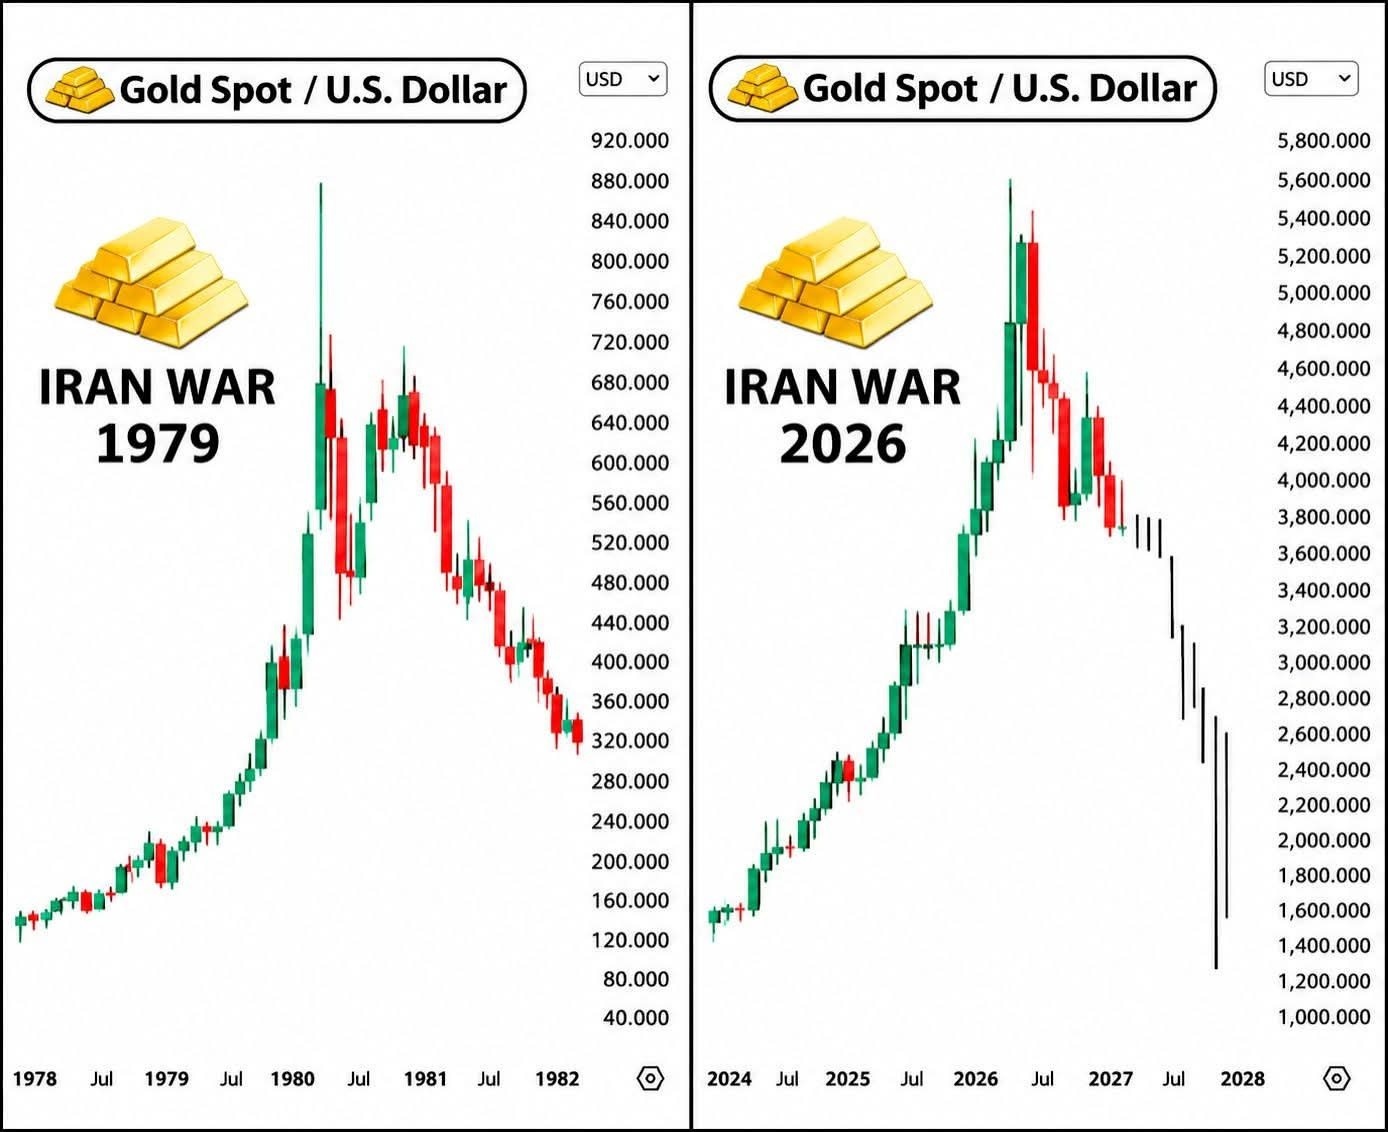

Le plus grand ennemi de l’or n’est peut-être pas la guerre. Ce pourrait être la Réserve fédérale.
Il y a quelque chose au sujet de l’or que les investisseurs comprennent souvent mal.
Lorsque le monde devient instable, les gens se précipitent vers les valeurs refuges.
Les guerres s’intensifient.
Les prix du pétrole augmentent.
Les craintes liées à l’inflation refont surface.
Et soudain, l’or devient l’un des placements les plus attrayants pour protéger son patrimoine.
Mais voici l’aspect qui mérite beaucoup plus d’attention :
La même inflation qui fait d’abord grimper le cours de l’or peut finir par créer les conditions de sa baisse.
L’histoire l’a déjà démontré.
LE BOOM DE L’OR DE 1979–1980 : UNE LEÇON QUE WALL STREET N’A PAS OUBLIÉE
À la fin des années 1970, l’or a connu une hausse extraordinaire.
La révolution iranienne, la crise des otages, l’invasion de l’Afghanistan par l’Union soviétique, la hausse des prix du pétrole et l’accélération de l’inflation ont créé une immense incertitude.
Les investisseurs cherchaient à se protéger contre la baisse du pouvoir d’achat et l’instabilité géopolitique.
Le cours de l’or est passé d’environ 236 $ l’once en avril 1979 à 850 $ en janvier 1980.
Cela représente une hausse de plus de 250 % en neuf mois environ.
Mais cette hausse n’a pas duré.
Entre septembre 1980 et juin 1982, le cours de l’or a chuté d’environ 52 %.
En février 1985, il était tombé à environ 285 $ l’once.
Qu’est-ce qui a changé ?
LA FED A MODIFIÉ L’ENVIRONNEMENT FINANCIER.
Paul Volcker, alors président de la Réserve fédérale, était déterminé à maîtriser l’inflation.
Les taux d’intérêt ont fortement grimpé, atteignant environ 20 % pendant certaines périodes de 1980 et 1981.
Cela a changé l’intérêt économique de détenir de l’or.
Contrairement aux titres du Trésor ou aux dépôts bancaires, l’or ne rapporte pas d’intérêts.
Lorsque les investisseurs peuvent obtenir des rendements intéressants sur des actifs rémunérés, le coût d’opportunité de la détention d’or augmente.
Dans le même temps, la hausse des taux d’intérêt réels et le renforcement du dollar américain peuvent réduire la demande de lingots.
L’or n’est pas soudainement devenu inutile.
Les conditions financières qui avaient soutenu sa valorisation extraordinaire étaient en train de changer.
EXAMINONS MAINTENANT LE MARCHÉ EN 2026.
L’or est confronté à une nouvelle combinaison difficile.
Le métal a atteint un record d’environ 5 595 $ l’once en janvier.
Au 16 novembre, il était retombé à environ 3 831 $.
Cela représente une baisse d’environ 31,5 %.
Et plusieurs évolutions exercent une pression sur le marché.
1. LE DOLLAR AMÉRICAIN SE RENFORCE
Le prix de l’or est fixé à l’échelle internationale en dollars américains.
Lorsque le dollar se renforce, l’or devient plus cher pour les acheteurs qui utilisent d’autres devises.
Cela peut réduire la demande internationale et exercer une pression à la baisse sur les prix.
2. LES RENDEMENTS DES OBLIGATIONS DU TRÉSOR AMÉRICAIN AUGMENTENT
Le rendement des bons du Trésor américain à 10 ans a récemment atteint environ 5,14 %.
Des rendements plus élevés rendent les placements rémunérés plus concurrentiels par rapport à l’or.
Pour les investisseurs institutionnels qui gèrent d’immenses portefeuilles, ce coût d’opportunité compte.
3. L’INFLATION POSE UN PROBLÈME DE POLITIQUE MONÉTAIRE
Les tensions géopolitiques et la hausse des prix du pétrole peuvent accentuer les pressions inflationnistes.
Mais voici le paradoxe :
Les craintes liées à l’inflation peuvent d’abord accroître la demande d’or.
Si ces mêmes pressions inflationnistes obligent la Réserve fédérale à maintenir une politique restrictive ou à relever les taux d’intérêt, l’or peut ensuite subir des pressions vendeuses.
Voilà le mécanisme que les investisseurs doivent comprendre.
4. LA PROCHAINE DÉCISION DE LA FED POURRAIT COMPTER PLUS QUE LES TITRES DE L’ACTUALITÉ
Les marchés anticipent actuellement une possible hausse des taux de 25 points de base en décembre.
Mais les anticipations ne sont pas la même chose qu’une décision effective de la Réserve fédérale.
Si l’inflation persiste et que la Fed adopte une position plus agressive, l’or pourrait subir des pressions supplémentaires.
Si la croissance économique s’affaiblit ou si les anticipations de taux s’inversent, la situation pourrait à nouveau changer.
VOICI LA PRINCIPALE LEÇON QUE JE RETIENS DE LA COMPARAISON AVEC 1979.
L’or ne monte pas automatiquement en période de guerre.
Et il ne s’effondre pas automatiquement lorsque les tensions géopolitiques s’apaisent.
Les principaux facteurs sont souvent les liens entre l’inflation, les taux d’intérêt réels, le dollar américain, la politique des banques centrales et la demande des investisseurs.
Il existe aussi une différence importante entre 1980 et 2026.
Le marché de l’or d’aujourd’hui se caractérise par une participation importante des banques centrales, des fonds d’investissement et une dynamique différente des réserves mondiales.
L’histoire peut expliquer les risques, mais elle ne garantit pas que le même scénario se reproduira.
Une baisse historique de 50 % est un avertissement sur la volatilité, pas une prédiction du prochain mouvement.
La vraie question n’est pas simplement de savoir si l’or est cher ou bon marché. Il s’agit de déterminer si les conditions financières qui soutiennent son prix se renforcent ou s’affaiblissent.
C’est ce que les investisseurs sérieux dans l’or devraient surveiller.