
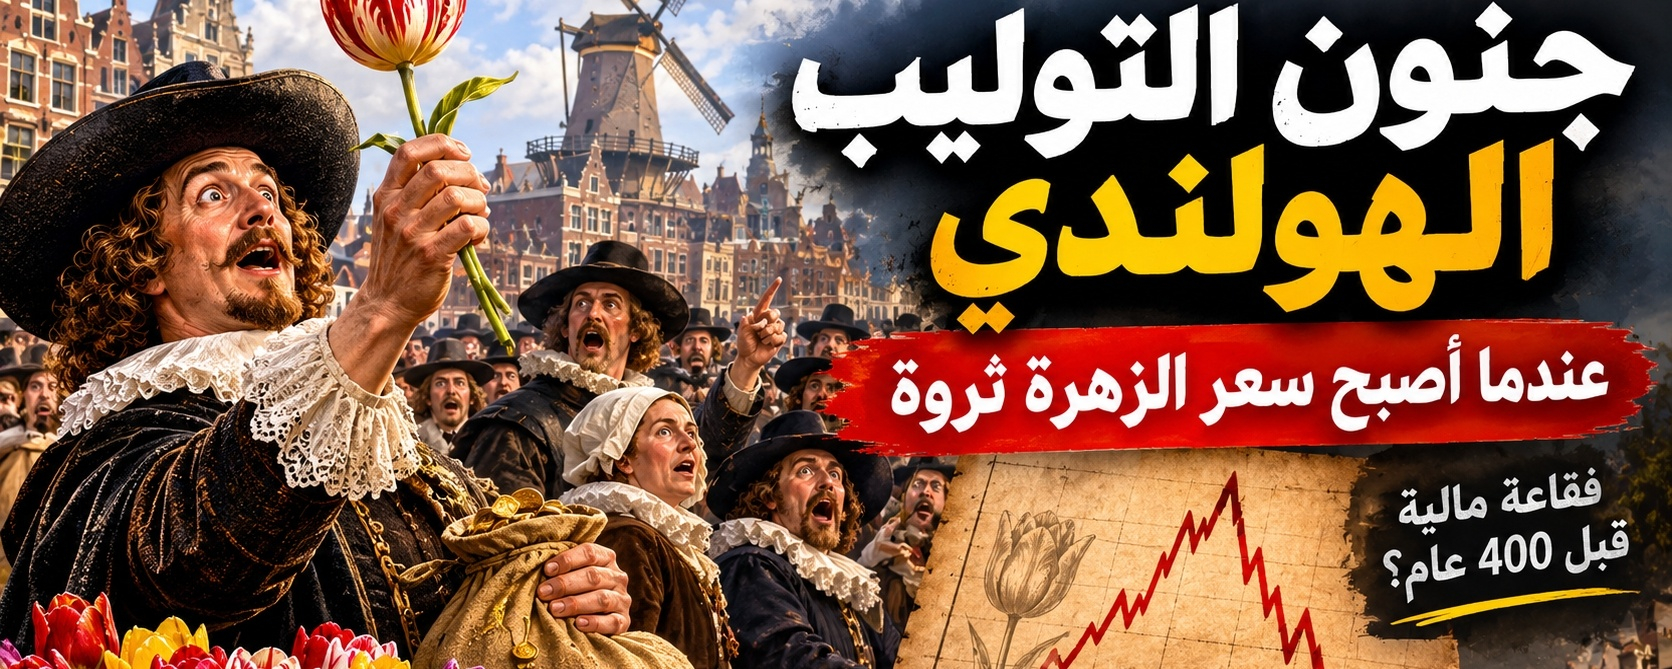
Comment une fleur rare est-elle devenue un objet de spéculation, et pourquoi son histoire revient-elle encore dans chaque discussion sur les bulles financières ?
Imaginez que vous viviez aux Pays-Bas en 1636 et que vous entriez dans une salle de réunion commerciale de la ville de Haarlem. Les personnes présentes ne parlent ni des navires arrivant d’Asie, ni du prix des épices, ni du commerce du sucre et des textiles. Toute la conversation tourne autour d’une fleur.
Une fleur qui ne se mange pas, qui ne sert pas à fabriquer des médicaments et qui ne répond à aucun besoin essentiel. C’est la tulipe.
Mais certaines variétés sont devenues si recherchées que les gens se sont mis à rivaliser pour acheter leurs bulbes, à suivre leurs prix, à conclure des transactions et à espérer les revendre plus cher par la suite.
La question n’était plus : est-ce que j’aime cette fleur ?
Mais : combien vaudra-t-elle dans un mois ?
Cela se passait aux Pays-Bas, l’une des sociétés commerciales les plus riches d’Europe à l’époque, au cœur de ce que l’on appelle l’âge d’or néerlandais. C’est là, entre les élégants jardins, les ports animés et les assemblées commerciales, qu’est née l’une des histoires les plus célèbres que les économistes ont ensuite utilisée pour expliquer la folie des marchés.
C’est l’histoire de la tulipomanie.
Mais, surprise : l’histoire que nous connaissons n’est pas entièrement vraie. Le prix des fleurs a bel et bien augmenté, il y a eu une véritable spéculation, puis le marché s’est effondré au début de 1637. Quant aux récits d’un peuple entier ayant vendu ses maisons, de paysans et de marins ruinés et d’une économie néerlandaise plongée dans une catastrophe générale, ils ont été considérablement amplifiés au fil du temps.
Pour comprendre ce qui s’est passé, il faut revenir au début, à cette fleur venue d’Orient qui est ensuite devenue en Europe un symbole de richesse, de goût et de statut social.
De l’Orient aux jardins d’Europe
La tulipe n’a pas été découverte par les Néerlandais. Elle était connue dans de vastes régions d’Asie centrale et d’Anatolie, et occupait une place esthétique et culturelle importante dans le monde ottoman.
Elle est arrivée en Europe au XVIe siècle et a commencé à attirer l’attention des botanistes, des amateurs de fleurs et des nobles. Aux Pays-Bas en particulier, elle a trouvé un terrain idéal pour se répandre : une société commerciale prospère, une classe urbaine disposant de moyens financiers et un intérêt croissant pour la collection d’objets rares et exotiques.
À l’époque, les Pays-Bas étaient une puissance commerciale en plein essor. Ses navires sillonnaient les mers, ses compagnies commerciales s’étendaient jusqu’en Asie et ses ports accueillaient des marchandises venues de contrées lointaines. La Compagnie néerlandaise des Indes orientales, la VOC, était l’une des principales institutions de cette expansion commerciale.
Avec l’accumulation des richesses, l’intérêt ne se limitait plus aux biens de première nécessité. Les riches se sont mis à rivaliser pour acquérir des tableaux, des antiquités, des plantes rares et des objets qui distinguaient leur demeure de celles des autres.
C’est ainsi que la tulipe est entrée dans l’univers du statut social.
Toutes les fleurs ne se valaient pas. Certaines variétés étaient ordinaires ; d’autres, rares, arboraient des couleurs et des motifs spectaculaires, avec des stries, des flammes et des dégradés inhabituels sur leurs pétales.
Une fleur particulièrement célèbre, connue sous le nom de Semper Augustus, est devenue un symbole de rareté et de beauté exceptionnelle.
Posséder un bulbe rare, ce n’était pas seulement posséder une plante ; c’était afficher son goût, sa richesse et sa capacité à accéder à quelque chose que les autres ne pouvaient pas obtenir facilement.
C’est là qu’a commencé le premier changement : d’une fleur achetée pour décorer, elle est aussi devenue une marchandise achetée pour la valeur qu’on lui prêtait pour l’avenir.
Le secret scientifique derrière cette étrange fleur
Un détail scientifique a contribué à forger la légende de la tulipe.
Certaines variétés de tulipes qui ont attiré l’attention des Néerlandais présentaient d’étranges motifs colorés, semblables à des flammes ou à des plumes, qui donnaient aux pétales un aspect exceptionnel.
La science a découvert par la suite que beaucoup de ces motifs étaient liés à un virus touchant les tulipes, connu sous le nom de virus de la panachure de la tulipe, ou Tulip Breaking Virus.
Le virus modifiait la répartition des pigments dans les pétales, produisant des stries et des motifs aux couleurs inhabituelles.
Mais le paradoxe, c’est que la beauté qui rendait ces fleurs si recherchées était liée à une maladie touchant la plante.
Un autre problème se posait : les graines ne permettaient pas d’obtenir une copie conforme d’une fleur présentant le même motif. Pour préserver la variété, il fallait donc la multiplier végétativement à partir des bulbes, ce qui rendait certaines variétés rares difficiles et longues à reproduire.
Plus la fleur était rare et distinctive, plus elle attirait les collectionneurs.
L’acheteur ne payait pas seulement pour la couleur : il payait pour la rareté, la difficulté à obtenir la variété et le prestige associé à sa possession.
Mais la rareté, à elle seule, ne crée pas une bulle. Des milliers de choses rares ne deviennent jamais des objets de spéculation. Ce qui a fait la différence, c’est l’arrivée des attentes commerciales sur le marché des fleurs.
Quand les marchands sont entrés dans le jardin
Au départ, le commerce des tulipes ressemblait surtout à un marché de collectionneurs et de cultivateurs professionnels.
Certains cultivaient des bulbes, d’autres les achetaient pour décorer leurs jardins, et d’autres encore se spécialisaient dans la connaissance des variétés rares et l’estimation de leur valeur.
Au fil du temps, un réseau de marchands et d’intermédiaires s’est formé. Ils ont commencé à traiter la tulipe comme une marchandise pouvant être revendue.
C’est là qu’a eu lieu le tournant le plus dangereux.
Si vous achetez un bulbe parce que vous aimez la fleur, vous achetez un produit qui a pour vous une valeur pratique et esthétique.
Mais si vous l’achetez parce que vous pensez que quelqu’un d’autre paiera le double dans quelques semaines, vous entrez dans une logique tout à fait différente.
Vous ne pariez plus sur la beauté de la fleur, mais sur le fait que les autres continueront à vouloir l’acheter.
Les prix ont commencé à grimper, et la réussite de la transaction précédente est devenue, dans l’esprit des acheteurs, la preuve que la suivante serait encore plus lucrative.
Certains ont vu les prix monter et sont entrés sur le marché. D’autres ont vu leurs amis et leurs connaissances faire des bénéfices et ont décidé de participer. Puis la hausse des prix elle-même est devenue une raison supplémentaire d’acheter.
C’est l’un des cercles vicieux que l’on observe dans les bulles financières :
Le prix monte, l’intérêt grandit, la demande augmente, et le prix grimpe encore.
Il n’est pas nécessaire que le produit lui-même change ; il suffit parfois que les attentes des gens concernant son avenir évoluent.
Un marché qui vend ce qui n’a pas encore été récolté
Le calendrier de la culture des tulipes a joué un rôle important dans l’évolution du marché.
Les bulbes sont généralement plantés à l’automne, restent sous terre pendant l’hiver, puis les fleurs apparaissent au printemps. Un marchand pouvait donc convenir d’acheter un bulbe avant même de pouvoir le voir ou le recevoir concrètement.
Pendant la saison des échanges hivernaux, les transactions se concluaient sur la base d’accords prévoyant la livraison des bulbes au moment où ils seraient retirés de terre.
Ces contrats n’étaient pas identiques aux contrats à terme modernes négociés sur des marchés organisés, et le marché ne disposait pas d’un système institutionnel complet comme les marchés financiers contemporains. Mais ils permettaient de négocier sur la base de promesses de livraison et de paiement ultérieurs.
Un vaste champ de spéculation s’est alors ouvert.
Une personne pouvait acheter le droit d’obtenir un bulbe à l’avenir, puis revendre le contrat lui-même à quelqu’un d’autre, plus cher, avant même d’avoir reçu le bulbe.
Le commerce ne portait donc plus uniquement sur les fleurs présentes dans les jardins, mais aussi sur des promesses, des accords et des anticipations.
La différence est fondamentale.
Plus une transaction s’éloigne du bien réel et repose sur une succession de promesses de revente, plus le marché devient sensible à la confiance.
Si les acheteurs continuaient d’affluer, les transactions pouvaient s’enchaîner. Mais s’ils s’arrêtaient, celui qui détenait une promesse d’achat risquait de se retrouver face à un engagement qu’il ne pouvait pas honorer, ou avec une marchandise qu’il ne trouvait personne pour lui acheter.
Le marché passait peu à peu du commerce de plantes rares au commerce des anticipations.
Hiver 1636–1637 : les prix devancent la réalité
La spéculation a atteint son apogée pendant les mois d’hiver, entre la fin de 1636 et le début de 1637.
Les archives historiques font état de fortes hausses des prix de certaines variétés. Les recherches de l’historienne Anne Goldgar mentionnent une hausse brutale, sur une courte période, du prix d’une variété connue sous le nom de Switsers.
Les données compilées par Goldgar indiquent que le prix de certains bulbes rares a atteint des niveaux extrêmement élevés. Parmi les reçus les plus chers qu’elle a retrouvés figurait une somme de 5 000 florins pour un seul bulbe, soit à peu près le prix d’une belle maison à l’époque.
Mais il ne faut pas interpréter ce chiffre comme le prix habituel de chaque bulbe, ni comme la preuve que toute la société néerlandaise était entrée sur le marché.
Goldgar n’a recensé que 37 personnes ayant payé plus de 300 florins pour un bulbe, une somme équivalant approximativement au revenu annuel d’un artisan qualifié.
Ces chiffres révèlent une véritable spéculation et des hausses exceptionnelles, mais ils ne confirment pas l’image populaire selon laquelle chaque ouvrier, domestique ou marin serait devenu marchand de tulipes.
Le marché était relativement restreint, mais très actif dans certains cercles commerciaux et sociaux.
Plus important encore, dans certains cas, les prix s’étaient détachés de toute valeur justifiable par l’usage de la fleur, ou même par sa rareté.
L’acheteur ne se demandait plus : ce bulbe vaut-il cette somme ?
La question implicite était : trouverai-je quelqu’un qui paiera plus que moi ?
Le moment où les acheteurs se sont arrêtés
En février 1637, les premiers signes de recul sont apparus.
Les récits divergent quant au jour précis que l’on peut considérer comme le moment de l’effondrement, car l’activité du marché ne s’est pas arrêtée simultanément dans toutes les villes. Les éléments disponibles indiquent que les ventes se sont grippées à Haarlem au début du mois de février, tandis qu’une vente aux enchères à Alkmaar, le 5 février 1637, a vu certains types atteindre des prix élevés.
Mais la tendance générale était claire : les acheteurs commençaient à hésiter et il devenait difficile de conclure des transactions aux prix précédents.
C’est alors que la situation s’est inversée.
Pendant toute la période de hausse, chacun s’attendait à trouver un nouvel acheteur prêt à payer davantage. Mais lorsque la demande a reculé, le prix élevé ne garantissait plus que quelqu’un accepterait de le payer.
Imaginez un marchand qui s’est engagé à acheter un bulbe à prix élevé, dans l’espoir de le revendre quelques jours plus tard encore plus cher. Puis, au moment de conclure la transaction, il ne trouve pas d’acheteur suivant.
Il se retrouve alors devant deux choix : payer pour une marchandise dont il ne connaît plus vraiment la valeur, ou refuser d’honorer l’accord et en subir les conséquences juridiques et sociales.
Pour certains acteurs du marché, le recul ne signifiait pas seulement une baisse des prix ; il constituait une crise de confiance dans les engagements du marché.
Les transactions fondées sur des promesses sont devenues sources de litiges. Certains acheteurs ont refusé de payer, certains vendeurs ont exigé l’exécution des contrats, et les tribunaux ainsi que les autorités locales se sont retrouvés face à un problème auquel ils n’étaient pas préparés.
Il n’existait pas de bourse centrale qui aurait pu simplement suspendre les échanges et annoncer un nouveau prix. Il y avait des marchands, des contrats et des accords locaux, ainsi que d’anciennes relations personnelles et commerciales.
Et lorsque la confiance a vacillé, il n’a pas été facile de relancer le marché.
Les Néerlandais ont-ils fait faillite à cause d’une fleur ?
Nous arrivons ici à la partie qui mérite une rectification historique.
Selon le récit traditionnel, la tulipomanie a détruit l’économie néerlandaise, ruiné les marchands, les agriculteurs et les marins, et provoqué un effondrement généralisé de la richesse nationale.
Ce récit s’est largement répandu grâce aux écrits de Charles Mackay au XIXe siècle, notamment à son célèbre ouvrage Memoirs of Extraordinary Popular Delusions and the Madness of Crowds, publié en 1841.
Mackay racontait des histoires de personnes ayant sacrifié leur fortune pour des bulbes, d’un marin qui aurait mangé un bulbe précieux en le prenant pour un oignon, et d’un vaste effondrement social après la chute des prix.
Ces histoires étaient extrêmement séduisantes et correspondaient à l’idée que les foules perdent la raison lorsqu’elles courent après la richesse facile.
Le problème, cependant, est que nombre de ces récits s’appuyaient sur des pamphlets satiriques et des écrits moralisateurs publiés après la crise, et non sur des registres comptables ou des documents directs attestant tous les faits rapportés.
Lorsque l’historienne Anne Goldgar est retournée aux archives originales, elle a étudié des documents de notaires, de tribunaux, de successions et de transactions commerciales dans plusieurs villes néerlandaises.
Elle n’a trouvé aucune preuve d’un effondrement économique généralisé provoqué par les tulipes, et n’a pas pu établir l’existence de faillites clairement imputables au seul effondrement du marché.
Elle a également constaté que le nombre de personnes actives sur le marché qu’elle a pu identifier était relativement restreint et que nombre d’entre elles étaient des marchands et des artisans aisés.
Cela ne signifie pas que personne n’a perdu d’argent. Il y a eu des pertes et des litiges, des personnes ont vu leur réputation ternie et la confiance entre certains acteurs du marché s’est détériorée.
Mais l’impact économique général a été limité, comparé à ce que raconte la légende.
C’est là que réside l’intérêt de la recherche historique : il ne s’agit pas de répéter le récit le plus sensationnel, mais de découvrir ce qui s’est réellement passé.
Comment la société néerlandaise a-t-elle tenté de résoudre la crise ?
Après le recul du marché, la baisse des prix n’a pas suffi à faire disparaître le problème.
Des accords contractuels avaient été conclus avant l’effondrement, et leurs signataires devaient décider s’ils seraient exécutés, annulés ou renégociés.
Les marchands de tulipes et leurs représentants se sont réunis pour discuter de la manière de traiter les contrats en difficulté. Des tentatives de règlement ont été menées, puis les autorités locales sont intervenues pour traiter les litiges.
En février 1637, des propositions visant à réglementer le traitement des contrats ont commencé à émerger. Plus tard, en 1638, des dispositions ont été adoptées pour permettre de mettre fin à certains accords en échange d’un pourcentage déterminé de leur valeur, conformément aux modalités de règlement alors débattues.
Le problème, c’est que le marché n’était pas simplement constitué de personnes achetant des fleurs au comptant. Il était devenu un réseau d’engagements réciproques.
Une personne pouvait avoir promis d’acheter à quelqu’un d’autre, lequel avait à son tour promis de vendre la marchandise à un tiers. Si l’un des maillons faisait défaut, le problème se répercutait sur les autres.
Cela ressemble, sous un certain angle, à ce qui se passe sur les marchés du crédit lorsqu’un acteur majeur fait défaut et que tout le monde découvre que ses engagements sont liés.
La crise néerlandaise n’avait pas l’ampleur d’une crise bancaire moderne, mais elle montre que les marchés ne reposent pas uniquement sur les prix : ils dépendent aussi de la confiance dans le respect des promesses.
Comment un événement limité est-il devenu une légende mondiale ?
Plus de deux siècles après les faits, Charles Mackay a présenté la tulipomanie comme une histoire de folie collective.
Son livre a eu une grande influence et est devenu une référence récurrente pour les auteurs et les économistes qui cherchaient un exemple historique de comportement collectif irrationnel.
L’histoire a ensuite gagné les livres d’économie et la presse, et l’expression Tulip Mania est devenue synonyme de toute forte hausse du prix des actifs suivie d’un effondrement.
Mais les historiens ne se sont pas arrêtés au récit célèbre.
En 1990, l’économiste Peter Garber a publié une étude importante intitulée Famous First Bubbles dans le Journal of Economic Perspectives. Il y examinait les bulles historiques, notamment celle des tulipes.
Garber a remis en question l’interprétation traditionnelle et a cherché à comprendre les prix des bulbes en tenant compte de leur rareté et de leur nature de produits de luxe.
En 2007, Anne Goldgar a publié une vaste étude d’archives intitulée Tulipmania: Money, Honor, and Knowledge in the Dutch Golden Age. À partir de documents originaux, elle y a reconstitué les événements et montré que nombre de détails devenus partie intégrante de la légende ne sont pas étayés par les preuves.
La question n’était donc plus simplement celle d’une histoire de gens ayant perdu la raison à cause d’une fleur, mais celle d’une étude sur le statut social, la confiance, le savoir, la rareté et la manière dont la valeur se forme dans une société commerciale.
En quoi la tulipe ressemble-t-elle aux marchés modernes ?
Il est facile de comparer la tulipomanie aux cryptomonnaies, aux actions, à l’immobilier ou à d’autres actifs dont les prix grimpent rapidement.
Mais une comparaison pertinente ne signifie pas que tout actif dont le prix a augmenté est une bulle, ni que tous les marchés modernes reproduisent de la même manière les événements du XVIIe siècle.
Certains parallèles méritent réflexion.
Premièrement, le prix peut passer du statut de résultat de l’évaluation d’un actif à celui de motif d’achat. L’acheteur n’entre pas sur le marché parce qu’il a constaté une valeur évidente, mais parce qu’il a vu le prix monter et s’attend à ce que la hausse se poursuive.
Deuxièmement, la rareté peut devenir un levier psychologique. Quand les gens pensent qu’un objet est disponible en quantité limitée, ils sont plus disposés à payer de grosses sommes pour l’obtenir, même si sa valeur pratique ne le justifie pas.
Troisièmement, la confiance peut devenir plus importante que l’actif lui-même. Sur le marché des contrats hivernaux, les acteurs n’échangeaient pas toujours des bulbes présents devant eux ; ils traitaient des promesses et des accords portant sur l’avenir. Quand la confiance s’est dégradée, le marché s’est grippé.
Quatrièmement, l’arrivée de nouveaux acheteurs devient indispensable à la poursuite de la hausse. Si l’acheteur d’aujourd’hui compte sur le fait que quelqu’un d’autre paiera davantage demain, l’arrêt des nouveaux achats peut révéler la fragilité du prix.
Il existe aussi d’importantes différences. La tulipe était un bien matériel que l’on pouvait cultiver, et une partie de sa valeur tenait à sa rareté, à sa beauté et à son attrait pour les collectionneurs. Les actifs financiers modernes peuvent, eux, offrir des flux de revenus, des droits juridiques, des usages technologiques ou des caractéristiques monétaires différents.
La tulipe constitue donc une mise en garde économique utile, mais s’en servir pour expliquer tous les phénomènes financiers modernes serait une simplification abusive.
La leçon la plus profonde : qui détermine la valeur des choses ?
Les questions les plus fascinantes que soulève l’histoire de la tulipe ne sont peut-être pas : pourquoi son prix a-t-il grimpé ? Ou : pourquoi s’est-il effondré ?
Mais plutôt : qui décide, au juste, qu’une chose vaut ce prix ?
La valeur réside-t-elle dans l’objet lui-même ? Dans sa rareté ? Dans le désir des autres ? Ou dans le statut qu’il confère à son propriétaire ?
Dans certains cas, tous ces éléments se mêlent.
Une œuvre d’art n’est peut-être pas indispensable à la vie, mais elle possède une valeur historique et esthétique. Un bien immobilier peut voir son prix augmenter en raison de son emplacement et de la rareté des terrains alentour. Une entreprise peut être valorisée à plusieurs milliards parce qu’elle détient une technologie dont les investisseurs pensent qu’elle transformera l’avenir.
Le problème commence lorsque les anticipations deviennent le seul moteur et que chacun achète parce qu’il pense que tout le monde va acheter.
À ce moment-là, le prix peut se détacher des fondamentaux sur lesquels il était censé reposer.
Mais il ne faudrait pas tirer de l’histoire de la tulipe la conclusion simpliste selon laquelle les gens sont idiots, ou que la spéculation n’apparaît que lorsque la société perd la raison.
Les acteurs du marché néerlandais vivaient dans une société commerciale complexe et avaient des raisons sociales et économiques de considérer la tulipe comme un produit rare et recherché. Certains l’achetaient pour décorer, d’autres collectionnaient les variétés rares, et d’autres encore cherchaient à faire du profit.
Tout le monde n’agissait pas de la même manière, et les conséquences n’étaient pas les mêmes pour tous.
C’est ce qui rend l’histoire économique importante : elle révèle comment les intérêts, l’information, la réputation, le crédit et les anticipations s’entremêlent pour façonner les mouvements du marché.
D’une fleur de jardin à un miroir des marchés
Des siècles après ces événements, les tulipes sont toujours cultivées aux Pays-Bas et exportées dans le monde entier, et leurs champs colorés restent parmi les images les plus emblématiques du pays.
Mais l’histoire de 1637 est restée présente dans les livres d’économie, non pas parce qu’elle aurait détruit les Pays-Bas, mais parce qu’elle a fourni un exemple précoce de la capacité des anticipations collectives à pousser les prix bien au-delà de leurs niveaux habituels.
Il y a bien eu de la spéculation, de fortes hausses, des contrats non honorés, des pertes individuelles et une crise de confiance. Mais il n’y a pas eu d’effondrement général de l’économie néerlandaise, contrairement à ce qu’affirme le récit populaire.
C’est peut-être le paradoxe le plus frappant de cette histoire : l’événement historique lui-même est devenu par la suite une marchandise intellectuelle, que les gens ont continué à revendre et à faire circuler dans les livres, les discours et les analyses, jusqu’à ce que sa légende prenne plus d’ampleur que les faits réels.
Au bout du compte, la fleur n’a pas créé la folie à elle seule. Celle-ci est née d’un mélange de rareté, de désir, de statut social, de crédit et d’anticipations.
Et la question que les Pays-Bas nous ont laissée il y a près de quatre siècles reste d’actualité :
Achetons-nous des choses parce qu’elles valent ce que nous payons, ou parce que nous pensons que quelqu’un d’autre paiera davantage ?
---
Sources pour approfondir et vérifier
1. Anne Goldgar, Tulipmania: Money, Honor, and Knowledge in the Dutch Golden Age, University of Chicago Press, 2007.
https://press.uchicago.edu/ucp/books/book/chicago/T/bo5414939.html
2. Peter M. Garber, « Famous First Bubbles », Journal of Economic Perspectives, 1990.
https://pubs.aeaweb.org/doi/pdfplus/10.1257/jep.4.2.35
3. Dave Roos, « The Real Story Behind the 17th-Century ‘Tulip Mania’ Financial Crash », HISTORY.
https://www.history.com/articles/tulip-mania-financial-crash-holland
4. James E. McClure et David Chandler Thomas, « Explaining the timing of tulipmania's boom and bust », Financial History Review, Cambridge University Press, 2017.
https://www.cambridge.org/core/journals/financial-history-review/article/explaining-the-timing-of-tulipmanias-boom-and-bust-historical-context-sequestered-capital-and-market-signals/20BEB345A7BB4BF2E84C07F9077361A1
5. Reviews in History, « Tulipmania: Money, Honour, and Knowledge in the Dutch Golden Age », recension du livre d’Anne Goldgar.
https://reviews.history.ac.uk/review/666/
Avertissement : cet article est un contenu historique et analytique. Il ne constitue ni un conseil en investissement ni une invitation à acheter ou vendre un actif financier.