

Accédez au desk OTC de Binance sur le portail VIP
Période : du 13 au 19 novembre 2026
Sentiment du marché : la peur s’effondre jusqu’à un niveau extrême — capitulation, pas simple baisse
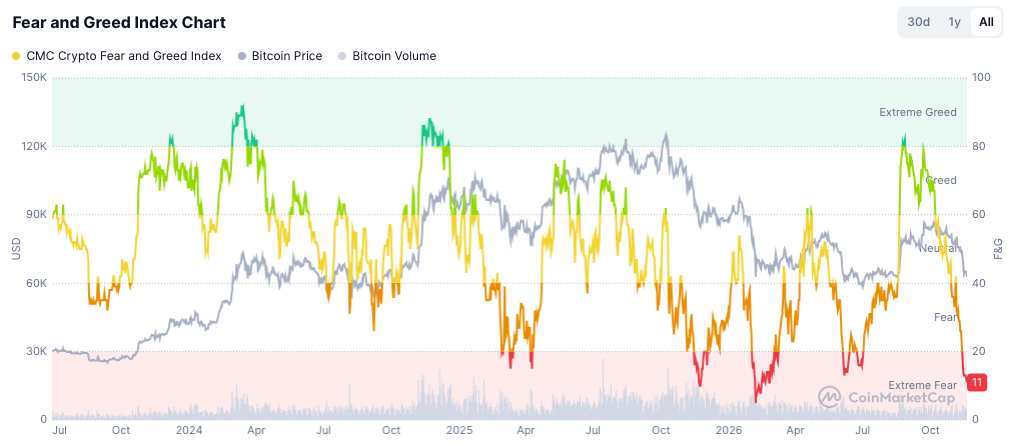
Le sentiment du marché ne s’est pas simplement affaibli cette semaine : il s’est effondré. L’indice Fear and Greed de CoinMarketCap est passé de 50 à 11, un aller-retour brutal qui plonge l’indice en territoire de peur extrême, bien en dessous des 43 de la semaine dernière. Cette évolution est fondamentalement différente du choc de la semaine précédente : la baisse du 30 octobre, jusqu’à 30, avait été passagère — le choc avait été rapidement absorbé — tandis que le mouvement de cette semaine, jusqu’à 11, est généralisé, persistant et s’autoalimente. Il suit presque au tick près un recul des cours de 15 % et une nouvelle vague de liquidations de positions longues, et l’indice n’a pas encore affiché le rebond rapide qui avait caractérisé l’épisode précédent.
Le changement de nature est net : de « peur, mais stabilisation » à « peur extrême, capitulation ». Une valeur de 11 est la plus basse du cycle actuel et se situe dans une zone où les ventes motivées par le sentiment commencent historiquement à s’épuiser. Le marché ne réévalue plus prudemment un événement : il purge les positions. La distinction est importante : les valeurs extrêmes peuvent persister, mais elles constituent aussi le terreau des retournements.
Points clés :
L’indice de peur et d’avidité s’est établi à 11, contre 50 en milieu de semaine et 43 la semaine dernière.
La valeur se situe dans la zone de peur extrême — le niveau le plus bas du cycle actuel.
La baisse a été généralisée et persistante, et non due à un pic ponctuel et passager.
Le sentiment traduit désormais une capitulation, et non une simple prudence.
Contrairement au repli de la semaine dernière, aucun rebond rapide ne s’est encore matérialisé.
La peur extrême rend le marché vulnérable à une nouvelle baisse, mais le prépare aussi à des retournements violents.
Dans l’ensemble, le contexte de sentiment est passé de « choqué mais résilient » à « peur extrême et capitulation en cours ». L’incapacité de l’indice à conserver le rebond de la semaine dernière — et sa chute accélérée jusqu’à un plus bas du cycle — est le signal le plus important de la semaine : la peur est désormais bien installée, et non plus simplement déclenchée.
Figure 1 : Graphique de l’indice de peur et d’avidité
Évolution des cours : BTC chute de 15 %, 63K$ devient la ligne à ne pas franchir
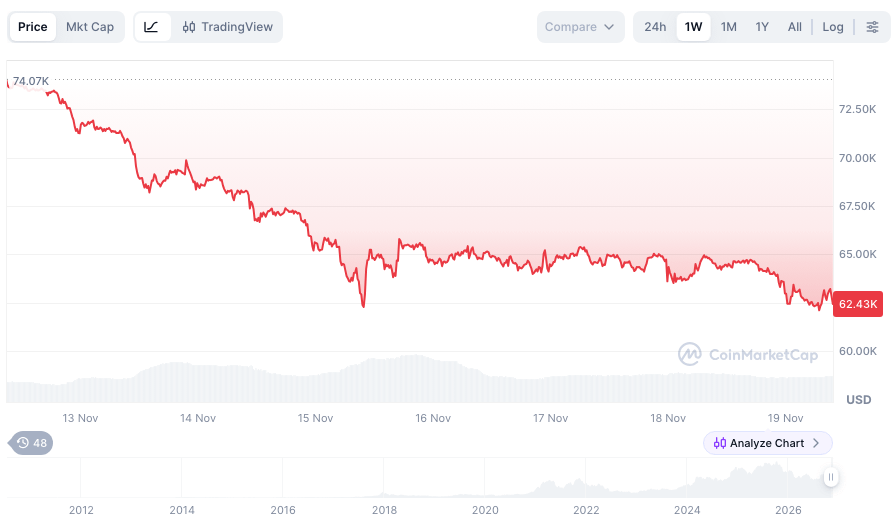
Le Bitcoin a connu la semaine la plus mouvementée de la période, chutant de 15 %, d’environ 75K à environ 63K, et rompant nettement la fourchette qui avait servi de point d’ancrage le mois précédent. Le cours a entamé la semaine près de 75K$, a progressivement baissé les 13 et 14 novembre, a plongé vers la zone des ~62,4K$ le 15 novembre, a connu un bref rebond dans la zone des 65K$–66K$, avant de repartir à la baisse et de clôturer à ~62,43K$ — le dernier cours enregistré et le plus bas de la semaine. Ce mouvement réduit à néant la structure de 76K$–81K$ de la semaine dernière et laisse le marché à la recherche d’un nouveau plancher.
La structure est désormais rompue, et non réparée. Contrairement à la semaine précédente — où le cours était passé sous 80K$ avant de repasser au-dessus —, la cassure de cette semaine s’est maintenue et prolongée, les vendeurs gardant la main jusqu’à la clôture. La zone des 62K$–63K$ est le niveau que le marché défend désormais, et la tentative de rebond vers 65K$–66K$ n’a pas réussi à prendre de l’ampleur. La zone des 65K$–66K$ constitue la résistance immédiate, tandis que 70K$ et 75K$ sont les anciens repères de la fourchette, désormais dépassés à la baisse. Le point essentiel est l’absence de rebond durable : les acheteurs n’ont pas encore prouvé qu’ils pouvaient repasser même au-dessus du milieu des 60K$.
Points clés :
BTC a chuté de 15 %, d’environ 75K à environ 63K, soit sa pire semaine de la période.
Le cours a atteint ~62,4K$ ; dernier cours enregistré : ~62,43K$.
Le rebond vers 65K$–66K$ a échoué : les vendeurs ont gardé la main.
La structure précédente de 76K$–81K$ a été rompue et n’a pas été reconquise.
La zone des 62K$–63K$ est désormais activement défendue ; celle des 65K$–66K$ constitue la résistance proche.
La poursuite du mouvement dépendra de la capacité des 63K$ à tenir ou non.
Dans l’ensemble, l’évolution des cours est passée de « fourchette défendue » à « fourchette détruite ». Cette fois, la cassure de BTC n’a pas échoué : elle s’est prolongée. Tout dépend désormais de la capacité du plancher des 62K$–63K$ à absorber les ventes qui ont entraîné le cours jusque-là.
Figure 2 : Graphique du cours du Bitcoin
Flux des ETF : une fuite de 2,5 Md$ — importante, mais moins forte que la capitulation de juin
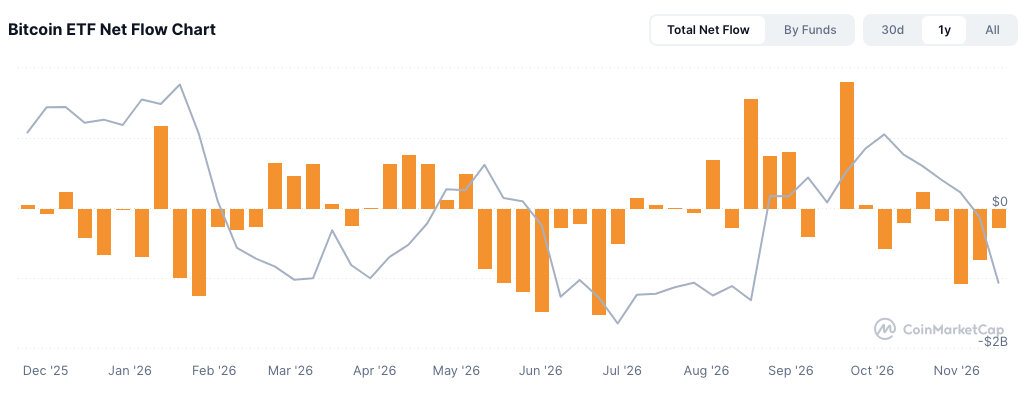
La demande institutionnelle a fortement basculé dans le négatif cette semaine, avec des sorties nettes d’environ 2,5 Md$ des ETF BTC — un retrait important qui confirme la perte de confiance des institutionnels et explique une grande partie de la pression sur les cours. L’ampleur du mouvement compte, tout comme la comparaison : les sorties de juin avaient atteint environ 4,5 Md$, et les 2,5 Md$ de cette semaine sont nettement inférieurs. Cet écart justifie un optimisme prudent : les institutions ont vendu, mais sans excès comparable à la capitulation précédente, ce qui concorde avec l’idée que 63K$ marque un plancher plutôt que le début d’un désengagement institutionnel plus profond.
La nuance, c’est que des sorties de cette ampleur mettent la conviction à l’épreuve, sans confirmer un changement de régime. Le marché doit absorber un important excédent d’offre sans le soutien des achats institutionnels marginaux et, jusqu’ici, il y est parvenu sans dégringoler sous 62K$ — un signe modeste, mais réel, d’une demande sous-jacente.
Points clés :
Les sorties nettes des ETF BTC ont atteint environ 2,5 Md$ cette semaine.
Les institutions ont réduit leur exposition, confirmant une perte de confiance.
Les sorties ont été inférieures aux quelque 4,5 Md$ de la capitulation de juin.
Ce retrait moins important étaye prudemment l’interprétation « 63K$ = plancher ».
Les positions ont été réduites, et non liquidées en masse — ce qui concorde avec la formation d’un plancher.
La reprise des entrées de capitaux reste la confirmation manquante d’un retournement durable.
Dans l’ensemble, les flux sont baissiers en valeur absolue, mais moins dans leur ampleur : les sorties sont importantes, sans atteindre le niveau de panique de juin, ce qui laisse penser que le pire des ventes institutionnelles est peut-être derrière nous.
Figure 3 : Graphique des flux nets des ETF Bitcoin
Liquidations : nouvelle purge des positions longues — les ventes forcées rencontrent une demande
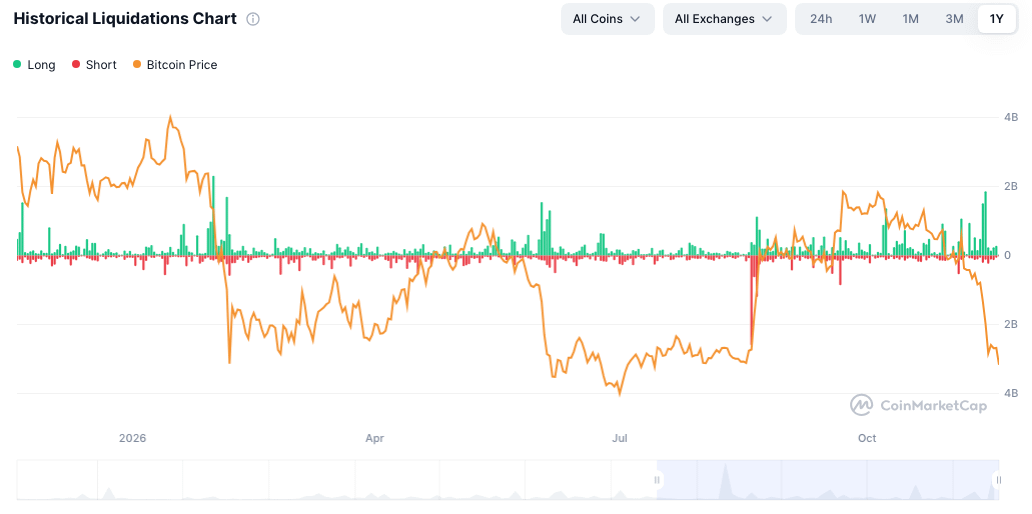
La semaine a apporté une nouvelle vague de liquidations de positions longues, les ventes forcées se concentrant autour de la baisse vers 62K$–63K$. C’est le mécanisme à l’origine du niveau de peur extrême : les positions longues à effet de levier ont été liquidées, amplifiant la baisse et provoquant des creux en cascade. Mais, fait essentiel, les pics de liquidations ont été absorbés : le cours a trouvé des acheteurs sur ses plus bas au lieu de plonger dans une spirale de liquidations plus profonde. Cela suggère que les ventes forcées ont rencontré une véritable demande, plutôt que de s’autoalimenter.
Ce schéma est courant lors des creux de capitulation : les positions longues sont liquidées, les mains faibles sortent, puis le cours se stabilise une fois l’effet de levier éliminé. L’absence de nouvelle cascade constitue le premier signe comportemental que les ventes pourraient s’essouffler.
Points clés :
Une nouvelle vague de liquidations de positions longues a frappé cette semaine.
Les ventes forcées se sont concentrées près des plus bas de 62K$–63K$.
Les pics de liquidations ont été absorbés, sans déclencher de spirale.
Les ventes forcées ont rencontré une véritable demande sur les plus bas.
L’élimination de l’effet de levier supprime une source de pression baissière.
L’absence de nouvelle cascade est un premier signe d’essoufflement.
Dans l’ensemble, la purge des liquidations a fait des dégâts, puis le marché a trouvé un plancher : les arguments mécaniques en faveur d’un creux à court terme viennent renforcer ceux liés au sentiment et aux flux.
Figure 4 : Graphique historique des liquidations
Volatilité implicite : la VI grimpe tandis que la peur recule — le marché valorise le désaccord
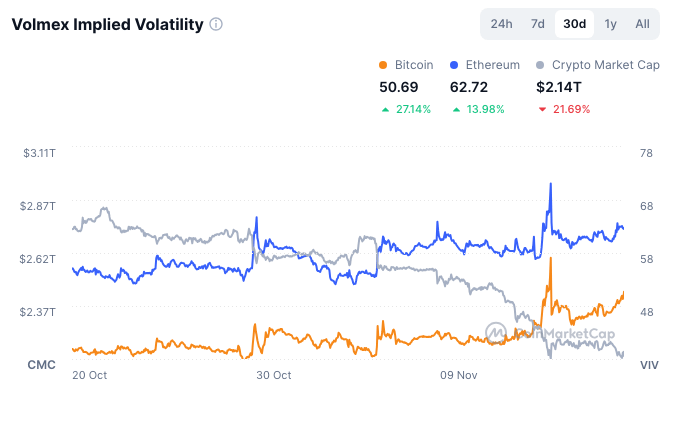
La volatilité implicite a fortement augmenté alors même que le sentiment se dégradait, une combinaison inhabituelle qui constitue le signal interne le plus intéressant de la semaine. La VI du BTC est passée d’environ 40 % à environ 50 %, et celle de l’ETH d’environ 55 % à environ 62 %, avec des derniers relevés de 50,69 % pour le BTC et de 62,72 % pour l’ETH (capitalisation du marché des cryptomonnaies : 2,14 T$, en baisse d’environ 21,69 %). La volatilité n’a pas connu de pic suivi d’un repli, comme lors de l’épisode du 30 octobre : elle est restée élevée jusqu’à la clôture de la période, ce qui raconte une histoire différente du choc contenu de la semaine dernière.
Cette persistance compte. La semaine précédente, une baisse rapide de la VI avait confirmé que l’événement avait d’abord été intégré aux cours, puis ne l’était plus. Cette semaine, la VI se maintient à un niveau plus élevé, ce qui indique que le marché des options valorise un véritable désaccord autour du niveau des 63K$ : un pari dans les deux sens, où les haussiers achètent le creux tandis que les baissiers se couvrent contre une nouvelle baisse. Une VI en hausse alors que le cours est proche de ses plus bas est le signe d’un marché qui se dispute un niveau, et non d’un marché qui a tranché. Une VI élevée signifie aussi que les mouvements violents restent peu coûteux à jouer, et une nouvelle expansion de la VI serait toujours le premier signe que la fourchette se résout en une nouvelle tendance.
Points clés :
La VI du BTC est passée d’environ 40 % à environ 50 % ; celle de l’ETH, d’environ 55 % à environ 62 %.
Derniers relevés : BTC 50,69 %, ETH 62,72 % ; capitalisation du marché des cryptomonnaies : 2,14 T$ (-21,69 %).
Contrairement à la semaine dernière, la VI a conservé ses gains : pas de repli.
Cette hausse traduit un désaccord croissant autour du niveau des 63K$.
Les acheteurs semblent parier sur un plancher ; les baissiers se couvrent contre une cassure.
Une nouvelle expansion de la VI confirmerait que la fourchette se résout à la hausse ou à la baisse.
Dans l’ensemble, la volatilité ne se contracte plus : elle augmente et reste élevée. C’est la façon dont le marché des options indique que la question des 63K$ n’est pas tranchée.
Figure 5 : Graphique de la volatilité implicite Volmex
Évaluation hebdomadaire
Le marché a été bouleversé au cours de la semaine du 19 novembre et doit maintenant déterminer s’il a atteint un plancher. Le sentiment s’est effondré, passant de 50 à 11, un niveau de peur extrême au plus bas du cycle qui a transformé la résilience de la semaine dernière en capitulation totale. Le cours du BTC a suivi avec violence : il a chuté de 15 %, d’environ 75K à environ 63K, a atteint ~62,4K$, n’a pas réussi à rebondir au-delà de 65K$–66K$ et a clôturé à ~62,43K$ — une cassure confirmée, et non avortée. Les flux des ETF ont confirmé le retrait des institutionnels, avec environ 2,5 Md$ de sorties nettes. Ce total reste toutefois inférieur aux quelque 4,5 Md$ de juin, ce qui étaye l’hypothèse prudemment optimiste selon laquelle 63K$ constitue le plancher. Une nouvelle vague de liquidations de positions longues a éliminé l’effet de levier et — fait crucial — a été absorbée plutôt que prolongée. Enfin, la volatilité implicite a livré un signal plus subtil : la VI du BTC a atteint environ 50 % et celle de l’ETH environ 62 %. Contrairement au pic suivi d’un repli de la semaine dernière, la VI s’est maintenue, signe que le marché des options conteste activement le niveau des 63K$ au lieu de l’écarter.
La synthèse décrit un marché à un point de décision, et non dans une situation résolue. Tous les indicateurs pointent désormais dans la même direction : sentiment extrême, sorties importantes mais moindres qu’en juin, effet de levier purgé et volatilité élevée. Selon l’interprétation haussière, les institutions n’ont pas vendu à l’excès, les ventes forcées ont été absorbées et les 63K$ tiennent — autant d’éléments propices à la formation d’un plancher. Selon l’interprétation baissière, le sentiment ne s’est pas retourné, le rebond a échoué et la VI traduit un véritable désaccord — autant d’éléments pouvant annoncer une pause avant une nouvelle baisse.
Dans l’ensemble, la conclusion de cette semaine marque un glissement par rapport au « la résilience n’est pas une reprise » de la semaine dernière, vers une formule plus incisive : la capitulation n’est pas une confirmation. L’indice se situe à un niveau extrême, mais les extrêmes persistent aussi facilement qu’ils s’inversent ; le cours a trouvé un plancher à 63K$, mais sa solidité dépendra du prochain test ; et la VI a réévalué l’incertitude à la hausse sans la dissiper. La réponse dépendra toujours de ce qui franchira ce niveau : une reconquête des 65K$–66K$ et un retournement des flux valideraient le plancher, tandis qu’une chute sous 62K$ confirmerait que le désaccord annonçait un mouvement plus profond. Pour l’instant, la preuve incombe aux haussiers autour de 63K$ — et le signal le plus précoce et le plus clair sera de savoir si la VI continue de s’étendre ou finit par refluer.
Pourquoi négocier de gré à gré ?
Binance propose à ses clients plusieurs moyens d’accéder aux transactions de gré à gré, notamment des canaux de communication par messagerie et la plateforme OTC de Binance (https://www.binance.com/en/otc), qui permet d’obtenir manuellement des cotations et des services d’exécution.
E-mail : trading@binance.com pour plus d’informations.
Rejoignez notre canal Telegram @BinanceOTCTrading (https://t.me/+0mkJQnbQiOdlZjk0) pour suivre l’actualité des marchés !
Vous pouvez également nous contacter sur Telegram (@Binance_OTC_Desk) afin d’échanger directement avec nos traders expérimentés pour vos besoins de transactions de gré à gré. Nous serons ravis de vous aider et de vous offrir un service exceptionnel pour toutes vos transactions OTC.