

Une autre bataille se joue actuellement sur les marchés financiers : celle entre l’or, le dollar et les taux d’intérêt américains. Et pour l’instant, ces deux derniers semblent prendre le dessus.
Voici les chiffres et, surtout, les 3 facteurs qui expliquent cette baisse 👇
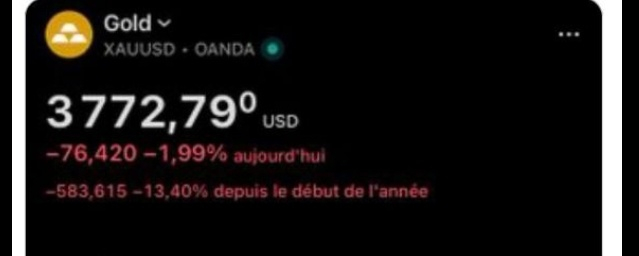
• 3 772 $ l’once actuellement.
• -1,99 % sur la journée.
• -13,40 % depuis janvier 2026.
• Plus de 30 % de baisse par rapport à son sommet.
Mais le plus intéressant, ce n’est même pas la baisse. C’est ce qui pourrait l’expliquer.
1. Les taux d’intérêt américains sont redevenus de véritables concurrents de l’or. Contrairement aux obligations, l’or ne rapporte aucun intérêt. Lorsque les rendements réels américains augmentent, son coût d’opportunité grimpe et les investisseurs sont davantage incités à détenir des actifs générateurs de revenus.
2. Le dollar accentue la pression. Comme l’or est coté en dollars, un billet vert plus fort le rend mécaniquement plus cher pour les investisseurs qui utilisent d’autres devises. Cela peut peser sur la demande internationale.
3. Les valeurs refuges ne sont pas à l’abri des ventes forcées. Lorsqu’un investisseur doit rapidement réunir des liquidités, il ne vend pas nécessairement ce qu’il veut vendre, mais ce qu’il peut vendre. Or, l’or est l’un des marchés les plus liquides au monde.
Ce qui rend la situation particulièrement intéressante, c’est que les banques centrales continuent d’accroître leurs réserves d’or. La demande structurelle peut donc rester forte, même si les cours connaissent une correction brutale.
Malgré ces achats soutenus, l’or reste sous pression. La hausse des rendements obligataires américains et la vigueur du dollar continuent de peser sur les cours, au point de temporairement l’emporter sur les facteurs qui soutiennent habituellement le métal jaune.
La suite dépendra principalement de l’orientation de la politique monétaire américaine. Une baisse des taux d’intérêt réels et un affaiblissement du dollar pourraient raviver la demande d’or et soutenir un rebond. À l’inverse, si la Fed maintient une politique restrictive plus longtemps que prévu, la correction pourrait se prolonger.
Les prochains chiffres de l’inflation américaine et les décisions de la Fed seront donc déterminants. Tant que les taux d’intérêt réels restent élevés et que le dollar demeure fort, les achats des banques centrales pourraient ne pas suffire à inverser la tendance.
La demande d’or reste présente, mais pour l’instant, ce sont principalement les conditions monétaires américaines qui dictent l’orientation du marché.