Nvidia a les puces. Le monde a-t-il l’électricité, la mémoire et l’argent nécessaires ?
Ses ventes de centres de données (puces d’IA et équipements associés) ont atteint 107,6 milliards de dollars au trimestre clos le 25 octobre, soit une hausse de 110 % sur un an. L’entreprise prévoit un chiffre d’affaires total de 130 milliards de dollars au prochain trimestre (qui comprend une semaine supplémentaire) et table sur une croissance d’environ 70 à 75 % l’an prochain.
Peut-elle donc continuer sur cette lancée ? La demande n’est pas le maillon faible. En août, Nvidia a elle-même déclaré que c’était l’offre, et non les clients, qui limitait sa croissance. Ce qui déterminera les prochains trimestres se joue après l’expédition des puces. Nvidia comptabilise la vente au moment de l’expédition, mais les clients ne passent une nouvelle commande que si le lot précédent est installé et génère des revenus.
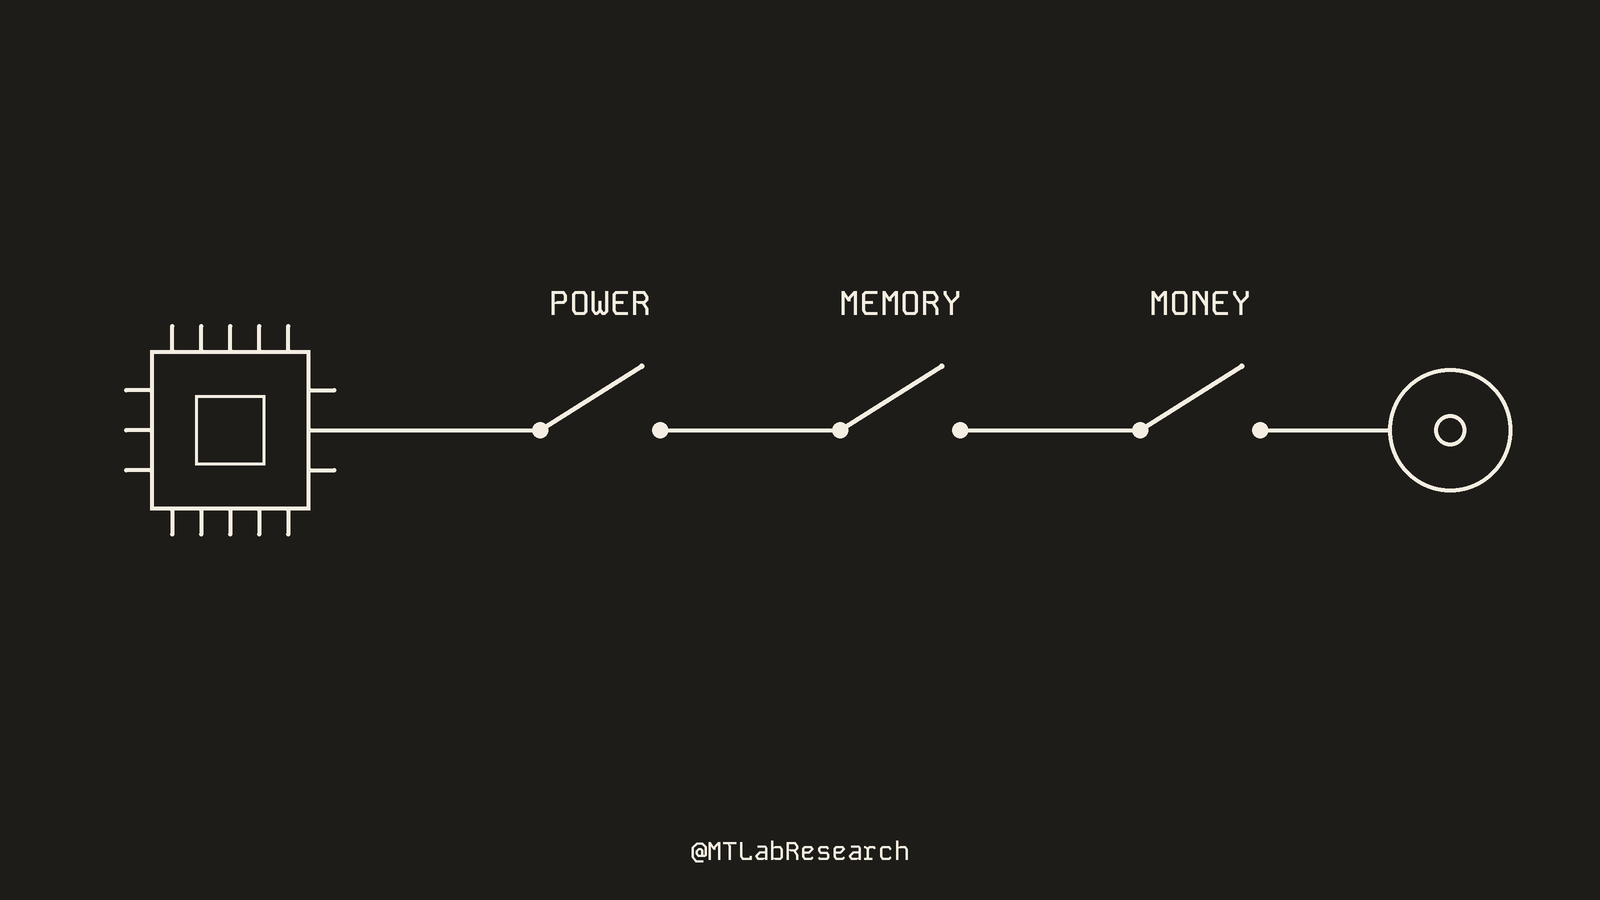
Trois éléments doivent tenir :
1. L’électricité. Les racks d’IA consomment bien plus d’électricité que les anciens serveurs, et le raccordement aux réseaux prend du temps. Gartner prévoit que 40 % des centres de données d’IA seront limités par l’alimentation électrique d’ici 2027. Un analyste de Seaport (cité par Barron’s) estime que près de la moitié des capacités annoncées pour 2027 ne seront pas construites. Si l’électricité est disponible à temps, les commandes deviennent des machines en service. Si elle tarde, les puces attendent.
2. La mémoire. Chaque puce d’IA a besoin de mémoire rare et coûteuse. Nvidia a prévu une marge brute (la part conservée sur chaque dollar de vente après déduction des coûts) de 71 à 72 % au prochain trimestre, contre environ 75 % auparavant, et a imputé cette baisse au coût de la mémoire en août. Si l’approvisionnement en mémoire s’améliore, la croissance peut se poursuivre. Sinon, elle plafonnera.
3. L’argent. Microsoft, Alphabet, Amazon et Meta ont dépensé au total 201,9 milliards de dollars dans les centres de données et les équipements au trimestre clos en septembre, soit environ le double d’un an plus tôt (selon le décompte de Walnut à partir de leurs déclarations financières). Et une part croissante de ces dépenses est désormais financée par l’emprunt. Si les prêteurs continuent à financer ces projets, les commandes se maintiennent. Si le financement se resserre, c’est d’abord la prochaine commande qui sera repoussée.
Le trimestre s’est terminé avant le changement de PDG de ce mois-ci ; ce changement n’est donc pas non plus pris en compte dans ces chiffres.
La prochaine fois qu’un titre sur Nvidia fera la une, demandez-vous :
- L’électricité est-elle disponible ?
- La mémoire est-elle disponible ?
- Qui paie ?
Vendu ne veut pas dire mis en service.
Qu’est-ce qui ralentira la croissance en premier : l’électricité, la mémoire ou l’argent ?
Témoignage, pas un conseil financier.
#CanNvidia’sDataCenterGrowthContinue?
Ses ventes de centres de données (puces d’IA et équipements associés) ont atteint 107,6 milliards de dollars au trimestre clos le 25 octobre, soit une hausse de 110 % sur un an. L’entreprise prévoit un chiffre d’affaires total de 130 milliards de dollars au prochain trimestre (qui comprend une semaine supplémentaire) et table sur une croissance d’environ 70 à 75 % l’an prochain.
Peut-elle donc continuer sur cette lancée ? La demande n’est pas le maillon faible. En août, Nvidia a elle-même déclaré que c’était l’offre, et non les clients, qui limitait sa croissance. Ce qui déterminera les prochains trimestres se joue après l’expédition des puces. Nvidia comptabilise la vente au moment de l’expédition, mais les clients ne passent une nouvelle commande que si le lot précédent est installé et génère des revenus.
Trois éléments doivent tenir :
1. L’électricité. Les racks d’IA consomment bien plus d’électricité que les anciens serveurs, et le raccordement aux réseaux prend du temps. Gartner prévoit que 40 % des centres de données d’IA seront limités par l’alimentation électrique d’ici 2027. Un analyste de Seaport (cité par Barron’s) estime que près de la moitié des capacités annoncées pour 2027 ne seront pas construites. Si l’électricité est disponible à temps, les commandes deviennent des machines en service. Si elle tarde, les puces attendent.
2. La mémoire. Chaque puce d’IA a besoin de mémoire rare et coûteuse. Nvidia a prévu une marge brute (la part conservée sur chaque dollar de vente après déduction des coûts) de 71 à 72 % au prochain trimestre, contre environ 75 % auparavant, et a imputé cette baisse au coût de la mémoire en août. Si l’approvisionnement en mémoire s’améliore, la croissance peut se poursuivre. Sinon, elle plafonnera.
3. L’argent. Microsoft, Alphabet, Amazon et Meta ont dépensé au total 201,9 milliards de dollars dans les centres de données et les équipements au trimestre clos en septembre, soit environ le double d’un an plus tôt (selon le décompte de Walnut à partir de leurs déclarations financières). Et une part croissante de ces dépenses est désormais financée par l’emprunt. Si les prêteurs continuent à financer ces projets, les commandes se maintiennent. Si le financement se resserre, c’est d’abord la prochaine commande qui sera repoussée.
Le trimestre s’est terminé avant le changement de PDG de ce mois-ci ; ce changement n’est donc pas non plus pris en compte dans ces chiffres.
La prochaine fois qu’un titre sur Nvidia fera la une, demandez-vous :
- L’électricité est-elle disponible ?
- La mémoire est-elle disponible ?
- Qui paie ?
Vendu ne veut pas dire mis en service.
Qu’est-ce qui ralentira la croissance en premier : l’électricité, la mémoire ou l’argent ?
Témoignage, pas un conseil financier.
#CanNvidia’sDataCenterGrowthContinue?