#CanNvidia’sDataCenterGrowthContinue?
La croissance des centres de données de Nvidia peut-elle se poursuivre ? Nvidia a publié un nouveau trimestre solide, dissipant pour le moment les inquiétudes concernant une éventuelle bulle du marché.
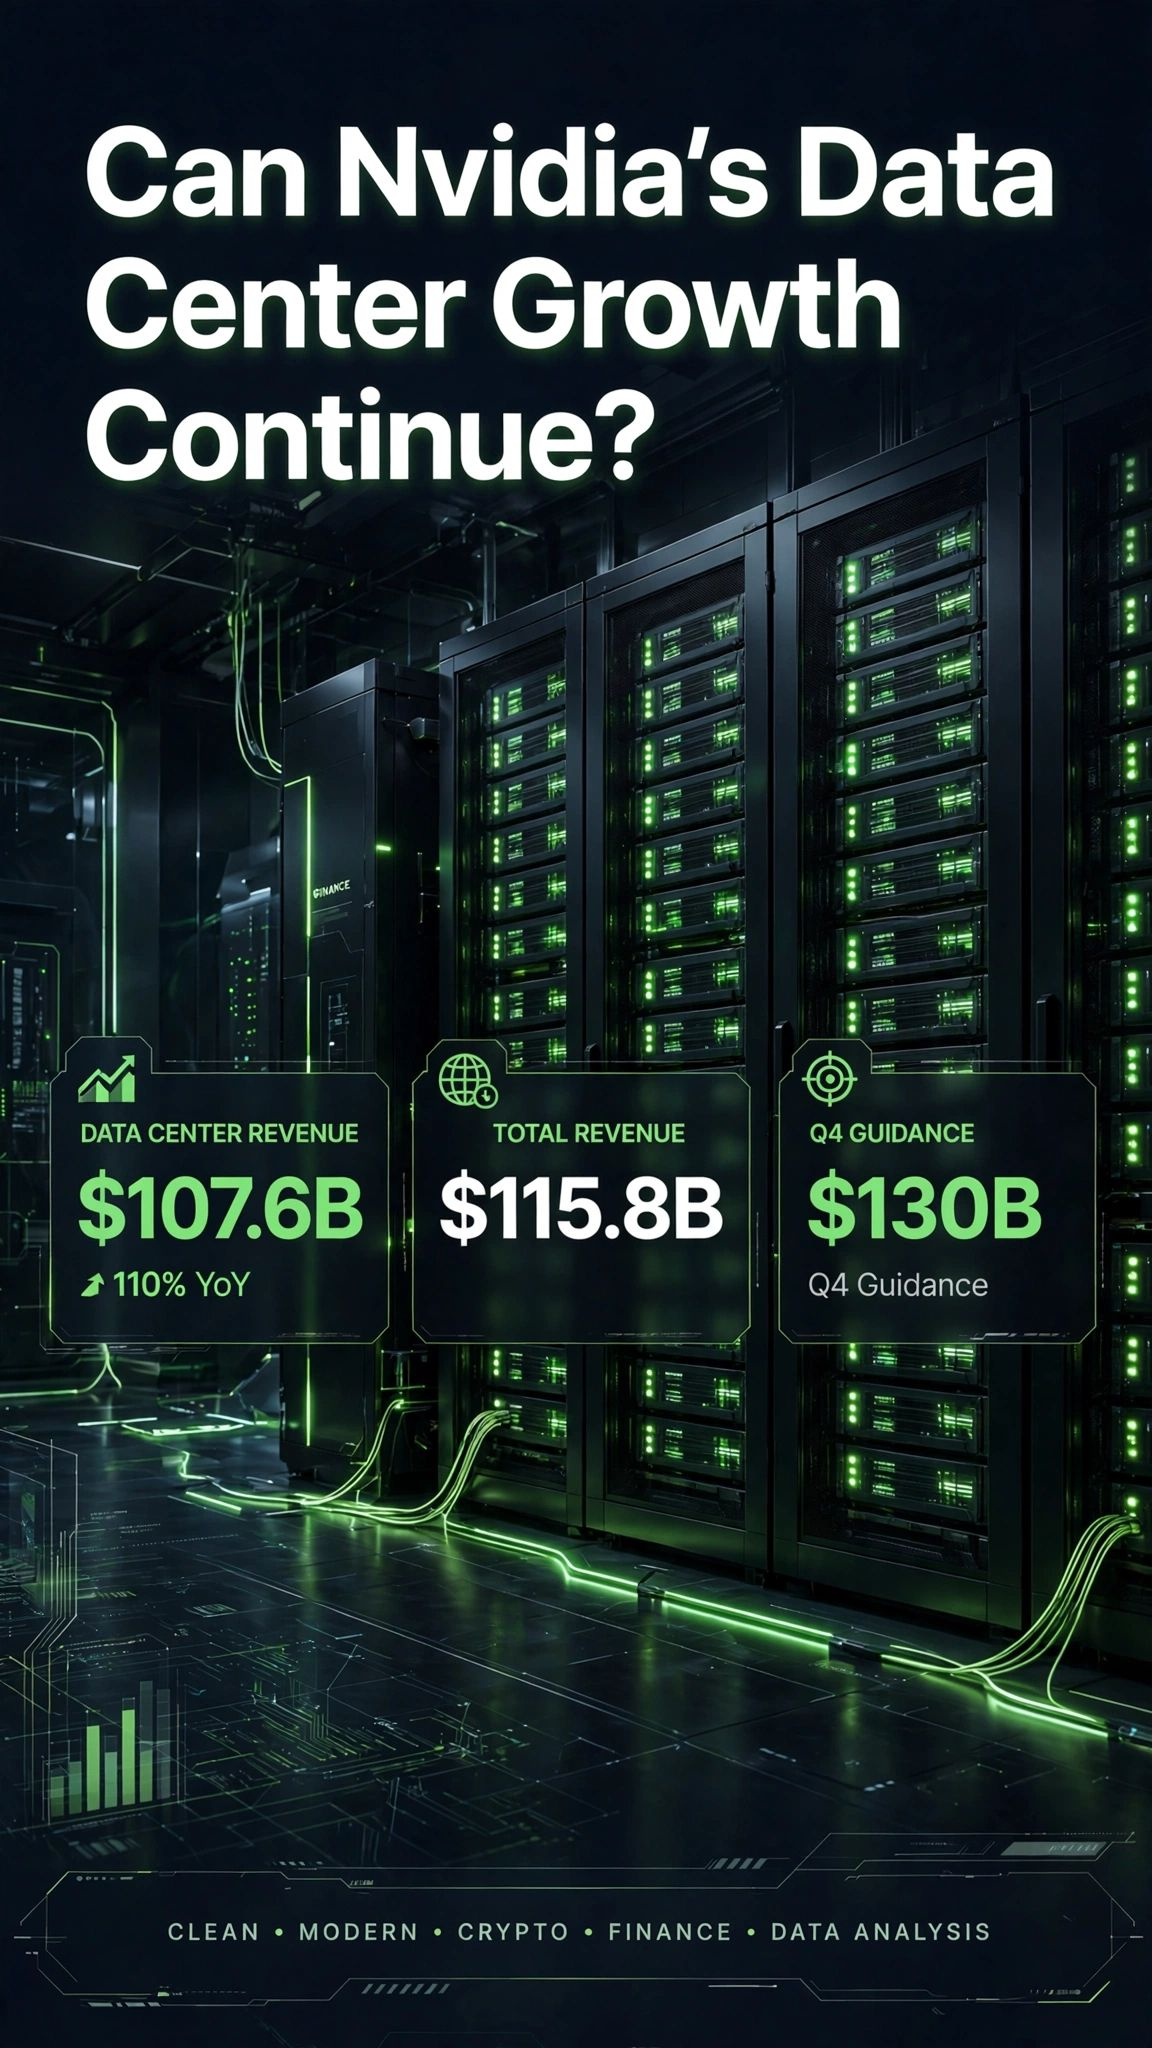
Résultats du T3 de l’exercice 2027 : - Chiffre d’affaires total : 115,8 milliards de dollars — en hausse de 103 % sur un an, dépassant les estimations de 109,1 milliards de dollars - Chiffre d’affaires des centres de données : 107,6 milliards de dollars — en hausse de 110 % sur un an, soit 93 % du chiffre d’affaires total
Prévisions pour le T4 : 130 milliards de dollars — nettement au-dessus des estimations de Wall Street, qui s’élevaient à 125 milliards de dollars Raisons d’une éventuelle poursuite de la croissance :
1. La montée en puissance de Vera Rubin est rapide Nvidia a commencé à livrer le Vera Rubin NVL72, qu’elle présente comme le produit ayant connu la montée en puissance la plus rapide de son histoire.
Des racks sont déjà opérationnels chez Microsoft Azure, Google Cloud, Oracle et CoreWeave.
2. Les dépenses des hyperscalers ne ralentissent pas Les hyperscalers ont contribué à hauteur de 60,1 milliards de dollars au chiffre d’affaires des centres de données.
Les infrastructures d’IA sont toujours en phase de déploiement, et non de réduction.
3. Les prévisions n’incluent aucun revenu provenant de la Chine Les prévisions de 130 milliards de dollars pour le T4 supposent qu’aucun revenu lié au calcul pour les centres de données ne proviendra de Chine.
Tout revenu provenant de Chine constituerait un avantage supplémentaire. Facteurs susceptibles de ralentir la croissance : - La marge brute devrait reculer, passant de 74,8 % à une fourchette de 71 à 72 %, en raison de la hausse des coûts de la mémoire et de la transition vers Vera Rubin.
Concentration de la clientèle : quatre clients représentent chacun 11 à 13 % du chiffre d’affaires total.
Le T4 compte une semaine supplémentaire (14 semaines contre 13), ce qui gonfle légèrement la croissance affichée.
Point de vue : la croissance devrait se poursuivre, mais pourrait se normaliser et passer de plus de 110 % à des niveaux plus durables.
La prochaine phase ne portera pas uniquement sur le chiffre d’affaires, mais aussi sur les marges, la diversification et la monétisation efficace de l’IA. Nvidia en est-elle encore aux premiers stades de sa croissance ou approche-t-elle de son apogée ?
#Nvidia #growth #binanace
La croissance des centres de données de Nvidia peut-elle se poursuivre ? Nvidia a publié un nouveau trimestre solide, dissipant pour le moment les inquiétudes concernant une éventuelle bulle du marché.
Résultats du T3 de l’exercice 2027 : - Chiffre d’affaires total : 115,8 milliards de dollars — en hausse de 103 % sur un an, dépassant les estimations de 109,1 milliards de dollars - Chiffre d’affaires des centres de données : 107,6 milliards de dollars — en hausse de 110 % sur un an, soit 93 % du chiffre d’affaires total
Prévisions pour le T4 : 130 milliards de dollars — nettement au-dessus des estimations de Wall Street, qui s’élevaient à 125 milliards de dollars Raisons d’une éventuelle poursuite de la croissance :
1. La montée en puissance de Vera Rubin est rapide Nvidia a commencé à livrer le Vera Rubin NVL72, qu’elle présente comme le produit ayant connu la montée en puissance la plus rapide de son histoire.
Des racks sont déjà opérationnels chez Microsoft Azure, Google Cloud, Oracle et CoreWeave.
2. Les dépenses des hyperscalers ne ralentissent pas Les hyperscalers ont contribué à hauteur de 60,1 milliards de dollars au chiffre d’affaires des centres de données.
Les infrastructures d’IA sont toujours en phase de déploiement, et non de réduction.
3. Les prévisions n’incluent aucun revenu provenant de la Chine Les prévisions de 130 milliards de dollars pour le T4 supposent qu’aucun revenu lié au calcul pour les centres de données ne proviendra de Chine.
Tout revenu provenant de Chine constituerait un avantage supplémentaire. Facteurs susceptibles de ralentir la croissance : - La marge brute devrait reculer, passant de 74,8 % à une fourchette de 71 à 72 %, en raison de la hausse des coûts de la mémoire et de la transition vers Vera Rubin.
Concentration de la clientèle : quatre clients représentent chacun 11 à 13 % du chiffre d’affaires total.
Le T4 compte une semaine supplémentaire (14 semaines contre 13), ce qui gonfle légèrement la croissance affichée.
Point de vue : la croissance devrait se poursuivre, mais pourrait se normaliser et passer de plus de 110 % à des niveaux plus durables.
La prochaine phase ne portera pas uniquement sur le chiffre d’affaires, mais aussi sur les marges, la diversification et la monétisation efficace de l’IA. Nvidia en est-elle encore aux premiers stades de sa croissance ou approche-t-elle de son apogée ?
#Nvidia #growth #binanace