
Tout le monde encense Nvidia parce que 93 % de ses revenus viennent des centres de données. Je vais dire quelque chose qui ne plaira pas : c’est précisément son plus grand talon d’Achille !
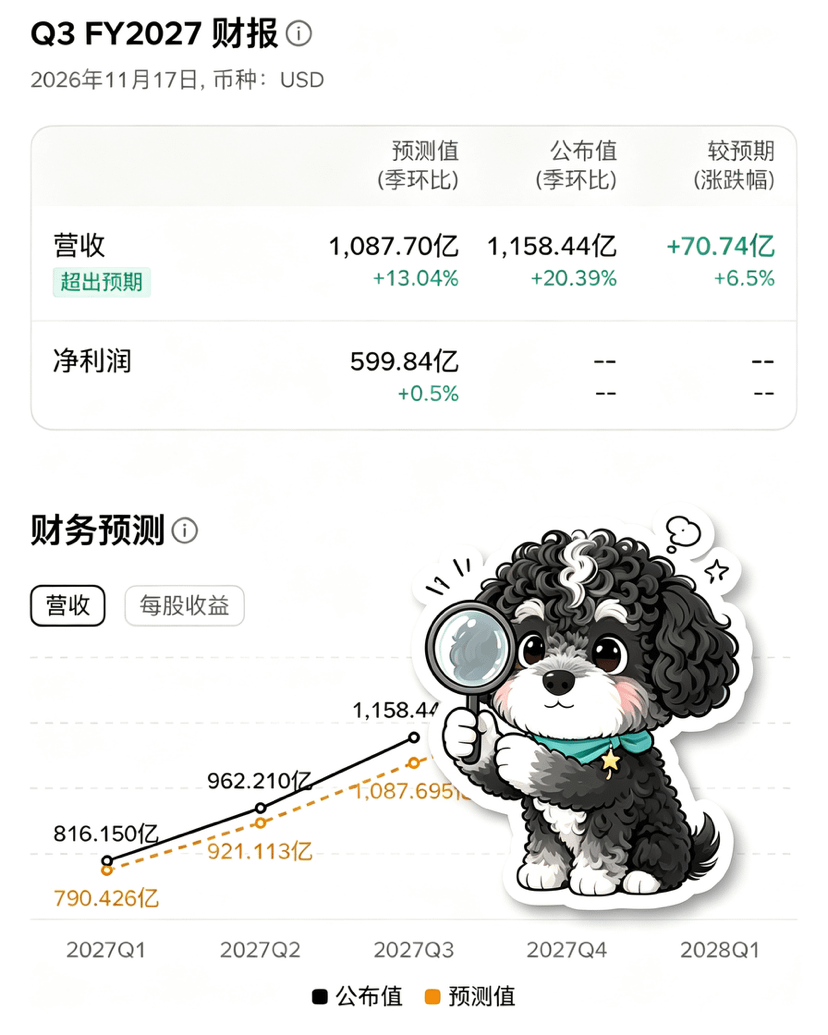
À la publication des résultats, tout le monde affirme que la demande en puissance de calcul ne ralentit pas et que le récit autour de l’IA se poursuit.
Les chiffres sont effectivement impressionnants : 107,6 milliards pour les centres de données, soit 93 % du total, le double par rapport à l’an dernier. Les prévisions pour le T4 s’élèvent à 130 milliards, au-dessus des attentes.
Mais réfléchissez-y :
93 % des revenus concentrés dans une seule activité, comment appelle-t-on ça ? Mettre tous ses œufs dans le même panier.
Et l’anse de ce panier est entre les mains de quatre ou cinq fournisseurs de services cloud.
Cette année, ils prévoient de dépenser au total 730 milliards de dollars en investissements, un montant qui pourrait atteindre 1 300 milliards en 2027.
Mais leur flux de trésorerie disponible ne suffit déjà plus : les dépenses d’investissement de Google et de Meta dépassent leurs flux de trésorerie opérationnels, et le flux de trésorerie disponible d’Amazon a été négatif de 42,4 milliards au cours des 12 derniers mois.
Où trouver l’argent ? En émettant de la dette. Les cinq grands fournisseurs de services cloud ont émis 121 milliards de dollars de dette l’an dernier, et ils continuent cette année.
Si les conditions de financement se resserrent, ou si la monétisation des applications d’IA progresse moins vite que prévu, les dépenses d’investissement des fournisseurs cloud seront les premières à être réduites.
Que fera alors Nvidia de ses engagements d’approvisionnement de 390 milliards ?
Et que deviendront les capacités de production de wafers et de conditionnement réservées ?
Je ne suis pas pessimiste quant à Nvidia. Je dis simplement que, lorsque la demande est forte, le fait de dépendre à 93 % des centres de données s’appelle de la spécialisation ; quand la demande se retourne, cela s’appelle un « risque de concentration ».
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?
À la publication des résultats, tout le monde affirme que la demande en puissance de calcul ne ralentit pas et que le récit autour de l’IA se poursuit.
Les chiffres sont effectivement impressionnants : 107,6 milliards pour les centres de données, soit 93 % du total, le double par rapport à l’an dernier. Les prévisions pour le T4 s’élèvent à 130 milliards, au-dessus des attentes.
Mais réfléchissez-y :
93 % des revenus concentrés dans une seule activité, comment appelle-t-on ça ? Mettre tous ses œufs dans le même panier.
Et l’anse de ce panier est entre les mains de quatre ou cinq fournisseurs de services cloud.
Cette année, ils prévoient de dépenser au total 730 milliards de dollars en investissements, un montant qui pourrait atteindre 1 300 milliards en 2027.
Mais leur flux de trésorerie disponible ne suffit déjà plus : les dépenses d’investissement de Google et de Meta dépassent leurs flux de trésorerie opérationnels, et le flux de trésorerie disponible d’Amazon a été négatif de 42,4 milliards au cours des 12 derniers mois.
Où trouver l’argent ? En émettant de la dette. Les cinq grands fournisseurs de services cloud ont émis 121 milliards de dollars de dette l’an dernier, et ils continuent cette année.
Si les conditions de financement se resserrent, ou si la monétisation des applications d’IA progresse moins vite que prévu, les dépenses d’investissement des fournisseurs cloud seront les premières à être réduites.
Que fera alors Nvidia de ses engagements d’approvisionnement de 390 milliards ?
Et que deviendront les capacités de production de wafers et de conditionnement réservées ?
Je ne suis pas pessimiste quant à Nvidia. Je dis simplement que, lorsque la demande est forte, le fait de dépendre à 93 % des centres de données s’appelle de la spécialisation ; quand la demande se retourne, cela s’appelle un « risque de concentration ».
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?