
Commençons par décrire la situation actuelle la plus concrète : le bitcoin oscille autour de 64 000 dollars. Le 18 novembre au petit matin, il s’échangeait aux alentours de 64 000 dollars, dans une fourchette de 63 300 à 65 500 dollars sur 24 heures. L’indice de peur et de cupidité des cryptomonnaies reste depuis longtemps dans la zone de « peur extrême », entre 10 et 13. Sur le marché des produits dérivés, la répartition des liquidations évolue d’une manière plus remarquable que le prix lui-même : on est passé du « massacre unilatéral des positions longues » observé le 15 novembre à une guerre d’usure, ces deux derniers jours, où positions longues et courtes ont été liquidées à parts presque égales.
Les chiffres que vous donnez — « 194 millions de dollars, 57 % de positions longues et 43 % de positions courtes » — vont dans la bonne direction, mais doivent être actualisés et corrigés. Selon les dernières données disponibles, le montant total des liquidations sur les 24 dernières heures se situe entre 190 et 310 millions de dollars environ, selon les plateformes et leurs méthodes de calcul. Les positions longues représentent environ 153 millions de dollars, contre 128 millions pour les positions courtes : la répartition est désormais presque à 50/50. Or, trois jours plus tôt, autour du 15 novembre, les liquidations sur 24 heures atteignaient encore 1,97 à 2,12 milliards de dollars, les positions longues représentant plus de 90 % du total. C’est ce qui s’est passé entre « plus de 90 % de positions longues » et « un équilibre entre positions longues et courtes » qui est la clé pour comprendre le marché actuel.
I. Clarifions d’abord la chaîne de causes de cette baisse
Cette baisse n’est pas un événement isolé propre au marché des cryptomonnaies, mais une chaîne complète qui va de la macroéconomie à l’effet de levier.
Le premier maillon, ce sont les taux d’intérêt. L’IPC américain d’octobre a progressé de 0,4 % sur un mois et l’IPC sous-jacent de 0,3 %, dépassant tous deux les attentes. Le marché a aussitôt porté à près de 89 % la probabilité d’une hausse de 25 points de base en décembre, et a même commencé à intégrer une probabilité d’environ 11 % pour une hausse de 50 points de base. Le rendement des bons du Trésor américain à 10 ans a atteint environ 5,15 %. Le teneur de marché Wintermute l’a affirmé sans détour : dans un « environnement de trading dominé par les taux », le bitcoin, actif non rémunéré, est devenu la source de financement que l’on vend en priorité. Son équipe OTC vise une baisse vers la zone des 50 000 dollars, avec des niveaux à surveiller à 62 000 et 60 000.
Le deuxième maillon, ce sont les flux de capitaux. Du 5 au 13 novembre, les ETF spot Bitcoin américains ont enregistré des sorties nettes pendant sept séances consécutives, pour un total d’environ 1,91 milliard de dollars. Selon les données de Wintermute, les sorties nettes cumulées des ETF spot Bitcoin depuis le début de 2026 s’élèvent à environ 1,9 milliard de dollars, alors qu’en 2025, les entrées nettes atteignaient environ 21 milliards : le moteur des nouveaux capitaux s’est clairement arrêté. Les recherches de Coinbase montrent également que l’offre des principaux stablecoins a diminué d’environ 11,5 milliards de dollars au cours des 30 derniers jours, signe que les « liquidités fraîches » disponibles au sein du marché se contractent elles aussi.
Le troisième maillon, c’est la rupture technique et la cascade de liquidations due à l’effet de levier. Après que le bitcoin est passé sous sa moyenne mobile à 200 jours, autour de 73 000 dollars, une cascade de liquidations s’est déclenchée. Rich Rosenblum, cofondateur de GSR, a qualifié cette baisse de « recul technique ». Plus important encore, la moyenne mobile à 200 semaines, autour de 68 000 dollars, a été clairement enfoncée, transformant l’ancien niveau de soutien vital en résistance au-dessus des cours. Depuis le 21 octobre, le bitcoin a reculé d’environ 25 %, enchaîné six semaines consécutives de baisse et perdu plus de 26 % depuis le début de l’année.
Le quatrième maillon, c’est l’érosion de la confiance. Le 30 octobre, Binance a subi le vol d’environ 6,34 milliards de dollars dans ses portefeuilles chauds. La plateforme a ensuite annoncé avoir intégralement reconstitué les actifs concernés, tandis que les autorités américaines et le secteur privé en ont gelé environ 2,7 milliards. Mais, après la reprise des retraits, des sorties nettes de plusieurs milliards de dollars ont été enregistrées en peu de temps, et les institutions ont généralement réduit leur exposition à la conservation centralisée. À cela s’ajoutent les liens entre actifs risqués, comme la baisse de 4,1 % de l’action Nvidia en une seule journée et le recul de 2,49 % du Nasdaq : la spirale négative liée au partage d’un même réservoir de capitaux à risque par l’IA et les cryptomonnaies s’en est trouvée amplifiée.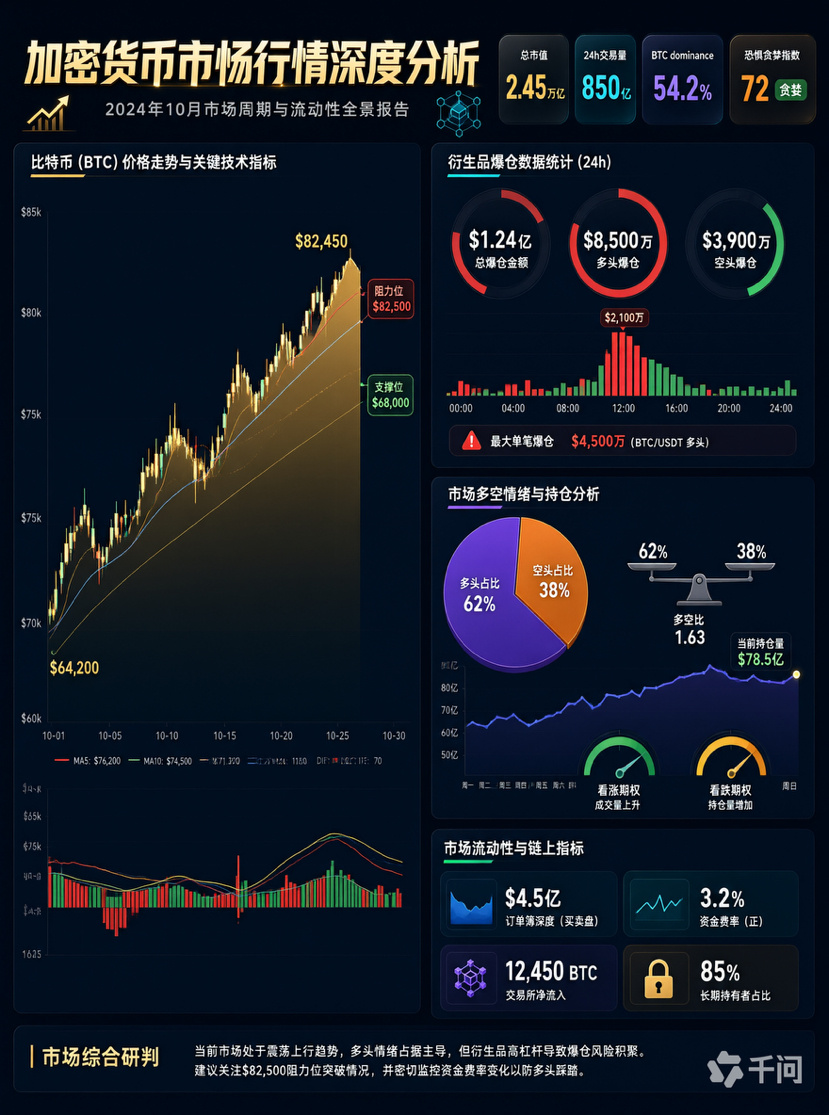
II. Trois enseignements vraiment importants à tirer des données de liquidation
Premièrement, l’effet de levier a bel et bien été fortement purgé, et ce n’est pas une mauvaise chose.
Le calendrier des liquidations sur 30 jours est très parlant : le 15 novembre, 1,274 milliard de dollars de positions longues et 274 millions de positions courtes ont été liquidés ; le 16 novembre, ces montants sont tombés respectivement à 145 et 105 millions ; le 17 novembre, ils ont encore baissé à 64,06 et 23,89 millions. L’intérêt ouvert des contrats a également diminué. Au 18 novembre, l’intérêt ouvert des contrats BTC sur l’ensemble du marché s’élevait à environ 41,12 milliards de dollars, soit seulement 3,19 % de la capitalisation, un niveau proche du 11e percentile de l’année écoulée. Cela signifie que les capitaux à effet de levier représentent désormais une part très faible du marché spot et que le « carburant » du marché des dérivés est bien moins abondant qu’il y a un mois. Le taux de financement est lui aussi revenu à un niveau neutre, légèrement positif (environ +0,0041 % toutes les 8 heures pour les positions BTC pondérées par l’intérêt ouvert) : ni les positions longues ni les positions courtes ne sont excessivement encombrées.
Deuxièmement, l’affirmation selon laquelle « les liquidations des altcoins dépassent le total de celles du BTC et de l’ETH » ne résiste pas aux données les plus récentes.
Dans les classements récents des liquidations par cryptomonnaie sur 24 heures, le BTC représente environ 59,4 millions de dollars et l’ETH environ 65,26 millions ; ils restent largement en tête, tandis que les autres actifs se situent généralement entre quelques millions et quelques dizaines de millions de dollars. Une autre statistique indique environ 90,27 millions pour le BTC et 65,85 millions pour l’ETH, qui dominent également le classement. Il serait donc plus juste de dire que le risque des altcoins ne tient pas au « montant total des liquidations le plus élevé », mais au « pouvoir destructeur de prix le plus important pour un même montant ». Les contrats perpétuels sur les actifs à faible capitalisation ont une faible profondeur de marché : un ordre au marché de quelques millions de dollars peut suffire à provoquer une longue mèche basse. Leurs taux de financement s’écartent aussi souvent fortement de la normale. Pour certains petits actifs, le taux annualisé payé par les positions courtes peut atteindre plusieurs centaines, voire plusieurs milliers de pour cent. Cela indique un encombrement extrême des paris à sens unique, et rend les mèches soudaines presque inévitables. L’indice de saison des altcoins reste durablement autour de 38–39, bien en dessous du seuil de 75, tandis que la dominance du bitcoin avoisine 60 %. Nous sommes toujours essentiellement dans une « saison du bitcoin », et non dans une saison des altcoins. Dans cette configuration, prendre des positions fortement levierisées sur les altcoins revient à plonger dans des eaux peu profondes.
Troisièmement, une répartition presque égale des liquidations entre positions longues et courtes ne signifie pas que les « gros acteurs gagnent des deux côtés », mais que le marché est entré dans une phase d’usure à faible liquidité.
Je préfère une explication moins complotiste et plus proche de la réalité : lorsque les achats d’ETF disparaissent, que l’offre de stablecoins se contracte et que les teneurs de marché passent collectivement sur la défensive, le carnet d’ordres s’amincit et les prix deviennent plus sensibles à un même montant de capitaux. Les stops et les ordres de liquidation des positions longues et courtes sont alors déclenchés à tour de rôle. Wintermute a explicitement interprété le récent rebond comme un « rachat de positions courtes provoqué par des prises de bénéfices », et non comme une entrée de nouveaux capitaux, et estime qu’un désendettement brutal ne signifie pas que le marché a fini de construire un plancher. Autrement dit, les liquidations dans les deux sens sont le résultat de « l’absence de tendance et de nouveaux capitaux », et non d’un opérateur qui s’en prendrait aux particuliers. Cette distinction est importante : la première interprétation invite à réduire la fréquence des opérations et à attendre une configuration claire ; la seconde incite à continuer de passer des ordres pour « attraper les mèches », ce qui est souvent le meilleur moyen de perdre tout son capital.
III. Mes trois points de vue essentiels
Point de vue 1 : la valorisation de cette phase de marché dépend de la macroéconomie, et non de facteurs internes aux cryptomonnaies.
Les anticipations de hausse des taux, les rendements des bons du Trésor américain, les dépenses d’investissement dans l’IA et la volatilité des valeurs technologiques déterminent ensemble le plafond de valorisation des actifs risqués. Toute analyse fondée uniquement sur les graphiques en chandeliers ou les données de liquidation omet donc la variable explicative la plus importante. Avant la réunion du FOMC des 8 et 9 décembre, le marché devrait probablement rester dans une phase de va-et-vient entre rebonds et replis, plutôt que d’amorcer une tendance unidirectionnelle fluide.
Point de vue 2 : la purge de l’effet de levier ne signifie pas que le marché a atteint un plancher ; une confirmation après le retournement est plus importante qu’un achat anticipé au creux.
L’histoire montre que les fortes liquidations sont souvent suivies d’une poursuite de la baisse. La combinaison de signaux la plus fiable actuellement est la suivante : le cours clôture à nouveau au-dessus de 68 000 dollars sur le graphique journalier (moyenne mobile à 200 semaines), les ETF spot enregistrent des entrées nettes durables sur la même période et le taux de financement reste positivement orienté. Pour Wintermute, la condition de sortie du mode défensif est précisément une « clôture journalière au-dessus de 68 000 dollars et des entrées nettes dans les ETF le jour même ». Les analystes de Nansen considèrent la zone des 60 000 à 62 600 dollars comme un test décisif pour les prochaines semaines et estiment que le franchissement de la moyenne mobile à 200 jours (environ 73 000 dollars) serait le premier signe de la fin de la pression vendeuse. Tant que ces conditions ne sont pas réunies, acheter le creux relève d’un pari probabiliste, et non d’une stratégie de suivi de tendance.
Point de vue 3 : il existe des repères précis pour évaluer le potentiel de baisse, mais cela ne signifie pas que ces niveaux seront forcément atteints.
Les repères à la baisse sont, dans l’ordre : le creux du week-end autour de 62 000 dollars, la zone de forte concentration des options de vente à 60 000 dollars sur Deribit, avec environ 900 millions de dollars de positions ouvertes, puis la zone des plus bas de l’année (en juillet, le cours avait atteint environ 57 700 dollars). À la hausse, le premier repère est la moyenne mobile à 200 semaines, à 68 000 dollars, puis la moyenne mobile à 200 jours, à 73 000 dollars. Il faut souligner qu’il s’agit de « niveaux à surveiller », et non de « niveaux garantis » : une zone de forte concentration d’options peut agir comme un aimant, mais aussi être traversée directement sous l’effet d’un événement.
IV. Stratégies opérationnelles applicables (selon le profil de risque)
Si vous détenez des actifs spot sans utiliser d’effet de levier :
À ce stade, l’objectif principal n’est pas « d’acheter au plus bas », mais de gérer le rythme. Vous pouvez formaliser votre plan sous forme de règles : commencer à acheter par tranches dans la zone des 62 000–60 000 dollars, augmenter les achats autour de 58 000 dollars et laisser un écart de prix suffisant entre chaque tranche (par exemple 5–8 %). Précisez également que « si le cours clôture durablement au-dessus de 68 000 dollars et que les ETF enregistrent des entrées nettes consécutives, les achats se feront ensuite dans le sens de la confirmation de tendance ». Utilisez aussi les flux des ETF comme indicateur de confirmation : le 16 novembre, les ETF spot Bitcoin ont mis fin à sept jours consécutifs de sorties et enregistré environ 7,9 millions de dollars d’entrées nettes. L’IBIT de BlackRock a contribué à hauteur d’environ 76,5 millions de dollars, mais ce montant a été largement compensé par les rachats de GBTC et de FBTC. Un seul jour de flux positif ne fait qu’enrayer la baisse ; il faudra au moins 3 à 5 jours consécutifs d’entrées pour pouvoir parler d’un retour de la demande.
Si vous négociez des contrats :
1) Réduire l’effet de levier est une contrainte absolue. Dans un contexte où le ratio intérêt ouvert/capitalisation se situe dans le bas de sa fourchette sur un an, tandis que la volatilité reste forte, il est conseillé de limiter l’effet de levier à 3–5 fois au maximum. Déterminez la taille de vos positions à partir d’un « drawdown maximal du compte ne dépassant pas 2–3 % du capital total », plutôt qu’en commençant par vous demander combien vous souhaitez gagner.
2) Évitez les périodes à haut risque. Autour de la publication des données d’inflation américaines, des discours des responsables du FOMC et des résultats des géants technologiques américains (notamment Nvidia), la liquidité est la plus faible et le risque de mèches soudaines le plus élevé. Mieux vaut rester à l’écart en attendant la publication des données.
3) Placez vos stops à distance des zones de forte concentration de liquidations. Placez-les à l’extérieur des zones de concentration des options et des liquidations, comme celles des 60 000 ou 62 000 dollars, plutôt que juste à côté de ces seuils ronds. Privilégiez également les ordres à cours limité pour éviter le slippage des ordres au marché lorsque la liquidité est faible.
4) Éloignez-vous des contrats perpétuels sur les petits actifs. Taux de financement extrêmes + faible profondeur de marché = étranglement dans les deux sens. Même si votre prévision directionnelle est correcte, une mèche soudaine peut facilement liquider votre marge avant que le marché ne parte dans le bon sens.
5) Réduisez la fréquence des opérations. Dans une période de marché agité où les liquidations touchent les deux camps, les frais de trading et le slippage absorbent une grande partie des gains théoriques. « Moins trader » constitue en soi une stratégie à espérance positive.
Si vous avez besoin d’une liste de suivi (par ordre d’importance) :
Les flux nets quotidiens des ETF spot Bitcoin restent-ils positifs de façon continue ? Le taux de financement du BTC peut-il se maintenir en territoire positif et l’intérêt ouvert remonter avec les prix ? L’offre totale de stablecoins va-t-elle cesser de baisser et repartir à la hausse (ce qui refléterait la liquidité interne) ? Quels seront l’ampleur et le ton de la réunion du FOMC de décembre, ainsi que les données de novembre sur le PCE et l’emploi ? Le rendement des bons du Trésor américain à 10 ans peut-il redescendre après avoir avoisiné 5,15 % ? Quelle sera la suite des événements liés à la sécurité des plateformes d’échange et à la conservation des actifs ?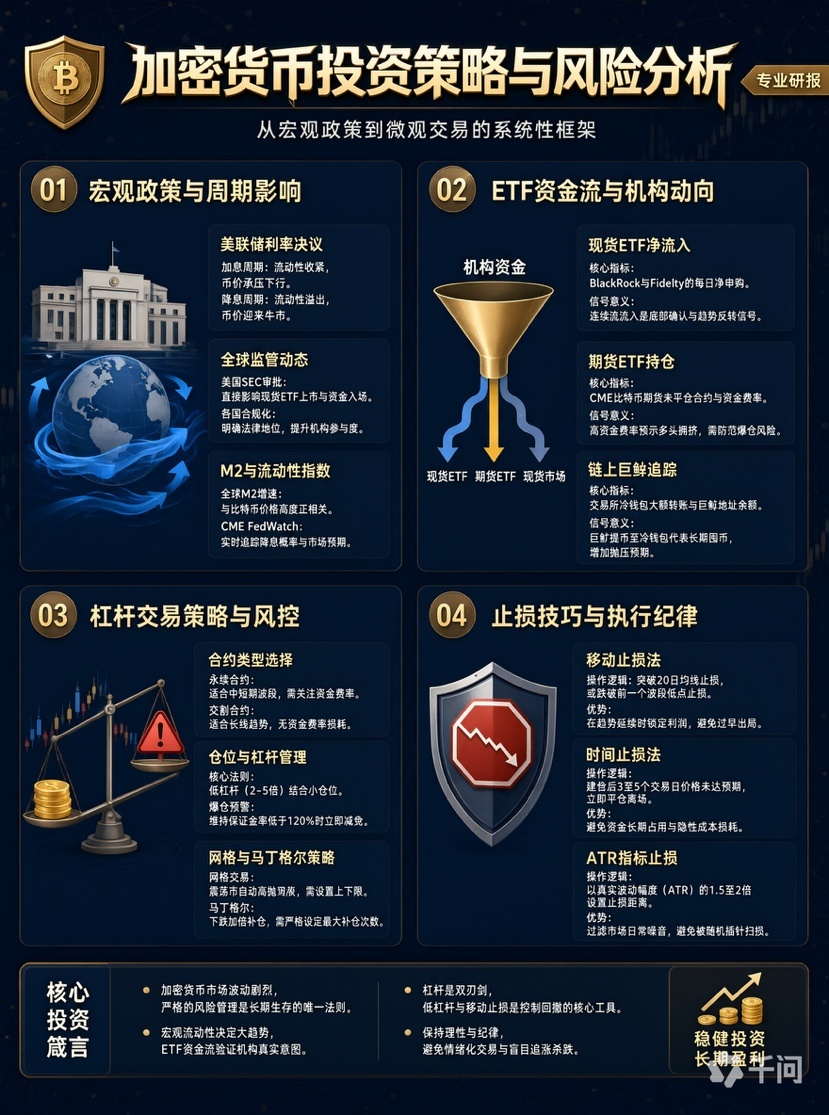
V. Analyse des risques : ces cinq risques doivent figurer dans votre plan de trading
Risque lié aux politiques macroéconomiques (le plus important actuellement). Si l’ampleur de la hausse des taux de décembre ou les indications pour la suite se révèlent restrictives (voire dans le scénario extrême d’une hausse de 50 points de base), le coût d’opportunité des actifs non rémunérés augmentera encore et le support autour de 60 000 pourrait être directement enfoncé sous l’effet des événements.
Risque lié à la liquidité et à la structure des flux de capitaux. La faiblesse de la demande d’ETF, la contraction des stablecoins et le ralentissement des achats des sociétés de réserve d’actifs numériques (DAT) se conjugueront pour priver tout rebond de soutien. Un flux net positif des ETF sur une seule journée ne suffit pas à invalider ce constat.
Risque lié aux plateformes et à la conservation. Le vol de fonds sur Binance le montre : même si la plateforme indemnise les clients, les embouteillages de retraits pendant la période de rétablissement, la segmentation de la liquidité et la décote de confiance peuvent encore peser indirectement sur les prix et la qualité d’exécution. Les gros capitaux devraient répartir leur conservation, en privilégiant les portefeuilles hors ligne et les dépositaires réglementés.
Risque lié aux méthodes de calcul des données. Les résultats des différents fournisseurs concernant les « liquidations sur 24 heures » varient considérablement (d’environ 190 à 310 millions de dollars sur la même période). La couverture des plateformes d’échange, l’inclusion ou non des contrats perpétuels DeFi et le recours ou non aux prix de référence peuvent tous créer des écarts. Considérez les données de liquidation comme un « indicateur approximatif du sentiment et de l’intensité de l’effet de levier », et non comme une carte de bataille précise.
Risque réglementaire et de conformité (à ne pas ignorer). Il faut rappeler clairement que le bitcoin et les autres monnaies virtuelles ne sont pas émis par une autorité monétaire et n’ont pas cours légal. Les autorités de régulation du territoire ont souligné à plusieurs reprises que les activités liées aux monnaies virtuelles qui y sont menées constituent des activités financières illégales et sont strictement interdites. Cet article traite uniquement de la structure du marché et des risques à titre informatif ; il ne constitue ni un conseil en investissement ni une directive de trading, et n’encourage aucun comportement contraire aux lois et réglementations applicables dans votre lieu de résidence.
Le plus cruel dans cette phase de marché, ce n’est pas l’ampleur de la baisse, mais le fait qu’elle a d’abord éliminé les positions longues avec une chute brutale à sens unique, puis érodé la patience dans un marché sans tendance et agité dans les deux sens. La purge de l’effet de levier est une bonne chose, mais sans nouveaux capitaux après cette purge, le marché n’est plus qu’une lutte d’usure. Pour la grande majorité des gens, l’action la plus utile à ce stade n’est pas de « passer un nouvel ordre pour récupérer ses pertes », mais de réduire l’effet de levier, de définir des règles de position et de prendre les flux des ETF ainsi que la moyenne mobile à 200 semaines, à 68 000 dollars, comme seuls signaux de confirmation, puis d’attendre.
Seuls ceux qui survivent pourront participer au prochain cycle. Cela ressemble à une banalité de motivation, mais sur un marché où deux ou trois cents millions de dollars de marge peuvent encore s’évaporer en 24 heures, c’est en réalité la seule stratégie applicable.#英伟达财报超预期AI云股盘后上涨 #本周财报与宏观事件密集,市场再迎波动考验 #Anthropic上市倒计时,AI投资热度迎来检验 #黄仁勋能否复任CEO?英伟达董事会:暂不考虑 #KOSPI跌2.59%创2月以来最低收盘 $BTC


