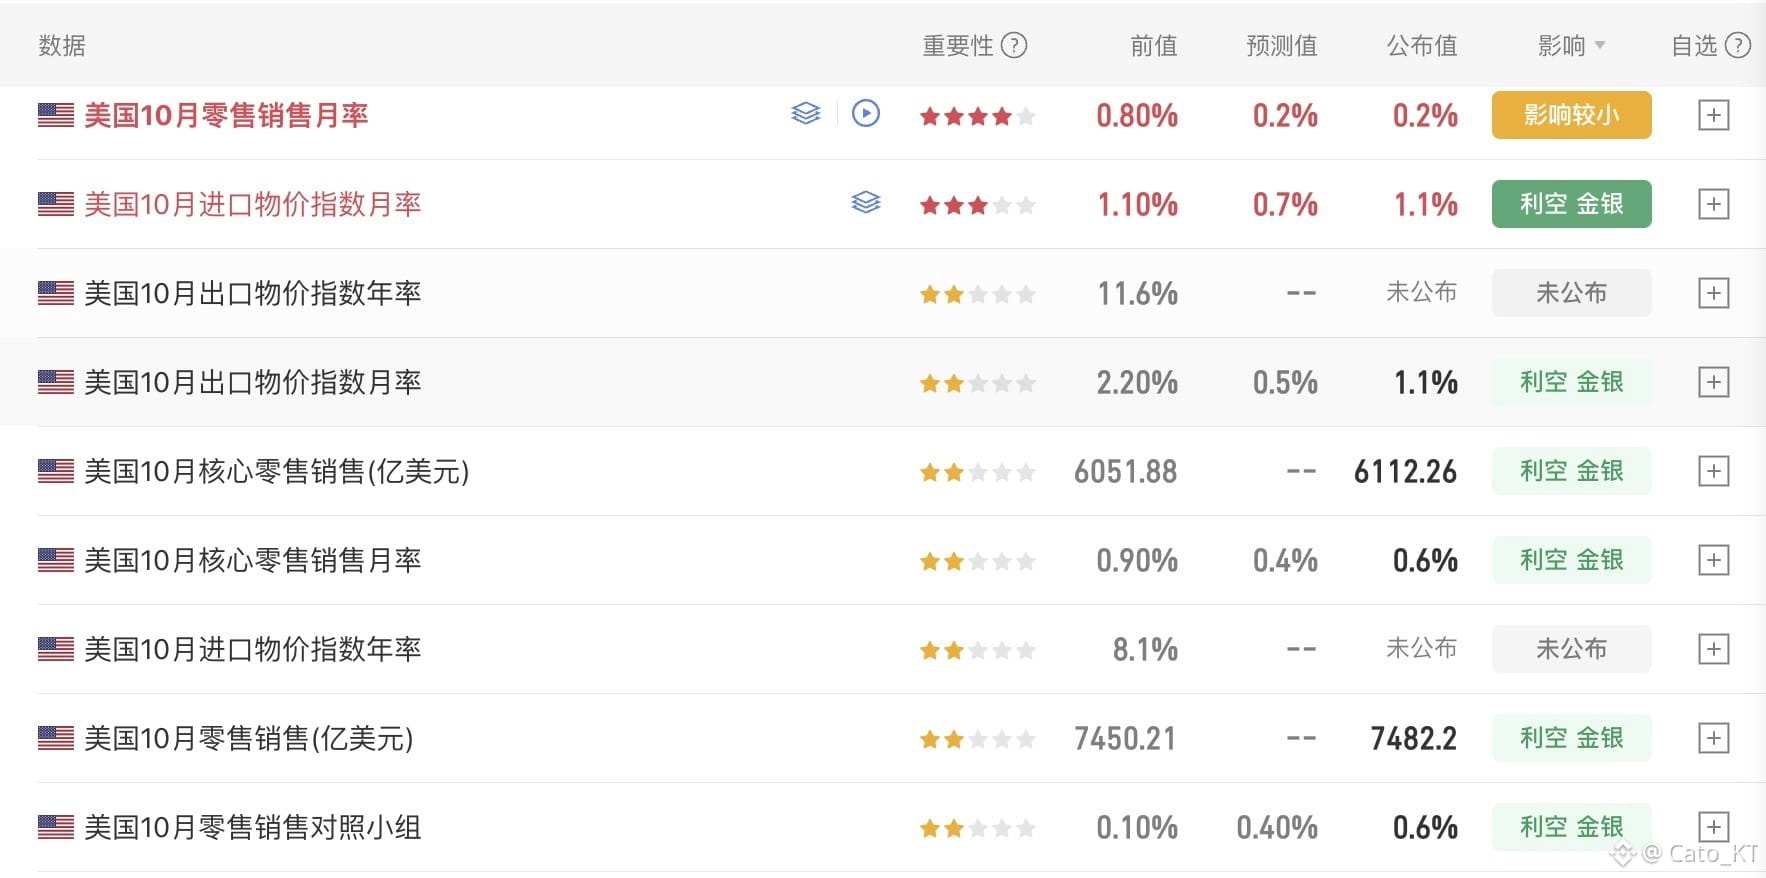
Les gouverneurs de la Fed continuent de tenir un discours restrictif. Les ventes au détail ont ralenti en octobre et la probabilité d’une hausse de 50 points de base en décembre recule, mais le risque de hausses consécutives n’est pas écarté !
Dans son discours d’hier, Warsh a peu parlé des taux et de l’économie. Il a surtout évoqué l’IA, et le sujet des risques liés à l’IA mérite particulièrement notre attention.
Warsh a indiqué que si les retombées des investissements massifs dans les infrastructures d’IA étaient inférieures aux attentes, cela pourrait entraîner une correction des valorisations boursières et peser sur l’emploi et l’économie. Il parlait ici des marchés actions américains, mais ses propos impliquent également une « réflexivité » particulière de la politique de la Fed à court terme.
J’évoque cette réflexivité depuis deux semaines : si le marché anticipe un resserrement de la politique de la Fed et intègre dans les cours un resserrement futur plus important que prévu, entraînant un durcissement des conditions de liquidité financière, la Fed aura au contraire moins besoin de poursuivre ses hausses de taux.
Dans la seconde partie de ses propos, Warsh explique qu’une correction des valorisations boursières pèserait sur l’économie et l’emploi. S’il déclare, lors de la réunion de décembre sur les taux, que les conditions financières sont suffisamment tendues et que la correction des marchés actions américains affecte l’économie, cela réduirait la nécessité de poursuivre les hausses de taux. Voilà la logique de la réflexivité de la politique de la Fed en cette période particulière.
Les ventes au détail d’octobre publiées ce soir montrent certes un recul des chiffres nominaux, mais la consommation reste vigoureuse hors automobiles. Les données révèlent que l’inflation érode progressivement le pouvoir d’achat, mais nous sommes encore loin du niveau où l’inflation devrait freiner la consommation.
Selon les probabilités du CME, la probabilité d’une hausse de 50 points de base en décembre est tombée à 4,6 %, tandis que celle d’une hausse de 25 points de base est remontée à 96 %. La probabilité d’une nouvelle hausse en janvier reste supérieure à 60 %. Cela signifie que le marché anticipe encore au moins deux hausses de taux d’ici mars 2027, et potentiellement jusqu’à trois hausses consécutives.
Concernant les anticipations de politique monétaire, je pense que les attentes du marché des taux resteront relativement sous pression jusqu’au 9 décembre, en particulier avec la publication cette semaine du compte rendu de la réunion d’octobre sur les taux et les récentes déclarations restrictives de plusieurs responsables de la Fed. Cela maintiendra sans aucun doute le marché dans un climat de forte pression, face aux perspectives de resserrement monétaire.
Bien sûr, si le marché a déjà fait le travail de resserrement des conditions de liquidité financière à la place de la Fed, la probabilité que celle-ci poursuive ses hausses de taux après décembre diminuera. Mais les effets de cette réflexivité ne se feront pas sentir si rapidement. Alors, au cours des 20 prochains jours, tenez bon face à la pression macroéconomique !#本周财报与宏观事件密集,市场再迎波动考验
Dans son discours d’hier, Warsh a peu parlé des taux et de l’économie. Il a surtout évoqué l’IA, et le sujet des risques liés à l’IA mérite particulièrement notre attention.
Warsh a indiqué que si les retombées des investissements massifs dans les infrastructures d’IA étaient inférieures aux attentes, cela pourrait entraîner une correction des valorisations boursières et peser sur l’emploi et l’économie. Il parlait ici des marchés actions américains, mais ses propos impliquent également une « réflexivité » particulière de la politique de la Fed à court terme.
J’évoque cette réflexivité depuis deux semaines : si le marché anticipe un resserrement de la politique de la Fed et intègre dans les cours un resserrement futur plus important que prévu, entraînant un durcissement des conditions de liquidité financière, la Fed aura au contraire moins besoin de poursuivre ses hausses de taux.
Dans la seconde partie de ses propos, Warsh explique qu’une correction des valorisations boursières pèserait sur l’économie et l’emploi. S’il déclare, lors de la réunion de décembre sur les taux, que les conditions financières sont suffisamment tendues et que la correction des marchés actions américains affecte l’économie, cela réduirait la nécessité de poursuivre les hausses de taux. Voilà la logique de la réflexivité de la politique de la Fed en cette période particulière.
Les ventes au détail d’octobre publiées ce soir montrent certes un recul des chiffres nominaux, mais la consommation reste vigoureuse hors automobiles. Les données révèlent que l’inflation érode progressivement le pouvoir d’achat, mais nous sommes encore loin du niveau où l’inflation devrait freiner la consommation.
Selon les probabilités du CME, la probabilité d’une hausse de 50 points de base en décembre est tombée à 4,6 %, tandis que celle d’une hausse de 25 points de base est remontée à 96 %. La probabilité d’une nouvelle hausse en janvier reste supérieure à 60 %. Cela signifie que le marché anticipe encore au moins deux hausses de taux d’ici mars 2027, et potentiellement jusqu’à trois hausses consécutives.
Concernant les anticipations de politique monétaire, je pense que les attentes du marché des taux resteront relativement sous pression jusqu’au 9 décembre, en particulier avec la publication cette semaine du compte rendu de la réunion d’octobre sur les taux et les récentes déclarations restrictives de plusieurs responsables de la Fed. Cela maintiendra sans aucun doute le marché dans un climat de forte pression, face aux perspectives de resserrement monétaire.
Bien sûr, si le marché a déjà fait le travail de resserrement des conditions de liquidité financière à la place de la Fed, la probabilité que celle-ci poursuive ses hausses de taux après décembre diminuera. Mais les effets de cette réflexivité ne se feront pas sentir si rapidement. Alors, au cours des 20 prochains jours, tenez bon face à la pression macroéconomique !#本周财报与宏观事件密集,市场再迎波动考验