

L’or est censé protéger les investisseurs en période de turbulences sur les marchés. Alors pourquoi son cours baisse-t-il en même temps que les actions ?
Un investisseur pense que l’année 2008 pourrait apporter la réponse.
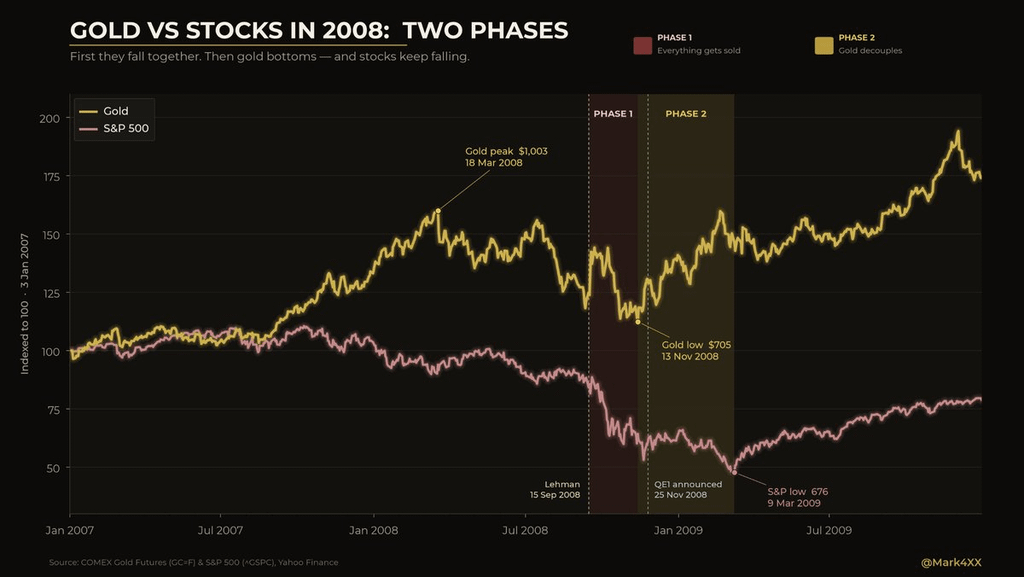
Mark, connu sous le nom de @Mark4XX sur X, estime que le krach actuel de l’or ressemble à la première phase de la crise financière mondiale, lorsque les investisseurs ont d’abord vendu presque tout ce qu’ils pouvaient pour obtenir des liquidités. L’or a chuté en même temps que les actions, avant de finir par s’en détacher et de se redresser plusieurs mois avant que le S&P 500 n’atteigne son point bas.
Alors que l’or avoisine désormais les 3 870 $ et que les actions américaines peinent à nouveau, il estime que les investisseurs pourraient assister à un processus similaire en deux étapes.
L’or a également chuté au plus fort de la crise de 2008
Mark divise l’année 2008 en deux phases.
Le cours de l’or avait atteint environ 1 000 $ en mars, avant de fortement chuter à mesure que la crise financière s’intensifiait. Après l’effondrement de Lehman Brothers en septembre, les investisseurs se sont rués sur les liquidités, les appels de marge, les tensions sur le financement et l’effondrement des marchés du crédit ayant forcé la vente d’actifs.
L’or n’a pas échappé à cette tendance.
Le métal a finalement chuté aux alentours de 700 $ en novembre, alors même que le système financier traversait l’une des pires crises de son histoire moderne.
Cela n’a pas empêché l’or de surperformer les actions sur l’ensemble de l’année. Selon les données du World Gold Council, l’or libellé en dollars américains a rapporté environ 4 % en 2008, contre une baisse d’environ 36,5 % pour les actions américaines.
Tout s’est joué après la fin des ventes forcées.
 Source : X/@Mark4XX
La Réserve fédérale a ramené ses taux à près de zéro et annoncé la première vague d’assouplissement quantitatif en novembre 2008. L’or a commencé à se redresser avant les actions, tandis que les marchés boursiers américains ont continué de chuter jusqu’en mars 2009.
Pour Mark, c’est là la leçon essentielle : un actif refuge peut tout de même être vendu lors d’une panique liée au manque de liquidités, avant de finir par profiter des mesures prises en réponse à la crise.
Le cours de l’or pourrait encore être en « première phase » aujourd’hui
La situation présente quelques similitudes avec celle d’aujourd’hui.
L’or au comptant est tombé à son plus bas niveau depuis octobre 2025 et s’échange autour de 3 869 $. Le dollar est proche d’un sommet sur 19 mois, et la hausse des rendements des bons du Trésor a rendu l’or, qui ne rapporte pas d’intérêt, moins attrayant.
Les actions sont également sous pression, leur récente faiblesse étant en partie due aux inquiétudes concernant les valorisations de l’IA et les dépenses technologiques.
Mark estime qu’il s’agit de la première phase, durant laquelle les investisseurs réduisent leur exposition à plusieurs classes d’actifs plutôt que de se tourner immédiatement vers l’or.
Mais il existe une différence énorme avec 2008.
La Fed n’assouplit pas encore sa politique monétaire.
Les marchés évaluent actuellement à environ 96 % la probabilité d’une nouvelle hausse des taux de 25 points de base en décembre, après la publication de données d’inflation plus élevées que prévu. Un sondage de Reuters a également révélé que les économistes s’attendent majoritairement à une nouvelle hausse en décembre, l’inflation restant obstinément supérieure à l’objectif.
Cela reste un sérieux obstacle à court terme pour le cours de l’or.
À lire également : Prévision du cours de l’or : pourquoi un cours inférieur à 3 900 $ pourrait sembler bas dans quelques années
L’or pourrait-il à nouveau finir par se décorréler des actions ?
Je pense que la comparaison avec 2008 est utile comme cadre d’analyse, mais pas comme prévision.
La crise de 2008 s’est caractérisée par l’effondrement du crédit, des pressions déflationnistes et un passage d’urgence à des taux proches de zéro et à l’assouplissement quantitatif. Aujourd’hui, les responsables politiques luttent toujours contre l’inflation et envisagent un resserrement supplémentaire.
Le catalyseur qu’attend Mark ne s’est donc pas encore manifesté.
Si la faiblesse économique finit par contraindre la Fed à renoncer au resserrement et à s’orienter vers des baisses de taux ou un nouveau soutien à la liquidité, la situation pourrait changer très rapidement pour l’or.
D’ici là, le seuil de 3 800 $ reste important, avec la possibilité d’un repli plus marqué vers 3 700 $ si les rendements et le dollar restent élevés.
La leçon de 2008 n’est pas que l’or doit rebondir immédiatement.
C’est que la période durant laquelle l’or et les actions chutent ensemble peut prendre fin bien avant la crise dans son ensemble.
Pour plus d’actualités financières et de prévisions de prix, cliquez ici.
Abonnez-vous à notre chaîne YouTube pour recevoir chaque jour des actualités sur les cryptomonnaies, des analyses du marché et des avis d’experts.
L’article Chute du cours de l’or : pourquoi les investisseurs devraient se souvenir de ce qui s’est passé en 2008 est d’abord paru sur CaptainAltcoin.