
L’avantage potentiel d’IREN par rapport à CoreWeave ne tient pas à sa taille actuelle, mais à sa capacité à conserver une part plus importante de la chaîne de valeur et des marges.
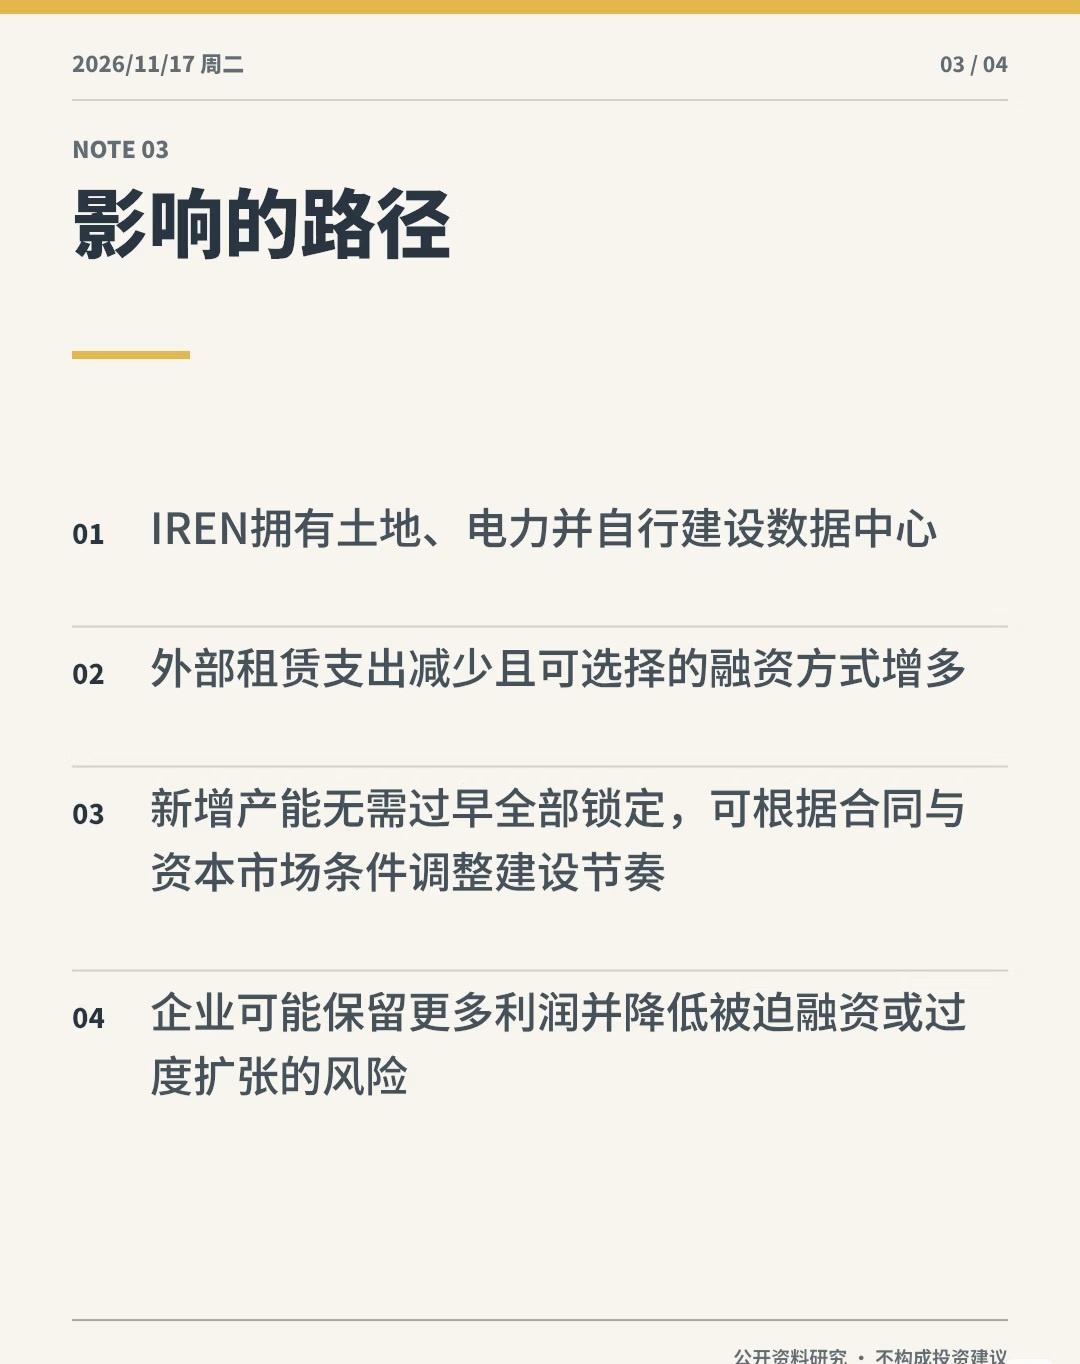
CoreWeave loue principalement des bâtiments de centres de données construits par des tiers. Même après la croissance de ses revenus, elle doit toujours assumer les coûts de location, l’amortissement de ses actifs lourds et les intérêts.
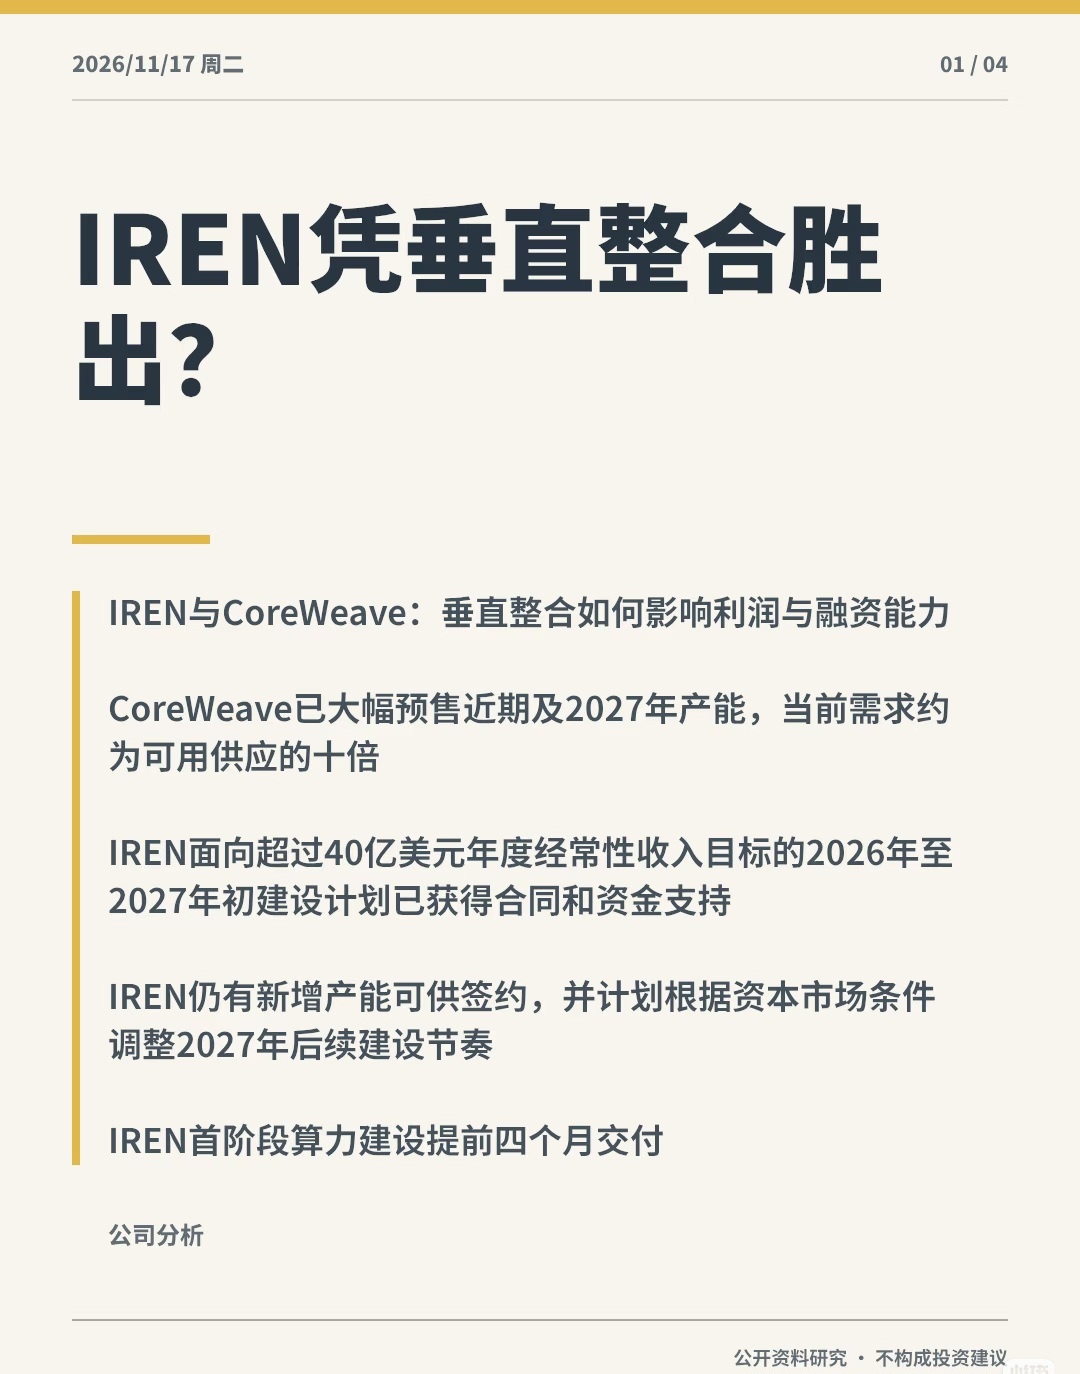
IREN possède les terrains et les capacités électriques, et construit elle-même ses centres de données. Elle pourrait ainsi réduire la part des bénéfices versée aux propriétaires externes et disposer de davantage d’options que le seul financement garanti par des GPU. Une marge brute d’environ 86 % sur ses activités de cloud IA, une perte par action à court terme plus faible et un ratio dette/carnet de commandes d’environ 2 fois, contre environ 2,8 fois, étayent cette conclusion quant à son avantage structurel.
La forte demande pour CoreWeave n’a pas éliminé les contraintes de capital. La demande est environ dix fois supérieure à l’offre disponible, et les capacités récemment mises en service ont été largement prévendues. Toutefois, réserver dès maintenant les capacités de 2027 peut également limiter la capacité de renégocier les prix par la suite. Parallèlement, le service de la dette devrait atteindre environ 1 milliard de dollars par trimestre, et un déficit de financement d’environ 5 milliards de dollars subsisterait en 2027. Le chiffre d’affaires récurrent annualisé attendu fin 2026 devrait couvrir les charges correspondantes, et le carnet de commandes soutient également la dette. Le principal désaccord ne porte donc pas sur la capacité de CoreWeave à survivre, mais sur le fait que ses marges pourraient rester comprimées plus longtemps par les coûts de financement et de location.
IREN n’a pas non plus échappé aux risques d’une expansion à forte intensité capitalistique. Son déficit de financement des dépenses d’investissement pour 2027 est d’environ 6 milliards de dollars, soit même davantage que celui déclaré par CoreWeave. La capacité à le combler grâce aux avances des clients et à la signature de contrats supplémentaires reste une hypothèse déterminante. Une marge brute d’environ 86 % pour ses segments ne remplace pas non plus une évaluation complète du rendement pour les actionnaires, tenant compte de l’amortissement, des intérêts et de la dilution liée aux nouveaux financements.
IREN est de plus petite taille et les indicateurs de comparaison ne reposent pas entièrement sur des bases uniformes. En l’absence de données sur la valorisation, la tarification des contrats et les flux de trésorerie disponibles sur l’ensemble du cycle, la conclusion la plus prudente est que son modèle de propriété et son rythme d’expansion sont plus flexibles, plutôt que d’affirmer que son action est nécessairement plus attrayante.

