
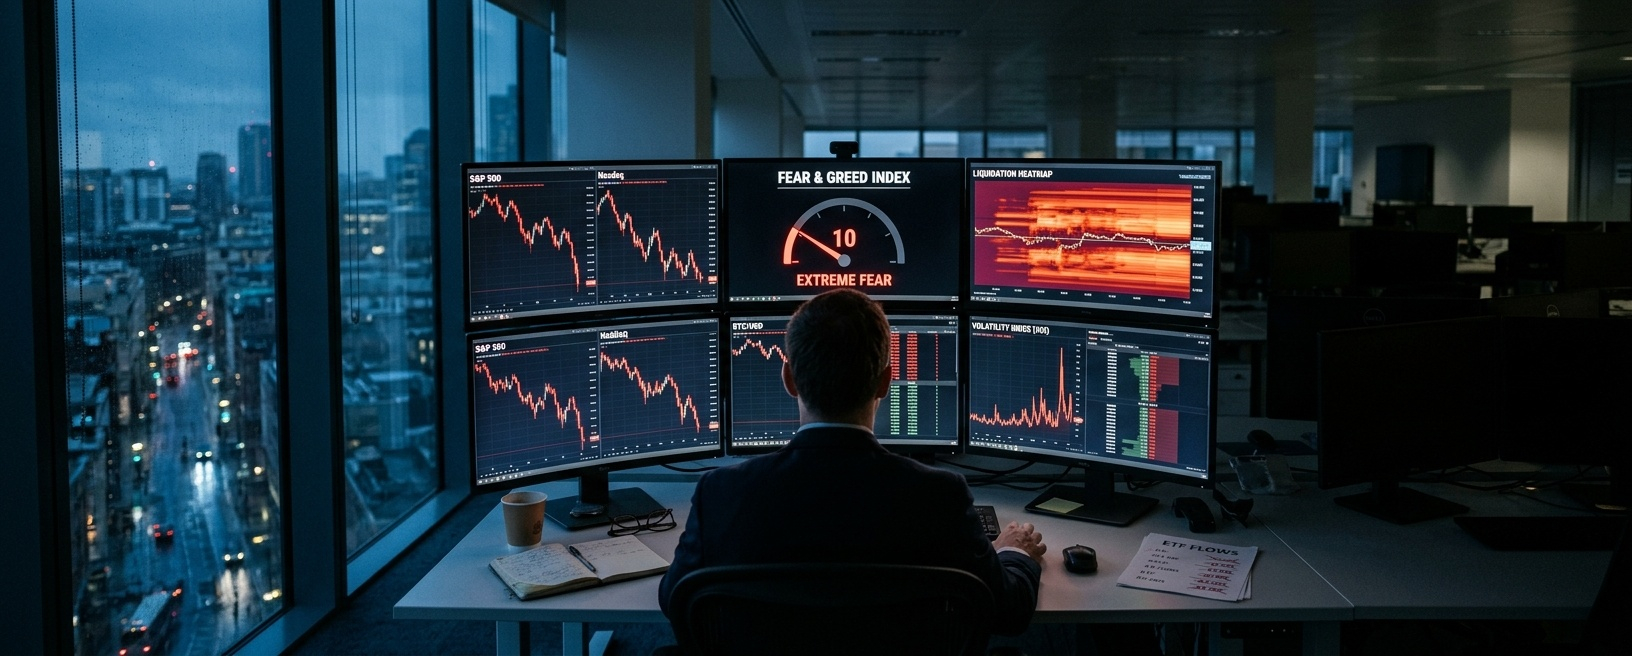

L’indice Crypto Fear & Greed vient d’afficher 10. Si vous êtes sur ce marché depuis plus d’un cycle, vous savez que ce chiffre apparaît rarement. C’est le genre de niveau qui vous fait vous redresser, non pas parce qu’il s’agit d’un signal d’achat, mais parce qu’il vous apprend quelque chose sur l’état d’esprit du moment.
Le Bitcoin oscille autour de 63 984 $ après une chute hebdomadaire brutale de 14,4 %. Les ETF Bitcoin au comptant américains ont enregistré 1,91 milliard de dollars de sorties sur sept séances consécutives, jusqu’au 13 novembre. À lui seul, l’IBIT de BlackRock a perdu 143,5 millions de dollars vendredi. Les liquidations du week-end ont dépassé 1,96 milliard de dollars avant de retomber à 243 millions. Et pourtant, quelque chose ne colle pas. L’intérêt ouvert n’a pas bondi comme c’est généralement le cas lors d’une capitulation. Les taux de financement sont devenus négatifs pour la première fois depuis mars. Cela ressemble moins à une purge de l’effet de levier qu’à un vide de liquidité : un marché où les vendeurs ont poussé les cours dans le vide, tandis que les acheteurs se sont simplement retirés.
Laissez-moi expliquer pourquoi cette distinction est importante en ce moment.
Le contexte : une peur extrême, mais pas de bouton panique
L’indice de peur et d’avidité est à 10, son plus bas niveau depuis juin. Historiquement, les valeurs sous 10 se sont regroupées autour de véritables épisodes de tension macroéconomique : le krach du COVID en mars 2020 et la débâcle qui a suivi FTX fin 2022. C’étaient des moments où le système lui-même semblait fragile. La situation actuelle est différente. La fragilité est réelle, mais elle se concentre dans les flux, pas dans la solvabilité.
La série de sorties des ETF est la plus longue depuis leur lancement. Sept séances consécutives de rachats nets, IBIT représentant environ 90 % des retraits de novembre. Le FBTC de Fidelity a contribué à hauteur de 41,9 millions de dollars vendredi. Ce qui me frappe, c’est cette concentration. Lorsqu’un seul produit — le plus important et le plus liquide — absorbe presque toute la pression vendeuse, cela indique que les institutions ajustent rapidement leur exposition en passant par l’instrument le plus liquide disponible. Cela ne signifie pas nécessairement qu’elles abandonnent le Bitcoin. Cela signifie qu’elles réduisent leur risque à grande échelle, et qu’IBIT est la voie de moindre résistance.
Le comportement des baleines ajoute une autre dimension. Onchain Lens a signalé une baleine ayant reçu 4 000 BTC (environ 259 M$) et transféré 347 BTC vers Binance, Bitget et d’autres plateformes en 24 heures. Ce n’est pas de l’accumulation. C’est une préparation à la distribution. Quand de gros détenteurs transfèrent des pièces vers des plateformes d’échange pendant un creux de sentiment, ils ne prennent pas la température. Ils se préparent à vendre au moindre rebond.
Analyse technique et on-chain : le dernier rempart de la demande entre 62 000 et 63 000 $
C’est là que le graphique devient intéressant. Le passage sous les 64 000 $ pendant le week-end a créé un **vide de liquidité** — une fourchette de prix où les ordres en attente étaient peu nombreux, et où un ordre de vente relativement modeste pouvait faire baisser le cours de façon disproportionnée. Le Bitcoin a touché la zone des 62 000–63 000 $ avant de rebondir. Cette zone joue désormais le rôle de dernier rempart de la demande. Si elle tient, le passage sous ce seuil était une chasse aux stops, pas un changement de régime.
Le signal, c’est le passage des taux de financement en territoire négatif. Pour la première fois depuis mars, les contrats perpétuels font payer les positions vendeuses aux positions acheteuses. Il s’agit de ventes tirées par le marché au comptant, pas de ventes à découvert avec effet de levier. Lors d’une capitulation classique, on verrait l’intérêt ouvert grimper à mesure que les positions acheteuses sont liquidées de force, les taux de financement plonger en territoire négatif, puis un violent rebond. Ce n’est pas ce qui s’est passé. L’intérêt ouvert a baissé de 1,84 % tandis que le volume des transactions chutait de 43 %. L’effet de levier a été purgé, mais aucun repositionnement agressif n’a commencé. Le marché est moins chargé, mais il est aussi dépourvu de direction.
Les cartes thermiques des liquidations montrent des positions concentrées en difficulté au-dessus de 67 000–70 000 $. Si un retournement se matérialise, les positions vendeuses accumulées dans cette fourchette serviront de carburant. Mais voici la nuance : ce carburant ne s’embrasera que si les flux des ETF reprennent. Les produits dérivés, à eux seuls, ne provoqueront pas la prochaine hausse.
Flux institutionnels : la véritable variable
Permettez-moi d’être clair sur un point. Les sorties de 1,91 milliard de dollars ne sont pas qu’un indicateur de sentiment. Elles signalent aussi une baisse de la liquidité en dollars. Chaque part d’ETF rachetée retire du système une exposition libellée en dollars. Une quatrième semaine consécutive de retraits resserrerait encore les conditions, et c’est important, car les cryptomonnaies se disputent les mêmes capitaux marginaux que les introductions en bourse dans l’IA, les actions technologiques et les bons du Trésor à courte échéance.
Indicateur Lecture Signal
Indice de peur et d’avidité 10 (peur extrême) Capitulation des investisseurs particuliers
Sorties des ETF (7 séances) 1,91 Md$ Réduction du risque institutionnel
Taux de financement Négatif Ventes tirées par le marché au comptant
Variation de l’intérêt ouvert -1,84 % Effet de levier purgé
Entrées de baleines sur les plateformes d’échange 347 BTC / 24 h Préparation à la distribution
Le contre-argument est simple : les flux des ETF sont rétrospectifs. Lorsque les données sont publiées, le mouvement a déjà eu lieu. Une seule séance d’entrées soutenues — même de 200 à 300 millions de dollars — suffirait à faire basculer le récit plus vite que n’importe quel niveau technique. Ces produits ne sont pas défaillants. L’appétit est simplement en sommeil.
Risques, occasions et ce qui compte vraiment
Scénario baissier : si les rachats d’ETF se poursuivent pendant une quatrième semaine, la zone des 62 000 $ cédera probablement. En dessous, la prochaine zone de demande significative se situe plus bas, et le vide de liquidité s’étend. Les ventes des baleines à chaque rebond plafonnent le potentiel de hausse. Les vents contraires macroéconomiques — anticipations de taux et vigueur du dollar — continuent de peser sur l’appétit pour le risque.
Scénario haussier : historiquement, une peur extrême à 10 a marqué des zones de valeur à moyen terme, et non des creux précis. Un taux de financement négatif conjugué à un intérêt ouvert purgé signifie que le marché est assaini. La reprise des entrées dans les ETF, même modeste, déclencherait des rachats de positions vendeuses dans la zone des 67 000–70 000 $. Le balayage de liquidité a marqué le creux.
Mon interprétation : les données indiquent un vide de liquidité, pas un changement de tendance. L’absence de hausse de l’intérêt ouvert typique d’une capitulation est la divergence essentielle. Les ventes forcées se sont interrompues. Les capitaux restent à l’écart. Le prochain mouvement directionnel dépendra de la reprise des flux des ETF, et non du positionnement sur les produits dérivés.
Surveillez les deux premières séances de la semaine à venir. Si IBIT enregistre une journée d’entrées nettes — même modestes —, le carburant des positions vendeuses au-dessus de 67 000 $ sera prêt à s’enflammer. Si les rachats se poursuivent, les 62 000 $ seront la ligne à ne pas franchir.
Voilà le contexte. Ni euphorie, ni catastrophe. Juste un marché qui retient son souffle.

