

Pourquoi le pétrole n’a-t-il pas provoqué une crise économique plus grave ? Goldman analyse son impact en Amérique latine
Le choc pétrolier n’a pas entraîné la dégradation économique initialement prévue. Goldman Sachs attribue cette résistance à des facteurs structurels et à des mesures d’atténuation.
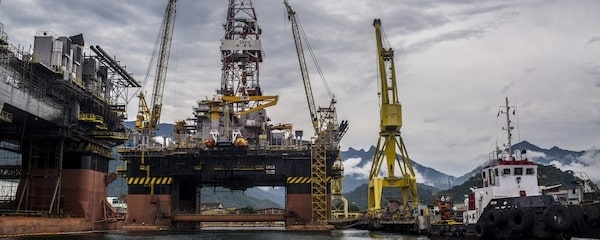
Vue d’un navire flottant de production, de stockage et de déchargement (FPSO) de Petrobras. Le remorqueur Ektor (à droite) se trouve à proximité d’une unité flottante de production, de stockage et de déchargement (FPSO, selon son sigle anglais) de Petróleo Brasileiro SA (Petrobras).
Bloomberg Línea — La forte hausse des prix du pétrole après le début de la guerre avec l’Iran n’a pas provoqué la crise économique que l’on redoutait. Goldman Sachs (GS) attribue la résilience des économies émergentes à des facteurs structurels, aux mesures gouvernementales et à une inflation plus faible que prévu.
Voir aussi : Quatre scénarios pour Wall Street et stratégies d’investissement jusqu’en juin 2027, selon UBS
L’activité économique a progressé à un rythme supérieur à sa tendance, tandis que la hausse des prix à la consommation a été plus modérée que prévu. L’Amérique latine figure parmi les régions où les effets sont relativement contenus, même si d’importantes différences existent entre les pays.
Dans un rapport, Ludovica Ambrosino et Kevin Daly, économistes chez Goldman Sachs, analysent la manière dont les prix du pétrole brut affectent la croissance, l’inflation et les comptes extérieurs des économies émergentes.
Les analystes affirment que « les effets du choc pétrolier de cette année sur la croissance et l’inflation des économies émergentes ont été jusqu’à présent étonnamment modérés », malgré les pressions énergétiques découlant du conflit.
Une unité de pompage de pétrole à Corpus Christi, au Texas, aux États-Unis, le samedi 28 février 2026.
Pourquoi le pétrole a-t-il eu un impact économique plus limité ?
L’une des principales explications tient à l’ampleur réelle de la hausse des prix. Depuis le début de la guerre, les prix du pétrole ont été en moyenne environ 25 % supérieurs à leur moyenne des 50 dernières années.
L’écart atteint près de 50 % si l’on tient compte de la hausse des marges de raffinage du diesel et de l’essence. Lors des crises précédentes, les prix réels du pétrole ont dépassé de plus du double leur moyenne historique.
La dépendance aux combustibles fossiles pour produire des biens et des services a également diminué. Cette baisse de l’intensité énergétique a limité la capacité des fluctuations des prix du pétrole à affecter l’activité économique.
Goldman Sachs relève d’autres facteurs qui ont atténué les conséquences, notamment les subventions, les ajustements fiscaux et les réglementations qui ont empêché la répercussion intégrale de la hausse des coûts internationaux sur les consommateurs.
L’essor des investissements dans l’intelligence artificielle a contribué à compenser les effets négatifs sur la croissance. Par ailleurs, l’abondance de l’offre agricole a permis de contenir l’inflation alimentaire, malgré la hausse des prix des engrais.
La vigueur des monnaies des marchés émergents a également réduit les pressions inflationnistes importées. Toutefois, Ambrosino et Daly avertissent que « les prix du pétrole pourraient encore augmenter et, comme le montrent nos estimations, continuer à provoquer des chocs économiques importants ».
Une publicité de Goldman Sachs dans le hall ouest (West Concourse) du World Trade Center à New York, aux États-Unis, le lundi 12 octobre 2026.
Quel est l’impact en Amérique latine ?
Pour mesurer l’impact en Amérique latine, Goldman Sachs prend comme hypothèse une hausse de 10 % du prix du pétrole, ce qui permet de comparer ses effets sur la croissance, l’inflation et les comptes extérieurs. Les estimations révèlent d’importantes différences entre les pays de la région.
Les calculs montrent qu’une hausse de 10 % des prix du pétrole réduirait en moyenne le PIB des économies importatrices de 0,2 à 0,3 point de pourcentage sur une période d’un à deux ans.
Lorsque la hausse des prix résulte de contraintes d’approvisionnement, la perte économique atteint 0,5 à 0,6 point de pourcentage. L’inflation, quant à elle, augmenterait d’environ 0,3 point de pourcentage sur un an.
Pour l’Amérique latine, la banque prévoit des effets modérés par rapport à l’Asie émergente, même si le Chili fait figure d’exception en raison de son exposition au pétrole importé et de sa plus grande sensibilité à l’inflation.
Voir aussi : Pétrole, or et café : la Banque mondiale prévoit un changement de tendance des prix des matières premières en 2027
Selon les estimations combinées du rapport, une hausse de 10 % du prix du pétrole brut réduirait le PIB chilien de 0,3 point de pourcentage au bout de six trimestres. L’inflation augmenterait de 0,7 point de pourcentage sur quatre trimestres.
Le Pérou enregistrerait une contraction de 0,2 point de pourcentage de son PIB et une hausse de l’inflation de 0,2 point. Le Mexique connaîtrait une baisse de 0,1 point de son activité économique et une hausse des prix de 0,4 point.
En revanche, la Colombie enregistrerait une réponse positive de 0,1 point de pourcentage du PIB, tandis que le Brésil, l’Argentine et l’Équateur afficheraient chacun une hausse de 0,2 point, selon le scénario général de Goldman Sachs.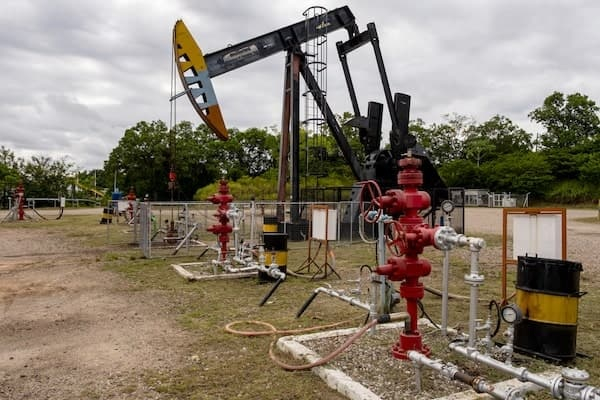
Des puits d’extraction de pétrole équipés de systèmes de pompage mécanique et artificiel, dans les gisements d’Ecopetrol à Barrancabermeja, dans le département de Santander, en Colombie.
Ces différences reflètent les positions commerciales de chaque économie. Les exportations nettes de combustibles de la Colombie représentent 3,87 % du PIB, contre un solde négatif de 4,44 % pour le Chili.
Sur le plan de l’inflation, la Colombie, le Brésil et l’Argentine enregistreraient des hausses de 0,2 point de pourcentage, tandis que l’Équateur atteindrait 0,3 point. Les estimations montrent que les avantages commerciaux n’éliminent pas les pressions sur les consommateurs.
Goldman Sachs considère que « l’Asie émergente est la plus exposée », tandis que l’Amérique latine se situe dans une position intermédiaire quant aux effets sur la croissance, l’inflation et les comptes extérieurs.
Voir aussi : L’effondrement de la Bourse brésilienne provoqué par Lula a des répercussions limitées en Amérique latine
Subventions, comptes extérieurs et risques à surveiller
L’intervention de l’État constitue une autre différence notable. La Colombie maintient un système de prix réglementés et un fonds de stabilisation qui comble l’écart entre les coûts internationaux et les prix intérieurs, en particulier pour le diesel.
Le Brésil a élargi les subventions accordées aux producteurs et aux importateurs et réduit les taxes sur le diesel. Le Mexique a eu recours à des ajustements hebdomadaires des taxes et à des plafonds sur le prix de l’essence ordinaire, tandis que l’Argentine a reporté les hausses des taxes sur les carburants.
Ces politiques contribuent à limiter la répercussion de la hausse des coûts de l’énergie sur les consommateurs, même si certains mécanismes entraînent des coûts budgétaires. En Colombie, le rapport relève un déficit persistant lié à la stabilisation des prix des carburants.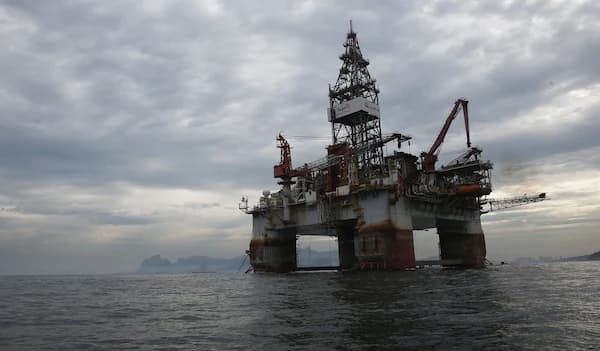
Un important fournisseur de plateformes de forage en eaux profondes pour la compagnie pétrolière nationale du Brésil prévoit que le secteur donnera la priorité aux projets pétroliers et gaziers en Amérique latine, où le risque géopolitique est moins élevé qu’au Moyen-Orient.
Les comptes extérieurs réagissent plus rapidement que l’activité économique. Goldman Sachs estime que l’essentiel de l’ajustement intervient au cours des deux premiers trimestres, en raison des variations des recettes d’exportation et des paiements liés aux importations.
En Amérique latine, le Chili enregistrerait une détérioration de 0,7 point de pourcentage du PIB de son compte courant après une hausse de 10 % des prix du pétrole. La situation de la Colombie s’améliorerait de 0,2 point, tandis que le Brésil, l’Argentine et l’Équateur progresseraient chacun de 0,1 point.
La nature du choc reste déterminante. Lorsque le pétrole augmente en raison d’une hausse de la demande mondiale, la croissance mondiale peut en compenser partiellement les effets. En revanche, les perturbations de l’offre entraînent des pertes économiques plus importantes.
Voir aussi : Que se passe-t-il sur les marchés boursiers, obligataires et des changes lorsque la Fed relève ses taux d’intérêt ?
Les économistes avertissent que « les estimations empiriques des effets des chocs des prix du pétrole sur l’inflation, les balances des paiements et, en particulier, la croissance doivent être interprétées avec prudence ».
L’évolution des prix internationaux, les contraintes d’approvisionnement et la capacité des gouvernements à maintenir leurs mécanismes de stabilisation seront des variables clés pour évaluer les prochains effets sur l’Amérique latine.
#petróleo #GolmanSach #Latinoamérica #EEUU #OilMarket $BZ $CL