
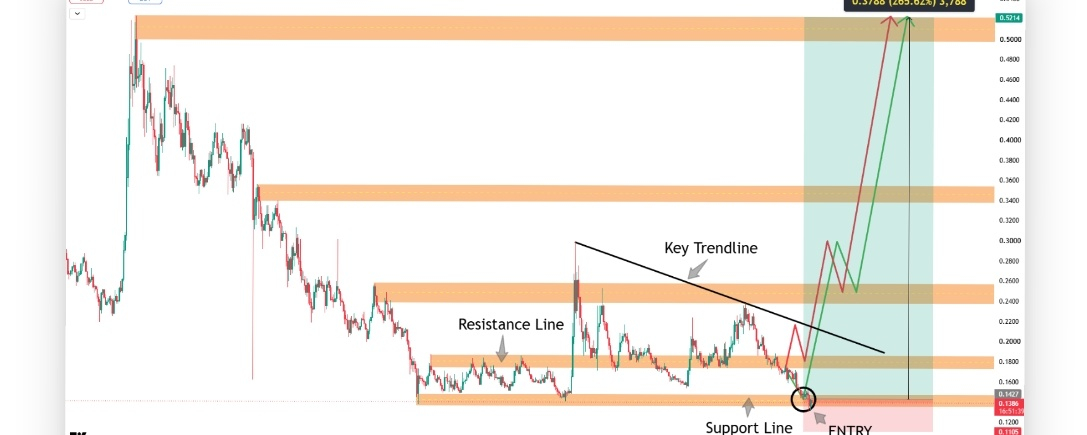
Une cryptomonnaie d’environ 4,9 MILLIARDS de dollars.
⠀
Plus de 35 MILLIARDS de jetons en circulation.
⠀
Un réseau prenant en charge les stablecoins, les paiements et les actifs financiers tokenisés.
⠀
Et un jeton qui s’échange à environ 84 % sous son plus haut historique.
⠀
Mais voici le paradoxe.
⠀
Stellar peut transférer davantage d’argent sans que les utilisateurs aient à détenir proportionnellement plus de XLM.
⠀
Les faibles coûts de transaction renforcent l’attrait du réseau.
⠀
Ils rendent aussi plus exigeante l’équation de capture de valeur du jeton.
⠀
$XLM est-il un investissement négligé dans les infrastructures financières mondiales ?
⠀
Stellar peut-il réussir alors que son jeton natif ne capture qu'une valeur économique relativement faible ?
⠀
Examinons les chiffres.
⠀
01 | QU'EST-CE QUE STELLAR ?
⠀
Stellar est une blockchain conçue pour prendre en charge l'émission d'actifs et les transferts financiers.
⠀
Son réseau peut transporter des représentations numériques de devises et d'autres actifs.
⠀
XLM, également appelé lumen, est son jeton natif.
⠀
Il prend en charge les frais de transaction et les soldes de compte minimum.
⠀
Les applications potentielles comprennent :
⠀
• Paiements transfrontaliers
• Transferts de stablecoins
• Fonds tokenisés
• Change de devises
• Demandes d'épargne et de prêt
• Services financiers programmables
⠀
La thèse d'investissement est que des infrastructures d'établissement accessibles peuvent attirer une activité financière durable.
⠀
La thèse du jeton nécessite une étape supplémentaire :
⠀
Cette activité doit créer une demande significative pour XLM.
⠀
02 | LES CHIFFRES QUI COMPTENT
⠀
Aperçu de la recherche du 16 novembre 2026 :
⠀
Prix XLM : ~0,1384 $
Capitalisation boursière : environ 4,9 milliards de dollars
FDV : ~6,92 milliards de dollars
Offre en circulation : ~35,408 milliards XLM
Offre totale : ~50,002 milliards de XLM
Approvisionnement en circulation / Approvisionnement total : ~70,8 %
Volume d'échanges sur 24 heures : environ 152,8 millions de dollars
Record absolu : environ 0,8756 $
Baisse par rapport au ATH : ~84,2 %.
⠀
FONDAMENTAUX DU RÉSEAU :
⠀
TVL DeFi : ~193,18 millions de dollars
Capitalisation boursière des stablecoins : environ 419,93 millions de dollars
Actifs sous gestion actifs pondérés en fonction des risques (RWA) suivis : environ 3,96 milliards de dollars
Volume DEX sur 24 heures : ~2,47 millions de dollars
Frais de chaîne 24h/24 : ~976 $.
⠀
Ces indicateurs mesurent différentes activités.
⠀
Il ne faut pas les additionner pour obtenir une mesure unique de la valeur du réseau.
⠀
03 | L'OPPORTUNITÉ DE PAIEMENT
⠀
Transférer de l'argent à l'international implique bien plus que l'envoi d'une transaction blockchain.
⠀
Les utilisateurs ont besoin de :
⠀
Accès fiable.
⠀
Liquidités entre les devises.
⠀
Prestataires de services conformes.
⠀
Et des moyens pratiques d'entrer et de sortir du réseau.
⠀
L'opportunité offerte par Stellar est de soutenir ces flux de travail financiers.
⠀
Cependant, un transfert libellé en stablecoin représente une demande pour ce stablecoin.
⠀
Cela crée une certaine demande de XLM via les exigences du réseau.
⠀
Cela ne signifie pas que la totalité du montant du transfert doit être achetée ou détenue en XLM.
⠀
Cette distinction est essentielle à l'analyse de l'investissement.
⠀
04 | L'OPPORTUNITÉ DE TOKENISATION
⠀
Le rapport d'Allium, réalisé en collaboration avec la Stellar Development Foundation, estime le marché des actifs tokenisés de Stellar à environ 4,12 milliards de dollars au 30 septembre 2026.
⠀
Elle affiche une croissance d'environ 6,1 fois par rapport à l'année précédente.
⠀
Cela confirme l'hypothèse selon laquelle Stellar héberge des actifs financiers significatifs.
⠀
Mais les soldes d'actifs tokenisés ne constituent pas des revenus XLM.
⠀
Ce ne sont pas des actifs détenus par les détenteurs de XLM.
⠀
Et ils n'établissent pas la fréquence des transactions de ces actifs.
⠀
Les différents tableaux de bord utilisent également des dates et des définitions différentes.
⠀
Le rapport de septembre et les actifs sous gestion pondérés en fonction des risques (RWA AUM) suivis aujourd'hui ne doivent pas être considérés comme des séries identiques.
⠀
Surveillez séparément l'émission, les transferts récurrents, la liquidité et l'utilisation des garanties.
⠀
05 | COMMENT XLM CAPTE LA DEMANDE
⠀
XLM possède des fonctions réseau concrètes.
⠀
Les frais sont payés en XLM.
⠀
Les comptes doivent également être soumis à des réserves minimales.
⠀
La réserve de base actuelle est de 0,5 XLM.
⠀
Un compte de base nécessite deux réserves de base, soit 1 XLM, avec des exigences supplémentaires pour les écritures comptables pertinentes.
⠀
Cela crée une demande fonctionnelle.
⠀
Mais les montants comptent.
⠀
Dix millions de comptes de base supplémentaires nécessiteraient environ 10 millions de XLM avant les écritures supplémentaires et autres ajustements.
⠀
Cela ne représente qu'environ 0,03 % de l'offre en circulation actuelle.
⠀
La croissance des comptes à elle seule ne constitue donc pas une contrainte d'offre importante.
⠀
06 | LA CONTRADICTION DES FAIBLES FRAIS
⠀
Les frais d'inclusion minimum actuels de Stellar sont de 100 stroops, soit l'équivalent de 0,00001 XLM.
⠀
Les coûts réels dépendent de la structure des transactions, de la congestion et des besoins en ressources des contrats intelligents.
⠀
À titre d'exemple :
⠀
Un million d'opérations classiques au tarif de base minimum consommerait seulement 10 XLM.
⠀
Au prix actuel, cela représente environ 1,38 $.
⠀
Ceci est une illustration des frais de base, et non une estimation des coûts totaux du réseau.
⠀
Cela explique les tensions économiques.
⠀
Un règlement à bas prix est un atout pour les clients.
⠀
Mais une activité aussi intense peut tout de même générer une demande de frais directs modeste.
⠀
Un réseau à fort volume d'activité ne devient pas automatiquement un réseau à fort chiffre d'affaires.
⠀
07 | LES FRAIS NE CONSTITUENT PAS UN REVENU DU TITULAIRE
⠀
DefiLlama attribue environ 976 $ à la fois aux frais de chaîne journaliers et aux revenus de chaîne journaliers.
⠀
Ces étiquettes ne signifient pas que les détenteurs de XLM reçoivent ce montant.
⠀
Stellar précise que les frais sont versés dans un fonds commun plutôt que d'être reversés à la Fondation ou aux validateurs du réseau.
⠀
Ses validateurs ne reçoivent aucune compensation financière pour l'approbation des transactions.
⠀
Il n'existe pas de dividende de frais proportionnel direct pour la simple détention de XLM.
⠀
De même, les frais de dossier font partie intégrante des modèles économiques des applications.
⠀
Ils ne devraient pas être automatiquement attribués au jeton natif.
⠀
L'activité du réseau, les revenus des applications et les rendements pour les détenteurs de titres sont des mesures distinctes.
⠀
08 | LA QUESTION DE L'OFFRE ET DE LA DISTRIBUTION
⠀
Stellar a mis fin à son mécanisme d'inflation en octobre 2019.
⠀
Sa documentation officielle indique qu'il existe environ 50 milliards de lumens et qu'aucun autre ne sera créé dans le cadre actuel.
⠀
Mais une offre totale fixe ne signifie pas une offre en circulation fixe.
⠀
Environ 14,59 milliards de XLM ne figurent pas dans le chiffre en circulation déclaré.
⠀
Cette période d'inactivité ne correspond pas à un déblocage prochain confirmé.
⠀
Le mandat de la Fondation décrit l'utilisation et la distribution de XLM pour développer l'écosystème, avec des rapports trimestriels sur l'utilisation.
⠀
Les distributions peuvent favoriser le développement et l'adoption.
⠀
Ils peuvent également augmenter l'approvisionnement en liquides.
⠀
Suivez les décaissements réels et le comportement des bénéficiaires plutôt que de supposer que chaque distribution se traduit par une vente immédiate.
⠀
09 | LE DÉFI DE LA CONCURRENCE
⠀
Stellar est en concurrence pour les paiements, l'émission d'actifs, la liquidité et l'attention des développeurs.
⠀
Ses alternatives incluent d'autres blockchains publiques et l'infrastructure financière conventionnelle.
⠀
Les variables concurrentielles comprennent :
⠀
• Fiabilité des transactions
• Coûts d'exploitation totaux
• Liquidités
• Distribution des portefeuilles
• Compatibilité réglementaire
• Accès aux contreparties financières
⠀
Des frais peu élevés ne suffisent probablement pas à eux seuls à différencier le produit.
⠀
Les actifs tokenisés présentent également des risques liés à l'émetteur et à la conservation.
⠀
Une blockchain peut traiter correctement un transfert même si l'actif sous-jacent dépend toujours de droits légaux et d'institutions hors chaîne.
⠀
Les investisseurs doivent évaluer les deux niveaux.
⠀
10 | LA QUESTION DE L'ÉVALUATION
⠀
Utilisation d'environ 35,408 milliards de XLM en circulation :
⠀
0,25 $ implique une capitalisation boursière d'environ 8,85 milliards de dollars.
⠀
0,50 $ implique environ 17,70 milliards de dollars.
⠀
1,00 $ implique environ 35,41 milliards de dollars.
⠀
2,00 $ impliquent environ 70,82 milliards de dollars.
⠀
Utilisation d'environ 50 milliards de XLM au total :
⠀
0,50 $ implique une valeur résiduelle disponible d'environ 25 milliards de dollars.
⠀
1,00 $ implique environ 50 milliards de dollars.
⠀
2,00 $ impliquent environ 100 milliards de dollars.
⠀
Il s'agit d'illustrations d'évaluation, et non d'objectifs de prix.
⠀
En annualisant les frais journaliers de 976 $ pour la chaîne, on obtient environ 356 000 $.
⠀
Il s'agit d'un instantané limité, et non d'une prévision ou d'une mesure des résultats de l'entreprise.
⠀
Cela montre pourquoi l'activité actuelle de facturation directe ne peut pas, à elle seule, expliquer une valorisation de plusieurs milliards de dollars.
⠀
Les investisseurs anticipent une demande future plus importante en matière d'utilité et de monnaie.
⠀
11 | L'AFFAIRE DU TAUREAU ET DE L'OURS
⠀
L'ARGUMENT BULL :
⠀
Les paiements en stablecoins se développent.
⠀
Les actifs tokenisés attirent une activité financière récurrente.
⠀
Les demandes augmentent la liquidité.
⠀
De plus en plus d'entreprises maintiennent des soldes opérationnels en XLM.
⠀
Et la demande supplémentaire absorbe l'offre en circulation additionnelle.
⠀
L'AFFAIRE DE L'OURS :
⠀
L'activité liée aux stablecoins et aux actifs crée une demande limitée pour les jetons natifs.
⠀
Les faibles frais limitent la capture directe de valeur.
⠀
Les concurrents offrent une distribution ou une liquidité plus performantes.
⠀
Les distributions des fondations augmentent l'offre disponible.
⠀
Et les annonces concernant l'adoption de ces mesures dépassent les avantages économiques mesurables pour les détenteurs.
⠀
Le succès de Stellar et les performances d'investissement de XLM peuvent diverger.
⠀
Cette possibilité doit être placée au cœur de l'analyse.
⠀
12 | LE VERDICT FINAL
⠀
Stellar repose sur une thèse crédible en matière d'infrastructure financière.
⠀
Il prend en charge les soldes significatifs de stablecoins et les actifs tokenisés.
⠀
XLM présente également une réelle utilité grâce aux frais et aux réserves des comptes.
⠀
Mais une utilité réelle ne justifie pas automatiquement une quelconque évaluation.
⠀
La question centrale est de savoir si la croissance du réseau crée une demande XLM suffisamment importante et persistante.
⠀
Surveillez l'activité des paiements récurrents.
⠀
Surveillez la liquidité des actifs et l'utilisation des applications.
⠀
Surveillez les soldes opérationnels XLM.
⠀
Et surveillez la croissance de l'offre en circulation.
⠀
Une baisse de 84 % ne constitue pas une sous-évaluation.
⠀
Des milliards d'actifs tokenisés ne signifient pas des milliards de dollars de demande pour le token natif.
⠀
L'intérêt d'investir dans XLM se renforce lorsque son adoption crée une demande mesurable de jetons au-delà des exigences minimales de transaction.
⠀
Mettez cette analyse en favoris avant la prochaine rotation des paiements et de la tokenisation.
⠀
Quelle est la thèse de règlement à long terme la plus solide ?
⠀
$XLM, $XRP ou $ALGO ?
⠀
N'hésitez pas à partager votre avis ci-dessous.