

Xapo s’est d’abord fait connaître grâce à son coffre-fort.
En 2013, l’entrepreneur argentin Wences Casares a fondé Xapo pour assurer la garde de bitcoins. Selon des informations publiées, Xapo conservait les clés privées de ses clients dans une ancienne forteresse militaire située dans les Alpes suisses, un bunker souterrain creusé dans le granit, et disposait d’installations de sauvegarde sur plusieurs continents. Cette histoire a fait de Xapo l’un des dépositaires les plus célèbres des débuts du bitcoin.
En 2019, Xapo a vendu ses activités de conservation institutionnelle à Coinbase pour 55 millions de dollars (chapitre 3). Après la vente, Xapo a fermé ses activités en Suisse et aux États-Unis, transféré son siège à Gibraltar et obtenu une licence bancaire locale, devenant une banque bitcoin exclusivement destinée aux particuliers. Le média financier suisse finews a ensuite publié un article intitulé « Comment la Suisse a perdu une banque bitcoin ».
Cette histoire est presque un condensé des fusions-acquisitions dans le secteur des cryptomonnaies en Europe : la Suisse a vu naître de nombreuses entreprises de qualité, mais la plupart ont fini par être vendues à d’autres acteurs.
Ce chapitre porte sur l’Europe. Celle-ci joue deux rôles dans les fusions-acquisitions du secteur crypto : la Suisse est le berceau des cibles, et le MiCA de l’UE est un passeport.
La Suisse : une fabrique de cibles
En repassant les opérations évoquées dans ce livre, on constate une tendance : beaucoup de cibles clés sont originaires de Suisse.
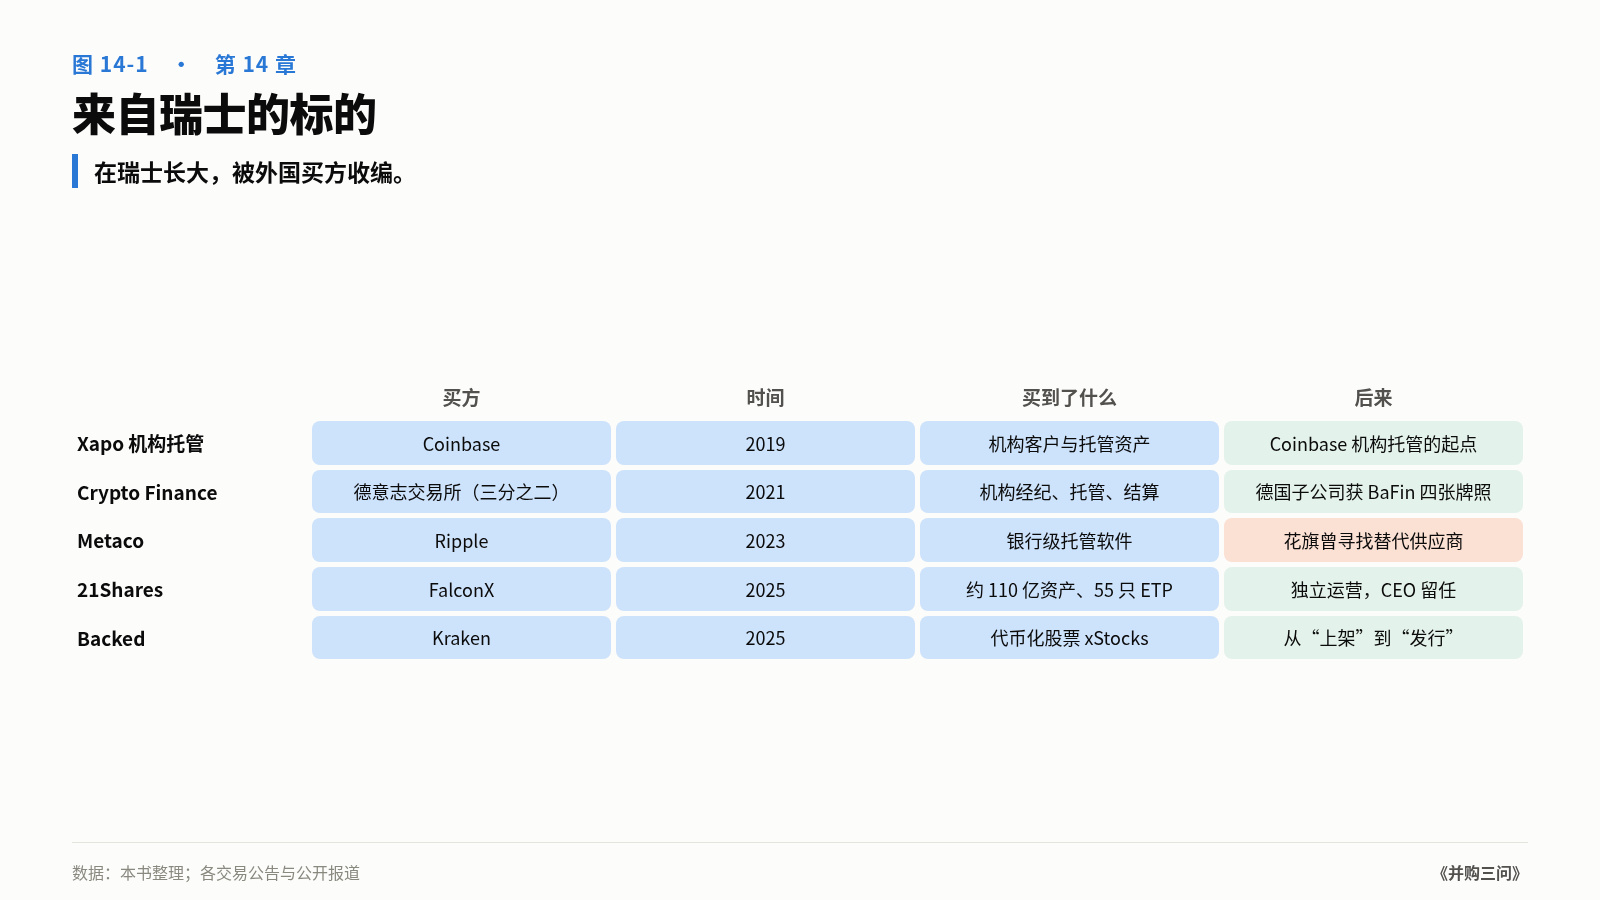
Conservation institutionnelle de Xapo (2019, racheté par Coinbase) : le point de départ de la conservation institutionnelle ;
Metaco (2023, racheté par Ripple, 250 millions de dollars) : logiciel de conservation de niveau bancaire, avec parmi ses clients Citi, BNP Paribas et Société Générale (chapitre 3) ;
Crypto Finance (2021, Deutsche Börse acquiert deux tiers du capital) : courtage, conservation et règlement de crypto-actifs pour les clients institutionnels ;
21Shares (2025, racheté par FalconX) : l’un des principaux émetteurs d’ETP crypto au monde ;
Backed (2025, racheté par Kraken) : émetteur des actions tokenisées xStocks (chapitres 9 et 12).
Pourquoi la Suisse ?
Premièrement, la réglementation est arrivée tôt. En 2018, l’Autorité fédérale de surveillance des marchés financiers (FINMA) a publié des lignes directrices sur l’émission de jetons, donnant ainsi plusieurs années avant la plupart des pays une réponse à la question « quel est le statut juridique des activités crypto ? ». Le canton de Zoug, surnommé la « Crypto Valley », accueille de nombreuses sociétés crypto et fondations.
Deuxièmement, les infrastructures financières sont bien établies. La Suisse dispose de banques privées et d’activités de conservation parmi les meilleures au monde, et sait comment conserver les actifs de clients fortunés et d’institutions. Le coffre-fort de Xapo et le logiciel de conservation bancaire de Metaco sont le prolongement de cette tradition.
Troisièmement, le marché national est trop petit. La Suisse compte moins de 9 millions d’habitants. Pour se développer, une société crypto suisse doit servir une clientèle mondiale. Lorsqu’elle atteint une certaine taille, la voie la plus naturelle consiste à se vendre à un acheteur disposant d’une capacité de distribution mondiale : une plateforme d’échange américaine, une société d’infrastructure crypto ou un groupe boursier européen.
Les sociétés crypto suisses ont donc un destin commun : elles grandissent en Suisse, puis sont intégrées par des acheteurs étrangers. Si l’on applique les trois questions, la plupart répondent bien à la deuxième : leur technologie est solide, leur clientèle est institutionnelle et leur historique de conformité est complet. Ce sont des actifs qui « survivent au départ de leurs fondateurs ». L’acheteur, lui, doit leur apporter les synergies nécessaires.
Deutsche Börse : celle qui a réussi la première vague
Comme expliqué au chapitre 8, la plupart des acteurs traditionnels entrés sur le marché lors de la vague de 2021 ont échoué : Cboe a déprécié 460 millions de dollars et Mastercard a arrêté le produit phare de CipherTrace. Mais la même année, un groupe boursier européen a réalisé une opération dont l’issue a été différente.
En 2021, le groupe Deutsche Börse a annoncé l’acquisition d’une participation majoritaire de deux tiers dans la société suisse Crypto Finance. Selon les informations publiées, l’investissement se situait dans la « moyenne des centaines de millions de francs suisses », soit plusieurs centaines de millions. Le fondateur de Crypto Finance, Jan Brzezek, et l’équipe de direction ont conservé une part considérable du capital et poursuivi leurs activités.
Vers février 2024, la filiale allemande de Crypto Finance a obtenu quatre licences auprès de l’Autorité fédérale allemande de supervision financière (BaFin), couvrant les activités réglementées de négociation, de règlement et de conservation d’actifs numériques. À cette époque, Deutsche Börse préparait le lancement de sa propre plateforme de négociation d’actifs numériques.
Pourquoi l’opération de Deutsche Börse, réalisée elle aussi au sommet du marché en 2021, n’a-t-elle pas connu le même sort que celle de Cboe ? Plusieurs différences apparaissent dans sa structure :
Acquisition par étapes : Deutsche Börse n’a acheté que deux tiers du capital et la direction a conservé sa participation. Cela a réduit le montant versé en une seule fois et aligné les intérêts de l’équipe fondatrice sur les performances à long terme de l’entreprise ;
L’acquisition portait sur des activités institutionnelles : Crypto Finance propose du courtage, de la conservation et du règlement pour les clients institutionnels, des activités similaires aux services post-marché de Deutsche Börse (règlement, conservation). C’est une pièce qui s’intègre au cœur de métier, pas une nouvelle activité montée de toutes pièces ;
La voie réglementaire est claire : après l’acquisition, Crypto Finance demande une licence locale en Allemagne afin de préparer le terrain aux activités du groupe dans les actifs numériques.
Cela correspond presque exactement aux caractéristiques de la « deuxième vague » résumées au chapitre 8, sauf que cette opération a eu lieu pendant la première vague. Le moment était mal choisi, mais les actifs et les synergies étaient bons : l’issue a donc été différente.
Gestion d’actifs : intégration d’émetteurs d’ETP
L’un des segments les plus avancés de l’Europe dans le secteur des cryptomonnaies est celui des produits négociés en bourse (ETP). Bien avant que les États-Unis n’approuvent les ETF Bitcoin au comptant en 2024, les investisseurs européens pouvaient déjà acheter des ETP adossés au Bitcoin sur les places boursières suisses, allemandes et suédoises. L’Europe a ainsi vu émerger plusieurs émetteurs spécialisés d’ETP crypto.
Après 2024, ces émetteurs ont commencé à être rachetés ou à partir aux États-Unis.
FalconX acquiert 21Shares (annonce en octobre 2025). FalconX est un courtier principal américain spécialisé dans les cryptomonnaies ; 21Shares est un émetteur d’ETP basé en Suisse qui, selon les informations publiées, gère environ 11 milliards de dollars d’actifs et compte 55 produits cotés dans le monde. Le prix n’a pas été divulgué. Une fois l’opération conclue, 21Shares continuera d’exercer ses activités de manière indépendante et son PDG, Russell Barlow, restera en poste.
La logique de cette opération est claire : FalconX sert des clients institutionnels qui négocient, tandis que 21Shares dispose déjà de produits d’investissement. En acquérant un émetteur de produits, le courtier principal élargit son offre : il ne se contente plus d’aider les institutions à négocier, il leur fournit aussi des produits dans lesquels investir.
Les deux étapes de CoinShares. CoinShares est l’un des plus grands émetteurs d’ETP crypto d’Europe. Selon les informations publiées, il détient environ 34 % du marché européen et gère quelque 10 milliards de dollars d’actifs. Son approche est différente : en 2024, il a d’abord acquis le fonds américain Valkyrie, ce qui lui a ouvert les portes du marché des ETF aux États-Unis ; puis, en septembre 2025, il a annoncé son introduction au Nasdaq, aux États-Unis, par le biais d’une fusion avec la SPAC Vine Hill. La valorisation pré-investissement de CoinShares dans le cadre de l’opération s’élevait à environ 1,2 milliard de dollars.
Ces deux opérations vont dans des directions opposées, mais reposent sur la même logique : les émetteurs européens d’ETP ont une longueur d’avance sur les produits, mais le plus grand réservoir de capitaux se trouve aux États-Unis. Soit ils sont rachetés par un acheteur américain, soit ils partent eux-mêmes aux États-Unis.
MiCA : un passeport qui rend les licences moins coûteuses
Le 30 décembre 2024, le règlement de l’UE sur les marchés de crypto-actifs (MiCA) est pleinement entré en vigueur pour les prestataires de services sur crypto-actifs. Le chapitre 7 a abordé ses effets sur la valeur des licences : une licence CASP (prestataire de services sur crypto-actifs) obtenue dans n’importe quel État membre de l’UE permet d’exercer dans les 30 pays de l’Espace économique européen.
Cette évolution a trois conséquences directes pour le marché des fusions-acquisitions.
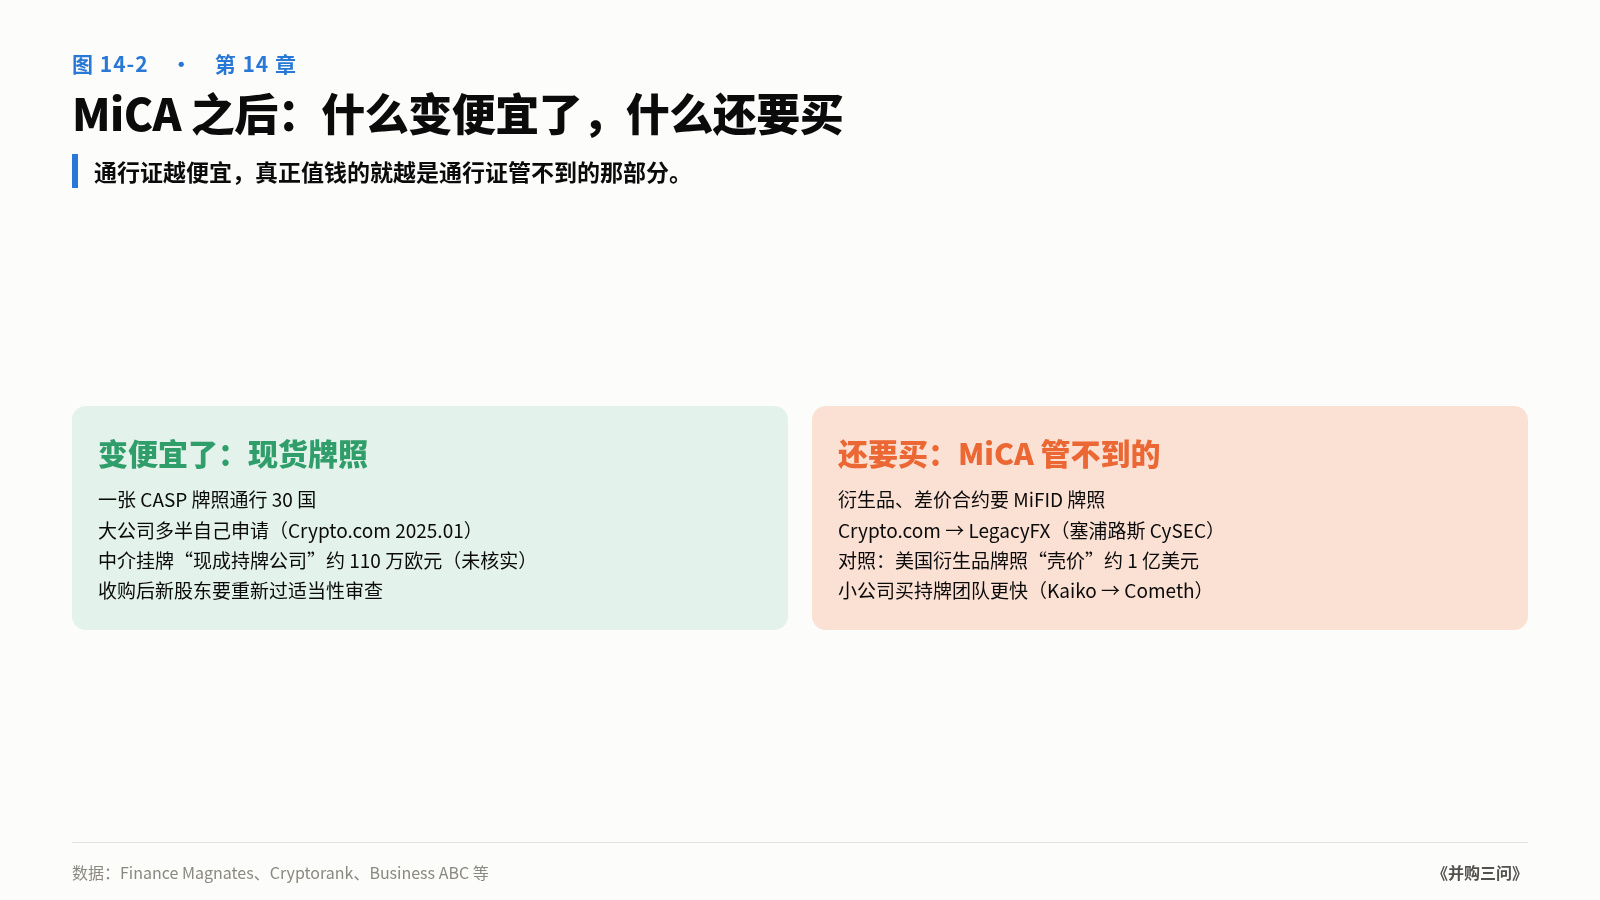
Premièrement, la licence MiCA elle-même a perdu de sa valeur. Puisque toute entreprise admissible peut en faire la demande conformément aux règles, la prime de rareté associée à une licence MiCA est faible. Des sociétés intermédiaires proposent même publiquement à la vente des « sociétés déjà titulaires d’une licence MiCA », certaines pour environ 1,1 million d’euros (il s’agit d’un prix promotionnel proposé par un intermédiaire, qui n’a pas été vérifié). À titre de comparaison, le chapitre 4 indiquait que le « prix d’une coquille » pour une licence américaine sur les produits dérivés était d’environ 100 millions de dollars.
Deuxièmement, l’acquisition d’une société agréée implique un nouvel examen. Avec MiCA, le rachat d’une société titulaire d’une licence ne se résume pas à un transfert de participation. Selon les règles, le nouvel actionnaire de contrôle doit en informer préalablement l’autorité de régulation, qui réévalue l’honorabilité et la compétence du nouvel actionnaire et de la direction, et qui a le droit de s’y opposer. Une partie du temps gagné en achetant une coquille peut être perdue lors du nouvel examen.
Troisièmement, les licences vraiment rares sont celles qui ne relèvent pas de MiCA. MiCA couvre les transactions au comptant en crypto-actifs, la conservation, l’émission de stablecoins, entre autres, mais pas les produits dérivés. Pour proposer des contrats sur différence (CFD) ou des contrats à terme sur crypto-actifs en Europe, il faut toujours une licence MiFID relevant de la finance traditionnelle.
La démarche de Crypto[.]com illustre bien ce point. En janvier 2025, l’entreprise a obtenu une licence MiCA, qui l’autorise à proposer des services crypto dans toute l’Europe. Elle a ensuite acquis LegacyFX, un courtier chypriote réglementé par la CySEC, afin d’obtenir une autorisation MiFID et de proposer des contrats sur différence. Elle a demandé elle-même sa licence MiCA et a acheté sa licence MiFID.
Cela confirme précisément la conclusion du chapitre 4 : sur les marchés fortement réglementés, les licences sur les produits dérivés s’obtiennent essentiellement par acquisition. MiCA a abaissé la barre pour les licences au comptant, mais pas pour celles portant sur les produits dérivés.
Émission de stablecoins : la licence d’établissement de monnaie électronique, le véritable actif à acheter
MiCA prévoit une catégorie de licences bien plus difficile à obtenir qu’une licence CASP : l’autorisation d’émettre des stablecoins. Selon MiCA, pour émettre dans l’UE un stablecoin indexé sur une monnaie fiduciaire unique, l’émetteur doit être un établissement de monnaie électronique (EMI) agréé ou un établissement de crédit.
Paxos, émetteur américain de stablecoins, a choisi d’en acquérir directement une. Le 19 novembre 2024, l’entreprise a annoncé le rachat de l’établissement de monnaie électronique finlandais Membrane Finance, finalisé le 4 février 2025. Membrane émet le stablecoin en euros EUROe, et sa licence finlandaise d’établissement de monnaie électronique est reconnue dans 30 pays européens. Paxos est ainsi devenu un établissement de monnaie électronique agréé dans l’UE, autorisé à émettre des stablecoins conformes à MiCA.
Cela confirme une fois de plus les tendances évoquées aux chapitres 4 et 7 : plus le passeport est facile à obtenir, moins la licence coûte cher ; plus les exigences sont strictes, plus il faut acheter la licence. Une licence CASP peut être demandée directement, tandis que les licences d’établissement de monnaie électronique pour émettre des stablecoins et les licences MiFID pour les produits dérivés s’obtiennent plus souvent par acquisition.
Une autre raison d’acheter une société titulaire d’une licence MiCA
Certaines entreprises acquièrent aussi des sociétés pour obtenir une licence MiCA, mais il s’agit généralement de petites entreprises, et elles n’achètent pas uniquement la licence.
En mai 2026, selon les informations publiées, la société de données crypto Kaiko a acquis Cometh, une société française d’infrastructure DeFi, et obtenu par la même occasion sa licence CASP. Pour une entreprise de données, demander une licence MiCA depuis le début et mettre en place une équipe chargée de la conformité coûte cher et prend du temps ; acquérir une petite société déjà agréée et dont les activités sont complémentaires est une solution plus rapide.
Ces opérations sont toutes de petite envergure et leur prix est rarement divulgué. Elles montrent que la valeur d’une licence MiCA dépend surtout du temps qu’il faudrait pour l’obtenir soi-même. Pour les grandes entreprises, mieux vaut souvent faire la demande directement ; pour les petites, il est plus avantageux d’acheter une équipe déjà titulaire d’une licence.
Robinhood et Bitstamp : un exemple transatlantique
Le chapitre 7 a abordé l’acquisition de Bitstamp par Robinhood. Du point de vue européen, cette opération revêt une autre importance.
Bitstamp est l’une des plus anciennes plateformes d’échange d’Europe. Fondée en Slovénie en 2011, elle a ensuite établi ses activités européennes au Luxembourg, où elle détient une licence d’établissement de paiement. Après l’entrée en vigueur de MiCA, elle a également obtenu une licence CASP. En l’acquérant, Robinhood a mis la main en une seule fois sur des agréments réglementaires européens, une clientèle institutionnelle européenne et une plateforme d’échange en activité depuis plus de dix ans.
Pour une entreprise américaine qui souhaite s’implanter en Europe, cette solution est bien plus rapide que de déposer une demande dans chaque pays. Pour NXMH, l’actionnaire sud-coréen historique de Bitstamp, il s’agissait d’une sortie. Selon les informations publiées, la société mère de NXMH, NXC, a ensuite vendu environ 92 % de la plateforme d’échange sud-coréenne Korbit à une société affiliée au groupe de courtage sud-coréen Mirae Asset. L’opération, annoncée en février 2026 pour un montant d’environ 133,5 milliards de wons, doit encore être approuvée par la Commission sud-coréenne des pratiques commerciales loyales. NXC s’est ainsi pratiquement retirée du secteur des plateformes d’échange de cryptomonnaies.
Les tendances européennes
En prenant ce chapitre dans son ensemble, trois tendances se dégagent des fusions-acquisitions dans le secteur crypto en Europe :
Premièrement, la Suisse crée les cibles et les acheteurs étrangers les intègrent. Les sociétés crypto suisses disposent d’une solide expertise technique, de clients de qualité et d’un historique de conformité complet, mais leur marché national est petit. La plupart finissent donc par être acquises par des acheteurs américains ou allemands.
Deuxièmement, MiCA rend les licences au comptant moins coûteuses, tandis que les licences sur les produits dérivés continuent de s’acheter. Ce passeport unique abaisse les barrières à l’entrée pour les activités au comptant et réduit la prime de rareté des licences correspondantes. Les entreprises qui souhaitent proposer des produits dérivés doivent toujours acheter une licence MiFID.
Troisièmement, l’avantage des produits européens dépend du réservoir de capitaux américain. Les émetteurs européens d’ETP ont eu plusieurs années d’avance en matière de produits, mais pour se développer, ils doivent soit être rachetés par un acheteur américain, soit s’introduire eux-mêmes en bourse aux États-Unis.
Si vous réalisez une opération crypto en Europe
Commencez par calculer le temps qu’il vous faudrait pour obtenir une licence MiCA. Si vous disposez d’une équipe chargée de la conformité, il est souvent plus avantageux de faire vous-même la demande que d’acheter une coquille ; l’acquisition implique aussi un examen de l’honorabilité et de la compétence du nouvel actionnaire.
Planifiez séparément les activités sur les produits dérivés. MiCA ne les couvre pas et les licences MiFID restent rares : il vaut la peine d’investir pour en acquérir une.
Pour une cible suisse, examinez les actifs ; l’acheteur doit apporter les synergies. La plupart des sociétés suisses répondent correctement à la deuxième question ; la réussite de l’opération dépend de votre capacité à leur donner accès à un réseau de distribution mondial.
Envisagez une acquisition par étapes. La méthode de Deutsche Börse, qui n’a acheté que deux tiers du capital et a laissé la direction conserver des parts, permet de maîtriser les risques même au sommet du marché.
Les activités européennes d’ETP et de gestion d’actifs doivent être évaluées dans le contexte du marché américain. C’est là que se trouve leur potentiel de croissance.
La conclusion de ce chapitre tient en une phrase : dans les fusions-acquisitions crypto en Europe, la Suisse crée les cibles et MiCA délivre le passeport ; plus ce passeport est facile à obtenir, plus la véritable valeur réside dans ce qu’il ne couvre pas.
Sources des données du chapitre
Le coffre-fort suisse de Xapo et son transfert à Gibraltar : finews, The National, Decrypt (licence bancaire à Gibraltar)
Deutsche Börse/Crypto Finance : communiqué de Deutsche Börse, crypto[.]news (deux tiers, plusieurs centaines de millions de francs suisses) ; quatre licences de la BaFin : Cointelegraph
FalconX/21Shares (environ 11 milliards d’actifs, 55 produits, PDG maintenu en poste) : communiqué de FalconX, ETF[.]com, Blockworks
CoinShares/Vine Hill (valorisation pré-investissement de 1,2 milliard, environ 10 milliards d’actifs, part européenne d’environ 34 %) : The Block
Crypto[.]com/LegacyFX : Finance Magnates ; Kaiko/Cometh : Cryptorank ; obligation de réexamen lors de l’acquisition d’une société agréée : Business ABC
Obtention par Bitstamp d’une licence CASP : The Paypers
Acquisition d’environ 92 % de Korbit par Mirae Asset : Cointelegraph, Ledger Insights
Paxos/Membrane Finance : communiqué de Paxos (finalisation), The Block
Note sur les données : le prix d’environ 1,1 million d’euros pour une « société déjà titulaire d’une licence MiCA » provient d’une page promotionnelle d’un intermédiaire ; le texte précise qu’il n’a pas été vérifié. Le texte ne donne pas les modalités précises de l’acquisition de Valkyrie par CoinShares et n’indique pas si la fusion avec Vine Hill a été finalisée. La publication par la FINMA de lignes directrices sur l’émission de jetons en 2018 est un fait d’intérêt public.
—
Cet article est le chapitre 14 (sur 16) de la publication en feuilleton de mon nouveau livre, (Trois questions sur les fusions-acquisitions). Un chapitre est publié chaque jour.
Auteur : Wang Xiaoming (Lotus bleu)