
Rapport quotidien sur les marchés des contrats|16/11 : le rebond s’accompagne d’un recul de l’intérêt ouvert
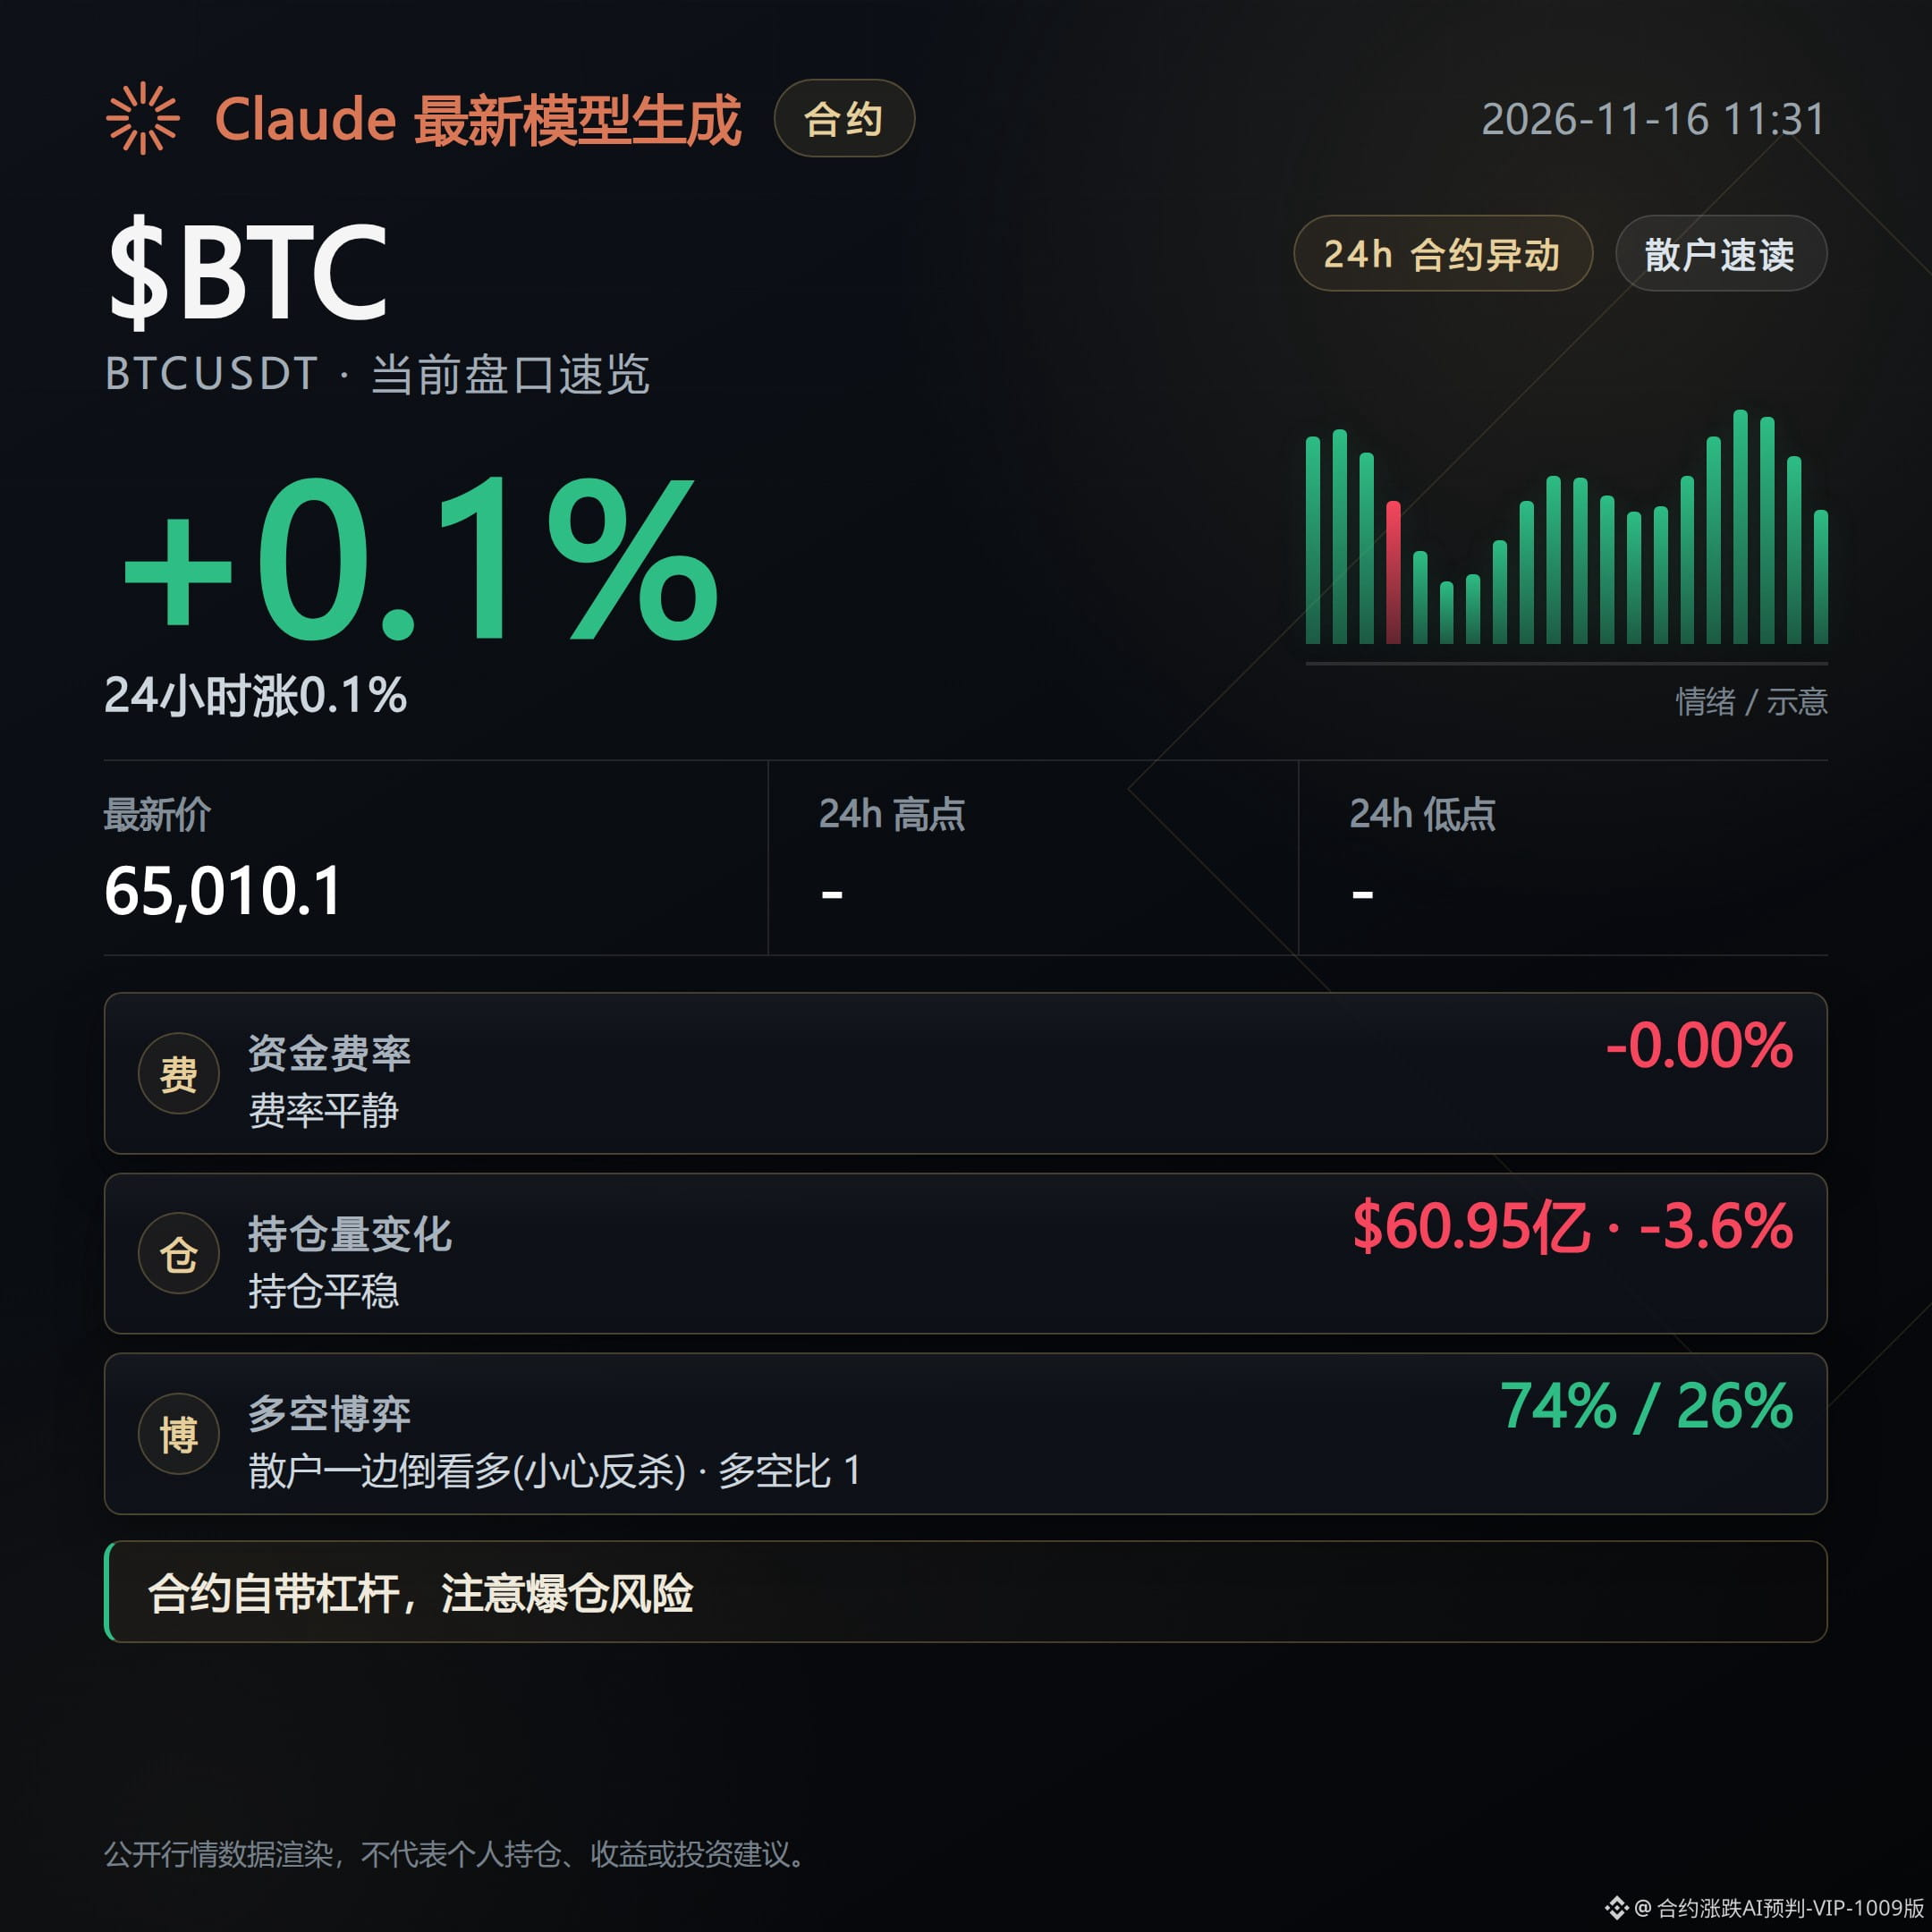
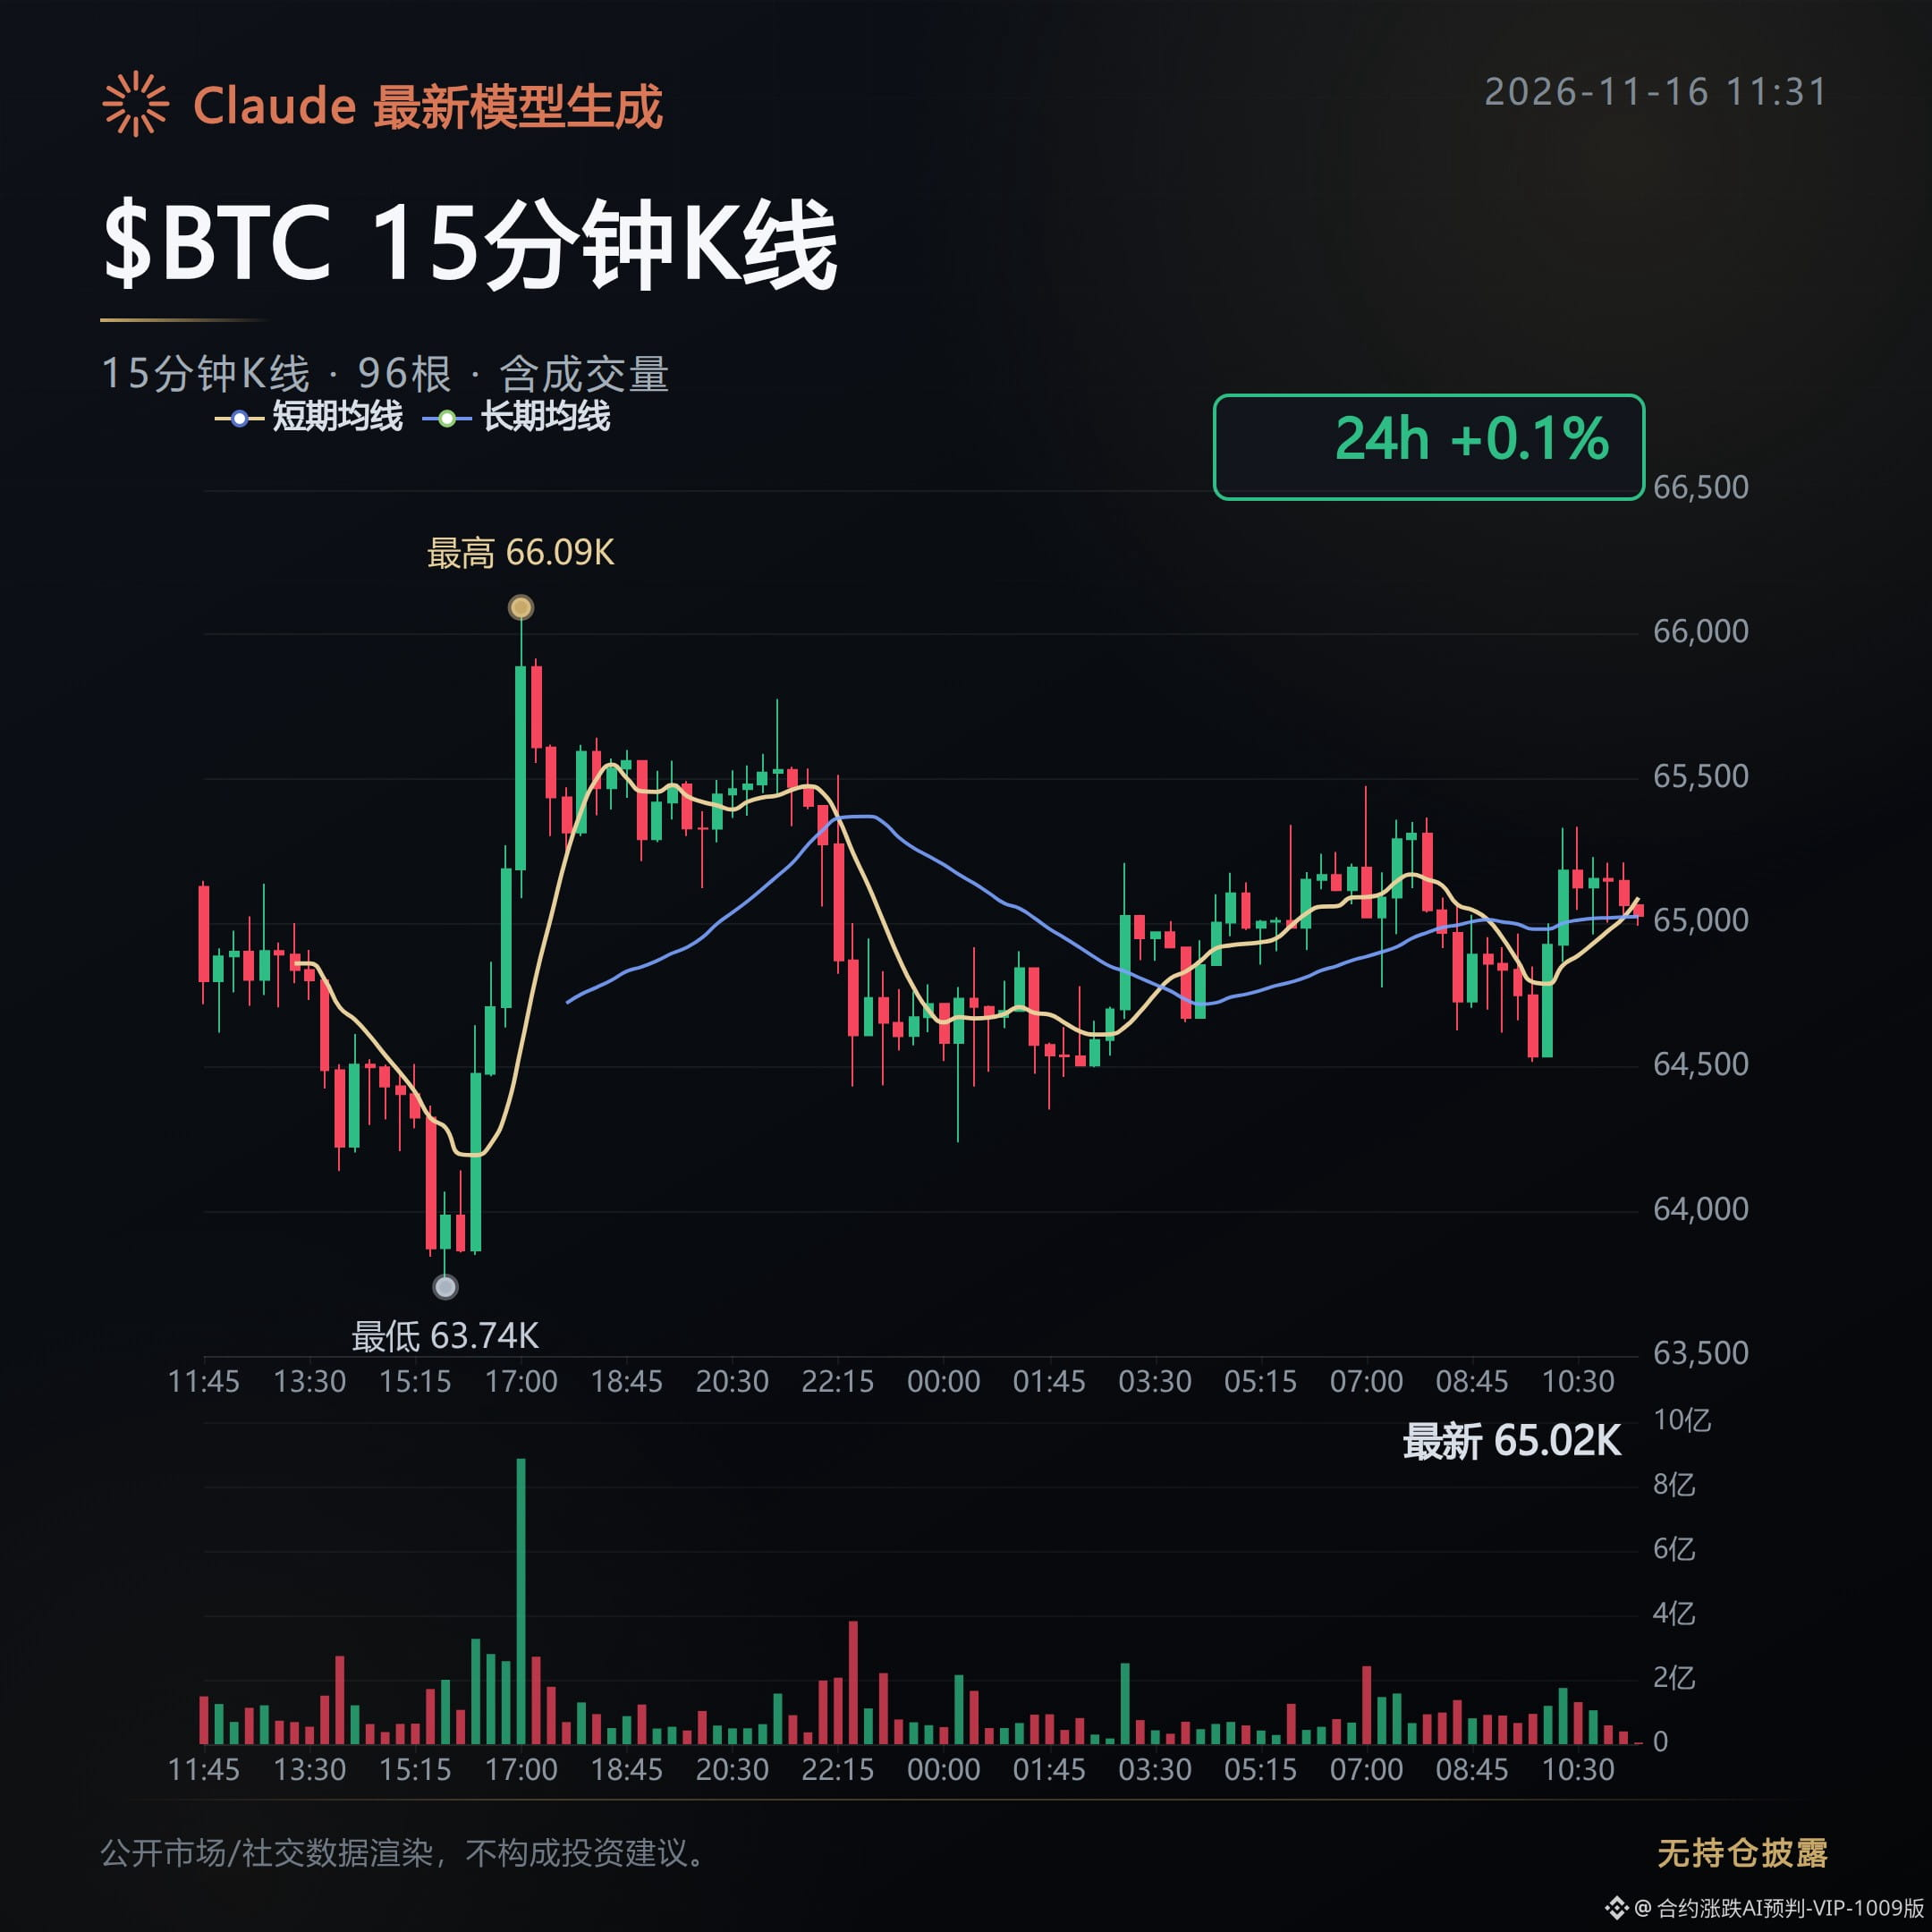
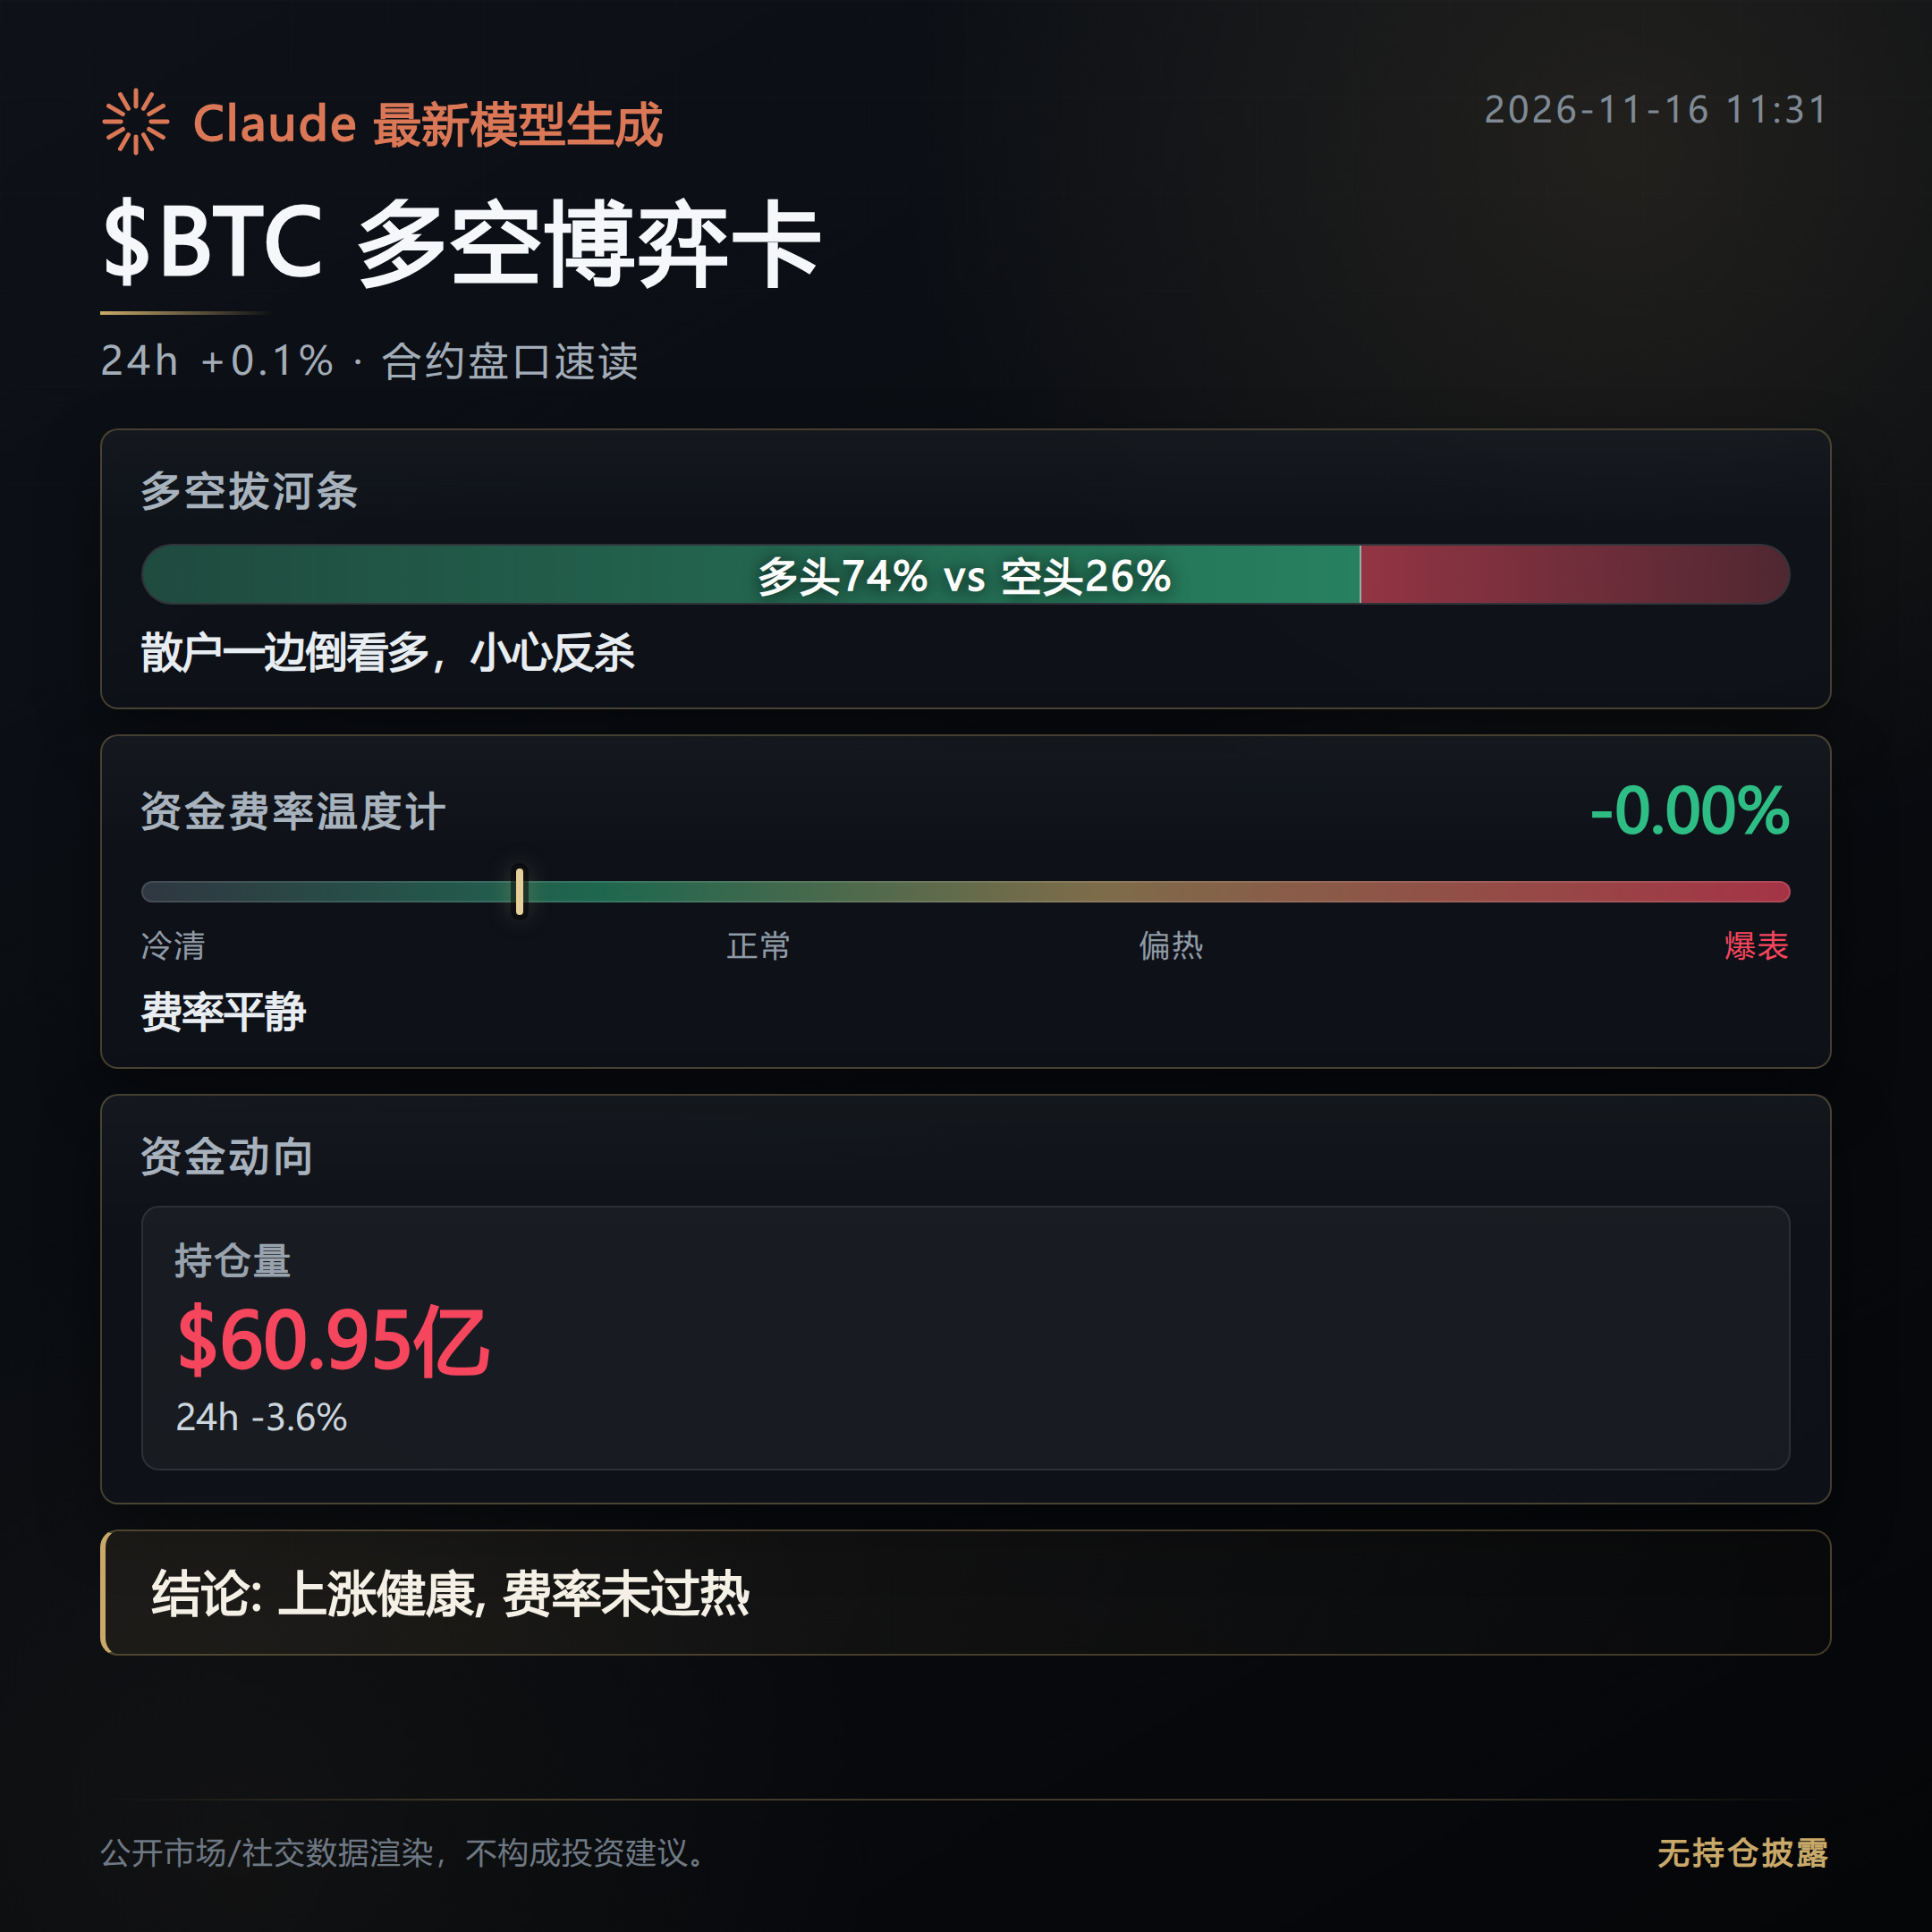
À la mi-journée, la divergence la plus marquée concerne le $BTC : son prix de référence s’établit à 65 010,1 dollars, en hausse de seulement 0,06 %. Le ratio entre achats et ventes agressifs grimpe à 1,11, tandis que l’intérêt ouvert sur les contrats tombe à 6,095 milliards de dollars, soit une variation de -3,6 %.
Les acheteurs dominent momentanément, mais aucune nouvelle position ne vient renforcer cette tendance. Cela ressemble davantage à des rachats après des liquidations qu’à une nouvelle expansion de l’effet de levier.
Ce scénario ne serait invalidé que si l’intérêt ouvert repartait à la hausse et que le ratio entre achats et ventes agressifs restait supérieur à 1.
Auparavant, le cours avait plongé jusqu’à environ 62 000 dollars, tandis que les liquidations sur l’ensemble du marché avaient atteint environ 2 milliards de dollars en 24 heures. Dans le même temps, les ETF américains au comptant sur le bitcoin ont enregistré des sorties de capitaux pendant sept jours consécutifs, pour un cumul d’environ 2,1 milliards de dollars en novembre. Les investisseurs américains sont également présentés comme les principaux vendeurs.
L’indice de peur et d’avidité n’est qu’à 10 : le sentiment se trouve en zone de peur extrême, mais les rachats sur le marché au comptant restent un plafond solide pour le rebond.
Il faudra que les flux des fonds redeviennent positifs et que la pression vendeuse des investisseurs américains s’atténue pour que l’effet négatif du marché au comptant soit réellement réfuté.
À la mi-journée, les prix reflètent surtout des rachats sur les principales cryptomonnaies après les liquidations ; les contrats à forte élasticité n’ont pas encore reçu la confirmation des capitaux du marché au comptant.
L’effet de levier est tendu des deux côtés : le taux de financement du $BTC est de -0,0015 %, alors que la proportion de comptes longs atteint 74 %. Lorsque le $SOL progresse de 0,85 %, son taux de financement tombe à -0,0141 %, ce qui alourdit davantage les frais des positions courtes.
Le premier cas traduit une forte concentration des positions longues ; le second, une accumulation des coûts pour les positions courtes. Les pressions dans les deux sens peuvent s’amplifier.
Si le ratio entre achats et ventes agressifs repasse sous 1 et que l’intérêt ouvert remonte, il faudra d’abord se prémunir contre une liquidation forcée des positions longues. Si le $SOL reste solide et que son taux de financement négatif continue de s’accentuer, le risque de rachats de positions courtes n’est pas écarté.
Ce contenu a été généré avec l’aide de Claude Fable 5 et est fourni à titre informatif uniquement. Veuillez procéder à vos propres vérifications.
À la mi-journée, la divergence la plus marquée concerne le $BTC : son prix de référence s’établit à 65 010,1 dollars, en hausse de seulement 0,06 %. Le ratio entre achats et ventes agressifs grimpe à 1,11, tandis que l’intérêt ouvert sur les contrats tombe à 6,095 milliards de dollars, soit une variation de -3,6 %.
Les acheteurs dominent momentanément, mais aucune nouvelle position ne vient renforcer cette tendance. Cela ressemble davantage à des rachats après des liquidations qu’à une nouvelle expansion de l’effet de levier.
Ce scénario ne serait invalidé que si l’intérêt ouvert repartait à la hausse et que le ratio entre achats et ventes agressifs restait supérieur à 1.
Auparavant, le cours avait plongé jusqu’à environ 62 000 dollars, tandis que les liquidations sur l’ensemble du marché avaient atteint environ 2 milliards de dollars en 24 heures. Dans le même temps, les ETF américains au comptant sur le bitcoin ont enregistré des sorties de capitaux pendant sept jours consécutifs, pour un cumul d’environ 2,1 milliards de dollars en novembre. Les investisseurs américains sont également présentés comme les principaux vendeurs.
L’indice de peur et d’avidité n’est qu’à 10 : le sentiment se trouve en zone de peur extrême, mais les rachats sur le marché au comptant restent un plafond solide pour le rebond.
Il faudra que les flux des fonds redeviennent positifs et que la pression vendeuse des investisseurs américains s’atténue pour que l’effet négatif du marché au comptant soit réellement réfuté.
À la mi-journée, les prix reflètent surtout des rachats sur les principales cryptomonnaies après les liquidations ; les contrats à forte élasticité n’ont pas encore reçu la confirmation des capitaux du marché au comptant.
L’effet de levier est tendu des deux côtés : le taux de financement du $BTC est de -0,0015 %, alors que la proportion de comptes longs atteint 74 %. Lorsque le $SOL progresse de 0,85 %, son taux de financement tombe à -0,0141 %, ce qui alourdit davantage les frais des positions courtes.
Le premier cas traduit une forte concentration des positions longues ; le second, une accumulation des coûts pour les positions courtes. Les pressions dans les deux sens peuvent s’amplifier.
Si le ratio entre achats et ventes agressifs repasse sous 1 et que l’intérêt ouvert remonte, il faudra d’abord se prémunir contre une liquidation forcée des positions longues. Si le $SOL reste solide et que son taux de financement négatif continue de s’accentuer, le risque de rachats de positions courtes n’est pas écarté.
Ce contenu a été généré avec l’aide de Claude Fable 5 et est fourni à titre informatif uniquement. Veuillez procéder à vos propres vérifications.