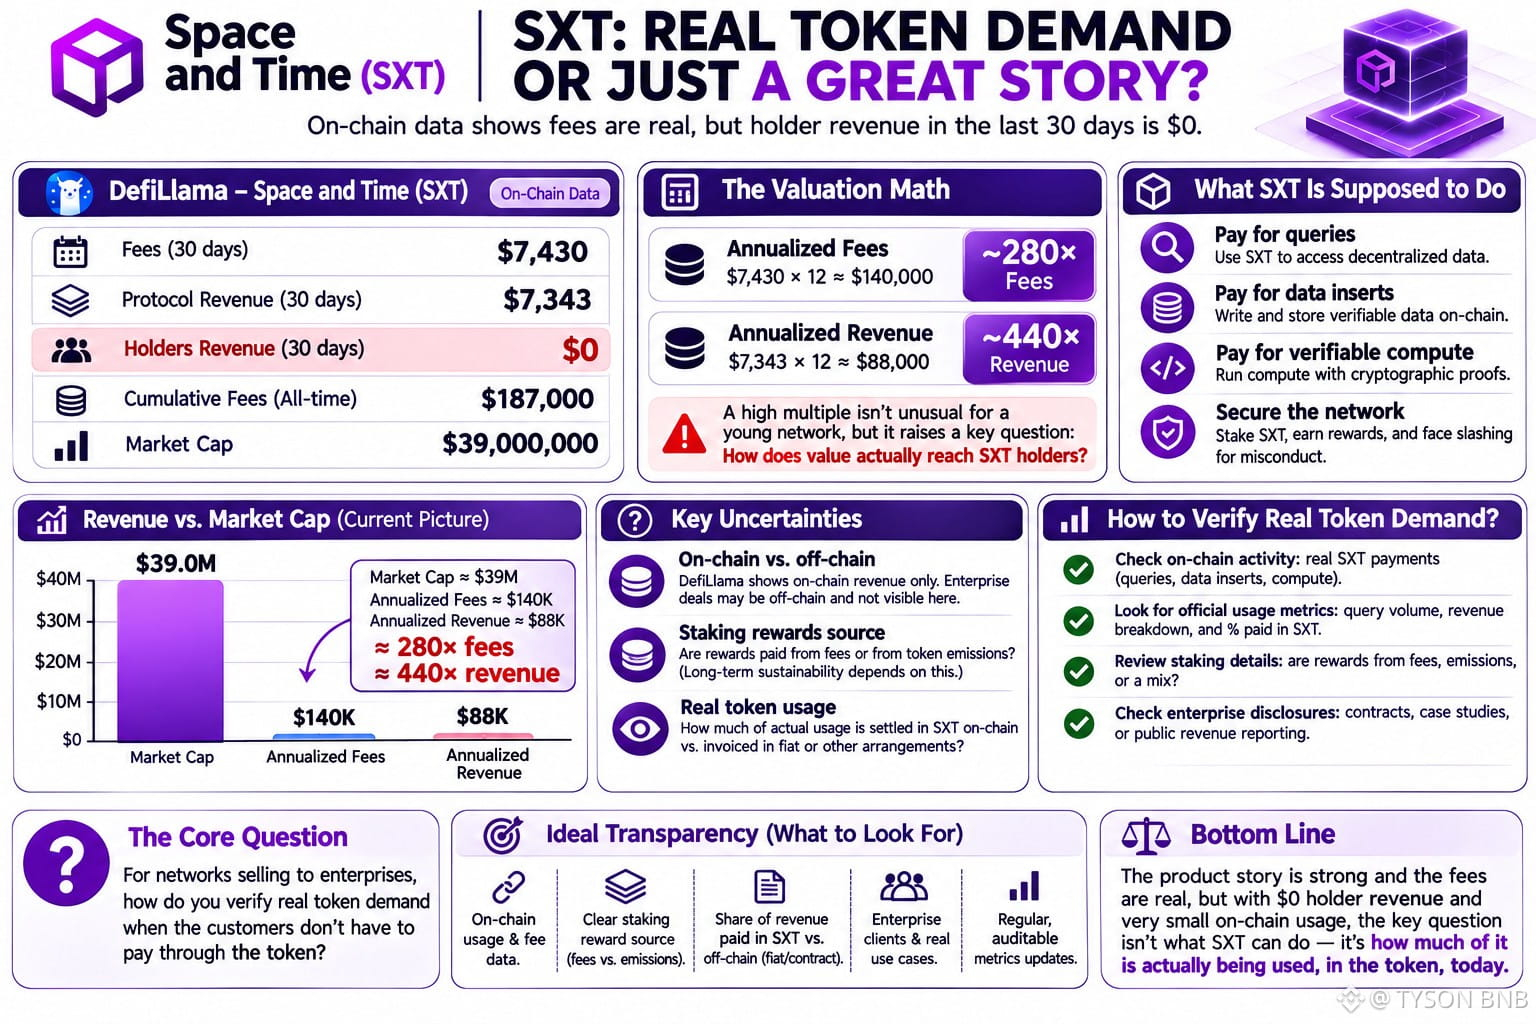

J’ai ouvert la page de DefiLlama consacrée à Space and Time, et une ligne m’a arrêté : revenus des détenteurs, 30 jours, 0 $. Pas peu. Zéro.
Sur la même page, pour la même période : 7 430 $ de frais, dont 7 343 $ comptabilisés comme revenus du protocole. Le cumul des frais atteint environ 187 000 $. Avec une capitalisation boursière proche de 39 millions de dollars, des frais annualisés d’environ 140 000 $ placent le jeton à près de 280 fois les frais. Sur la base des revenus, on est plutôt autour de 440 fois.
Un multiple élevé ne suffit pas à condamner un jeune réseau. Ce que j’essaie de comprendre, c’est comment la valeur est censée revenir au jeton. La publication officielle sur le jeton indique que le SXT sert à payer les requêtes, les insertions de données et le calcul vérifiable, et que la sécurité repose sur le staking et le slashing. Le modèle est donc : staker pour sécuriser le réseau, payer en SXT pour l’utiliser. La demande de jetons dépend donc de l’utilisation payante, et sur la chaîne, cette utilisation reste très faible. Il y a toutefois un contre-argument valable. DefiLlama ne montre que ce qu’il peut indexer. Si des clients institutionnels dans le domaine des actifs tokenisés paient par contrat ou selon des arrangements hors chaîne, ces revenus peuvent ne jamais apparaître dans ces chiffres. Les tableaux de bord publics ne me permettent pas de le vérifier dans un sens ou dans l’autre. Je n’ai pas non plus pu confirmer, d’après ce que j’ai lu, d’où proviennent les récompenses de staking à long terme : des frais ou des émissions. La réponse compte probablement plus que le graphique. Hmm... Le seul indicateur que je voudrais voir, c’est la part de l’utilisation payante décrite par l’équipe qui est réellement réglée en SXT sur la chaîne, et la part qui est facturée ailleurs.
Pour les réseaux qui vendent leurs services aux entreprises, comment vérifieriez-vous la demande réelle pour un jeton si les clients ne sont pas obligés de payer avec celui-ci ?
#sxt $SXT @SpaceandTime
Sur la même page, pour la même période : 7 430 $ de frais, dont 7 343 $ comptabilisés comme revenus du protocole. Le cumul des frais atteint environ 187 000 $. Avec une capitalisation boursière proche de 39 millions de dollars, des frais annualisés d’environ 140 000 $ placent le jeton à près de 280 fois les frais. Sur la base des revenus, on est plutôt autour de 440 fois.
Un multiple élevé ne suffit pas à condamner un jeune réseau. Ce que j’essaie de comprendre, c’est comment la valeur est censée revenir au jeton. La publication officielle sur le jeton indique que le SXT sert à payer les requêtes, les insertions de données et le calcul vérifiable, et que la sécurité repose sur le staking et le slashing. Le modèle est donc : staker pour sécuriser le réseau, payer en SXT pour l’utiliser. La demande de jetons dépend donc de l’utilisation payante, et sur la chaîne, cette utilisation reste très faible. Il y a toutefois un contre-argument valable. DefiLlama ne montre que ce qu’il peut indexer. Si des clients institutionnels dans le domaine des actifs tokenisés paient par contrat ou selon des arrangements hors chaîne, ces revenus peuvent ne jamais apparaître dans ces chiffres. Les tableaux de bord publics ne me permettent pas de le vérifier dans un sens ou dans l’autre. Je n’ai pas non plus pu confirmer, d’après ce que j’ai lu, d’où proviennent les récompenses de staking à long terme : des frais ou des émissions. La réponse compte probablement plus que le graphique. Hmm... Le seul indicateur que je voudrais voir, c’est la part de l’utilisation payante décrite par l’équipe qui est réellement réglée en SXT sur la chaîne, et la part qui est facturée ailleurs.
Pour les réseaux qui vendent leurs services aux entreprises, comment vérifieriez-vous la demande réelle pour un jeton si les clients ne sont pas obligés de payer avec celui-ci ?
#sxt $SXT @SpaceandTime