#tonstrategy第三季度净亏损2397万美元 TON Strategy enregistre une perte nette de 23,97 millions de dollars au troisième trimestre : le mythe des rendements du staking s’effondre !
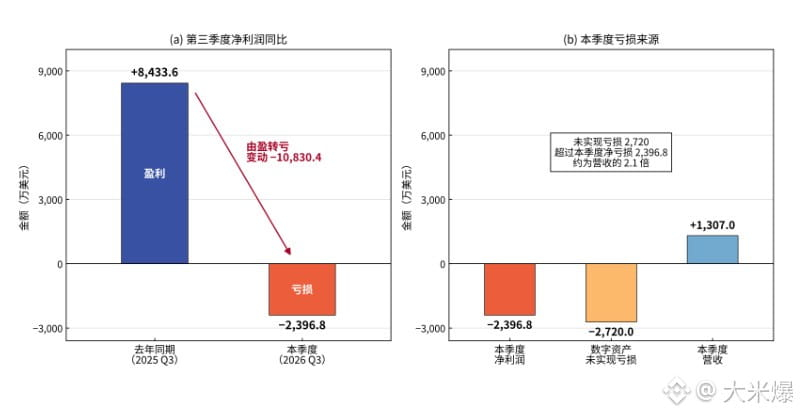
La société américaine cotée TON Strategy, spécialisée dans les réserves d’actifs numériques, a publié ses résultats du troisième trimestre 2026. Elle a enregistré une perte nette de 23,97 millions de dollars, contre un bénéfice net de 84,34 millions de dollars à la même période l’année dernière, passant ainsi du bénéfice à la perte.
Bien que le chiffre d’affaires de l’entreprise ait atteint 13,07 millions de dollars au troisième trimestre et que le rendement brut annualisé du staking ait été d’environ 16 %, la baisse du prix des actifs numériques a entraîné une perte latente d’environ 27,2 millions de dollars. Les rendements élevés du staking n’ont toujours pas suffi à compenser les pertes liées à la dépréciation des actifs.
Cela met en lumière les failles du modèle économique des sociétés détenant des réserves d’actifs numériques : en période de hausse, elles comptent sur l’appréciation des cryptomonnaies pour accroître leurs bénéfices, mais en période de baisse, elles ne disposent pas de moyens suffisants pour se couvrir contre les risques. Les rendements élevés promis par le staking restent, par essence, fortement tributaires de l’évolution du cours du jeton.
Pour TON, l’importante base d’utilisateurs de Telegram, l’expansion de son écosystème et les mises à niveau du réseau peuvent certes soutenir les perspectives à long terme. Mais la croissance de l’écosystème ne signifie pas que les capitaux continueront d’affluer, et encore moins que le cours du jeton va nécessairement monter.
Dans un contexte de resserrement de la liquidité sur les marchés et de recul de l’appétit des investisseurs pour le risque, le modèle économique reposant uniquement sur l’accumulation de jetons et le staking pour générer des revenus est mis à rude épreuve.
À court terme, la tendance de TON reste baissière, et les rendements élevés du staking ne peuvent pas servir de protection efficace contre la baisse du cours. Avant l’arrivée de nouveaux capitaux, un rebond pourrait davantage s’apparenter à une reprise passagère.
La société américaine cotée TON Strategy, spécialisée dans les réserves d’actifs numériques, a publié ses résultats du troisième trimestre 2026. Elle a enregistré une perte nette de 23,97 millions de dollars, contre un bénéfice net de 84,34 millions de dollars à la même période l’année dernière, passant ainsi du bénéfice à la perte.
Bien que le chiffre d’affaires de l’entreprise ait atteint 13,07 millions de dollars au troisième trimestre et que le rendement brut annualisé du staking ait été d’environ 16 %, la baisse du prix des actifs numériques a entraîné une perte latente d’environ 27,2 millions de dollars. Les rendements élevés du staking n’ont toujours pas suffi à compenser les pertes liées à la dépréciation des actifs.
Cela met en lumière les failles du modèle économique des sociétés détenant des réserves d’actifs numériques : en période de hausse, elles comptent sur l’appréciation des cryptomonnaies pour accroître leurs bénéfices, mais en période de baisse, elles ne disposent pas de moyens suffisants pour se couvrir contre les risques. Les rendements élevés promis par le staking restent, par essence, fortement tributaires de l’évolution du cours du jeton.
Pour TON, l’importante base d’utilisateurs de Telegram, l’expansion de son écosystème et les mises à niveau du réseau peuvent certes soutenir les perspectives à long terme. Mais la croissance de l’écosystème ne signifie pas que les capitaux continueront d’affluer, et encore moins que le cours du jeton va nécessairement monter.
Dans un contexte de resserrement de la liquidité sur les marchés et de recul de l’appétit des investisseurs pour le risque, le modèle économique reposant uniquement sur l’accumulation de jetons et le staking pour générer des revenus est mis à rude épreuve.
À court terme, la tendance de TON reste baissière, et les rendements élevés du staking ne peuvent pas servir de protection efficace contre la baisse du cours. Avant l’arrivée de nouveaux capitaux, un rebond pourrait davantage s’apparenter à une reprise passagère.