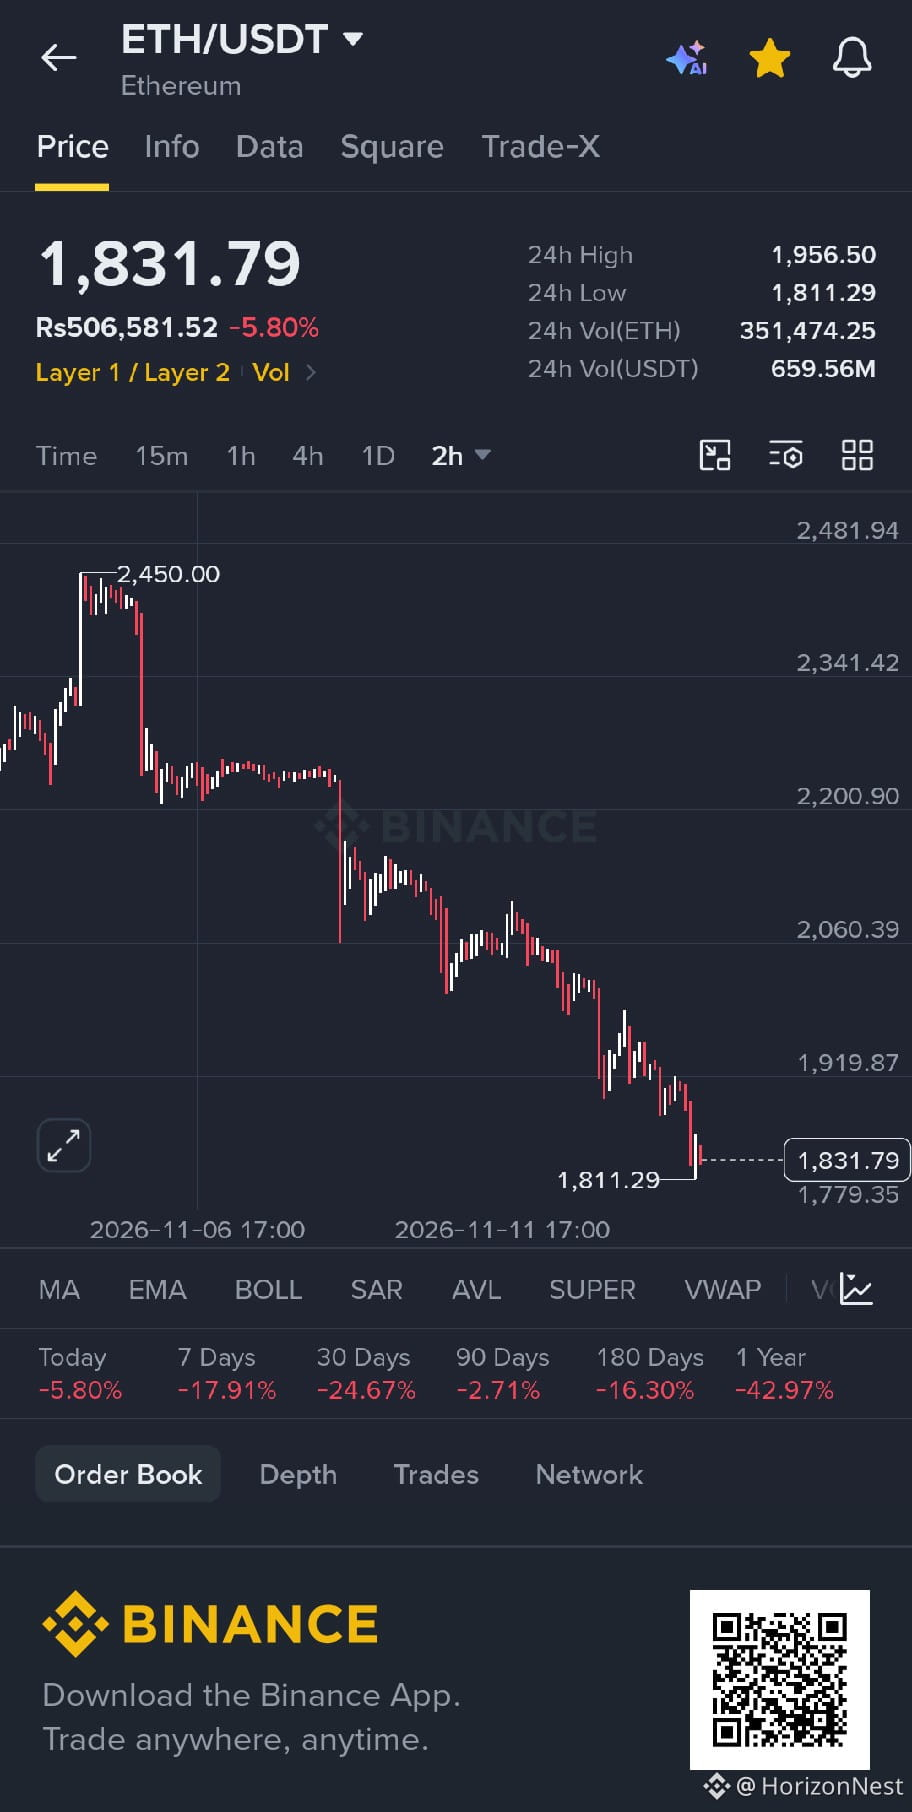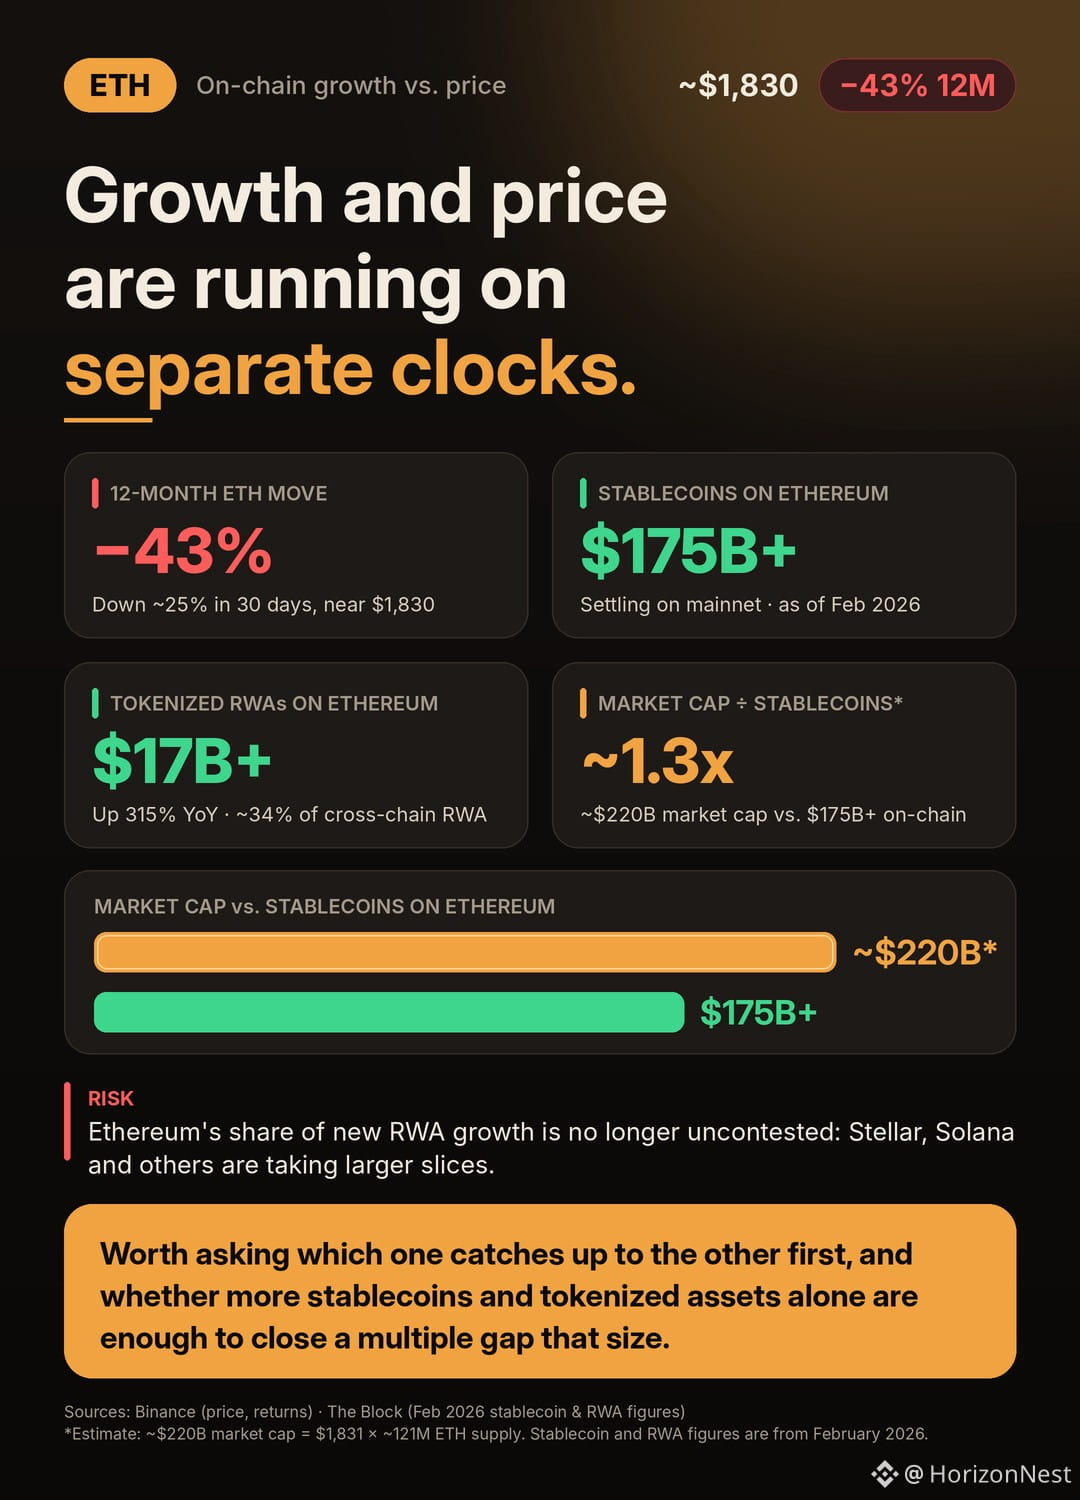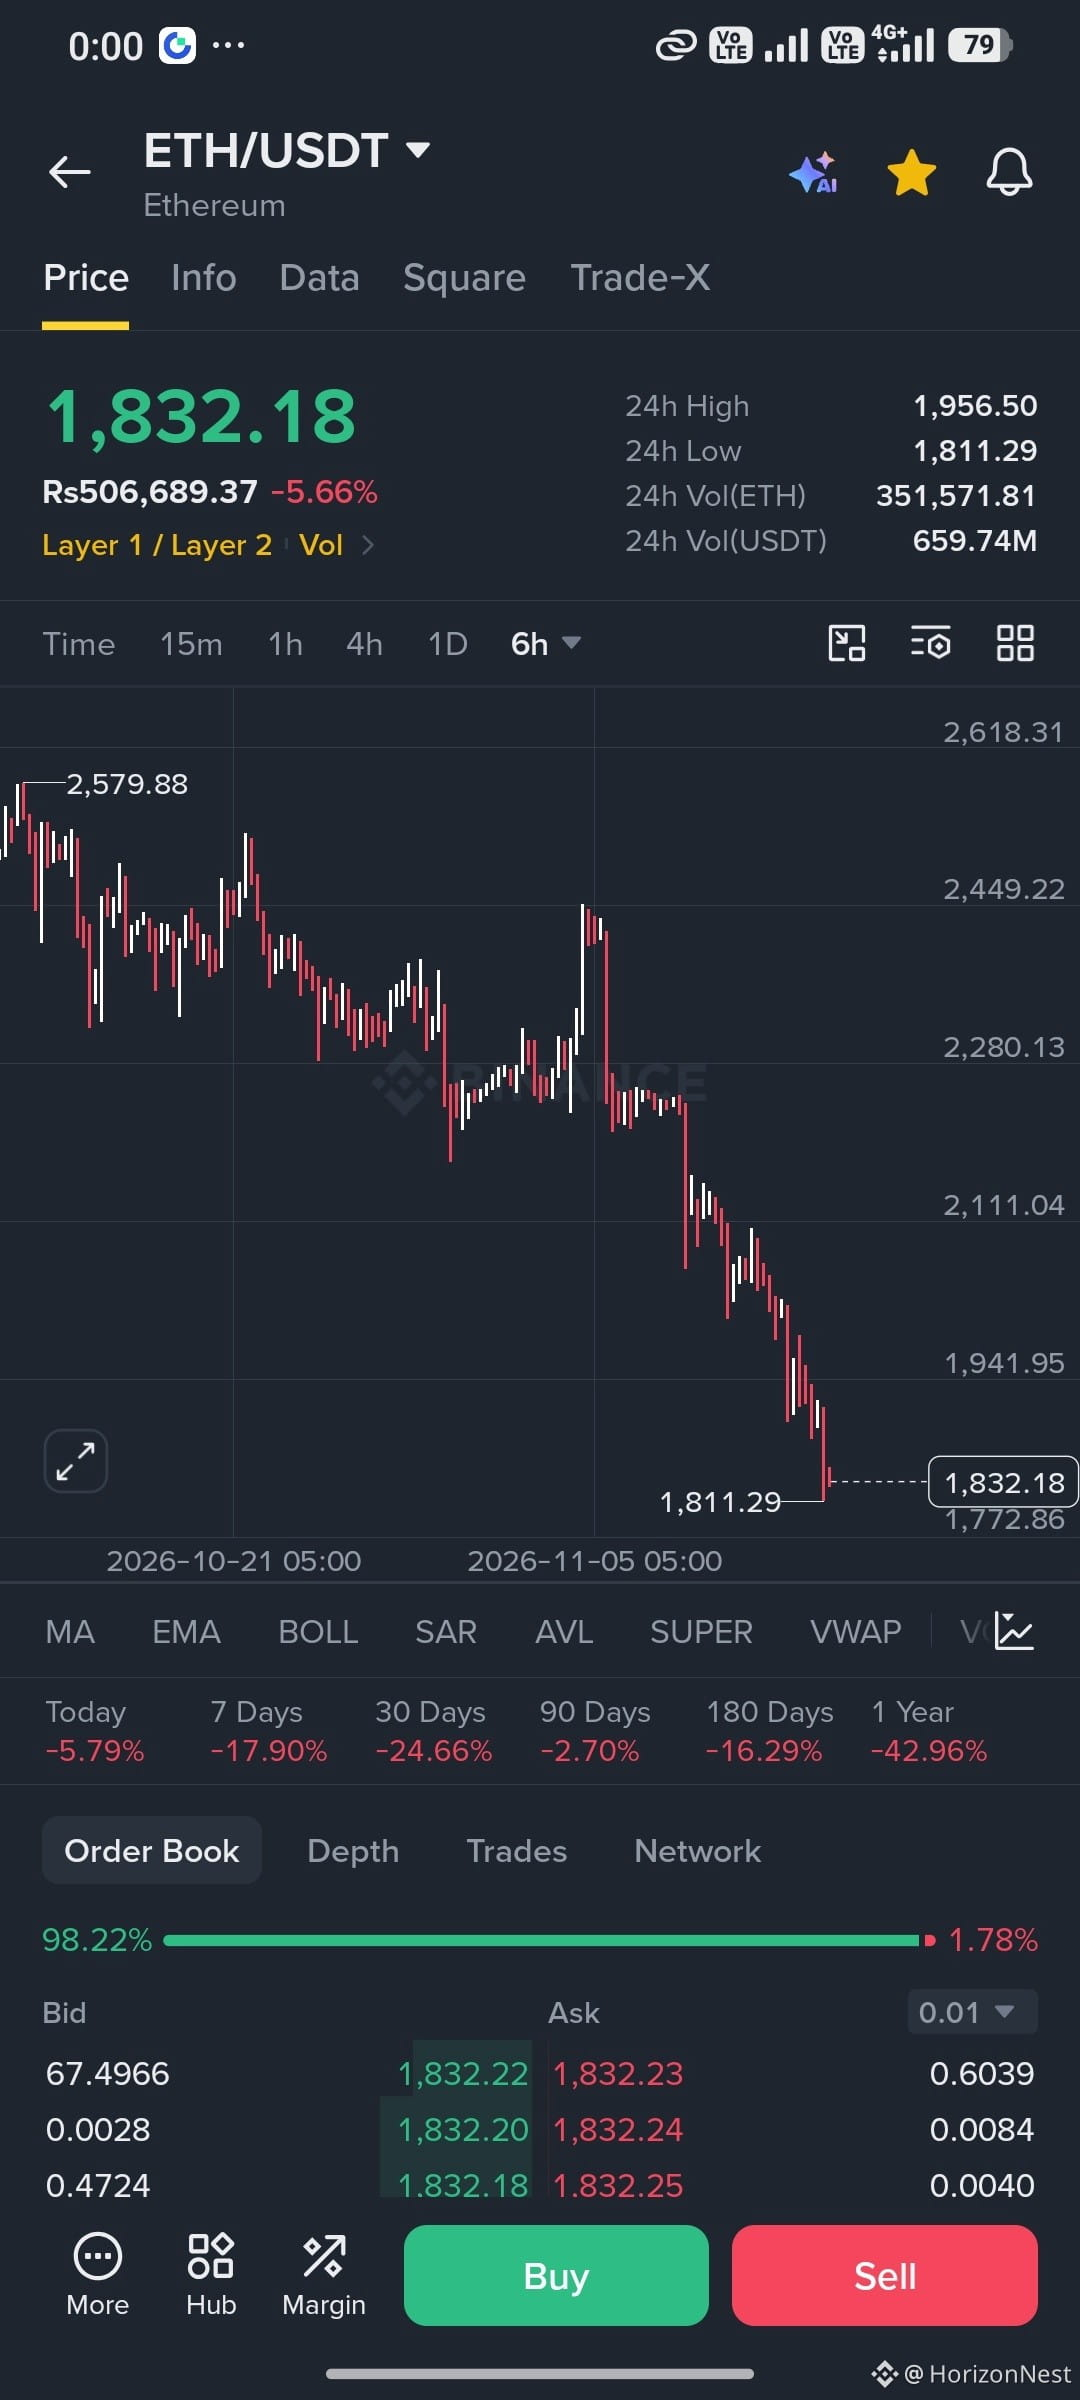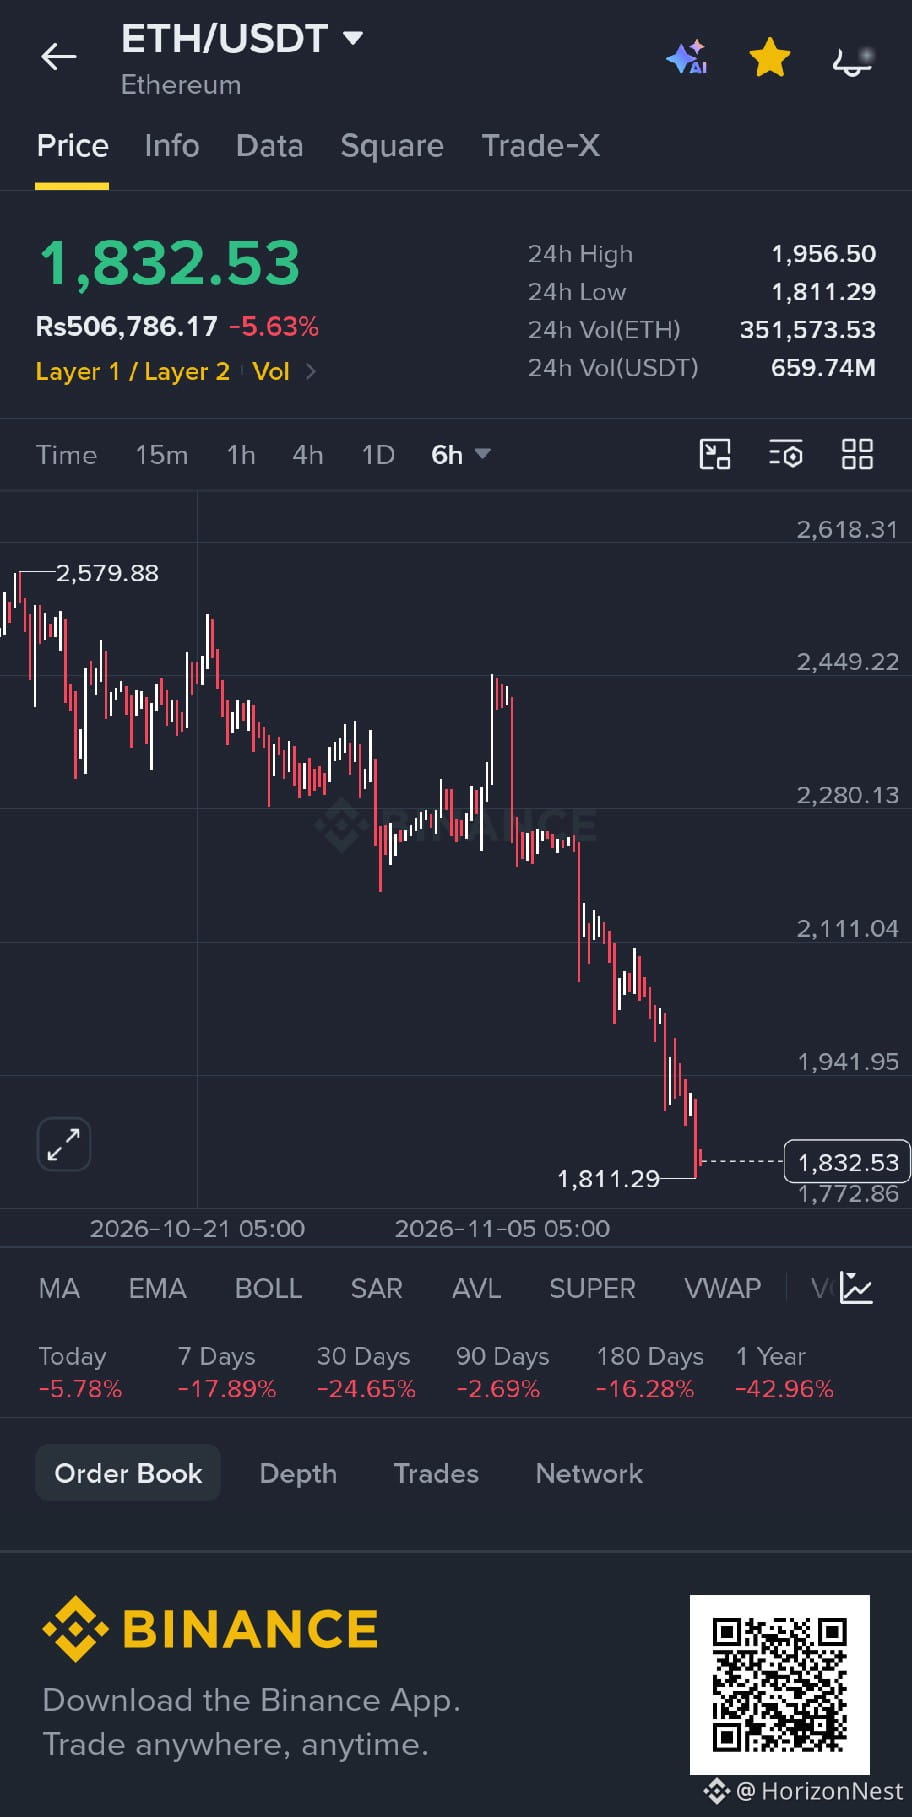
L’ETH a baissé d’environ 43 % sur 12 mois et d’environ 25 % en 30 jours, et s’échange autour de 1 830 $. Sur la même période, le réseau principal d’Ethereum a conservé plus de 175 milliards de dollars en stablecoins, et sa base d’actifs du monde réel tokenisés a dépassé les 17 milliards de dollars, en hausse de 315 % sur un an. C’est une utilisation réelle, pas un simple récit.
Avec une capitalisation boursière d’environ 220 milliards de dollars, l’ETH s’échange désormais à environ 1,3 fois l’offre de stablecoins réglée sur sa propre chaîne. Ce ratio est le plus élevé de l’ensemble de données que j’ai pu trouver. En mars, il était de 0,69 fois, ce qui le situait déjà au 99e centile historique. Le bilan du réseau continue de croître tandis que le multiple du token se comprime et se rapproche de celui-ci.
L’empreinte continue de s’élargir. Ethereum représente environ 34 % de la valeur des actifs du monde réel inter-chaînes, les matières premières dépassant à elles seules les 5 milliards de dollars de sa base tokenisée. Le nombre hebdomadaire de transactions a récemment atteint 17,3 millions, tandis que les frais se maintiennent près de leurs plus bas historiques. La baisse du coût du règlement a entraîné une hausse des règlements.
Un risque discret : la part d’Ethereum dans la croissance des nouveaux actifs du monde réel n’est plus incontestée. Stellar, Solana et d’autres s’emparent de parts plus importantes des entrées nettes, et l’avance d’Ethereum tient de plus en plus à la taille de sa base plutôt qu’à son rythme de croissance.
Rien de tout cela ne signifie que le token est mal valorisé. Cela signifie que la croissance sur la chaîne et l’évolution du prix suivent actuellement des rythmes différents. Il vaut la peine de se demander lequel des deux rattrapera l’autre en premier, et si les stablecoins et les actifs tokenisés supplémentaires suffiront à combler un écart de multiple de cette ampleur.
Avec une capitalisation boursière d’environ 220 milliards de dollars, l’ETH s’échange désormais à environ 1,3 fois l’offre de stablecoins réglée sur sa propre chaîne. Ce ratio est le plus élevé de l’ensemble de données que j’ai pu trouver. En mars, il était de 0,69 fois, ce qui le situait déjà au 99e centile historique. Le bilan du réseau continue de croître tandis que le multiple du token se comprime et se rapproche de celui-ci.
L’empreinte continue de s’élargir. Ethereum représente environ 34 % de la valeur des actifs du monde réel inter-chaînes, les matières premières dépassant à elles seules les 5 milliards de dollars de sa base tokenisée. Le nombre hebdomadaire de transactions a récemment atteint 17,3 millions, tandis que les frais se maintiennent près de leurs plus bas historiques. La baisse du coût du règlement a entraîné une hausse des règlements.
Un risque discret : la part d’Ethereum dans la croissance des nouveaux actifs du monde réel n’est plus incontestée. Stellar, Solana et d’autres s’emparent de parts plus importantes des entrées nettes, et l’avance d’Ethereum tient de plus en plus à la taille de sa base plutôt qu’à son rythme de croissance.
Rien de tout cela ne signifie que le token est mal valorisé. Cela signifie que la croissance sur la chaîne et l’évolution du prix suivent actuellement des rythmes différents. Il vaut la peine de se demander lequel des deux rattrapera l’autre en premier, et si les stablecoins et les actifs tokenisés supplémentaires suffiront à combler un écart de multiple de cette ampleur.