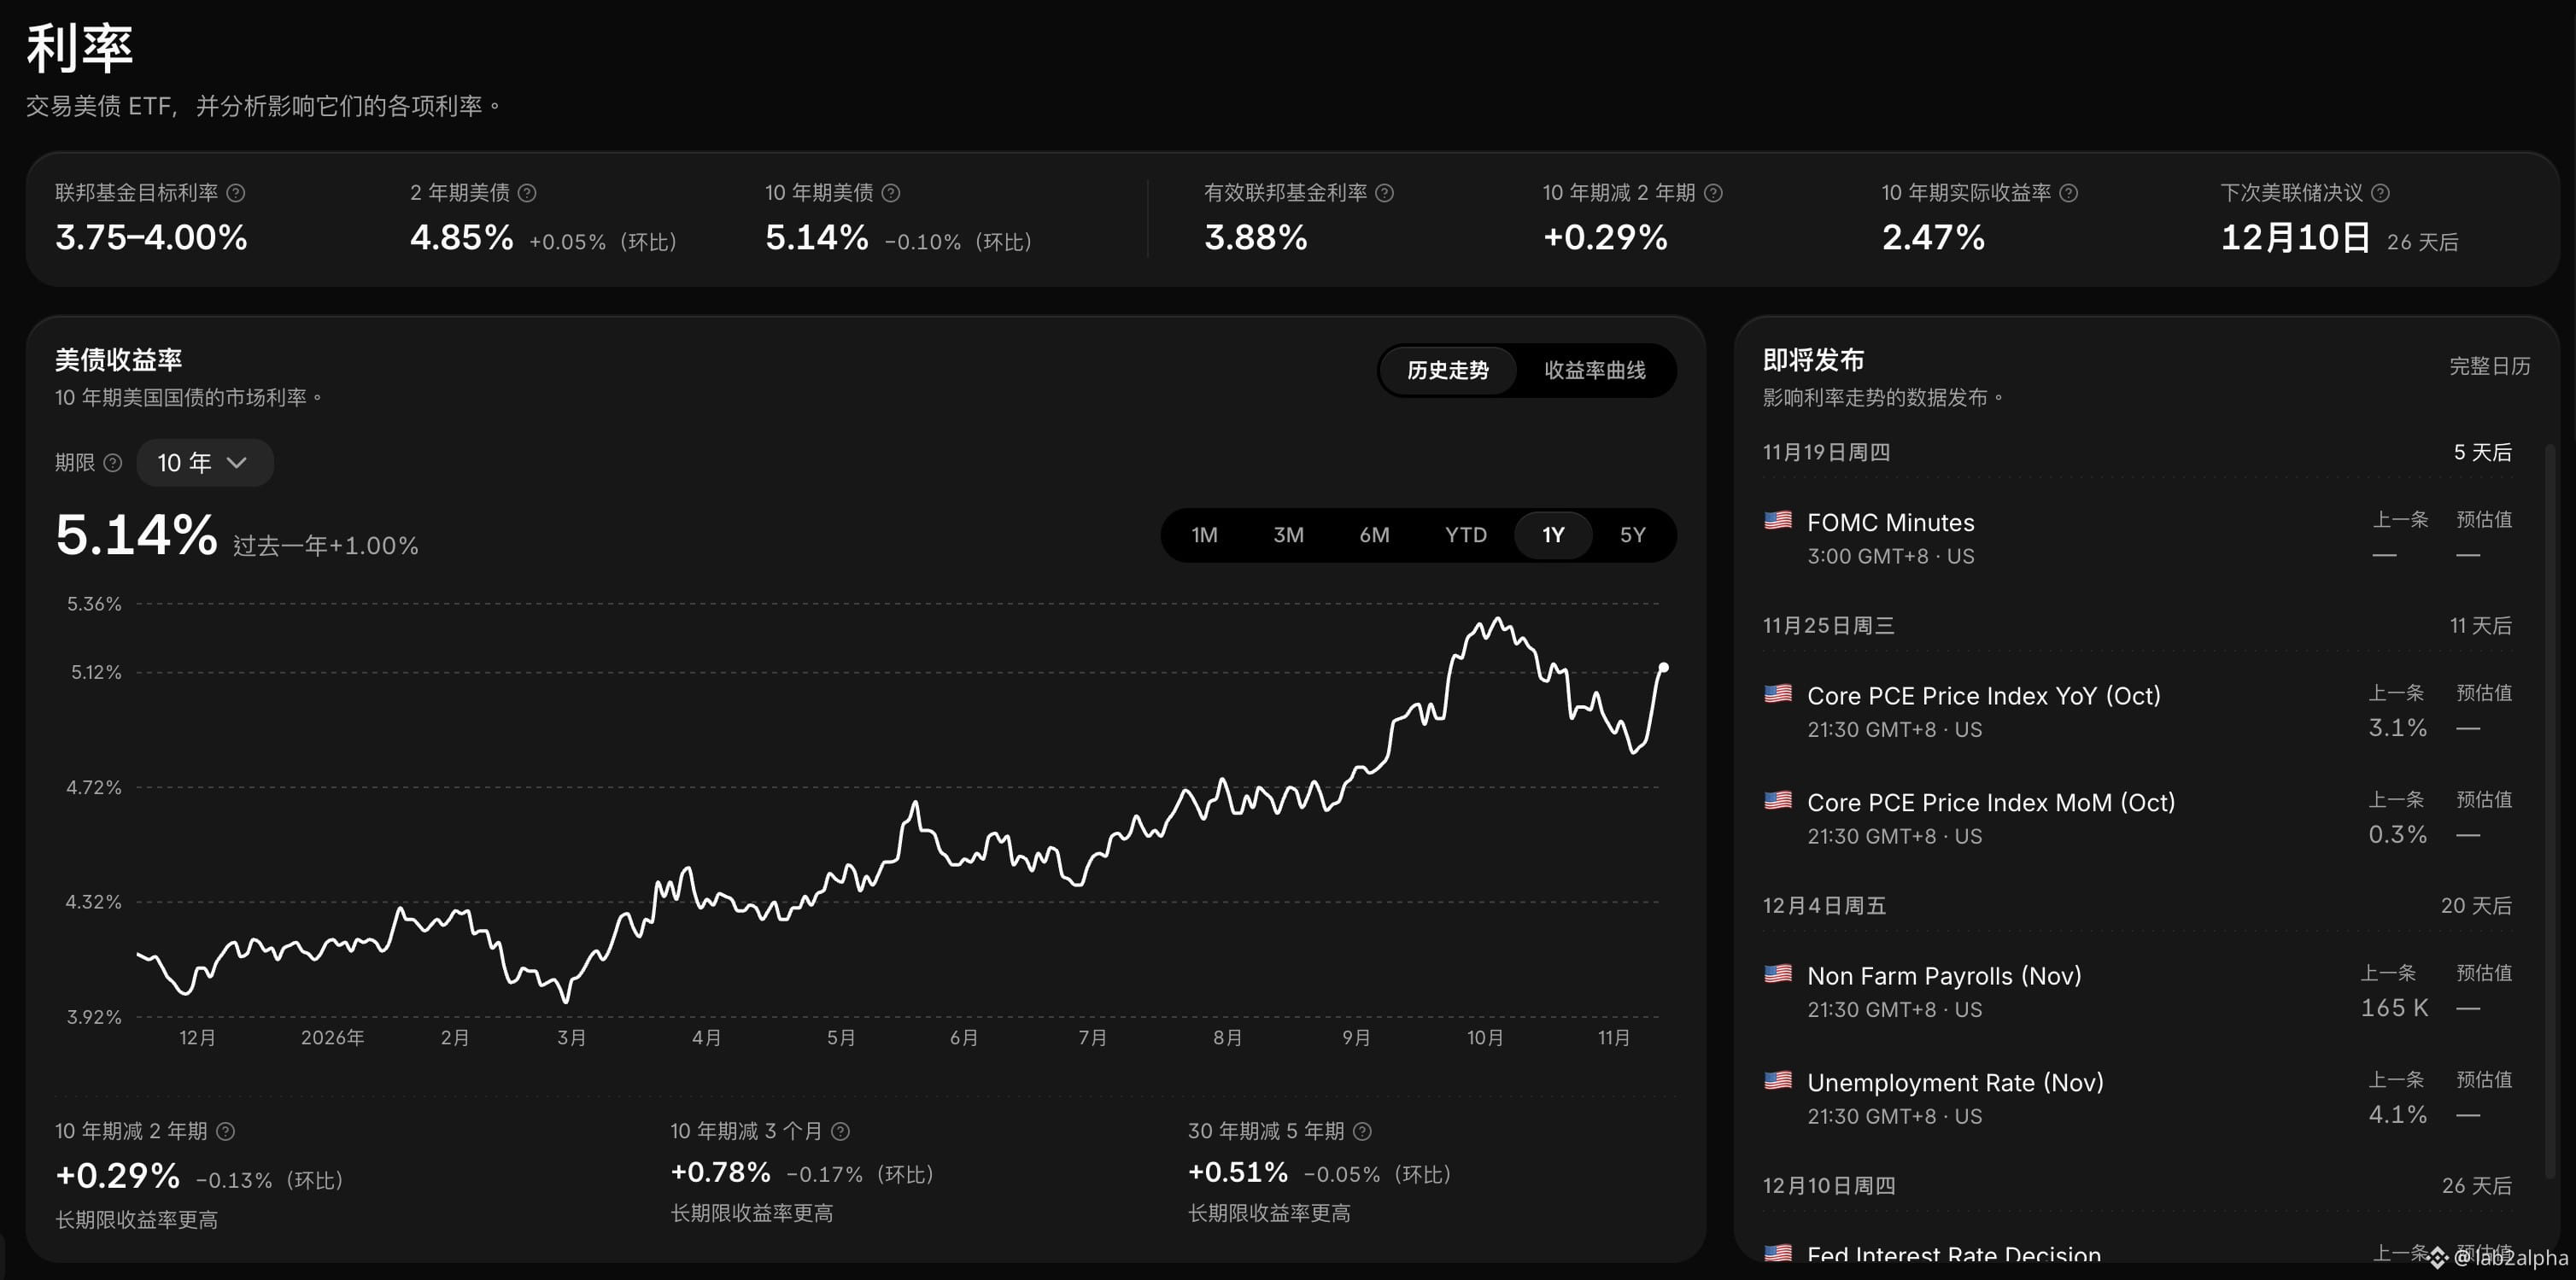
Le rendement des bons du Trésor américain à 10 ans est passé de 5.31% en octobre à 4.84% début novembre, puis est remonté à 5.14%. Cette remontée n’a effacé que 30 pb sur les 47 pb de baisse, et le rendement n’a pas encore retrouvé son précédent sommet.
Autour du 5 novembre, l’ensemble du marché a chuté, tandis que les capitaux se sont dirigés vers les obligations à long terme ; le rendement à 10 ans a baissé de 1.16% ce jour-là. Après un IPC supérieur aux attentes, le rendement à 2 ans a bondi de +3.18% en une journée et celui à 10 ans de +2.45% ; le 12 novembre, le rendement à 10 ans a encore progressé de +2.10%.
À gauche (la baisse initiale), il s’agit d’une recherche de valeurs refuges ; à droite (la remontée ultérieure), d’une réévaluation de la trajectoire de la politique monétaire.
Au cours des deux prochaines semaines, les minutes du FOMC, l’indice PCE de base et la réunion de décembre seront déterminants. Une hausse de 25 pb en décembre n’est plus attendue :
la question est de savoir s’il faut relever les taux de 50 pb, ou encore de 50 pb en 2027.
#CPI数据 #加息预期升温
Autour du 5 novembre, l’ensemble du marché a chuté, tandis que les capitaux se sont dirigés vers les obligations à long terme ; le rendement à 10 ans a baissé de 1.16% ce jour-là. Après un IPC supérieur aux attentes, le rendement à 2 ans a bondi de +3.18% en une journée et celui à 10 ans de +2.45% ; le 12 novembre, le rendement à 10 ans a encore progressé de +2.10%.
À gauche (la baisse initiale), il s’agit d’une recherche de valeurs refuges ; à droite (la remontée ultérieure), d’une réévaluation de la trajectoire de la politique monétaire.
Au cours des deux prochaines semaines, les minutes du FOMC, l’indice PCE de base et la réunion de décembre seront déterminants. Une hausse de 25 pb en décembre n’est plus attendue :
la question est de savoir s’il faut relever les taux de 50 pb, ou encore de 50 pb en 2027.
#CPI数据 #加息预期升温