NVDA à 162 dollars, oserez-vous vous positionner ?
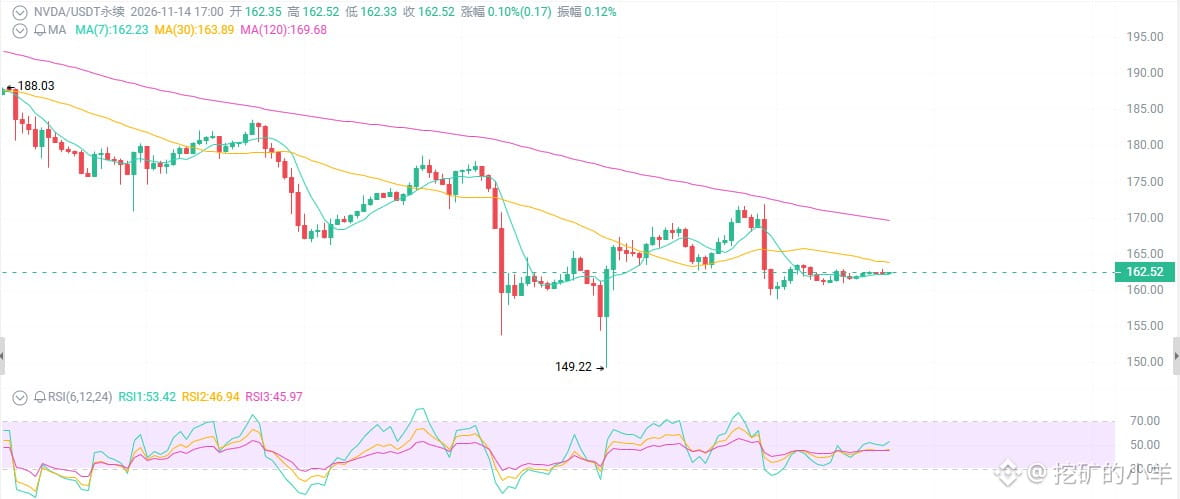
Le poids lourd incontesté de l’IA : son CEO fait l’objet d’une enquête et a quitté son poste. L’action a été divisée par deux, passant de 243 à 162, et elle est tellement survendue que le RSI touche presque le plancher. Certains achètent discrètement autour de 158, mais impossible de franchir durablement les 170. Le compte à rebours avant les résultats du 17 novembre est lancé : est-ce un creux en or ou juste une étape dans la descente ?
D’abord, les apparences : les mauvaises nouvelles ont éclaté, mais le cours n’a pas encore vraiment capitulé.
De son sommet d’octobre à 243, l’action est tombée à 162, soit une baisse de 33 %. Elle a perdu 26 % en près d’un mois, enchaîne les semaines dans le rouge et est passée sous toutes ses moyennes mobiles quotidiennes : un canal baissier classique. Le taux de financement est proche de la neutralité : les vendeurs à découvert n’osent pas pousser plus loin, les acheteurs n’osent pas se lancer, et tout le monde attend le coup de tonnerre du 17.
Première chose : les ennuis de Jensen Huang sont la véritable raison de cette chute.
Ce n’est pas que l’IA ne fonctionne plus, ni que les centres de données ne se vendent plus : c’est un problème de personne.
Enquête sur une relation extraconjugale, lancement d’une transition par le conseil d’administration, remplacement temporaire par le directeur financier, recherche toujours en cours d’un CEO permanent… Ce que les marchés redoutent le plus, ce ne sont pas les mauvaises nouvelles, mais l’incertitude. Certains fournisseurs de services cloud envisagent des solutions de remplacement chez AMD et Google, les analystes abaissent leurs objectifs de cours et le secteur de l’IA est entraîné dans la chute.
Vous n’achetez pas Nvidia, vous achetez Jensen Huang. S’il part, la moitié de la confiance s’effondre.
Deuxième chose : les fondamentaux n’ont pas été abîmés, et la valorisation est tombée à un prix dérisoire.
Chiffre d’affaires sur les douze derniers mois : 303 milliards ; marge brute : 74 à 75 % ; BPA : 7,91 ; ROE extrêmement élevé. Blackwell continue de monter en puissance, la chaîne d’approvisionnement reste sous tension et la demande est toujours là.
Le point essentiel, c’est que le PER prévisionnel est déjà descendu aux alentours de 13, un niveau historiquement bas.
Que signifie un PER de 13 ? Un leader de l’IA, dont la croissance reste à deux chiffres et dont l’avantage concurrentiel est immense, valorisé comme une entreprise industrielle traditionnelle. L’objectif de cours moyen des analystes reste entre 250 et 280, contre un cours actuel de 162.
C’est bon marché ? Vraiment. Mais le bon marché n’est jamais une raison suffisante pour acheter : il faut un prix bas et un catalyseur.
Troisième chose : l’analyse technique signale une situation de survente, mais la tendance ne s’est pas encore retournée.
Le RSI est en zone de survente, ce qui laisse présager un rebond technique. La zone 148-158 correspond aux récents creux et à une forte concentration des volumes : c’est le niveau qui départagera acheteurs et vendeurs. Au-dessus, 170 est le récent sommet du rebond, 180-185 correspond aux positions prises à des niveaux plus élevés et 200 constitue un seuil psychologique.
Double creux ou poursuite de la baisse ? Personne ne le sait pour l’instant, et même les chandeliers n’ont pas encore tranché.
L’open interest sur les contrats perpétuels reste élevé ; avec un fort effet de levier, les fluctuations seront amplifiées. Garder une position importante pendant la nuit précédant les résultats, c’est confier sa vie à une présentation PowerPoint.
Le poids lourd incontesté de l’IA : son CEO fait l’objet d’une enquête et a quitté son poste. L’action a été divisée par deux, passant de 243 à 162, et elle est tellement survendue que le RSI touche presque le plancher. Certains achètent discrètement autour de 158, mais impossible de franchir durablement les 170. Le compte à rebours avant les résultats du 17 novembre est lancé : est-ce un creux en or ou juste une étape dans la descente ?
D’abord, les apparences : les mauvaises nouvelles ont éclaté, mais le cours n’a pas encore vraiment capitulé.
De son sommet d’octobre à 243, l’action est tombée à 162, soit une baisse de 33 %. Elle a perdu 26 % en près d’un mois, enchaîne les semaines dans le rouge et est passée sous toutes ses moyennes mobiles quotidiennes : un canal baissier classique. Le taux de financement est proche de la neutralité : les vendeurs à découvert n’osent pas pousser plus loin, les acheteurs n’osent pas se lancer, et tout le monde attend le coup de tonnerre du 17.
Première chose : les ennuis de Jensen Huang sont la véritable raison de cette chute.
Ce n’est pas que l’IA ne fonctionne plus, ni que les centres de données ne se vendent plus : c’est un problème de personne.
Enquête sur une relation extraconjugale, lancement d’une transition par le conseil d’administration, remplacement temporaire par le directeur financier, recherche toujours en cours d’un CEO permanent… Ce que les marchés redoutent le plus, ce ne sont pas les mauvaises nouvelles, mais l’incertitude. Certains fournisseurs de services cloud envisagent des solutions de remplacement chez AMD et Google, les analystes abaissent leurs objectifs de cours et le secteur de l’IA est entraîné dans la chute.
Vous n’achetez pas Nvidia, vous achetez Jensen Huang. S’il part, la moitié de la confiance s’effondre.
Deuxième chose : les fondamentaux n’ont pas été abîmés, et la valorisation est tombée à un prix dérisoire.
Chiffre d’affaires sur les douze derniers mois : 303 milliards ; marge brute : 74 à 75 % ; BPA : 7,91 ; ROE extrêmement élevé. Blackwell continue de monter en puissance, la chaîne d’approvisionnement reste sous tension et la demande est toujours là.
Le point essentiel, c’est que le PER prévisionnel est déjà descendu aux alentours de 13, un niveau historiquement bas.
Que signifie un PER de 13 ? Un leader de l’IA, dont la croissance reste à deux chiffres et dont l’avantage concurrentiel est immense, valorisé comme une entreprise industrielle traditionnelle. L’objectif de cours moyen des analystes reste entre 250 et 280, contre un cours actuel de 162.
C’est bon marché ? Vraiment. Mais le bon marché n’est jamais une raison suffisante pour acheter : il faut un prix bas et un catalyseur.
Troisième chose : l’analyse technique signale une situation de survente, mais la tendance ne s’est pas encore retournée.
Le RSI est en zone de survente, ce qui laisse présager un rebond technique. La zone 148-158 correspond aux récents creux et à une forte concentration des volumes : c’est le niveau qui départagera acheteurs et vendeurs. Au-dessus, 170 est le récent sommet du rebond, 180-185 correspond aux positions prises à des niveaux plus élevés et 200 constitue un seuil psychologique.
Double creux ou poursuite de la baisse ? Personne ne le sait pour l’instant, et même les chandeliers n’ont pas encore tranché.
L’open interest sur les contrats perpétuels reste élevé ; avec un fort effet de levier, les fluctuations seront amplifiées. Garder une position importante pendant la nuit précédant les résultats, c’est confier sa vie à une présentation PowerPoint.