

Si vous travaillez dans une banque, une société de courtage ou une entreprise de paiement et que vous évaluez l’opportunité de vous lancer dans les activités liées aux cryptomonnaies, vous les imaginez probablement comme une activité de courtage : les utilisateurs achètent et vendent, la plateforme prélève des commissions, et les revenus augmentent quand le marché est favorable et diminuent quand il l’est moins.
Le rapport financier du troisième trimestre 2026 ne raconte pas cette histoire.
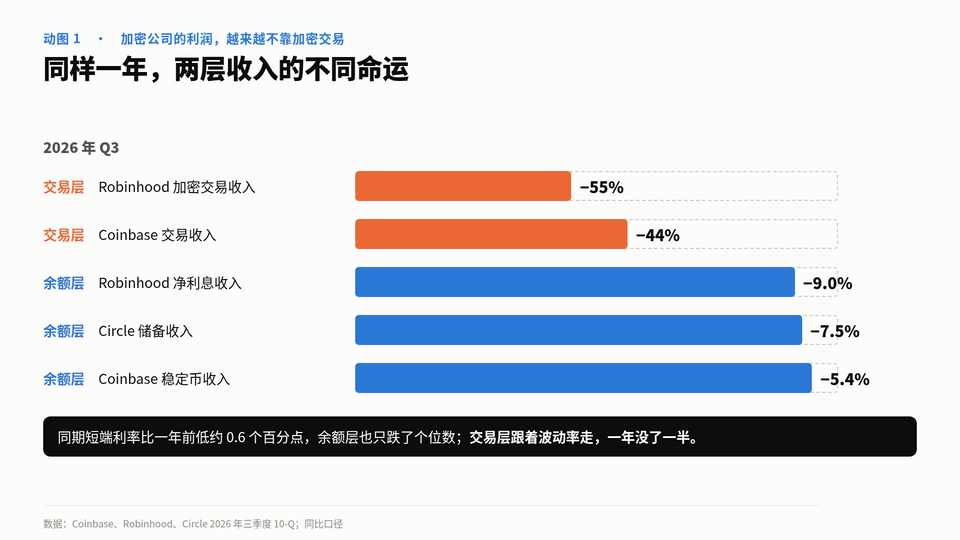
Dans le formulaire 10-Q de Robinhood, les revenus issus du trading de cryptomonnaies sont passés de 268 millions de dollars un an plus tôt à 120 millions, soit une baisse de 55 %. Leur part du chiffre d’affaires net total est passée de 21 % à 8 %. Dans le même tableau, les revenus des marchés prédictifs (contrats événementiels) sont passés de 27 millions à 173 millions de dollars. Un an plus tôt, le trading de cryptomonnaies représentait encore un cinquième des revenus de cette société de courtage. Au troisième trimestre, les revenus qu’elle a tirés des marchés prédictifs ont déjà dépassé ceux du trading de cryptomonnaies.
Au troisième trimestre, Coinbase a dégagé un bénéfice net de 718,7 millions de dollars : à première vue, un bon trimestre. Mais en parcourant le compte de résultat, on y trouve 715,0 millions de dollars (avant impôts) de « gains nets sur les cryptoactifs détenus à des fins d’investissement » — autrement dit, les cryptos inscrites à son propre bilan ont pris de la valeur. Sur les neuf premiers mois, Coinbase a enregistré une perte (−34,9 millions de dollars).
Ces deux chiffres disent la même chose : les véritables sources de revenus des entreprises crypto s’éloignent peu à peu du trading.
Le fil conducteur de cet article vient des 16 newsletters publiées par Delphi Digital au cours des trois derniers mois. Dans sa newsletter de début novembre, Delphi a présenté un tableau des résultats financiers du troisième trimestre. En résumé, de solides bénéfices déclarés ne signifient pas nécessairement que l’activité s’est renforcée. Mais le tableau ne répondait pas à la question suivante : si les bénéfices ne viennent pas du trading, d’où viennent-ils et sur quoi reposent ces autres sources de revenus ?
Couche du trading : les revenus ont été divisés par deux en un trimestre
Au troisième trimestre, les revenus de trading de Coinbase s’élevaient à 590,2 millions de dollars, contre 1,0463 milliard un an plus tôt, soit une baisse de 44 % sur un an. Dans ses documents financiers, l’entreprise donne une explication directe : le volume des transactions au comptant a baissé de 6 % par rapport au trimestre précédent, celui des produits dérivés de 11 %, et la volatilité des actifs crypto de 15 %, atteignant son plus bas niveau depuis plusieurs années.
La volatilité est la matière première des plateformes d’échange. Quand le cours des cryptos monte et descend fortement, les gens viennent trader ; quand il stagne, ils ne viennent pas. La marge de manœuvre des plateformes est limitée : les revenus de cette couche dépendent surtout du marché. Au troisième trimestre, le BTC a progressé d’environ 40 %, mais les revenus de trading de Coinbase ont tout de même chuté de 44 % sur un an : les cours montaient, mais la volatilité était à son plus bas niveau depuis plusieurs années et l’attention des investisseurs particuliers était accaparée ailleurs.
Où est parti ce volume ? Ces trois derniers mois, Delphi a surtout écrit sur les plateformes de lancement, les contrats perpétuels on-chain et les marchés prédictifs : les plateformes de lancement de memecoins de Pump.fun et de Robinhood Chain, les contrats perpétuels de Hyperliquid, ainsi que les marchés prédictifs que Robinhood et Coinbase développent tous deux. Coinbase a également indiqué dans ses résultats que les revenus annualisés de ses marchés prédictifs dépassaient déjà 200 millions de dollars.
La couche du trading a deux problèmes : elle est très cyclique et les flux se déplacent vers d’autres plateformes. Le même utilisateur continue de trader, mais plus sur votre carnet d’ordres au comptant.
GIF 1 Même année, destins différents pour deux couches de revenus
Couche des soldes : malgré la baisse des taux, le recul n’est que d’un chiffre
En septembre, la Fed a relevé ses taux et le rendement des bons du Trésor américain à 10 ans a brièvement atteint 5,37 %, son plus haut niveau depuis 2002. Ces deux éléments peuvent laisser penser que les revenus d’intérêts des entreprises crypto augmentent cette année. Le problème, c’est que les taux à long terme et à court terme sont deux choses différentes.
Les revenus d’intérêts des entreprises crypto dépendent principalement des taux à court terme : les réserves des stablecoins sont placées en bons du Trésor à court terme et en prises en pension, tandis que les liquidités des clients sont investies dans des produits au jour le jour et à court terme. Les taux à court terme sont plus bas qu’il y a un an. La Fed a baissé ses taux trois fois en 2025, pour les ramener à 3,50 %–3,75 % en décembre ; ils ne sont remontés à 3,75 %–4,00 % qu’en septembre 2026. Circle précise dans son rapport 10-Q que le rendement moyen des actifs de réserve a diminué de 61 points de base sur un an au troisième trimestre.
Malgré la baisse des taux, les revenus de la couche des soldes n’ont guère reculé :
Revenus de Coinbase liés aux stablecoins : 306,9 millions de dollars, −5,4 % sur un an ;
Revenus de réserve de Circle : −7,5 % sur un an ;
Revenus nets d’intérêts de Robinhood : 415 millions de dollars, −9 % sur un an ;
Au troisième trimestre, Tether a dégagé un bénéfice opérationnel net de 1,5 milliard de dollars, inchangé par rapport au deuxième trimestre, provenant principalement des bons du Trésor américain et des prises en pension (rapport d’attestation BDO).
Les taux ont baissé de 0,6 point de pourcentage, mais cette couche n’a reculé que de 5 % à 9 % ; dans le même temps, la couche du trading a chuté de 44 % à 55 %.
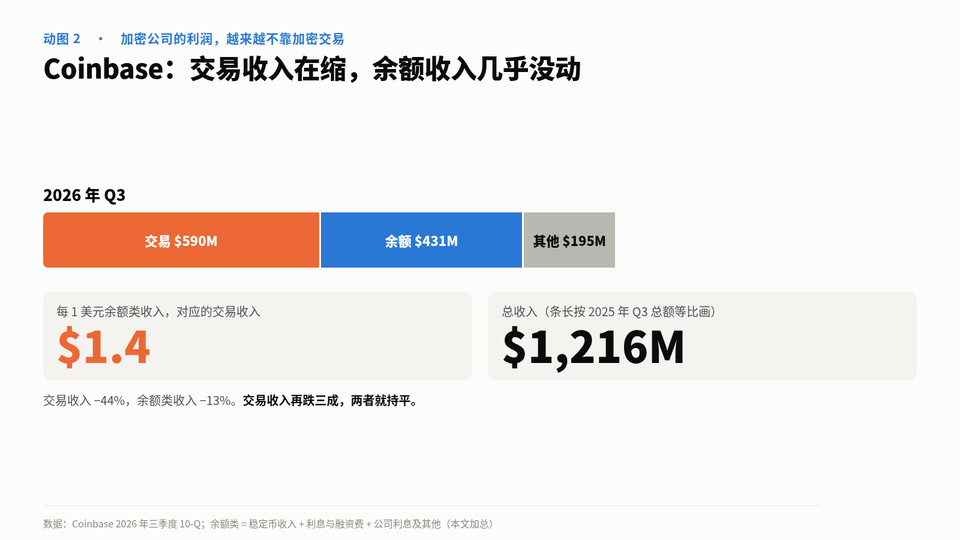
La ventilation des revenus de Coinbase rend la tendance plus claire. J’additionne les revenus liés aux stablecoins, les intérêts et frais de financement, ainsi que les intérêts de l’entreprise et les autres revenus, pour obtenir les « revenus liés aux soldes ». Il y a un an, ces revenus s’élevaient à 495,1 millions de dollars, et les revenus de trading étaient 2,1 fois plus élevés. Aujourd’hui, les revenus liés aux soldes atteignent 430,6 millions de dollars, et les revenus de trading ne représentent plus que 1,4 fois ce montant. Si les revenus de trading baissent encore de 30 %, les deux seront à égalité.
GIF 2 Coinbase : les revenus de trading diminuent, ceux liés aux soldes restent presque inchangés
Pourquoi la couche des soldes résiste-t-elle à la baisse des taux ? Parce que les soldes augmentent. Dans son rapport 10-Q, Coinbase ventile l’évolution des revenus liés aux stablecoins en deux composantes : la baisse des taux moyens lui a coûté 52,8 millions de dollars, tandis que la hausse des soldes d’USDC détenus sur la plateforme lui a rapporté 84,6 millions. Circle utilise la même méthode : la baisse du rendement lui a coûté 106,5 millions de dollars, tandis que la hausse de 8 % de l’offre en circulation d’USDC lui a rapporté 52,8 millions.
Face à la même baisse des taux, la croissance des soldes de Circle n’en a compensé que la moitié, tandis que celle des soldes détenus sur la plateforme de Coinbase a plus que compensé ses effets. Circle est l’émetteur de l’USDC et détient les réserves, mais doit reverser une part importante des revenus de ces réserves aux distributeurs. Coinbase est le plus important d’entre eux, et le montant versé dépend de la quantité d’USDC conservée sur sa plateforme.
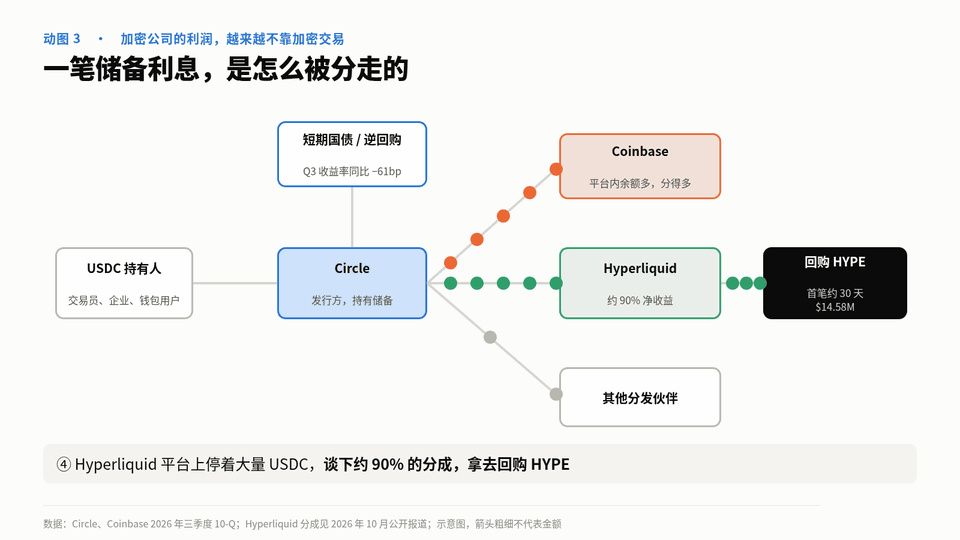
Les réserves sont détenues par l’émetteur, mais les intérêts sont répartis selon l’endroit où se trouvent les soldes.
Autopsie : comment Hyperliquid a transformé une plateforme d’échange en activité fondée sur les soldes
Hyperliquid applique cette règle de la manière la plus directe.
Hyperliquid est le projet dont Delphi a le plus parlé au cours de ces trois derniers mois. À l’origine, c’était une entreprise typique de la couche du trading : une plateforme on-chain de contrats perpétuels, qui utilisait les frais de transaction pour racheter son propre jeton, HYPE. Plus le volume d’échanges est élevé, plus les rachats sont importants ; quand il baisse, les rachats diminuent aussi.
En août 2026, la plateforme a fait de l’USDC son « actif de cotation aligné » (Aligned Quote Asset). En contrepartie, environ 90 % du rendement net admissible des réserves d’USDC détenues sur la plateforme reviennent à Hyperliquid. Ces revenus ont commencé à être comptabilisés le 26 août ; début octobre, la plateforme a reçu un premier versement de 14,58 millions de dollars, couvrant environ 30 jours. La somme a été intégralement versée au fonds d’assistance pour racheter des HYPE.
14,58 millions de dollars, ce n’est pas énorme. À titre de comparaison, les rachats de septembre financés par les frais de transaction sont estimés à environ 55,67 millions de dollars ; la part des revenus liés aux soldes représente donc environ un quart de ce montant. Mais ces deux revenus sont de nature différente : les rachats financés par les frais de transaction suivent le volume des échanges, tandis que le partage des revenus liés aux soldes dépend de la quantité d’USDC conservée sur la plateforme et des taux d’intérêt. Quand le volume des échanges diminue, cet argent continue d’affluer tant que l’USDC reste sur la plateforme.
Cette évolution change les rapports de négociation. Pendant huit ans, les intérêts générés par les réserves d’USDC revenaient essentiellement à l’émetteur et à son principal partenaire de distribution. Hyperliquid n’a émis aucun stablecoin ; elle ne dispose que d’un atout : une grande quantité d’USDC conservée sur sa plateforme. Grâce à cela, elle obtient de l’émetteur environ 90 % des revenus.
Qui détient les soldes peut s’asseoir à la table pour négocier le partage des revenus. Le distributeur prélève une « taxe de distribution » auprès de l’émetteur : voilà comment cela fonctionne avec les stablecoins.
GIF 3 Comment les intérêts d’une réserve sont répartis
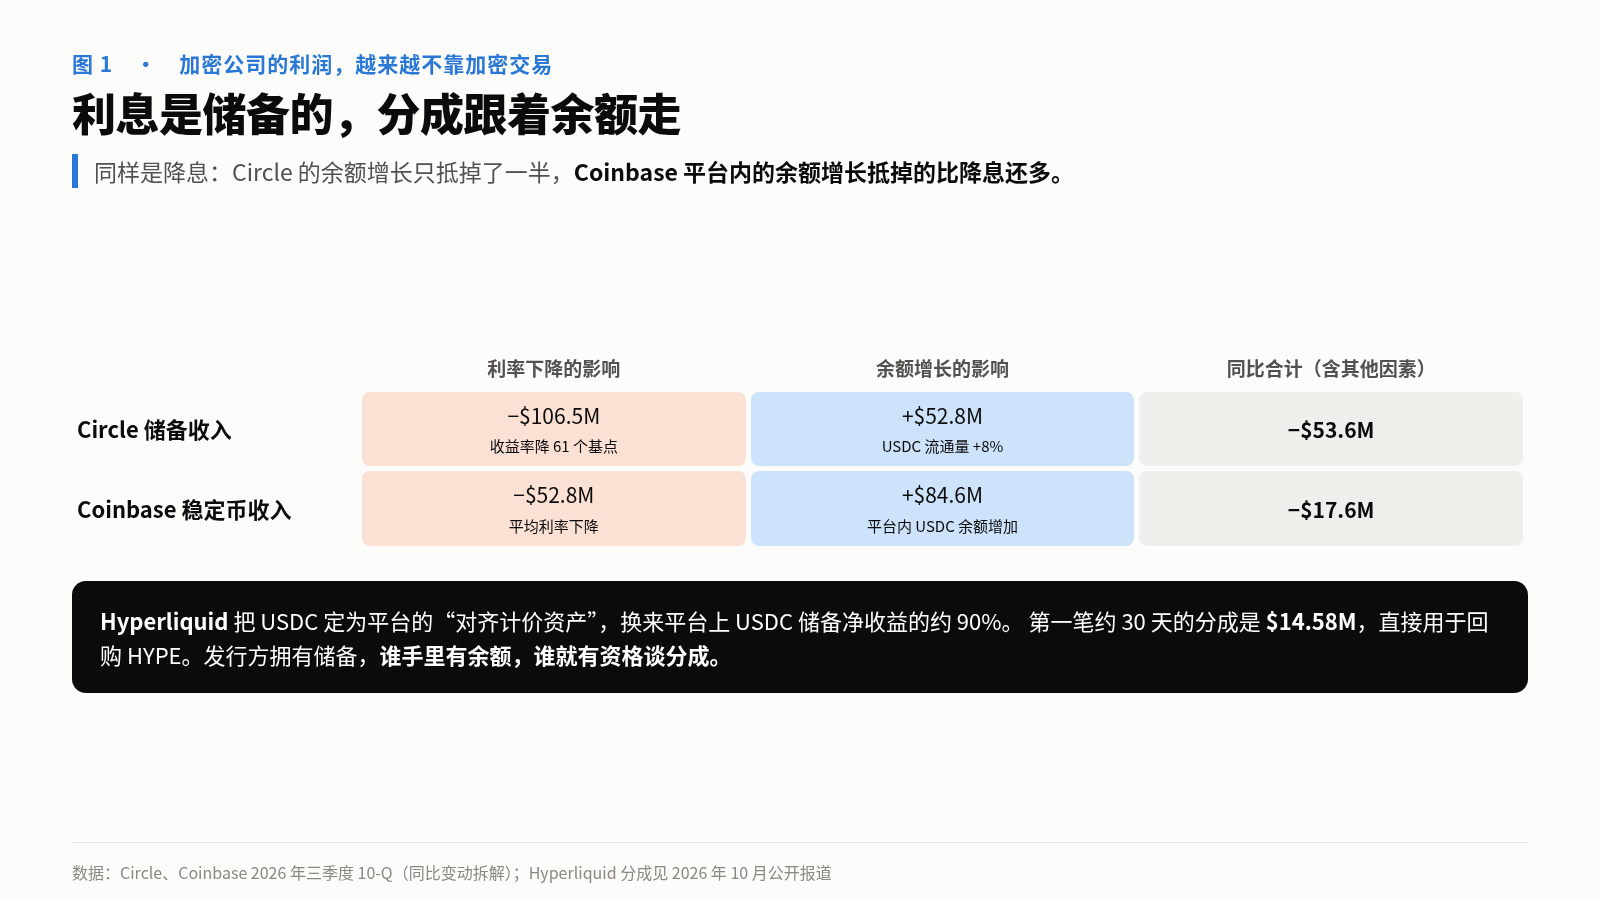
Figure 1 Les intérêts proviennent des réserves, le partage dépend des soldes
Couche des loyers : les sites de minage deviennent des centres de données
La troisième couche est la plus éloignée de la crypto, mais c’est elle qui faisait la une d’une newsletter de Delphi à la mi-août : l’IA veut des mégawatts de Bitcoin.
En août, Riot a signé un bail pour un centre de données : fournir à un laboratoire d’IA de pointe une capacité informatique de 191 MW sur son site de Rockdale, au Texas. Le bail a une durée initiale de 20 ans, jusqu’en juin 2048, et représente environ 9,1 milliards de dollars de revenus contractuels. L’entreprise prévoit une contribution annuelle moyenne au résultat opérationnel net de 365 à 411 millions de dollars. À la même période, les coûts de minage de Riot représentaient déjà 69,6 % de la valeur produite, contre 49,6 % un an plus tôt.
Avec le même mégawatt d’électricité, le minage par calcul de hachage rapporte en fonction du cours des cryptos et de la puissance de calcul du réseau ; le louer à un laboratoire d’IA génère des revenus inscrits dans un contrat de 20 ans.
Les données par segment de Galaxy au troisième trimestre illustrent ce contraste : l’EBITDA ajusté du segment des centres de données s’élevait à 68,7 millions de dollars, contre −9 millions pour le segment des actifs numériques. Dans une entreprise fondée sur le trading de cryptos et la banque d’investissement, c’est l’activité des centres de données qui a été rentable au troisième trimestre.
Les revenus de cette couche sont les plus stables, mais elle exige les investissements les plus lourds : construire des bâtiments, acheminer l’électricité, emprunter. Au troisième trimestre, les seuls intérêts sur les billets du segment des centres de données de Galaxy se sont élevés à 75,4 millions de dollars. Résultat : ce segment reste légèrement déficitaire en résultat net. La location est une bonne activité, mais c’est une activité d’infrastructure, dont la logique de valorisation est complètement différente de celle d’une plateforme d’échange.
Quatrième couche : pas une activité, mais le bilan
Il faut enfin retrancher une couche du bénéfice, car c’est celle qui risque le plus de nous induire en erreur.
Au troisième trimestre, le bénéfice net de Coinbase s’élevait à 718,7 millions de dollars, dont 715,0 millions (avant impôts) provenaient de gains sur ses avoirs en cryptos, qui se sont appréciés sans que les clients aient payé quoi que ce soit. L’EBITDA ajusté, qui reflète mieux l’activité, s’élevait à 332,9 millions de dollars, contre 800,7 millions un an plus tôt, soit une baisse de près de 60 %.
Strategy pousse l’exemple encore plus loin : son bénéfice net du troisième trimestre s’élevait à 19,53 milliards de dollars, presque entièrement grâce à 20,91 milliards de gains sur actifs numériques ; sur les neuf premiers mois, l’entreprise a enregistré une perte de 1,23 milliard de dollars. Ses bénéfices trimestriels dépendent essentiellement de l’évolution du cours du BTC au cours du trimestre. À la fin du troisième trimestre, le BTC valait environ 85 000 dollars ; dans la newsletter de Delphi du 9 novembre, il était déjà tombé à environ 73 700 dollars. S’il se maintient à ce niveau à la fin du quatrième trimestre, l’entreprise comptabilisera une importante perte latente pour ce trimestre.
Les gains de valorisation méritent d’être pris en compte, mais ils sont d’une nature différente des trois premières couches : celles-ci correspondent à de l’argent payé par les clients ; cette dernière dépend du prix fixé par le marché. Les inclure pour conclure que « les entreprises crypto sont très rentables », c’est utiliser le cours des cryptos pour prouver la valeur des cryptos.
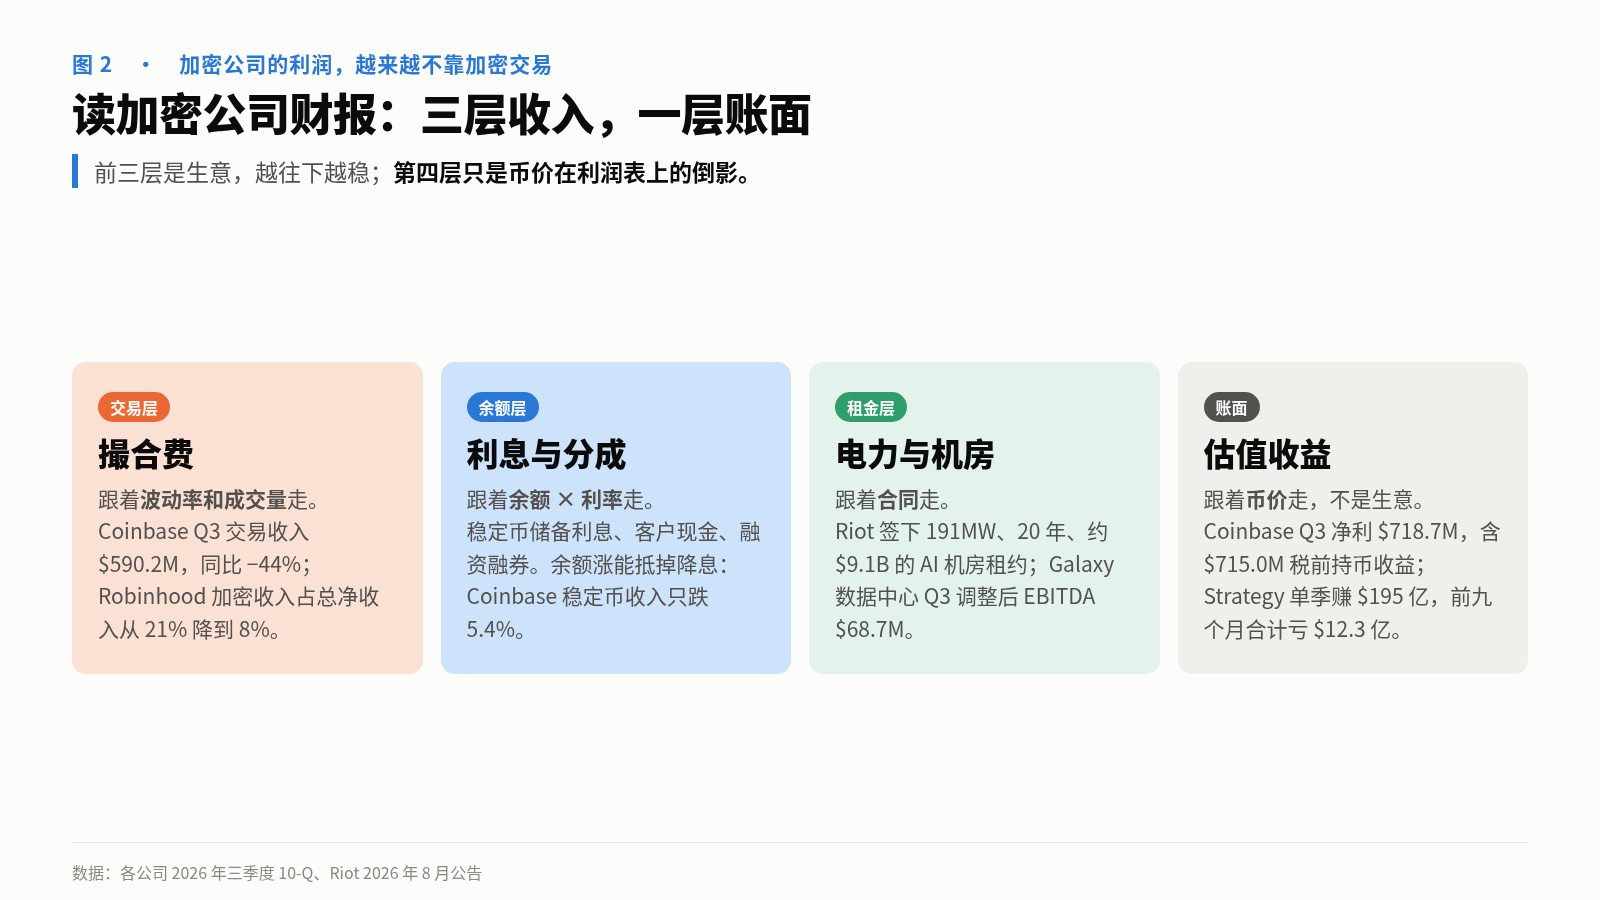
Figure 2 Lire les résultats financiers des entreprises crypto : trois couches de revenus, une couche comptable
Que répondraient les lecteurs spécialisés ?
Objection 1 : les revenus de la couche des soldes dépendent des taux d’intérêt ; avec la baisse des taux, elle est plus vulnérable que la couche du trading.
Ce risque est bien réel. La baisse de 61 points de base du rendement de Circle a directement réduit les revenus de réserve de 106,5 millions de dollars. Si la Fed reprend son cycle de baisse des taux, la couche des soldes sera amputée à chaque trimestre.
Mais les données du troisième trimestre montrent deux choses. Premièrement, la croissance des soldes peut compenser une bonne partie de la baisse des taux : les revenus générés par la hausse des soldes détenus sur la plateforme de Coinbase ont dépassé la baisse due aux taux. Deuxièmement, le trading et les soldes réagissent souvent en sens inverse aux taux : les hausses de taux freinent généralement l’appétit pour le risque et pénalisent le trading, tout en augmentant les revenus d’intérêts. Les prévisions de Coinbase pour le quatrième trimestre l’illustrent : au 25 octobre, les revenus de trading n’étaient que d’environ 165 millions de dollars, tandis que les revenus des abonnements et services étaient estimés entre 550 et 630 millions, notamment grâce à des taux moyens plus élevés. Les prévisions d’un seul trimestre ne suffisent pas à établir une tendance de long terme, mais elles montrent que ces deux couches de revenus au sein d’une même entreprise peuvent se compenser en partie.
Objection 2 : les règles de partage des revenus de la couche des soldes sont fixées par la réglementation et les contrats, et peuvent changer à tout moment.
C’est un motif d’inquiétude encore plus sérieux. Le secteur bancaire américain s’oppose depuis longtemps au versement de rendements aux détenteurs de stablecoins ; c’est aussi l’un des points de désaccord dans les négociations autour du projet de loi CLARITY. Selon la newsletter de Delphi du 9 novembre, les démocrates ont remporté les deux chambres du Congrès lors des élections de mi-mandat, ce qui augmente la probabilité d’un durcissement de la réglementation. En Europe, MiCA exige que les émetteurs de stablecoins déposent une part importante de leurs réserves auprès de banques, ce qui réduirait directement leur rendement ; Circle fait du lobbying à ce sujet. Les 90 % obtenus par Hyperliquid, comme la part revenant à la plateforme de Coinbase, sont en fin de compte des clauses contractuelles — et les contrats peuvent être renégociés.
La couche des soldes ne peut stabiliser que les soldes eux-mêmes ; la part des revenus dépend de l’émetteur, des autorités de réglementation et des contreparties.
Si vous créez une entreprise crypto ou que vous en analysez une
Quand vous recevez les états financiers d’une entreprise crypto, commencez par trois étapes :
Répartissez les revenus entre les quatre couches. Quelle part provient du trading, des soldes, des loyers et des gains comptables ? Sur quoi repose chacune : la volatilité, les soldes multipliés par les taux d’intérêt, les contrats ou le cours des cryptos ? Plus la part du trading est importante, plus le trimestre suivant est difficile à prévoir.
Regardez qui détient les soldes. Dans les revenus liés aux soldes, quelle part provient des soldes que la plateforme a elle-même conservés, et quelle part vient des soldes d’autrui dont une partie des revenus vous est reversée ? Dans le premier cas, vous avez un pouvoir de négociation ; dans le second, tout dépend de ce que les autres veulent bien vous reverser. Coinbase divulgue chaque trimestre le solde moyen d’USDC détenu sur sa plateforme : c’est la ligne la plus intéressante de ses états financiers.
Retranchez les gains de valorisation du bénéfice net. Ce qui reste correspond à ce que l’entreprise a gagné grâce à son activité.
Si vous concevez une activité crypto plutôt que d’investir dans une entreprise, retenez ceci : le trading attire les clients, tandis que les soldes favorisent leur fidélisation et génèrent des bénéfices. Un utilisateur qui vient faire un échange vous rapporte une commission ; s’il laisse son argent chez vous, vous gagnez de l’argent chaque jour.
Conclusion
GIF 4 Les quatre couches de revenus et les chocs qu’elles redoutent
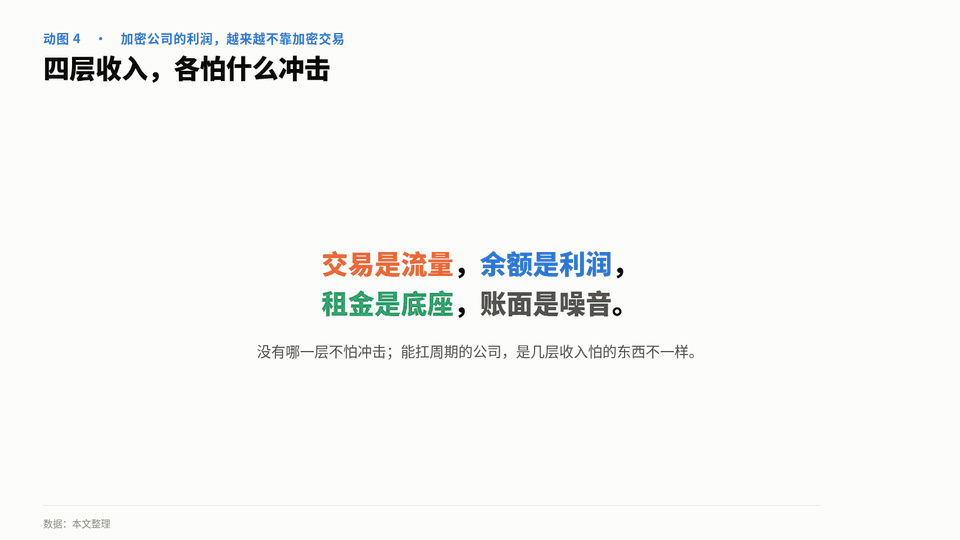
Le trading génère du trafic, les soldes des bénéfices, les loyers forment le socle et les gains comptables sont du bruit.
Au troisième trimestre, les revenus de trading ont été divisés par deux en un trimestre, ceux liés aux soldes n’ont baissé que d’un chiffre malgré la baisse des taux, et la couche des loyers repose sur des contrats de 20 ans. Les bénéfices des entreprises crypto dépendent de moins en moins du trading de cryptos et de plus en plus de l’endroit où les utilisateurs choisissent de laisser leur argent.
Au prochain trimestre, il faudra surveiller si des plateformes comme Hyperliquid se multiplient : elles n’émettent ni jeton ni stablecoin, mais s’appuient simplement sur les soldes qu’elles détiennent pour négocier un partage des revenus avec les émetteurs.
Sources des données
Rapport 10-Q de Coinbase pour le troisième trimestre 2026 (déposé le 2026-10-29) : revenus de trading, revenus liés aux stablecoins et ventilation de leur évolution, bénéfice net, gains sur les actifs crypto détenus à des fins d’investissement, EBITDA ajusté et perte nette sur les neuf premiers mois. Les prévisions pour le quatrième trimestre et les commentaires sur la volatilité proviennent des documents de résultats du troisième trimestre (cités par Investing).
Rapport 10-Q de Robinhood pour le troisième trimestre 2026 (déposé le 2026-10-28) : revenus tirés des cryptos et des contrats événementiels, leur part, revenus nets d’intérêts et sensibilité de Cash Sweep aux taux à court terme.
Rapport 10-Q de Circle pour le troisième trimestre 2026 (déposé le 2026-11-04) : évolution des revenus de réserve et ventilation selon les taux et l’offre en circulation ; évolution des coûts de distribution versés à Coinbase.
Rapport 10-Q de Galaxy pour le troisième trimestre 2026 (déposé le 2026-11-09) : EBITDA ajusté par segment et intérêts sur les billets du segment des centres de données.
Rapport 10-Q de Strategy pour le troisième trimestre 2026 (déposé le 2026-11-02) : bénéfice net trimestriel, gains sur actifs numériques et perte nette sur les neuf premiers mois.
Communiqué de résultats de Riot du 10 août 2026 (pièce 99.1 du formulaire 8-K) : modalités du bail de 191 MW et prévisions de résultat opérationnel net ; la part des coûts de minage provient d’un article de Yahoo Finance (source originale à vérifier).
Rapport d’attestation BDO de Tether pour le troisième trimestre : informations rapportées par plusieurs médias ; le document original n’a pas été consulté directement.
145,8 millions de dollars de premiers revenus de réserve en USDC pour Hyperliquid, avec un partage d’environ 90 % : articles de FinanceFeeds et Cryptonomist en octobre 2026 ; le rachat de jetons financé par environ 55,67 millions de dollars de frais en septembre est une estimation de FinanceFeeds, et non une donnée officielle.
Évolution des taux de la Fed : hausse à 3,75 %–4,00 % le 16 septembre 2026, puis maintien le 28 octobre (CNBC, U.S. Bank).
Contexte de marché et du secteur, résultats des élections de mi-mandat : newsletters de Delphi Digital du 10 août au 9 novembre 2026 (informations non vérifiées indépendamment).