

J’ai vu ce scénario beaucoup trop souvent sur les marchés technologiques. Une entreprise annonce des ventes records, tout le monde commence à célébrer, et soudain, plus personne ne veut poser la question qui dérange : les clients gagnent-ils vraiment de l’argent grâce à ce qu’ils achètent ?
C’est toujours à ce point que je reviens quand je pense à NVIDIA. La demande de puces pour l’IA est bien réelle. Les commandes sont bien réelles. Les revenus sont bien réels. Mais cela ne signifie pas automatiquement que les dépenses qui génèrent ces chiffres sont viables. Il y a une différence entre des clients qui achètent davantage de matériel et des clients qui tirent suffisamment de revenus de ce matériel pour continuer à en acheter l’année prochaine.
Et franchement, cette différence compte davantage qu’un autre titre annonçant des revenus record.
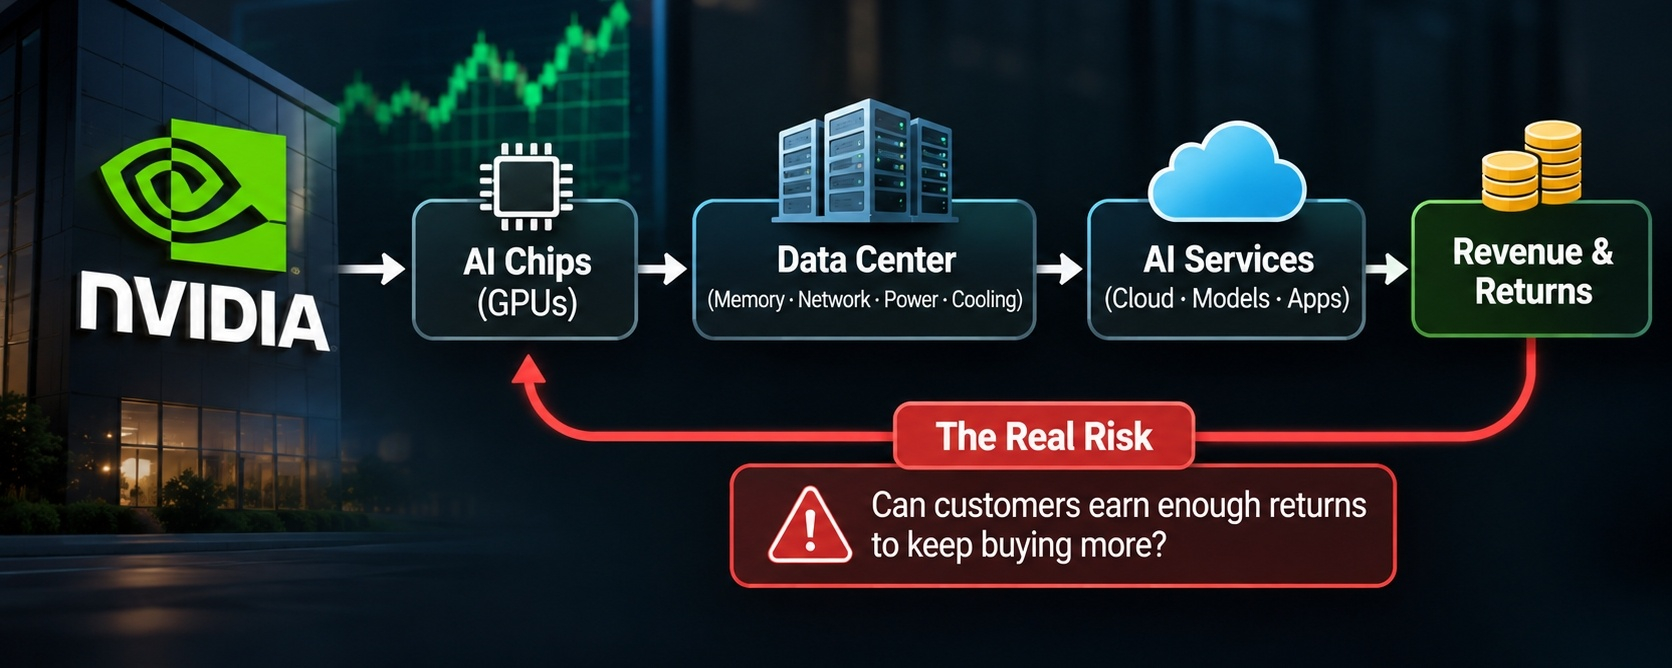
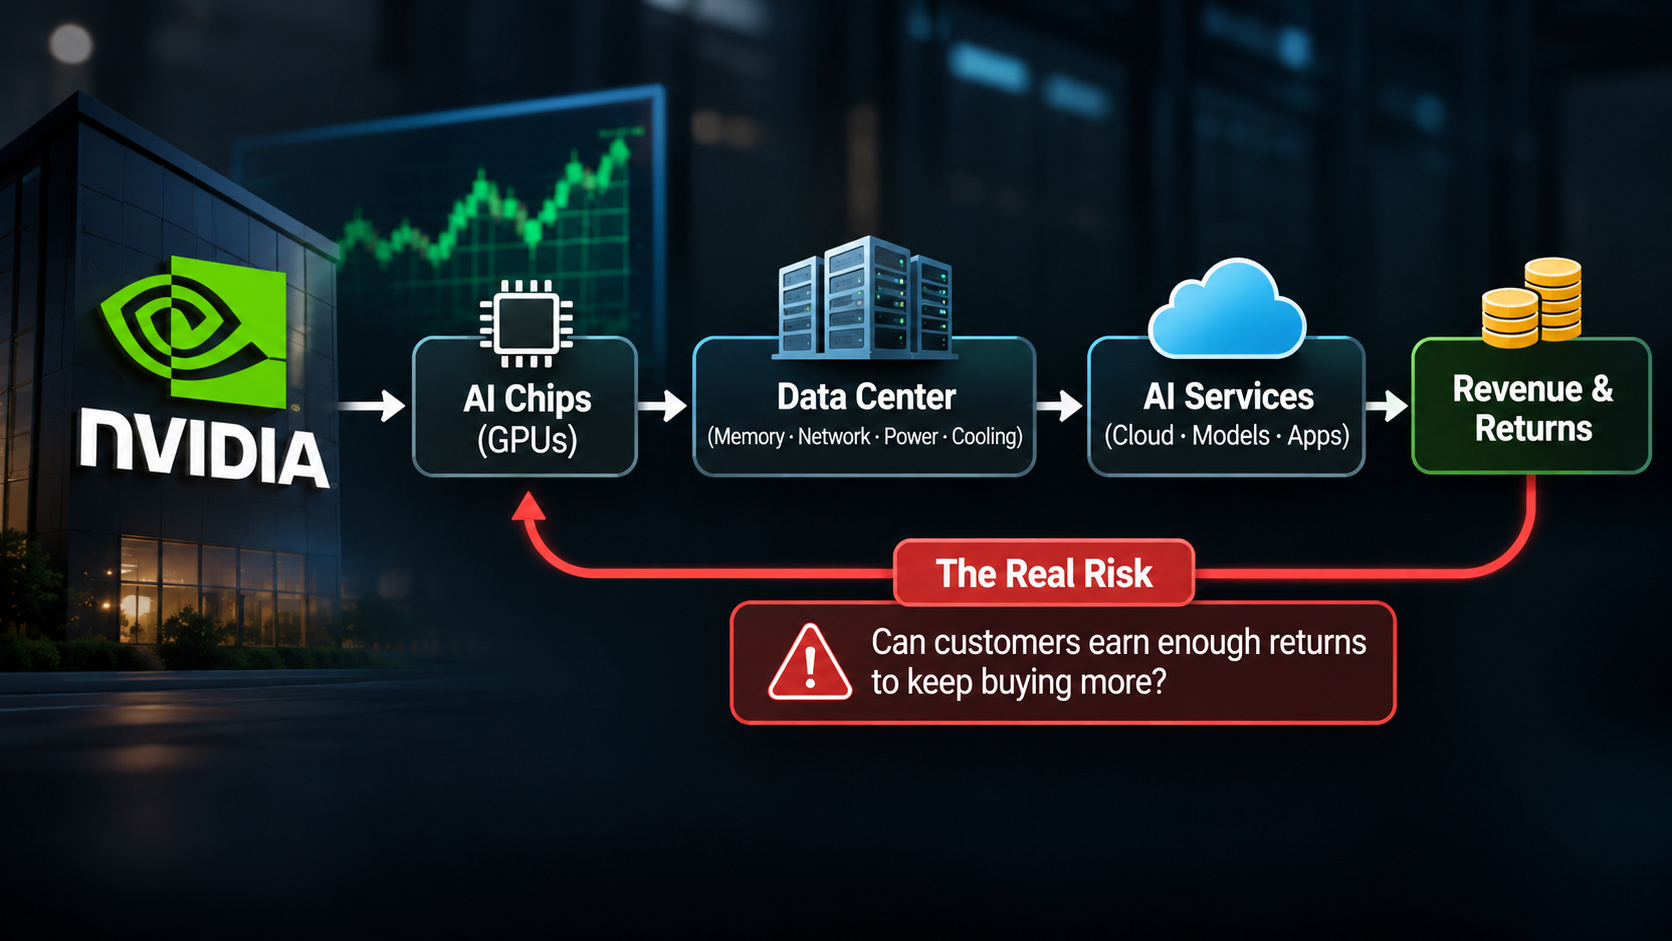
NVIDIA ne vend pas des boîtes magiques que les clients branchent et qui se transforment aussitôt en profits. Un centre de données d’IA opérationnel a besoin de GPU, de mémoire à large bande passante, de technologies d’encapsulation avancées, de réseaux, de stockage, d’électricité, de systèmes de refroidissement et de bâtiments capables de supporter la charge. Chaque élément doit être disponible au bon moment et fonctionner avec les autres.
J’ai constaté que les gens ont tendance à négliger les dépendances peu passionnantes quand le marché est emballé. Ils se concentrent sur les livraisons de puces et oublient tout ce qui les entoure. NVIDIA dépend des capacités de fabrication de fonderies externes, de solutions d’encapsulation spécialisées et de fournisseurs de mémoire. Ensuite, les clients doivent construire l’infrastructure, connecter les systèmes et les mettre réellement en service. Un seul goulet d’étranglement peut retarder l’installation entière. Un client peut avoir payé du matériel coûteux qui ne génère toujours pas de revenus parce que l’infrastructure électrique ou de refroidissement n’est pas prête.
Ce n’est pas un détail anodin. C’est ce qui distingue le fait de posséder une capacité de calcul du fait d’être payé pour l’utiliser.
Il y a aussi la question de la concentration de la clientèle. NVIDIA vend directement à des fournisseurs de services cloud, des fabricants, des distributeurs et des intégrateurs de systèmes. Certains utilisateurs finaux achètent par l’intermédiaire de ces entreprises ; la liste des clients directs ne nous indique donc pas précisément qui utilise au bout du compte chaque puce. Malgré tout, cette concentration mérite qu’on s’y intéresse.
Dans son document réglementaire du deuxième trimestre de l’exercice 2027, un client direct représentait 16 % du chiffre d’affaires trimestriel. Au cours du premier semestre de l’exercice, trois clients directs ont représenté respectivement 16 %, 15 % et 13 % du chiffre d’affaires. Cela ne signifie pas que ces clients sont en difficulté. Mais lorsqu’un groupe relativement restreint contribue à une part aussi importante des ventes, ses décisions en matière de dépenses comptent beaucoup.
Les chiffres des créances sont également à surveiller. Au 26 juillet 2026, cinq clients directs représentaient 22 %, 14 %, 13 %, 11 % et 10 % des créances clients. En clair, une part importante des sommes dues à NVIDIA est liée à une poignée de clients.
Est-ce que cela prouve que quelqu’un a du mal à payer ? Non. Ce serait malhonnête de l’affirmer. Mais cela montre pourquoi la santé financière des clients et les délais de paiement méritent qu’on y prête attention. Si un grand acheteur modifie ses plans de dépenses ou rencontre des problèmes de financement, les répercussions pourraient dépasser le cadre d’un seul trimestre.
Et c’est là que, selon moi, le véritable débat commence.
Les hyperscalers ne dépensent pas des milliards uniquement parce que les GPU en imposent dans un centre de données. Ils s’attendent à ce que les services d’IA, les produits cloud, les contrats d’entreprise et les gains d’efficacité internes justifient ces dépenses. À terme, ce matériel doit rapporter. Il lui faut des clients payants, un taux d’utilisation correct et des coûts d’exploitation qui ne dévorent pas les rendements.
Que se passe-t-il si les revenus ne sont pas au rendez-vous assez vite ?
C’est la question que les gens semblent beaucoup moins enclins à poser. Acheter des GPU, c’est une chose. Les transformer en services de calcul rentables en est une autre. Si le taux d’utilisation est faible ou si les clients ne sont pas prêts à payer suffisamment, les commandes futures peuvent ralentir. Les engagements d’achat existants pourraient maintenir les revenus de NVIDIA à un niveau élevé pendant quelque temps, mais cela ne garantit pas la prochaine vague de dépenses.
Les contraintes matérielles compliquent encore davantage la situation. Les installations d’IA ont besoin d’énormes quantités d’électricité, d’un refroidissement fiable, d’une capacité réseau suffisante et de bâtiments adaptés. Même si les puces sont disponibles, les clients ne peuvent pas les déployer correctement sans l’infrastructure nécessaire. Et si les réseaux, la mémoire ou la conception des systèmes limitent les performances, ajouter toujours plus de GPU au problème ne produira pas nécessairement des gains proportionnels.
Les chiffres financiers restent énormes. NVIDIA a déclaré un chiffre d’affaires de 96,221 milliards de dollars au deuxième trimestre de l’exercice 2027, dont 89 milliards provenant du segment Data Center. Le chiffre d’affaires a augmenté de 106 % sur un an, tandis que la marge brute non conforme aux normes GAAP s’est établie à 75 %.
La direction prévoit un chiffre d’affaires de 108 milliards de dollars au troisième trimestre, à plus ou moins 2 %, ainsi qu’une marge brute non conforme aux normes GAAP de 74 %, à plus ou moins 50 points de base. Ces prévisions supposaient également qu’aucun revenu lié au calcul dans le segment Data Center ne proviendrait de Chine.
Personne ne peut honnêtement qualifier ces chiffres de faibles. Mais les attentes sont immenses, et c’est précisément pour cela que je ne m’arrêterais pas aux chiffres des gros titres.
Il y a un autre problème que personne ne devrait écarter : le financement. Si les valeurs technologiques chutent et qu’il devient plus difficile d’obtenir du crédit, les petits fournisseurs de services cloud d’IA et les acheteurs qui dépendent de financements externes pourraient avoir plus de mal à se développer. Du matériel coûteux qui reste sous-utilisé devient vite un fardeau. Cela ne signifie pas que le développement de l’IA va soudainement s’arrêter. Cela signifie que certains clients pourraient décider qu’augmenter leurs capacités au rythme actuel n’a tout simplement plus de sens financièrement.
Pour la publication des résultats du 17 novembre, je surveillerais les prévisions, le chiffre d’affaires du segment Data Center, les marges, la demande des clients et les contraintes d’approvisionnement. Non pas parce qu’un seul trimestre révélera tout, mais parce qu’il devient de plus en plus difficile d’ignorer l’écart entre les dépenses et les rendements réels.
Des résultats nettement supérieurs aux attentes montreraient que NVIDIA a bien exécuté. Ils ne prouveraient pas que chaque client obtient des rendements intéressants, que l’infrastructure peut suivre ou que le rythme actuel des dépenses peut se poursuivre indéfiniment.
J’ai connu suffisamment de cycles de marché pour savoir que des chiffres de ventes impressionnants peuvent masquer des questions dérangeantes. Et en ce moment, la question n’est pas de savoir si les clients veulent davantage de puces d’IA.
C’est
de savoir s’ils peuvent se permettre de continuer à en vouloir.