La livre sterling et le franc suisse sont absents de l’essor des stablecoins.
Les recherches du chapitre 3 de $DIA mettent en évidence un décalage intéressant :
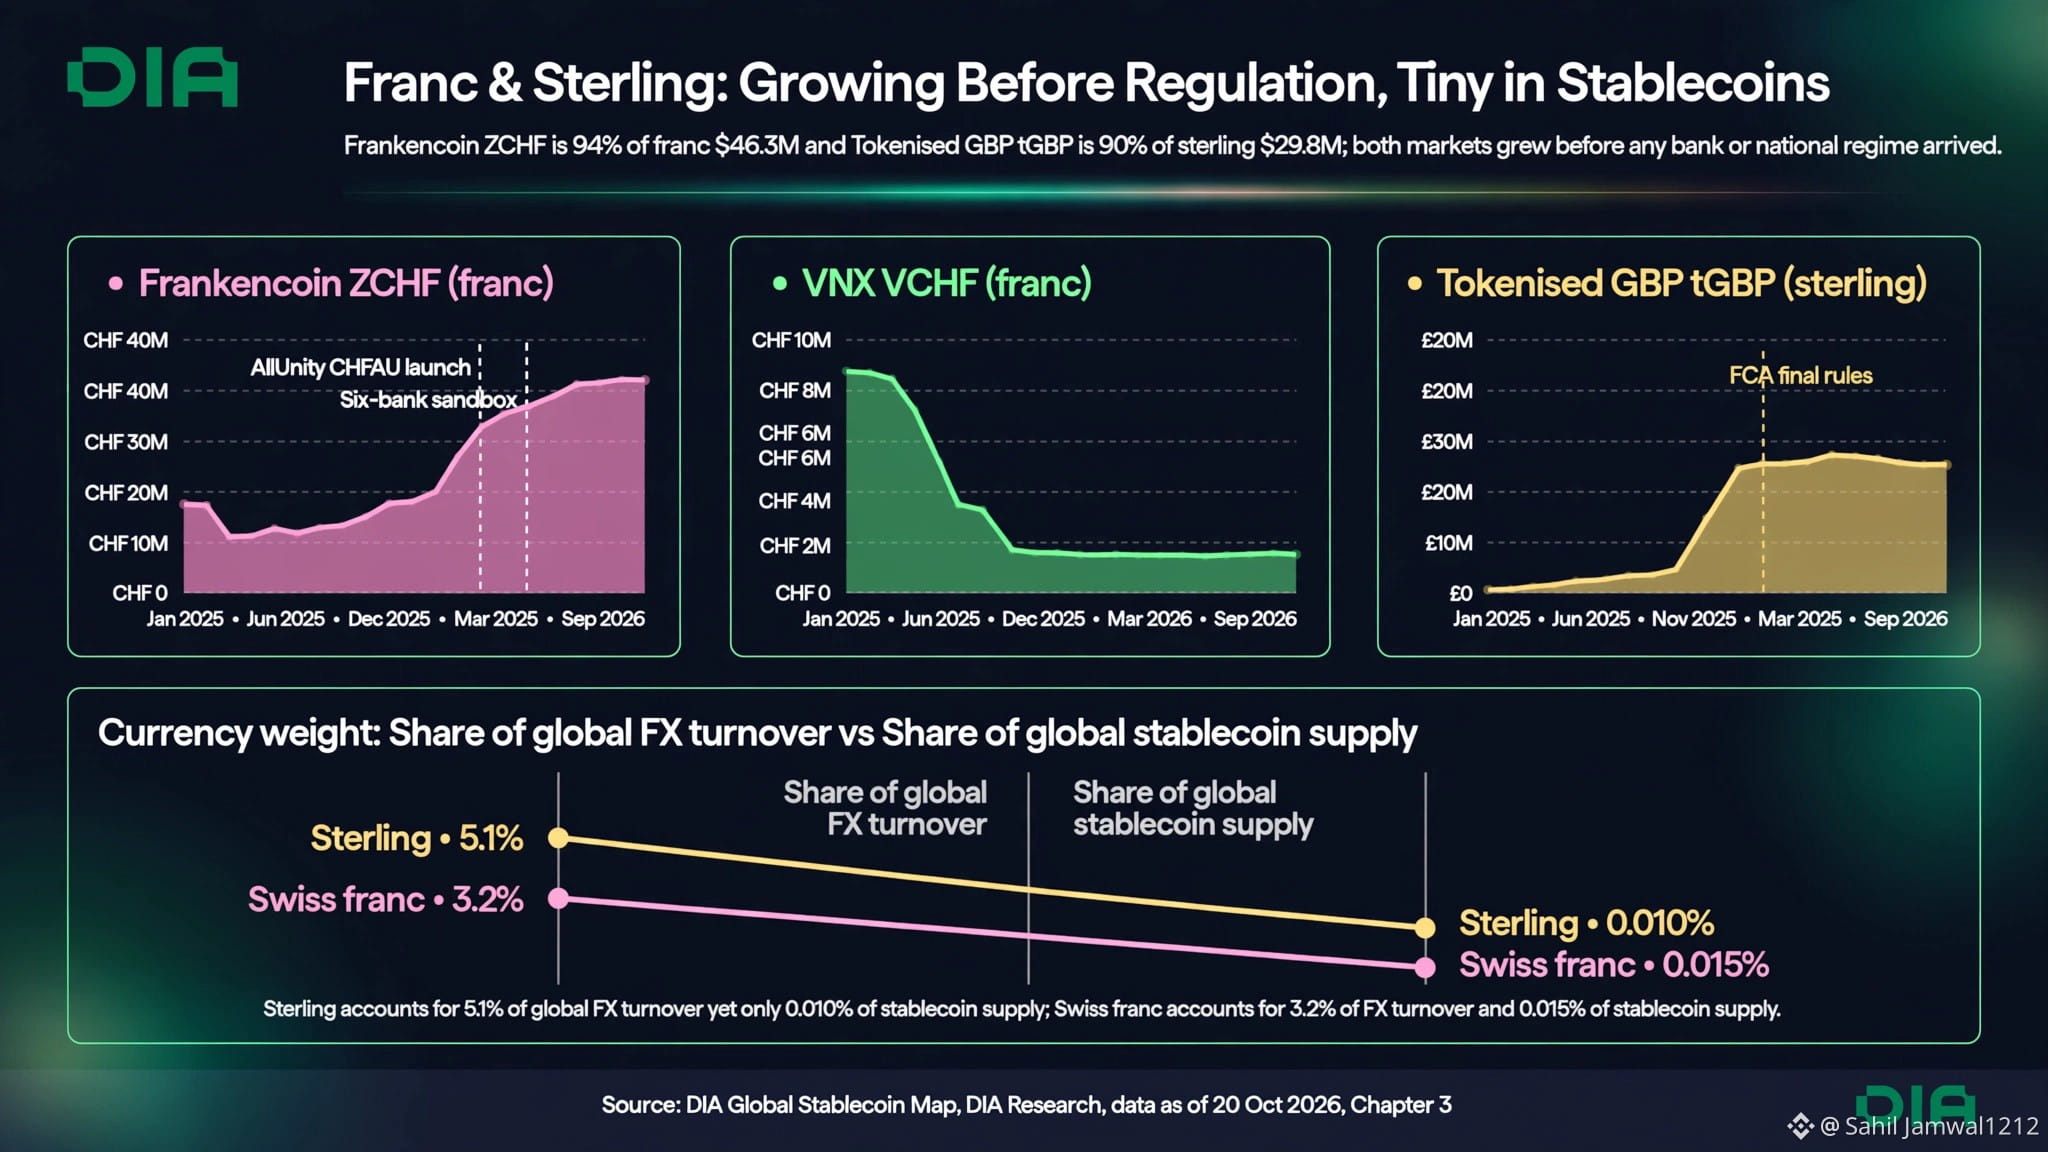
La GBP représente 5,1 % du volume mondial des opérations de change, mais son offre de stablecoins ne s’élève qu’à 29,8 millions de dollars.
Le CHF représente 3,2 % du volume des opérations de change, mais son offre de stablecoins atteint seulement 46,3 millions de dollars.
Deux grandes monnaies mondiales. Des marchés on-chain très modestes.
Que se passe-t-il ?
Le marché de la GBP est dominé par tGBP, qui représente environ 90 % de l’offre de stablecoins en livres sterling.
Le marché du CHF est dominé par ZCHF, qui représente environ 94 % de l’offre de stablecoins en francs.
Mais leurs cas d’usage diffèrent :
ZCHF s’est établi comme un moyen d’épargne on-chain.
tGBP reste fortement concentré : ses dix plus grandes adresses Ethereum détiennent 96 % de l’offre.
Il ne s’agit pas simplement d’une question d’importance monétaire.
L’accès à la réglementation, la distribution bancaire et les infrastructures de paiement pourraient déterminer quels stablecoins locaux se développeront ensuite.
L’euro a montré ce qu’un cadre réglementaire peut rendre possible. La livre sterling et le franc auront-ils leur tour ?
Quel sera le principal catalyseur : les banques, les réseaux de paiement ou la demande des consommateurs ?
Les recherches du chapitre 3 de $DIA mettent en évidence un décalage intéressant :
La GBP représente 5,1 % du volume mondial des opérations de change, mais son offre de stablecoins ne s’élève qu’à 29,8 millions de dollars.
Le CHF représente 3,2 % du volume des opérations de change, mais son offre de stablecoins atteint seulement 46,3 millions de dollars.
Deux grandes monnaies mondiales. Des marchés on-chain très modestes.
Que se passe-t-il ?
Le marché de la GBP est dominé par tGBP, qui représente environ 90 % de l’offre de stablecoins en livres sterling.
Le marché du CHF est dominé par ZCHF, qui représente environ 94 % de l’offre de stablecoins en francs.
Mais leurs cas d’usage diffèrent :
ZCHF s’est établi comme un moyen d’épargne on-chain.
tGBP reste fortement concentré : ses dix plus grandes adresses Ethereum détiennent 96 % de l’offre.
Il ne s’agit pas simplement d’une question d’importance monétaire.
L’accès à la réglementation, la distribution bancaire et les infrastructures de paiement pourraient déterminer quels stablecoins locaux se développeront ensuite.
L’euro a montré ce qu’un cadre réglementaire peut rendre possible. La livre sterling et le franc auront-ils leur tour ?
Quel sera le principal catalyseur : les banques, les réseaux de paiement ou la demande des consommateurs ?