ATR是什么?如何用波动率设置止损而非固定百分比?
📏 同样设2%止损,为何有些品种过宽,有些却易被正常波动扫掉?
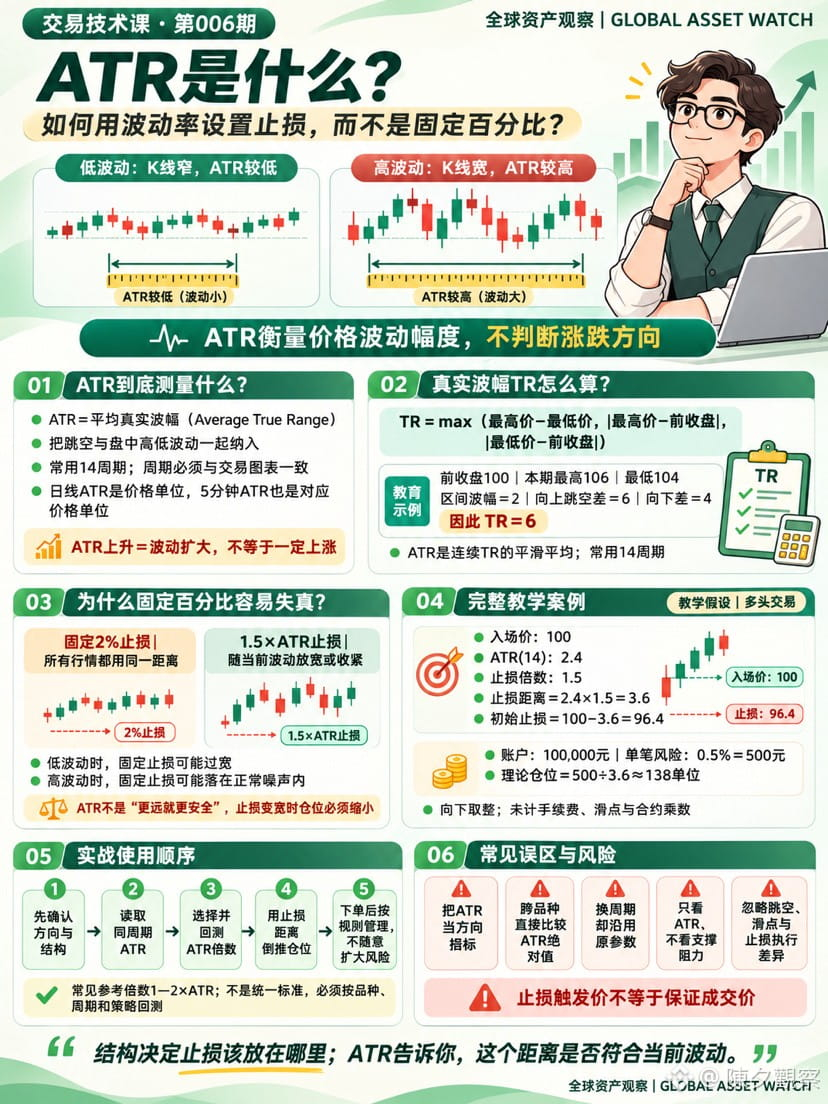
ATR(平均真实波幅)衡量指定周期内价格平均波动幅度,并纳入跳空。它只反映波动大小,不判断方向。
真实波幅取以下三项最大值:
TR=max(最高价-最低价,|最高价-前收盘|,|最低价-前收盘|)
ATR常用14周期,须与图表对应:日线ATR反映日线波动,5分钟ATR反映5分钟波动。
教学案例:
多头入场价:100
ATR(14):2.4
止损倍数:1.5
止损距离:2.4×1.5=3.6
初始止损:100-3.6=96.4
账户100,000元,单笔风险0.5%=500元
理论仓位:500÷3.6≈138单位
关键不是机械放远止损,而是:
波动扩大 → 止损距离增加 → 仓位相应缩小。
1—2倍ATR为常见参考,非统一标准;具体倍数需按品种、周期和策略回测。实际应先看趋势、支撑阻力及失效结构,再用ATR判断止损距离是否匹配当前波动。
⚠️ ATR为历史波动指标,无法预判跳空或极端行情;止损触发价不等于成交价,快速行情可能滑点。
结构决定止损位置;ATR判断该距离是否符合当前波动。
下一期预告|周六·交易实战·第006期
《ATR止损怎么落地?从入场、仓位到移动止损的完整案例》
📏 同样设2%止损,为何有些品种过宽,有些却易被正常波动扫掉?
ATR(平均真实波幅)衡量指定周期内价格平均波动幅度,并纳入跳空。它只反映波动大小,不判断方向。
真实波幅取以下三项最大值:
TR=max(最高价-最低价,|最高价-前收盘|,|最低价-前收盘|)
ATR常用14周期,须与图表对应:日线ATR反映日线波动,5分钟ATR反映5分钟波动。
教学案例:
多头入场价:100
ATR(14):2.4
止损倍数:1.5
止损距离:2.4×1.5=3.6
初始止损:100-3.6=96.4
账户100,000元,单笔风险0.5%=500元
理论仓位:500÷3.6≈138单位
关键不是机械放远止损,而是:
波动扩大 → 止损距离增加 → 仓位相应缩小。
1—2倍ATR为常见参考,非统一标准;具体倍数需按品种、周期和策略回测。实际应先看趋势、支撑阻力及失效结构,再用ATR判断止损距离是否匹配当前波动。
⚠️ ATR为历史波动指标,无法预判跳空或极端行情;止损触发价不等于成交价,快速行情可能滑点。
结构决定止损位置;ATR判断该距离是否符合当前波动。
下一期预告|周六·交易实战·第006期
《ATR止损怎么落地?从入场、仓位到移动止损的完整案例》