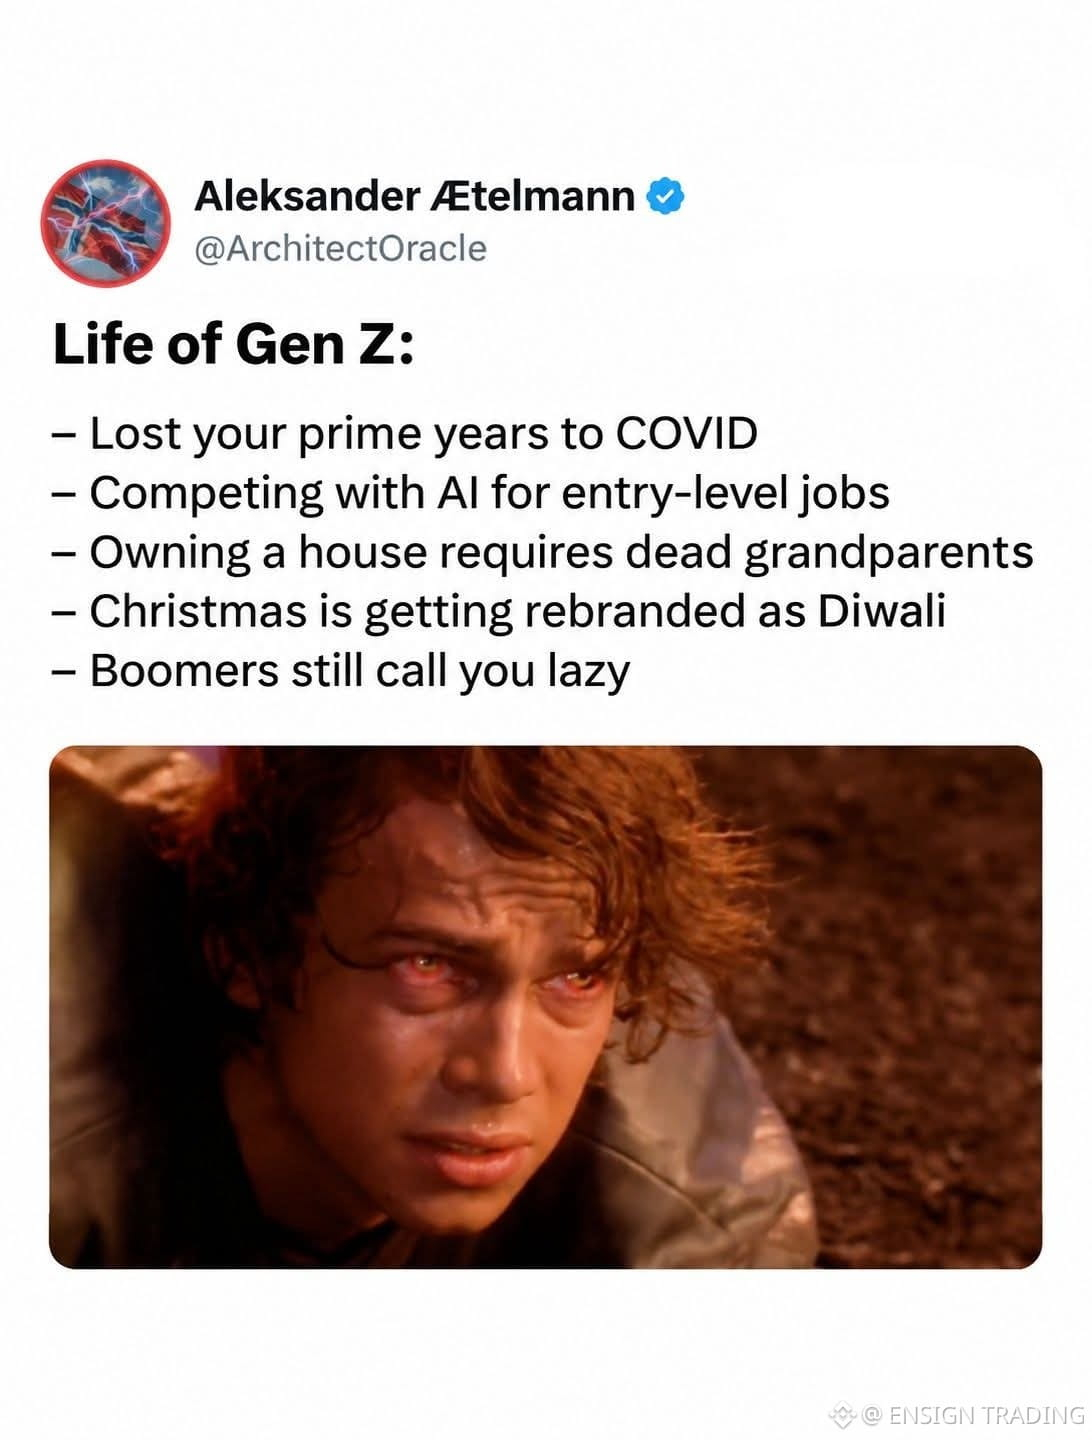
La génération Z n’a pas peur du travail acharné.
Elle se demande si le travail acharné
mène encore à la sécurité financière.
Imaginez faire tout ce que la société vous a dit de faire.
Faire des études. Décrocher un diplôme. Trouver un emploi stable. Économiser. Acheter un logement. Se construire une vie confortable.
Maintenant, regardez la réalité à laquelle de nombreux jeunes adultes sont confrontés.
Un diplôme universitaire peut s’accompagner de plusieurs années d’endettement étudiant, alors que les employeurs exigent toujours de l’expérience pour des postes de débutant.
L’IA transforme les compétences recherchées par les entreprises, tandis que les jeunes travailleurs essaient de savoir quels métiers offriront encore des débouchés dans cinq ans.
Et acheter un logement ? Pour beaucoup de primo-accédants, le cumul des prix élevés, des mensualités de prêt immobilier, de l’assurance, des taxes foncières et de l’apport exigé rend l’accession à la propriété de plus en plus inaccessible.
Voici ce qui m’inquiète le plus :
Quand on commence tard à construire sa situation financière, les conséquences peuvent nous suivre pendant des décennies.
Vous pourriez commencer à épargner pour la retraite plus tard. Reporter vos investissements. Continuer à louer plus longtemps que prévu. Remettre à plus tard le fait d’avoir des enfants, de créer une entreprise ou de prendre d’autres décisions importantes.
Et n’oubliez pas : le coût de l’attente n’est pas seulement financier. Il peut affecter la confiance en soi, l’indépendance et la liberté de choisir le mode de vie que l’on souhaite.
Je ne pense pas que tous les membres de la génération Z soient en difficulté, ni que les générations précédentes aient eu la vie facile.
Mais je pense que nous devons nous demander si la formule traditionnelle de la réussite financière fonctionne encore dans les conditions économiques actuelles.
Un diplôme devrait ouvrir des portes. Un emploi à temps plein devrait offrir une voie réaliste vers l’indépendance. Et le travail acharné devrait donner à chacun une chance raisonnable de bâtir quelque chose qui lui appartient.
Alors, voici ma question :
Si une personne est diplômée, prête à travailler et déterminée à épargner, mais qu’elle ne peut toujours pas se permettre d’acheter un logement ni de se constituer une épargne conséquente, le problème vient-il de ses habitudes financières — ou la ligne de départ économique s’est-elle trop éloignée ?
Elle se demande si le travail acharné
mène encore à la sécurité financière.
Imaginez faire tout ce que la société vous a dit de faire.
Faire des études. Décrocher un diplôme. Trouver un emploi stable. Économiser. Acheter un logement. Se construire une vie confortable.
Maintenant, regardez la réalité à laquelle de nombreux jeunes adultes sont confrontés.
Un diplôme universitaire peut s’accompagner de plusieurs années d’endettement étudiant, alors que les employeurs exigent toujours de l’expérience pour des postes de débutant.
L’IA transforme les compétences recherchées par les entreprises, tandis que les jeunes travailleurs essaient de savoir quels métiers offriront encore des débouchés dans cinq ans.
Et acheter un logement ? Pour beaucoup de primo-accédants, le cumul des prix élevés, des mensualités de prêt immobilier, de l’assurance, des taxes foncières et de l’apport exigé rend l’accession à la propriété de plus en plus inaccessible.
Voici ce qui m’inquiète le plus :
Quand on commence tard à construire sa situation financière, les conséquences peuvent nous suivre pendant des décennies.
Vous pourriez commencer à épargner pour la retraite plus tard. Reporter vos investissements. Continuer à louer plus longtemps que prévu. Remettre à plus tard le fait d’avoir des enfants, de créer une entreprise ou de prendre d’autres décisions importantes.
Et n’oubliez pas : le coût de l’attente n’est pas seulement financier. Il peut affecter la confiance en soi, l’indépendance et la liberté de choisir le mode de vie que l’on souhaite.
Je ne pense pas que tous les membres de la génération Z soient en difficulté, ni que les générations précédentes aient eu la vie facile.
Mais je pense que nous devons nous demander si la formule traditionnelle de la réussite financière fonctionne encore dans les conditions économiques actuelles.
Un diplôme devrait ouvrir des portes. Un emploi à temps plein devrait offrir une voie réaliste vers l’indépendance. Et le travail acharné devrait donner à chacun une chance raisonnable de bâtir quelque chose qui lui appartient.
Alors, voici ma question :
Si une personne est diplômée, prête à travailler et déterminée à épargner, mais qu’elle ne peut toujours pas se permettre d’acheter un logement ni de se constituer une épargne conséquente, le problème vient-il de ses habitudes financières — ou la ligne de départ économique s’est-elle trop éloignée ?