#香港证监会称代币化迈向商用 La SFC de Hong Kong envoie un signal fort ! La tokenisation des RWA se rapproche d’un usage commercial : la prochaine vague d’opportunités pourrait se trouver dans la finance on-chain !
Le marché des actifs numériques de Hong Kong franchit une nouvelle étape importante !
Le 12 novembre, l’Autorité monétaire de Hong Kong et la SFC ont conjointement envoyé un nouveau signal : le développement de la tokenisation à Hong Kong passe de la phase expérimentale à de véritables applications commerciales !
Il ne s’agit pas d’une simple déclaration de principe : des progrès concrets sont déjà visibles.
Premièrement, le projet EnsembleTX prend désormais en charge le règlement interbancaire des dépôts tokenisés, 24 heures sur 24 et 7 jours sur 7.
Deuxièmement, la SFC de Hong Kong a autorisé les fonds monétaires tokenisés à être négociés sur le marché secondaire en continu, donnant ainsi aux produits financiers traditionnels des capacités de négociation et de règlement plus souples.
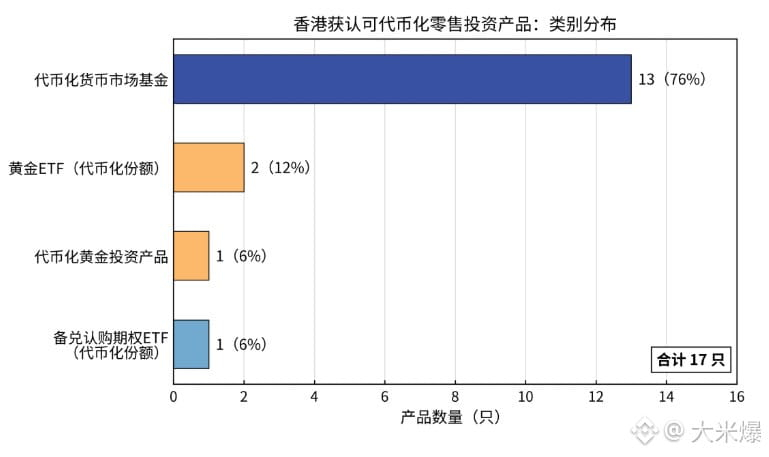
Plus notable encore, fin septembre, 17 produits d’investissement destinés aux particuliers à Hong Kong proposaient des parts tokenisées, pour un encours d’actifs gérés d’environ 10,3 milliards de dollars de Hong Kong !
À mon avis, le signal le plus important de cette évolution est que les RWA passent de la spéculation autour d’un concept à une véritable infrastructure financière !
Jusqu’ici, quand le marché parlait de tokenisation d’actifs, il s’intéressait surtout à la possibilité de transférer on-chain des actifs comme l’immobilier, les obligations et l’or.
Mais ce qui déterminera réellement l’ampleur future des RWA, ce n’est pas seulement la possibilité de placer les actifs sur la blockchain : c’est aussi leur capacité à y être négociés et réglés, ainsi que la disponibilité d’une liquidité suffisante.
Hong Kong s’efforce désormais de connecter les produits d’investissement tokenisés, les monnaies numériques et les systèmes de règlement bancaire. Cela signifie que les conditions nécessaires à la participation des institutions financières traditionnelles aux marchés on-chain se mettent progressivement en place.
Sur le marché des cryptomonnaies, les actifs liés aux RWA comme ONDO et LINK méritent d’être suivis, tandis qu’ETH pourrait profiter de la demande à long terme en infrastructures de tokenisation d’actifs.
Toutefois, les efforts de Hong Kong en faveur de la finance tokenisée ne signifient pas que ces jetons bénéficieront directement d’afflux de capitaux institutionnels.
Selon moi, la prochaine phase de la compétition dans le secteur des RWA portera sur la capacité à connecter réellement les banques, les actifs et les marchés de négociation, et non plus seulement sur celle d’émettre des jetons !
Ce qui mérite véritablement notre attention, c’est la croissance durable de l’ampleur des applications commerciales, et non une hausse à court terme alimentée uniquement par des nouvelles politiques favorables !
Le marché des actifs numériques de Hong Kong franchit une nouvelle étape importante !
Le 12 novembre, l’Autorité monétaire de Hong Kong et la SFC ont conjointement envoyé un nouveau signal : le développement de la tokenisation à Hong Kong passe de la phase expérimentale à de véritables applications commerciales !
Il ne s’agit pas d’une simple déclaration de principe : des progrès concrets sont déjà visibles.
Premièrement, le projet EnsembleTX prend désormais en charge le règlement interbancaire des dépôts tokenisés, 24 heures sur 24 et 7 jours sur 7.
Deuxièmement, la SFC de Hong Kong a autorisé les fonds monétaires tokenisés à être négociés sur le marché secondaire en continu, donnant ainsi aux produits financiers traditionnels des capacités de négociation et de règlement plus souples.
Plus notable encore, fin septembre, 17 produits d’investissement destinés aux particuliers à Hong Kong proposaient des parts tokenisées, pour un encours d’actifs gérés d’environ 10,3 milliards de dollars de Hong Kong !
À mon avis, le signal le plus important de cette évolution est que les RWA passent de la spéculation autour d’un concept à une véritable infrastructure financière !
Jusqu’ici, quand le marché parlait de tokenisation d’actifs, il s’intéressait surtout à la possibilité de transférer on-chain des actifs comme l’immobilier, les obligations et l’or.
Mais ce qui déterminera réellement l’ampleur future des RWA, ce n’est pas seulement la possibilité de placer les actifs sur la blockchain : c’est aussi leur capacité à y être négociés et réglés, ainsi que la disponibilité d’une liquidité suffisante.
Hong Kong s’efforce désormais de connecter les produits d’investissement tokenisés, les monnaies numériques et les systèmes de règlement bancaire. Cela signifie que les conditions nécessaires à la participation des institutions financières traditionnelles aux marchés on-chain se mettent progressivement en place.
Sur le marché des cryptomonnaies, les actifs liés aux RWA comme ONDO et LINK méritent d’être suivis, tandis qu’ETH pourrait profiter de la demande à long terme en infrastructures de tokenisation d’actifs.
Toutefois, les efforts de Hong Kong en faveur de la finance tokenisée ne signifient pas que ces jetons bénéficieront directement d’afflux de capitaux institutionnels.
Selon moi, la prochaine phase de la compétition dans le secteur des RWA portera sur la capacité à connecter réellement les banques, les actifs et les marchés de négociation, et non plus seulement sur celle d’émettre des jetons !
Ce qui mérite véritablement notre attention, c’est la croissance durable de l’ampleur des applications commerciales, et non une hausse à court terme alimentée uniquement par des nouvelles politiques favorables !