#strategy遭msci剔除,融资增持比特币或受阻 Strategy a levé 284 millions de dollars, mais n’en a utilisé que 29 % pour acheter du BTC ! Un signal plus inquiétant que l’exclusion du MSCI vient d’apparaître !
Strategy, la plus grande entreprise détentrice de bitcoins, traverse une épreuve de son modèle de financement !
MSCI a confirmé que Strategy serait exclue de certains indices boursiers à la clôture du 30 novembre. Cela signifie que certains fonds indiciels passifs devront ajuster leurs positions et que MSTR pourrait subir de nouvelles pressions vendeuses.
Mais selon moi, ce qui mérite davantage d’attention que l’exclusion des indices, c’est l’utilisation des fonds issus de la dernière levée de capitaux de Strategy !
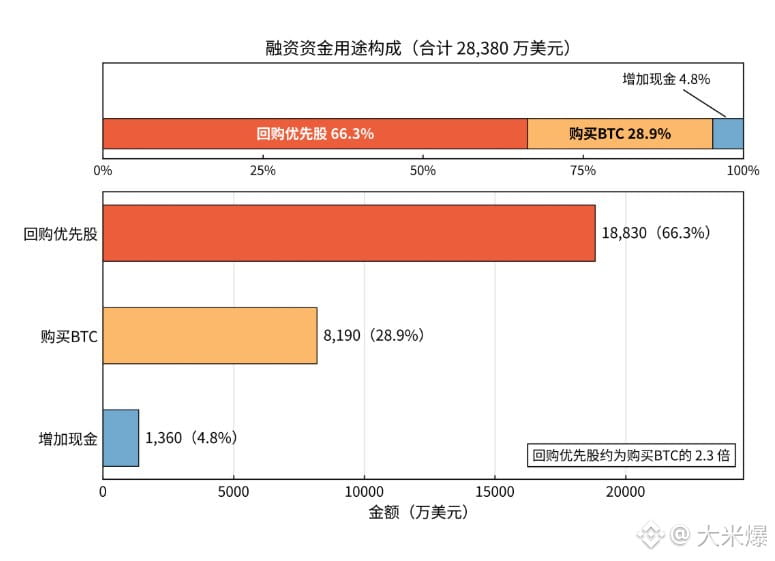
Les dernières informations publiées montrent que l’entreprise a levé environ 284 millions de dollars en vendant des actions, mais qu’elle n’a consacré que 81,9 millions de dollars à l’achat de 1 036 BTC.
En revanche, 188,3 millions de dollars ont servi au rachat d’actions privilégiées, tandis que 13,6 millions de dollars supplémentaires ont été ajoutés aux réserves de trésorerie.
Cela signifie que, lors de sa dernière levée de fonds, Strategy a consacré moins de 30 % des capitaux à l’achat de bitcoins supplémentaires !
Jusqu’ici, l’argument qui attirait le plus le marché chez Strategy était sa capacité à se financer sur les marchés des capitaux, puis à acheter continuellement du BTC, créant ainsi un cycle d’accumulation durable.
Mais aujourd’hui, la prime de son action par rapport à la valeur nette de ses actifs en bitcoins s’est nettement réduite, tandis que son exclusion des indices pourrait affaiblir la demande des fonds passifs.
Les canaux de financement restent accessibles, mais les capitaux ne sont plus entièrement consacrés à l’achat de BTC supplémentaires. Cela montre que l’entreprise doit aussi prendre en compte sa structure financière, la rémunération des actionnaires et la gestion de ses liquidités.
Il convient de noter que Strategy détient toujours plus de 850 000 BTC. Cela ne signifie pas que l’entreprise a commencé à vendre massivement ses bitcoins.
Mon analyse est la suivante : le véritable défi pour Strategy n’est pas de savoir si elle peut continuer à détenir du BTC, mais si elle pourra encore emprunter à un coût suffisamment bas pour continuer à en acheter !
Si l’efficacité de son financement continue de se dégrader, le soutien apporté à la demande supplémentaire de BTC par le modèle de trésorerie d’entreprise pourrait également s’affaiblir.
Strategy, la plus grande entreprise détentrice de bitcoins, traverse une épreuve de son modèle de financement !
MSCI a confirmé que Strategy serait exclue de certains indices boursiers à la clôture du 30 novembre. Cela signifie que certains fonds indiciels passifs devront ajuster leurs positions et que MSTR pourrait subir de nouvelles pressions vendeuses.
Mais selon moi, ce qui mérite davantage d’attention que l’exclusion des indices, c’est l’utilisation des fonds issus de la dernière levée de capitaux de Strategy !
Les dernières informations publiées montrent que l’entreprise a levé environ 284 millions de dollars en vendant des actions, mais qu’elle n’a consacré que 81,9 millions de dollars à l’achat de 1 036 BTC.
En revanche, 188,3 millions de dollars ont servi au rachat d’actions privilégiées, tandis que 13,6 millions de dollars supplémentaires ont été ajoutés aux réserves de trésorerie.
Cela signifie que, lors de sa dernière levée de fonds, Strategy a consacré moins de 30 % des capitaux à l’achat de bitcoins supplémentaires !
Jusqu’ici, l’argument qui attirait le plus le marché chez Strategy était sa capacité à se financer sur les marchés des capitaux, puis à acheter continuellement du BTC, créant ainsi un cycle d’accumulation durable.
Mais aujourd’hui, la prime de son action par rapport à la valeur nette de ses actifs en bitcoins s’est nettement réduite, tandis que son exclusion des indices pourrait affaiblir la demande des fonds passifs.
Les canaux de financement restent accessibles, mais les capitaux ne sont plus entièrement consacrés à l’achat de BTC supplémentaires. Cela montre que l’entreprise doit aussi prendre en compte sa structure financière, la rémunération des actionnaires et la gestion de ses liquidités.
Il convient de noter que Strategy détient toujours plus de 850 000 BTC. Cela ne signifie pas que l’entreprise a commencé à vendre massivement ses bitcoins.
Mon analyse est la suivante : le véritable défi pour Strategy n’est pas de savoir si elle peut continuer à détenir du BTC, mais si elle pourra encore emprunter à un coût suffisamment bas pour continuer à en acheter !
Si l’efficacité de son financement continue de se dégrader, le soutien apporté à la demande supplémentaire de BTC par le modèle de trésorerie d’entreprise pourrait également s’affaiblir.