Dans la finance traditionnelle, l’horizon de placement est l’un des leviers les plus puissants de la construction d’un portefeuille. Il détermine directement le niveau de risque que vous pouvez prendre, la volatilité que vous pouvez supporter et la mesure dans laquelle les intérêts composés peuvent jouer en votre faveur de façon exponentielle.
1. Les mécanismes de la capitalisation au fil du temps
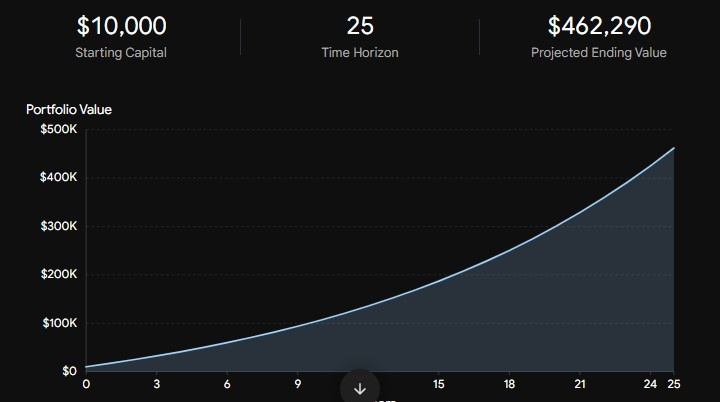
La capitalisation se produit lorsque les gains de vos investissements génèrent à leur tour de nouveaux rendements. Si les premières années de capitalisation peuvent sembler lentes, la courbe de croissance devient exponentielle avec le temps.
La courbe exponentielle : mathématiquement, la croissance composée s’exprime ainsi : $A = P(1 + r)^t$, où le temps ($t$) est un exposant plutôt qu’un multiplicateur linéaire. Chaque année supplémentaire sur les marchés ne fait pas qu’ajouter des rendements : elle capitalise les gains de toutes les années précédentes.
L’importance des premiers versements : un dollar investi à 25 ans vaut bien davantage à la retraite qu’un dollar investi à 45 ans, uniquement grâce aux décennies supplémentaires de capitalisation.
2. Horizon de placement et tolérance au risque
On considère souvent la tolérance au risque comme un trait émotionnel (la qualité de votre sommeil lorsque les marchés baissent), mais dans la gestion de patrimoine professionnelle, l’horizon de placement détermine votre capacité structurelle à prendre des risques.
Horizons de placement longs (10 ans ou plus) :
Capacité à prendre des risques : élevée. Si votre horizon s’étend sur plusieurs décennies (par exemple pour la retraite ou l’accumulation de patrimoine à long terme), les krachs boursiers, les récessions et la volatilité à court terme ne sont que des soubresauts presque imperceptibles sur une courbe qui progresse à long terme.
Répartition des actifs : forte pondération des actifs de croissance, comme les actions et les placements alternatifs, qui ont historiquement affiché de meilleures performances que les liquidités et les obligations sur de longues périodes.
Horizons de placement courts (moins de 3 à 5 ans) :
Capacité à prendre des risques : faible. Si vous avez besoin de votre capital prochainement (par exemple pour acheter une maison l’année prochaine ou payer des frais de scolarité), vous ne pouvez pas vous permettre une correction soudaine de 20 % du marché juste avant la date de votre retrait.
Répartition des actifs : privilégier les actifs de préservation du capital, comme les équivalents de trésorerie, les obligations à courte échéance et les comptes d’épargne à taux élevé, où la protection du capital est prioritaire.
3. Visualiser la croissance à long terme grâce à la capitalisation
La simulation ci-dessous montre comment différents horizons de placement et taux de capitalisation transforment des versements réguliers en capital à long terme.