

$BTC : un marché tiraillé entre l’affaiblissement de la demande et un récit de rareté à long terme toujours intact
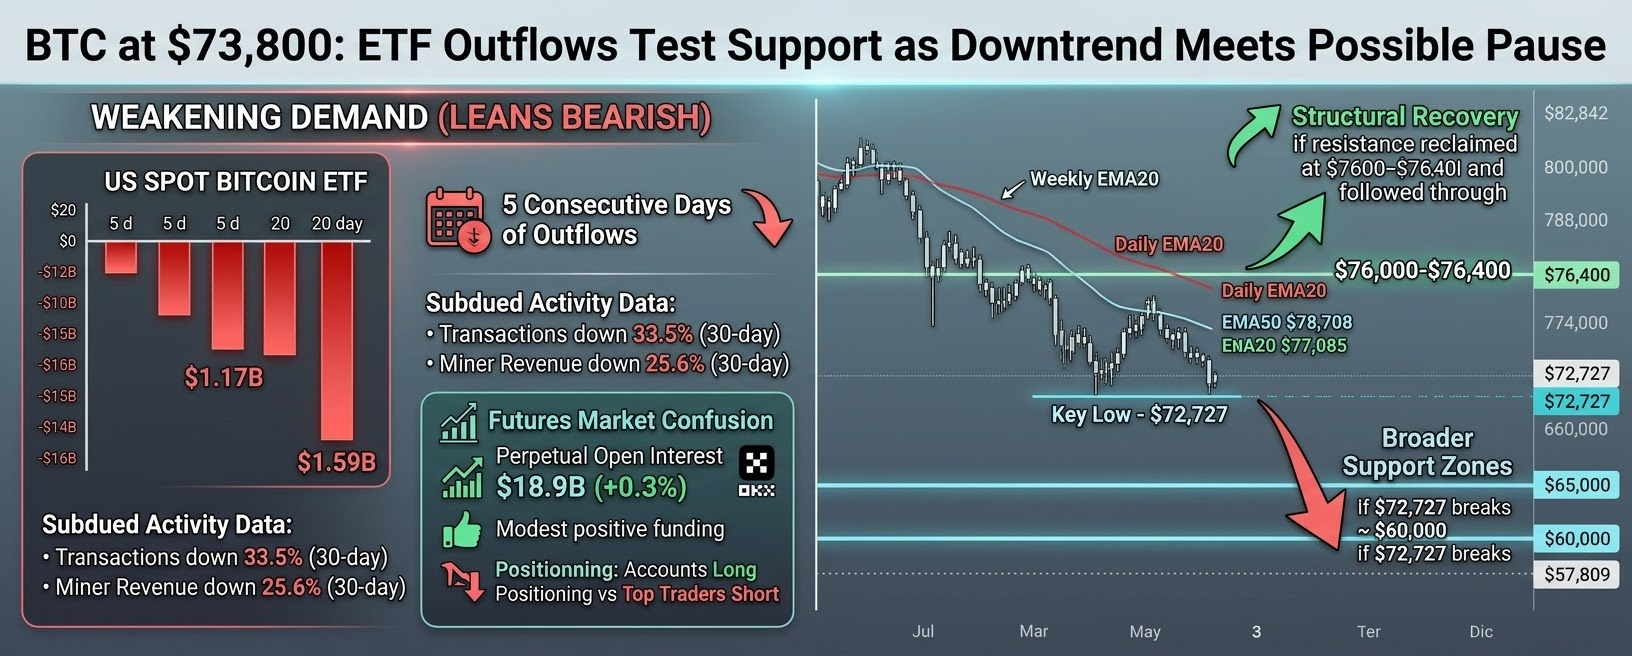
Le BTC s’échange autour de 73 800 $, en baisse de 8,4 % sur 7 jours et de 41,5 % par rapport à son plus haut historique de 126 080 $. Le recul a été persistant : l’analyse précédente du comité faisait état de 6 clôtures hebdomadaires consécutives en baisse. Pourtant, le cours ne s’est pas simplement effondré en franchissant tous les niveaux de support. Il est récemment descendu jusqu’à 72 727 $ et évolue maintenant au-dessus de ce niveau. Est-ce le début d’une stabilisation, ou simplement une pause avant un nouveau test à la baisse ? Pour l’instant, les éléments disponibles ne permettent pas de trancher.
Ce qui est vérifié : le prix reste sous l’EMA20 journalière, autour de 77 085 $, et sous l’EMA50, près de 78 708 $ ; le graphique hebdomadaire se situe également sous ses principales moyennes mobiles. Le RSI journalier est à 34,5, ce qui indique une faible dynamique, sans toutefois prouver qu’un creux durable a été atteint. Le récent plus bas à 72 727 $ est le seuil immédiat que surveillent les traders. S’il cède, les zones de support plus larges repérées dans l’analyse hebdomadaire sont à 65 000 $, puis à 60 000 $ et 57 809 $. Ce sont des zones de référence, pas des niveaux où le prix s’arrêtera nécessairement.
Le premier signe d’un redressement structurel serait une reconquête durable de la zone des 76 000–76 400 $, qui comprend la résistance hebdomadaire et l’EMA20 hebdomadaire. Le prochain test important se situerait autour de 82 842 $. Pourquoi exiger une clôture et une confirmation plutôt qu’un bref passage au-dessus de la résistance ? Parce qu’un court rebond dans un marché baissier peut être dû à des rachats de positions vendeuses, et non à une nouvelle demande. Dans les données disponibles, la tendance sur 4 heures était toujours baissière et le prix se situait sous son EMA20 sur 4 heures. Un franchissement de la résistance sans participation au comptant plus forte serait donc un signal faible.
La demande est la pression fondamentale la plus évidente. Les ETF Bitcoin au comptant américains ont enregistré 1,17 Md$ de sorties sur 5 jours et 1,59 Md$ sur 20 jours, avec 5 jours consécutifs de sorties. Les 55,4 Md$ d’entrées cumulées depuis 2024 constituent un élément de contexte important, mais ne montrent pas que les acheteurs reviennent actuellement. La demande existante sur le marché au comptant pourrait-elle absorber ces rachats ? Les données disponibles ne permettent pas de le confirmer : le CVD, le déséquilibre du carnet d’ordres et les flux entrants ou sortants vérifiés des plateformes d’échange n’étaient pas disponibles.
Il existe quelques signaux contraires, mais partiels. Un article de presse a fait état d’une accumulation limitée par les baleines jusqu’au 9 nov., tandis que les investisseurs des ETF retiraient leurs fonds jusqu’au 10 nov. Cette divergence mérite d’être suivie, mais elle ne prouve pas une accumulation généralisée : nous ne connaissons ni son ampleur ni sa persistance, et ne savons pas si ces bitcoins ont ensuite été transférés vers des plateformes d’échange. L’offre de BTC reste plafonnée à 21M, dont 20,1M sont déjà en circulation. Cette rareté est réelle, mais elle ne crée pas de plancher de prix lorsque la demande marginale faiblit. Les données d’activité sont également en baisse : les transactions ont diminué de 33,5 % et les revenus des mineurs de 25,6 % sur 30 jours. Ces chiffres indiquent une activité moindre sur le réseau ; ils ne prouvent pas que le recul de l’activité a provoqué la vague de ventes.
Les contrats à terme ne montrent pas encore de spirale évidente de ventes forcées. L’intérêt ouvert sur les contrats perpétuels s’élevait à 18,9 Md$ sur 4 plateformes, tandis que la variation de l’intérêt ouvert sur 7 jours chez OKX n’était que de +0,3 %. Le taux de financement était légèrement positif, à +0,008 % toutes les 8 heures, ce qui signifie que les positions longues payaient les positions courtes. Cela laisse entrevoir une certaine vulnérabilité du côté des positions longues, sans pour autant établir l’existence d’un effet de levier extrême. Les positions des comptes étaient plutôt orientées à la hausse, tandis que celles des principaux traders penchaient à la baisse. Les signaux sont contradictoires. Aucun total vérifié des liquidations ni aucune carte des liquidations ne sont disponibles ; il ne faut donc pas affirmer l’existence d’une zone précise de liquidations, ni annoncer une cascade imminente.
L’actualité apporte des catalyseurs, mais pas de preuve d’une demande confirmée. La sortie de Strategy de l’indice MSCI USA est prévue pour le 30 nov. ; les estimations de ventes forcées concernent ses actions, et non des ventes directes de BTC. L’achat de bitcoins par une réserve stratégique américaine reste juridiquement incertain. Le projet de la Russie visant à réglementer le trading de cryptomonnaies pourrait élargir l’accès au marché, mais son effet à court terme sur les achats est inconnu. Aucun de ces développements n’a encore démontré d’effet significatif sur le prix du BTC.
Mon analyse : l’équilibre à moyen terme reste plutôt baissier, car le prix est faible et la demande des ETF ne s’est pas redressée. Mais cette baisse ne remet pas à elle seule en cause les perspectives à long terme. Une reconquête durable de la zone des 76 000–76 400 $, suivie d’un passage au-dessus de 82 842 $, accompagnée de flux positifs vers les ETF et d’achats plus soutenus sur le marché au comptant, améliorerait considérablement les perspectives de reprise. À l’inverse, une cassure nette sous 72 727 $ remettrait le niveau des 65 000 $ au premier plan. Les questions essentielles qui restent sans réponse sont simples : la demande au comptant absorbera-t-elle les ventes des ETF, et les acheteurs pourront-ils défendre le récent plus bas avec un volume suffisant pour inverser la tendance ?