
📉 Le S&P 500 vient de devenir moins cher sans baisser — voici ce qui se passe vraiment
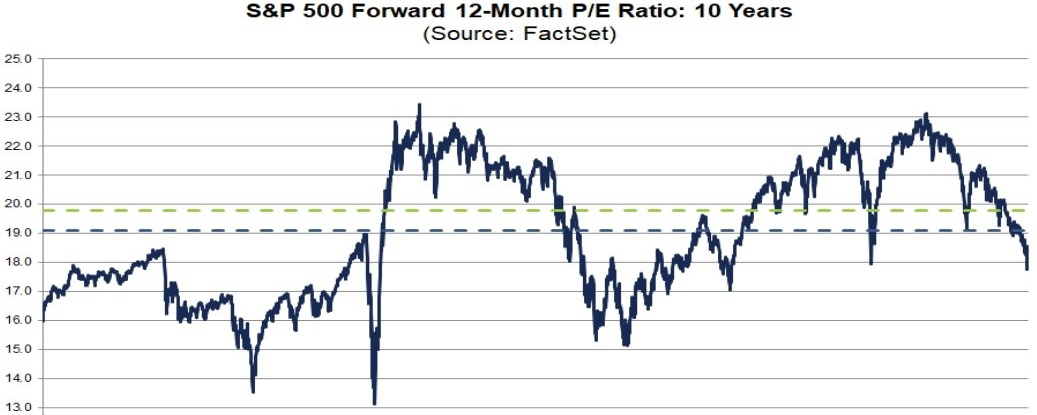
Le ratio cours/bénéfice prévisionnel à 12 mois du S&P 500 est tombé à 17,7, son plus bas niveau depuis novembre 2023. À première vue, on pourrait croire que le marché a dévissé. Ce n’est pas le cas. L’indice est même en hausse cette année. Ce qui se passe est bien plus intéressant — et, franchement, bien plus sain que le discours habituel sur un « marché bon marché ».

Remettons ce chiffre en perspective. La moyenne sur cinq ans s’établit à 19,8, celle sur dix ans à 19,1 et celle sur quinze ans à 17,6. Alors oui, nous sommes en dessous des niveaux récents, mais pas dans une braderie historique. Le plus bas sur 25 ans était de 8,6, en 2008. Il est important de garder cela à l’esprit.
Alors, qu’est-ce qui fait réellement baisser le multiple ? Les estimations de bénéfices ont connu une forte hausse. Au début de 2026, le ratio cours/bénéfice prévisionnel était de 22,0. Depuis, le S&P 500 a progressé d’environ 7,4 %, tandis que les estimations du bénéfice par action pour les 12 prochains mois ont bondi d’environ 33,6 %. C’est le « B » de ce ratio qui fait tout le travail. Les cours ont bougé, mais les prévisions de bénéfices ont progressé près de cinq fois plus vite 😅.

Cet écart révèle quelque chose d’important : ce n’est pas un marché porté par l’expansion des multiples ou l’euphorie spéculative. C’est un marché où les analystes continuent d’être surpris par la vigueur des bénéfices des entreprises, et se dépêchent de revoir leurs chiffres à la hausse. Le dénominateur rattrape le numérateur — et le dépasse même.
Le boom des dépenses d’investissement dans l’IA mérite une bonne part du crédit. Goldman Sachs a souligné que les dépenses consacrées aux infrastructures d’IA devraient représenter environ la moitié de la croissance des bénéfices du S&P 500 cette année, les plus grands fournisseurs de services infonuagiques injectant des centaines de milliards dans les centres de données.
Ces dépenses alimentent directement les revenus des secteurs des semi-conducteurs, du matériel informatique, de l’industrie et même des services publics. Ce n’est plus seulement une histoire à la mode en Bourse : cela se reflète dans les estimations réelles des bénéfices.

Un détail a retenu mon attention : le ratio cours/bénéfice prévisionnel du secteur des technologies de l’information est tombé autour de 17,3, soit en réalité sous sa moyenne sur 25 ans, qui est de 20,0.
Pour la première fois depuis des années, les technologies ne sont plus le secteur le plus cher selon cette mesure. L’énergie affiche un ratio de 11,7, contre une moyenne sur 25 ans de 13,9. Il devient plus difficile de qualifier le marché de « cher ».
Tout cela ne signifie pas que la suite sera sans encombre. La concentration reste historiquement élevée, et toute l’histoire des bénéfices repose largement sur la poursuite des dépenses dans l’IA à ce rythme. Si ces estimations commencent à être révisées à la baisse plutôt qu’à la hausse, la donne peut changer rapidement.
Mais pour l’instant, la conclusion est simple : le marché n’est pas devenu moins cher parce que les cours se sont effondrés. Il l’est devenu parce que les bénéfices ont rattrapé les cours 📊.
C’est une situation bien plus rassurante que l’alternative.
N’oubliez pas d’aimer, de suivre et de partager ! 🩸 Merci beaucoup ❤️
#HotCPIDecemberHikePriced #AnthropicRejectsIPODelayValuationinQuestion #CoreWeaveJumps10%On168%RevenueGrowth