
Anthropic lance son introduction en Bourse au Nasdaq, avec une fourchette de prix de 70 à 78 dollars par action. L’offre publique pourrait lever jusqu’à environ 64,4 milliards de dollars, auxquels s’ajouteraient 26 milliards de dollars de placements privés stratégiques, portant le financement total à plus de 100 milliards de dollars. En apparence, il s’agit de « la plus grande IPO de l’histoire de l’IA ». En réalité, les géants de la puissance de calcul comme Nvidia, Google et Microsoft transforment leurs propres créances en actionnaires. Cet article décortique la valorisation, les boucles de financement de la chaîne industrielle et les pièges de gouvernance, puis propose un cadre d’action et des limites de risque pour les investisseurs particuliers.
I. Clarifions d’abord les chiffres : 64,4 milliards, 90,4 milliards, 100 milliards et 1 400 milliards ne désignent pas la même chose
Le marché mélange actuellement cinq ensembles de chiffres, mais chacun repose sur une définition complètement différente :
• 57,75 à 64,35 milliards de dollars : produit de l’offre publique, calculé sur la base de 825 millions d’actions à 70-78 dollars, hors placement privé et option de surallocation.
• Environ 90,4 milliards de dollars : le montant ci-dessus, auquel s’ajoutent 26 milliards de placement privé stratégique (actions de catégorie N).
• Environ 100 milliards de dollars : plafond théorique après prise en compte de la totalité de l’option de surallocation des souscripteurs (jusqu’à 123,75 millions d’actions).
• Environ 1 020 milliards de dollars : capitalisation boursière de base correspondant à 78 dollars par action, sur la base d’environ 13,087 milliards d’actions après l’émission.
• 1 260 à 1 410 milliards de dollars : valorisation entièrement diluée, incluant toutes les options sur actions des employés et les actions soumises à restrictions.
Un détail que la plupart des gens négligent : sur les 825 millions d’actions, environ 801 millions sont de nouvelles actions émises par l’entreprise, tandis que 23,65 millions sont des actions vendues par des actionnaires historiques. Cet argent n’entre donc pas dans les comptes de l’entreprise. Ainsi, « lever 64,35 milliards » ne signifie pas que « l’entreprise reçoit 64,35 milliards ».
💡 Pour analyser cette entreprise, commencez par distinguer « l’argent qui revient à l’entreprise, celui qui revient aux actionnaires historiques et celui du placement privé lié à des intérêts stratégiques ».
II. Le placement privé de 26 milliards est la véritable « intrigue de fond » : la facture de capacité de calcul se transforme en liste d’actionnaires
L’aspect le plus inhabituel de cette opération n’est pas le montant acheté par Wall Street, mais le fait que les vendeurs de capacité de calcul achètent eux-mêmes des actions :
• Google : 10 milliards, Nvidia : 10 milliards
• AMD : 2,5 milliards ; Broadcom, Micron et Microsoft : 1 milliard chacun
• TSMC : 500 millions
Au total, 26 milliards de dollars, souscrits en actions de catégorie N sans droit de vote, au même prix que celui de l’introduction en Bourse.
La logique est simple : au cours des dix à quinze prochaines années, Anthropic consommera près de 900 milliards de dollars en capacité de calcul et en infrastructures — le cloud de Google, les GPU de Nvidia, les puces d’AMD, la fabrication de TSMC et la location de Broadcom. Plutôt que d’attendre qu’elle règle ses factures au fil du temps, mieux vaut la verrouiller dès maintenant par une participation au capital.
Un cercle se met ainsi en place :
Les fabricants de puces vendent les pelles → les fabricants de modèles obtiennent des financements → ils reviennent acheter des pelles → la valeur comptable des fabricants de puces augmente
Ce n’est pas illégal et il existe une véritable logique commerciale, mais cela signifie une chose : souscription stratégique ≠ demande indépendante du marché. Même si le carnet de commandes est bien garni, la formation des prix n’est pas entièrement dictée par le marché.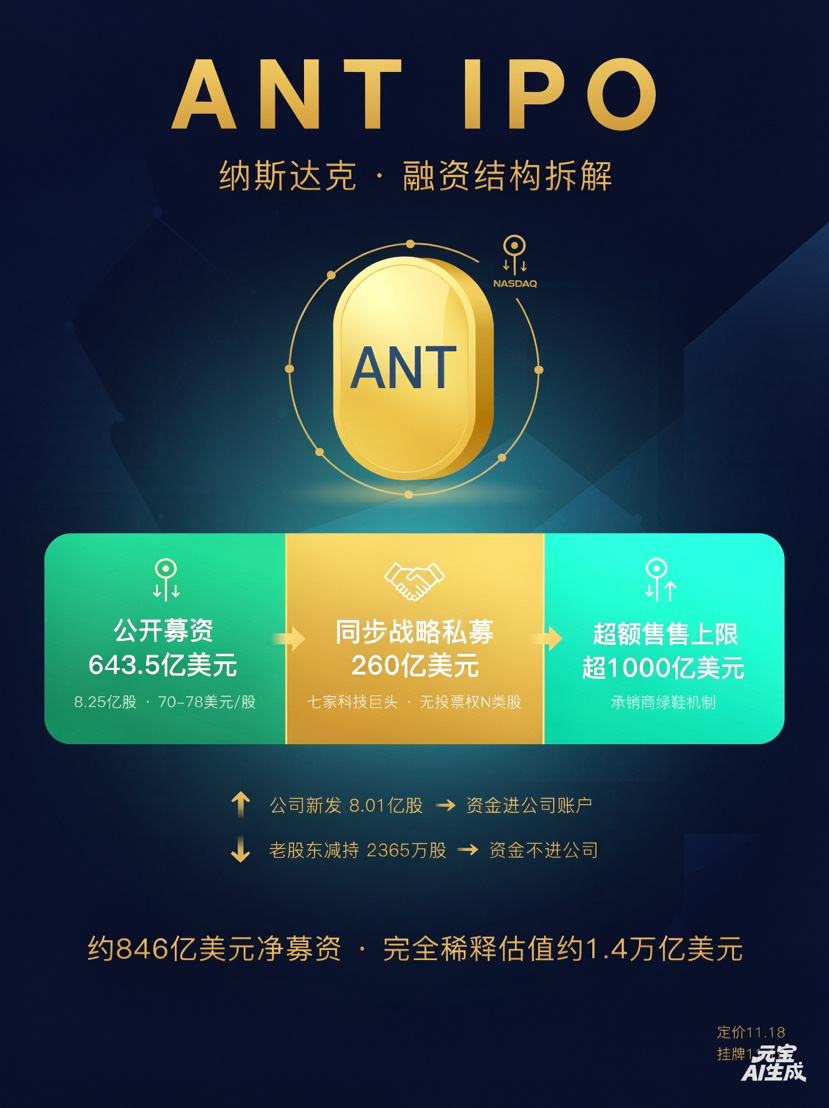
III. Les revenus sont spectaculaires, mais les factures le sont encore davantage
Voici une comparaison importante, souvent ignorée par les comptes spécialisés dans le marketing :
Côté revenus
• Chiffre d’affaires de 33,2 milliards de dollars sur les trois premiers trimestres 2026, en hausse d’environ 1 200 % sur un an
• 17 milliards de dollars au seul T3, soit une hausse de 47 % par rapport au T2 (la hausse était de 144 % au T2, le rythme ralentit)
• Rythme de chiffre d’affaires annualisé de 81 milliards de dollars à fin octobre
Côté coûts
• Engagements signés pour l’achat ou la location de capacité de calcul et d’infrastructures : environ 895,4 à 900,9 milliards de dollars
• Environ 451,6 milliards arriveront à échéance avant 2030, dont environ 70,7 milliards au cours des 12 prochains mois
• Environ 146,6 milliards en liquidités, placements à court terme et lignes de crédit
Attention à deux pièges de définition :
1. Les 81 milliards correspondent à un rythme annualisé, et non à un chiffre d’affaires annuel déjà réalisé ; ils sont extrapolés à partir de l’utilisation des quelque 28 derniers jours.
2. Les 900 milliards ne sont pas une dette, mais des engagements contractuels à long terme. Toutefois, une part importante est « non résiliable », ce qui les rend très rigides.
Le bénéfice opérationnel ajusté du T3 s’élève à environ 2,5 milliards, avec une marge de 15 %, ce qui montre que le modèle économique commence à fonctionner. Mais la perte nette GAAP atteint 104 milliards sur les trois premiers trimestres, principalement en raison des variations de la juste valeur des obligations convertibles et des produits dérivés : cela ne consomme pas de trésorerie, mais continuera de peser sur les comptes.
Le nœud du problème : chaque fois que le chiffre d’affaires double, les engagements en capacité de calcul pourraient devoir quadrupler. Les lois d’échelle ne tiennent que si les capacités des modèles continuent de franchir des paliers, si les clients restent disposés à payer et si les concurrents ne cassent pas les prix.
IV. L’ANT que vous achetez ne vous donne en réalité aucun contrôle sur Anthropic
En tant que société d’intérêt public du Delaware (PBC), Anthropic a une structure de gouvernance radicalement différente de celle d’une entreprise technologique ordinaire :
• La LLC des fondateurs détient une action de catégorie F → elle conserve en permanence 50,1 % des droits de vote
• Le trust d’intérêt à long terme (LTBT), par l’intermédiaire des actions de catégorie T → contrôle la majorité des sièges au conseil d’administration
• Les actionnaires ordinaires de catégorie A : ils ont droit aux bénéfices, mais leurs droits de vote sont limités à moins de 49,9 %
En clair : vous pouvez acheter et vendre l’ANT sur le marché secondaire et profiter de la croissance des résultats, mais les actionnaires ordinaires n’ont pas leur mot à dire sur l’acceptation d’un gros contrat, les limites de sécurité des modèles ou les sommes consacrées à la construction de centres de données.
Conséquence pour la valorisation : la prime de contrôle de l’ANT est négative. Le marché ne peut la valoriser qu’en actualisant les flux de trésorerie, sans lui accorder de prime fondée sur un scénario de recomposition du contrôle.
V. Ce sur quoi le marché spécule autour de la date de fixation du prix
Le document est publié le 10 novembre et, le 11 novembre, le Financial Times rapporte que les souscripteurs envisagent de dépasser le plafond de 78 dollars, portant la valorisation cible à 1 500 milliards de dollars, voire davantage.
Mais ne confondez pas « les ordres reçus lors de la présentation aux investisseurs sont solides » avec « le cours va forcément monter après l’introduction en Bourse » :
• Les ordres des investisseurs institutionnels lors de la tournée de présentation sont assortis de périodes de blocage et de synergies stratégiques ; ils ne permettent pas de mesurer la véritable pression vendeuse à l’ouverture sur le marché secondaire
• La valorisation de 1 800 milliards qui circule sur le marché gris relève surtout de la promotion orchestrée par des courtiers qui revendent des parts de SPV. Anthropic a clairement indiqué qu’elle ne reconnaissait pas certaines cotations sur le marché secondaire
• Contexte macroéconomique actuel : hausse des rendements des bons du Trésor américain, volatilité des valeurs technologiques et secteur de l’IA qui passe d’une attention portée au chiffre d’affaires à une focalisation sur le délai de retour sur investissement
Trois scénarios :
• Scénario optimiste : prix fixé entre 78 et 85 dollars, hausse de 15 à 25 % le premier jour, entraînant une nouvelle réévaluation de Nvidia, Broadcom, Google et de toute leur chaîne de valeur
• Scénario médian : prix autour de 80 dollars, fluctuations de ±10 % le premier jour, en attendant que les résultats du T4 confirment la croissance
• Scénario sous pression : si le prix dépasse les attentes mais que le cours passe sous le prix d’introduction à l’ouverture, cela montrera que les « ordres stratégiques » ne suffisent pas à soutenir la valorisation et que toute la chaîne des infrastructures de l’IA sera remise en cause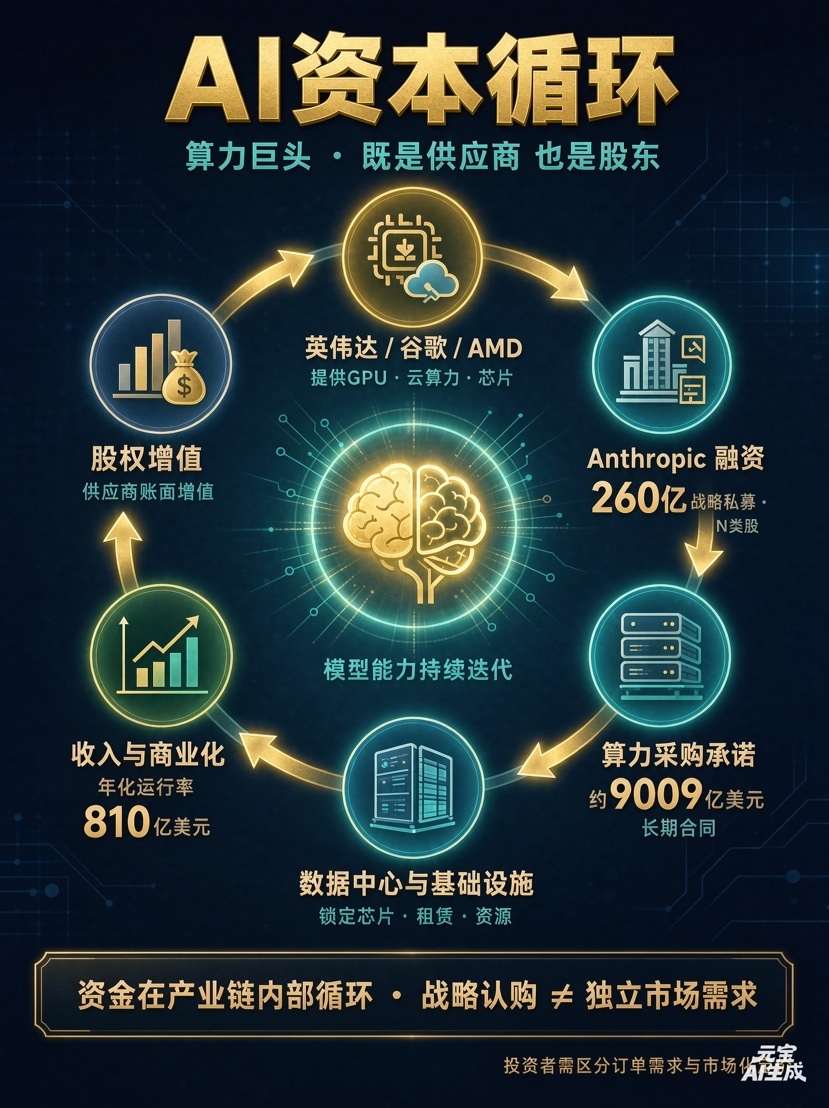
VI. Stratégie et limites de risque (pas de recommandation d’achat ou de vente, seulement un cadre d’analyse)
1. Pour l’ANT elle-même : ne vous précipitez pas à l’ouverture, attendez la « deuxième phase de valorisation »
• Ne courez pas après l’euphorie du premier jour : pendant les trois premiers jours suivant l’introduction en Bourse, le cours est dominé par les teneurs de marché et le sentiment des particuliers ; il ne reflète pas la valorisation fondamentale
• Période d’observation : les 2 à 4 semaines suivant la cotation. Examinez trois indicateurs : le taux de rotation quotidien moyen, la décote des transactions institutionnelles de blocs et le maintien ou non du chiffre d’affaires annualisé au-dessus de 80 milliards au T4
• Limite de position : pour une seule grande valeur de l’IA qui n’est pas rentable, il est conseillé de ne pas dépasser 3 à 5 % du portefeuille d’actions, et de n’investir que de l’argent que l’on peut se permettre de perdre
2. Pour la chaîne de valeur de l’IA : une exposition plus « directe » que l’achat d’ANT
Si vous croyez aux infrastructures de l’IA, mais ne souhaitez pas prendre les risques liés à la gouvernance et à la valorisation d’Anthropic, vous pouvez envisager différents segments :
• Matériel en amont : Nvidia, Broadcom, TSMC, AMD — meilleure visibilité sur les commandes, mais les valorisations intègrent déjà des perspectives optimistes ; privilégiez des achats échelonnés en cas de repli
• Mémoire et modules optiques : chaîne de Micron, Seagate/Western Digital, entreprises chinoises de communications optiques cotées en Chine continentale — fort potentiel, mais volatilité plus importante ; convient à de petites positions fondées sur des catalyseurs
• Cloud et applications : Google, Microsoft, AWS — ils sont exposés à Anthropic tout en bénéficiant de leurs propres flux de trésorerie comme couverture
3. Stop-loss et indicateurs de validation
Surveillez quatre signaux ; si l’un d’eux se détériore, réduisez votre position :
• La part du chiffre d’affaires provenant de produits d’agents tels que Claude Code continue-t-elle de progresser ? (Cela détermine si le prix unitaire peut se maintenir.)
• La marge opérationnelle ajustée du T4 tombe-t-elle sous les 10 % ?
• Le rythme d’exécution des engagements en capacité de calcul s’accélère-t-il ? (Consommation de trésorerie supérieure aux prévisions.)
• La valorisation des prochains tours de financement d’OpenAI continue-t-elle de baisser ? (Le point de référence du secteur s’affaiblit.)
4. Le plus grand risque n’est pas la « baisse », mais l’« absence de hausse à long terme »
• La valorisation anticipe déjà 3 à 5 ans de forte croissance
• Les actionnaires ordinaires n’ont pas le contrôle de la gouvernance
• Si la demande faiblit dans le cycle de la capacité de calcul, les engagements fixes deviendront un lourd fardeau
• Si les taux d’intérêt ne baissent pas, le taux d’actualisation des valeurs de croissance à longue duration restera sous pression
VII. Conclusion : il ne s’agit pas d’acheter une entreprise d’IA, mais de parier sur « la valeur future de l’IA »
Ces deux dernières années, le marché a misé sur l’ampleur de l’avenir que l’IA peut créer. L’introduction en Bourse d’ANT renverse la question : combien de capitaux faut-il engager dès maintenant pour financer cet avenir ?
Si l’ANT se maintient autour de 1 500 milliards, cela signifie que les investisseurs sont toujours prêts à financer les lois d’échelle, et que la valorisation de l’ensemble de la chaîne de l’IA remonte. Si le marché commence à s’interroger sur le délai de rentabilisation de la facture de 900 milliards consacrée à la capacité de calcul, ce n’est pas seulement Anthropic qui sera réévaluée, mais tout le réseau de relations autour de la capacité de calcul — Nvidia, Google, Microsoft et les autres.
⚠️ Une phrase que tout investisseur particulier devrait retenir : le vote d’actionnaires stratégiques ayant investi 26 milliards ne signifie pas que vous devez les suivre en investissant toute votre mise. Entre la demande visible et les rendements effectivement réalisables se trouve toute la courbe d’amortissement des infrastructures.
Fixation du prix le 18 novembre, cotation le 19 novembre. Le vrai enjeu n’est pas l’ampleur de la hausse à l’ouverture, mais la volonté du marché, lors de la première saison de résultats après la cotation, de continuer à payer pour le « rythme annualisé ».#CPI高于预期,美股与BTC再度承压 #Zcash自9月以来首次跌破1000美元 #Strategy或遭MSCI剔除,面临最高28亿美元卖盘 #Anthropic拒绝延期IPO,本周路演估值几何? #比特币ETF11月净流出16亿美元 $BTC


