
Plus j’observe les réactions du carnet d’ordres à la publication de l’IPC américain de cette semaine, plus je me rends compte que nous interprétons peut-être complètement mal cette configuration macroéconomique. 🧠
Honnêtement, j’ai failli couvrir ma propre position dans la panique hier, quand les premiers chiffres sont tombés.
Tout le monde a passé les dernières 48 heures à s’affoler à propos des chiffres de l’inflation globale.
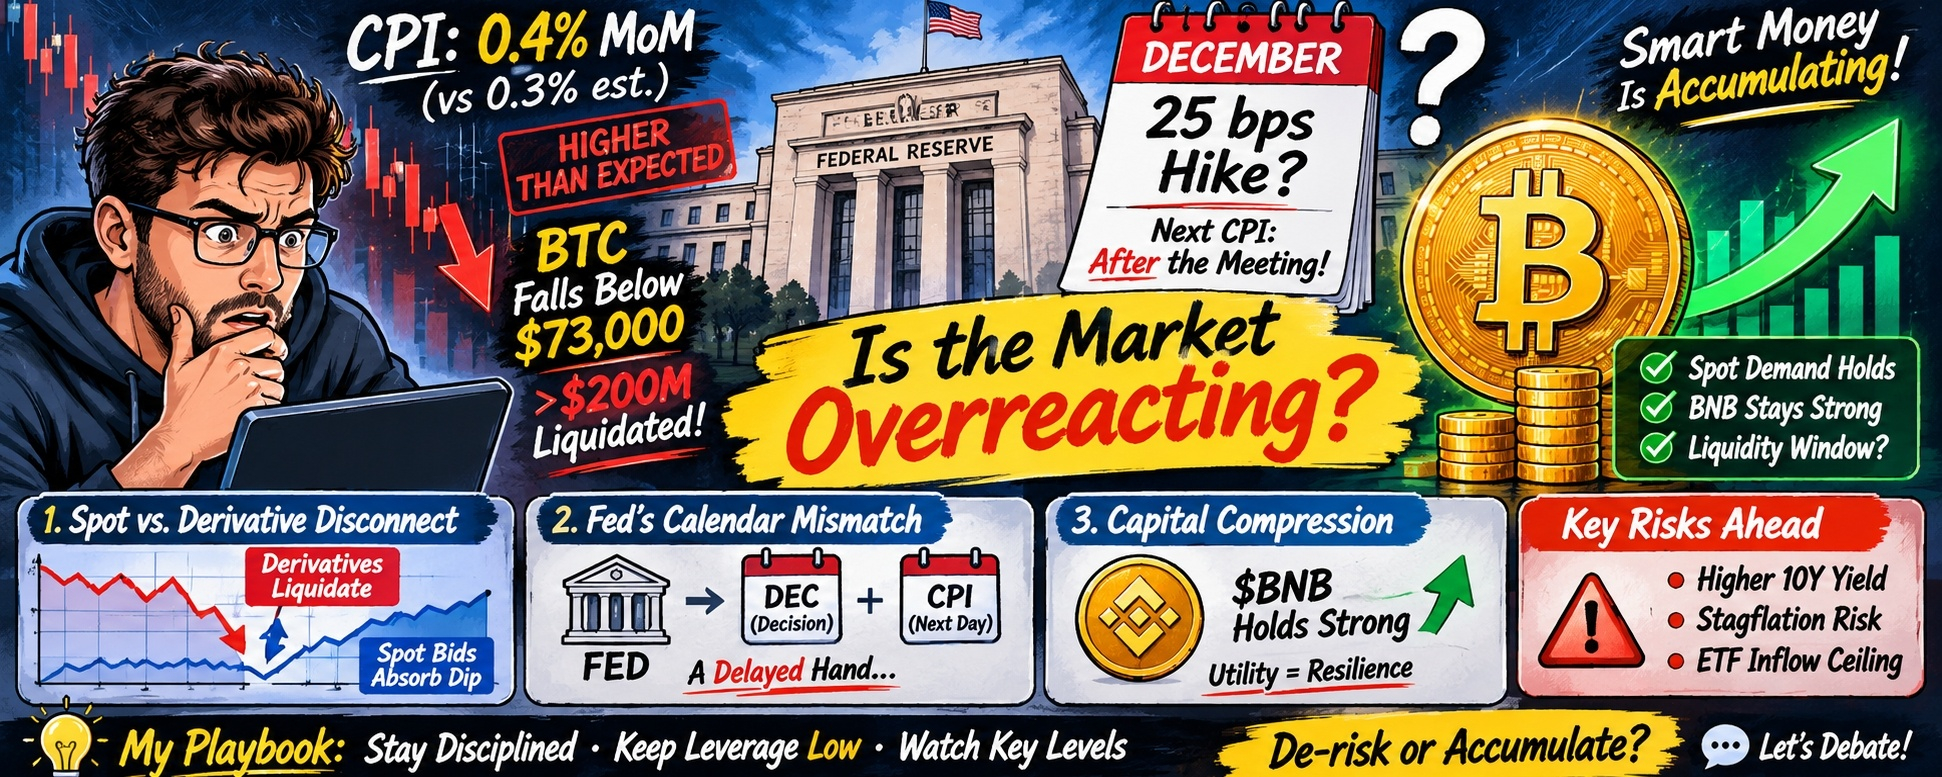
La publication de l’IPC d’octobre à 0,4 % sur un mois, contre un consensus de 0,3 %, a immédiatement déclenché le drainage de liquidités habituel, dans une réaction épidermique.
Nous avons vu le $BTC passer sous la zone des 73 000 $, balayant les positions longues à fort effet de levier et liquidant plus de 200 millions de dollars sur les marchés perpétuels en quelques minutes.
Le discours dominant sur le calendrier était immédiat : « L’inflation persiste, une hausse des taux de la Fed en décembre est certaine, vendez tout. » 📉
La théorie économique classique veut que des taux plus élevés drainent les liquidités, orientent les capitaux vers des rendements sans risque et laissent les actifs à bêta élevé sur le carreau.
Les marchés des taux ont rapidement réévalué les contrats à terme, intégrant une hausse de 25 points de base en décembre, tandis que des rumeurs de choc de 50 points de base commençaient à circuler.
...Mais, assis ici à regarder les graphiques de profondeur et les transferts depuis les portefeuilles chauds, je trouve que cette panique sonne faux.
Si l’on prend du recul et qu’on observe comment les investisseurs avisés se sont réellement positionnés face à cette volatilité, on voit qu’un tout autre moteur de capitaux est à l’œuvre.
Le marché ne fuit pas la hausse : il anticipe le fait que la Réserve fédérale joue sa carte avec retard.
Observation 1 : Le décalage entre le marché au comptant et les produits dérivés
Quand de mauvaises nouvelles frappent un marché fragile, on s’attend à ce que des liquidations en cascade provoquent une rupture du plancher structurel.
Pourtant, dès la publication de l’IPC, les ordres à cours limité sous les 72 500 $ sur les principales plateformes au comptant ont absorbé les ventes étonnamment vite.
Oui, l’intérêt ouvert s’est effondré et les taux de financement se sont immédiatement normalisés, mais l’accumulation au comptant ne s’est pas arrêtée.
La boucle du mécanisme était claire : liquidations sur produits dérivés ➔ pic de volatilité ➔ exécution des ordres à cours limité ➔ transfert des avoirs au comptant vers des portefeuilles hors ligne. 🔄
Les traders sur produits dérivés se faisaient liquider à cause de leur levier, tandis que les bureaux de négociation au comptant des institutions profitaient discrètement de l’agitation pour acheter en quantité sans provoquer de dérapage des prix.
Pourquoi ? Parce qu’une hausse des taux en décembre n’est plus une surprise : c’est un scénario attendu.
Quand la probabilité d’un événement macroéconomique atteint 85 % ou plus sur le marché, l’effet de surprise disparaît.
Les traders qui paniquaient à la une ont manqué le fait que les investisseurs avisés considéraient cette volatilité comme une fenêtre de liquidité, et non comme une sortie de secours.
Observation 2 : Le décalage dans le calendrier de la Fed
Voici le paradoxe mécanique qui m’a vraiment dérouté quand j’ai commencé à reconstituer le calendrier.
La Réserve fédérale se réunit au début du mois de décembre pour annoncer sa décision sur les taux d’intérêt... mais le prochain rapport sur l’inflation et l’IPC ne sera publié que le lendemain de la réunion.
Réfléchissez à l’absurdité de la situation pour les décideurs centraux.
La Fed est contrainte de prendre une décision de politique monétaire portant sur plusieurs milliers de milliards de dollars sans connaître la prochaine donnée immédiate sur l’inflation.
Elle est obligée de se fonder sur les chiffres rétrospectifs d’octobre et sur les discours que les responsables de la Fed tiennent dans les médias.
Cela crée un énorme décalage temporel entre des décisions de politique monétaire figées et l’évaluation en temps réel des actifs, 24 heures sur 24 et 7 jours sur 7.
Quand Jerome Powell se présentera pour annoncer une hausse de 25 points de base en décembre, les liquidités du marché crypto auront déjà intégré la fin du cycle de hausses — ou un ralentissement du marché du travail.
La finance traditionnelle évolue au rythme des délais de publication mensuels ; les marchés crypto intègrent l’avenir en temps réel.
Observation 3 : La concentration des capitaux dans les actifs de référence
J’ai examiné les actifs de couche 1 pour voir où les capitaux se repliaient pendant la chute.
Alors que les altcoins spéculatifs ont lourdement souffert des anticipations de resserrement de la liquidité, les infrastructures fondamentales ont tenu bon.
Regardez le $BNB rester fermement ancré dans sa fourchette macroéconomique malgré le repli général du marché.
Le resserrement monétaire impose toujours une brutalité de priorisation : les capitaux quittent les jetons spéculatifs peu convaincants pour se reporter sur des écosystèmes générateurs de frais.
Voir le $BNB tenir des niveaux structurels clés montre à quel point l’utilité réelle d’un écosystème et les revenus d’un protocole servent de tampon face aux chocs macroéconomiques.
Les poussées macroéconomiques ne détruisent pas l’adoption d’un réseau du jour au lendemain : elles réinitialisent simplement le niveau de levier, éjectent les traders trop endettés et transfèrent l’offre aux accumulateurs de long terme.
Mais voici ce qui m’inquiète vraiment... 🚨
Je ne veux pas donner l’impression d’être haussier à l’aveugle : un important goulot d’étranglement structurel est en train de se former.
Le vrai danger au cours des six prochaines semaines n’est pas une hausse des taux de 25 points de base en décembre.
C’est la contrainte liée à l’attrait des rendements.
Si le rendement des bons du Trésor américain à 10 ans continue de grimper, les rendements sans risque commenceront à paraître extrêmement attrayants aux trésoreries institutionnelles traditionnelles.
Cela impose un plafond strict aux entrées nettes dans les ETF au comptant d’ici au début du premier trimestre.
Pire encore : si l’inflation reste persistante tandis que la croissance économique générale ralentit, nous entrons dans un régime de stagflation.
Historiquement, c’est le contexte macroéconomique le plus difficile pour permettre aux actifs spéculatifs de décoller.
Si les traders particuliers pensent que « déjà intégré dans les cours » signifie « ça ne peut que monter, tout de suite », ils risquent de se faire hacher menu dans un marché latéral.
Comment je m’y prends en ce moment 💡
Lors des cycles précédents, vendre dans la panique mes positions au comptant après une chute de 5 % provoquée par des facteurs macroéconomiques a presque toujours été une erreur.
En ce moment, je maintiens mon levier presque à zéro, je surveille la profondeur du carnet d’ordres au comptant autour des principales zones de support et je suis des piliers de l’écosystème comme le BTC et le BNB.
Quand le discours du marché passe de « pivot de la Fed » à « hausse des taux de la Fed », cela crée des déséquilibres temporaires des prix, où le rapport risque-rendement au comptant s’améliore réellement.
Le marché cherche à infliger un maximum de souffrance psychologique aux deux camps avant de donner une direction.
En ce moment, la position la plus encombrée sur Twitter consiste à paniquer face à une hausse des taux que le carnet d’ordres a déjà absorbée.
Je suis partagé : une partie de moi veut acheter ce creux de manière agressive, mais le plafond imposé par les rendements des bons du Trésor me rend prudent.
Réduisez-vous le risque de vos positions au comptant avant la réunion de la Fed en décembre, ou profitez-vous de ce bruit macroéconomique pour accumuler ? 🤔
Débattons-en dans les commentaires : quelle taille donnez-vous à votre risque en ce moment ? 👇
#HotCPIDecemberHikePriced #CryptoMacro #MarketAnalysis #Write2Earn
Avertissement : ceci ne constitue pas un conseil financier. Faites toujours vos propres recherches.