

Munger : en 1972, une boîte de bonbons a changé Buffett
En 1972, Munger s’est disputé avec Buffett.
Le sujet de la dispute : une confiserie, See’s Candies. Une institution californienne, réputée pour son excellente qualité, dont les boutiques étaient prises d’assaut chaque année avant Noël.
Le problème, c’était le prix. Le vendeur en demandait 25 millions de dollars. Or, l’actif net de See’s au bilan ne s’élevait qu’à huit ou neuf millions.
Payer trois fois le prix pour une confiserie ? Selon la méthode que Buffett suivait à l’époque, c’était de la folie.
Il était pourtant le disciple direct de Graham. La doctrine du maître tenait en un mot : bon marché. Acheter des « mégots de cigare », ramasser les occasions, n’agir que lorsque le cours est inférieur à la valeur de liquidation. Une « belle affaire » comme See’s ? Il ne fallait même pas y jeter un œil.
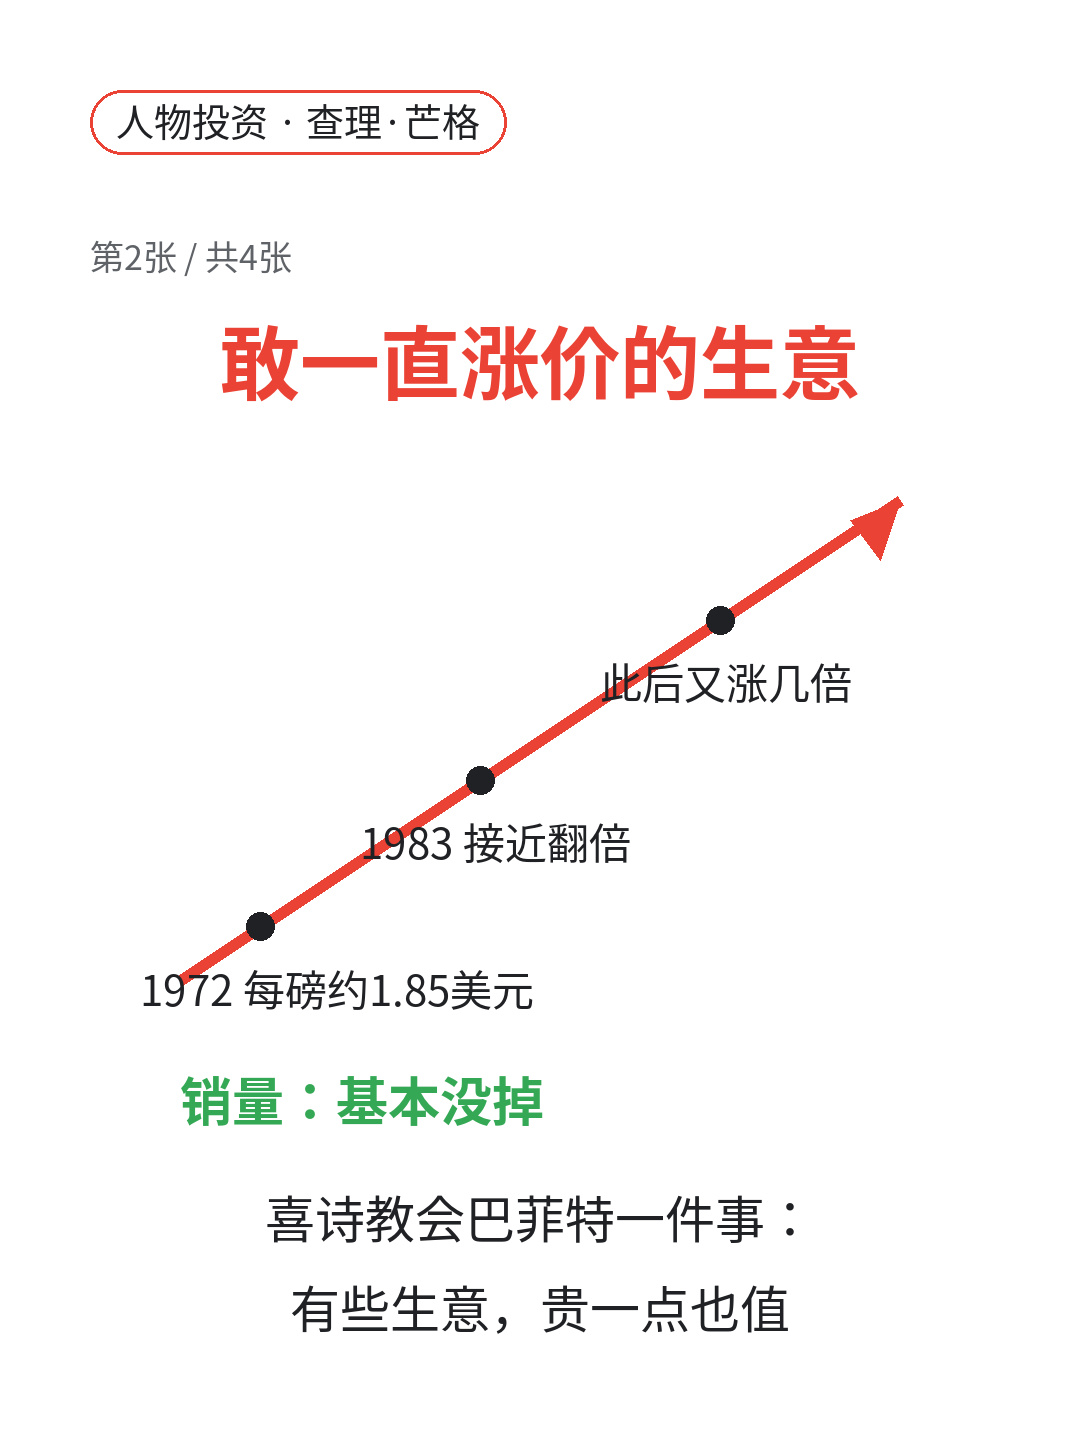
Munger ne voyait pas les choses ainsi. Il répétait toujours la même chose : regarde ses bénéfices, sa marque, ses clients fidèles. Cette entreprise n’a pas besoin d’investissements supplémentaires ; elle génère naturellement des bénéfices chaque année. Ce que tu paies en plus, c’est le droit d’augmenter ses prix pendant les trente prochaines années.
Buffett s’est laissé convaincre.
La suite a prouvé que cette bataille avait changé l’histoire de Berkshire.
Une fois See’s en leur possession, ils ont tout de suite compris ce qu’était une « bonne entreprise ». Le sucre augmente ? Elle augmente ses prix. L’économie va mal ? Les clients font quand même la queue. De 1972 à aujourd’hui, See’s a rapporté à Berkshire des bénéfices plusieurs dizaines de fois supérieurs aux 25 millions investis. Et il ne faut presque aucun nouvel investissement pour faire tourner cette entreprise.
Munger a résumé les choses plus tard : See’s nous a ouvert les yeux.
Qu’est-ce que ça veut dire ?
Avant cela, Buffett parcourait le monde à la recherche de mégots de cigare. Quel était le problème ? Ils étaient bon marché, mais brûlaient les doigts. On les achetait à bas prix, mais pour gagner de l’argent, il fallait les revendre, et il fallait qu’il reste une dernière bouffée. C’était laborieux, les gains étaient limités, et parfois, on ne récoltait qu’une poignée de cendres brûlantes.
See’s, c’était autre chose : une bonne entreprise à un prix raisonnable. Une fois achetée, elle se développe toute seule. Tu dors, elle gagne de l’argent ; tu pars en vacances, elle augmente ses prix.
À partir de 1972, le mot d’ordre de Buffett est passé de « bon marché » à « bonne entreprise ». Coca-Cola et Apple suivent la même logique. Sans See’s, Berkshire ne serait pas devenue ce qu’elle est aujourd’hui.
Le rôle de Munger dans cette dispute mérite qu’on s’y attarde.
Ce n’était pas un homme à idées, mais un homme qui allait au bout de ses convictions. « Mieux vaut payer un peu plus cher pour un bon produit que d’acheter un mauvais produit à bas prix. » Aujourd’hui, cela semble évident. En 1972, c’était une hérésie.
La méthode des mégots de cigare de Graham n’avait rien de mauvais, mais elle avait ses limites. Quand les capitaux grossissent, les mégots ne suffisent plus. Munger a poussé Buffett à franchir ce cap.
Qu’est-ce que les gens ordinaires peuvent en retenir ?
Avant d’acheter quelque chose, regarde d’abord sa qualité, puis son prix. Une action représente une part d’une entreprise. Si l’entreprise est mauvaise, même une courbe boursière qui semble bon marché est un piège. Si l’entreprise est bonne, le temps compensera la différence, même si tu la paies un peu plus cher.
À l’inverse, les quatre mots les plus dangereux sont : « parce que c’est bon marché ». Un prix bas n’est pas une raison, c’est le résultat : une bonne entreprise que le marché sanctionne parfois injustement, voilà ce qu’on peut appeler une bonne affaire. Une entreprise médiocre qui chute encore et encore ne fait que devenir « encore plus médiocre ».
Cette boîte de bonbons de 1972 a encore un goût sucré aujourd’hui.